Три ошибки при досрочном погашении ипотеки, которые стоят денег
Досрочное погашение ипотеки — это почти национальная идея. Мы стремимся скинуть кредитное ярмо как можно быстрее, иногда не задумываясь о математике. На консультациях я часто вижу одно и то же: люди действуют эмоционально, теряя десятки тысяч рублей на ровном месте.
Давайте разберем три самые дорогие ошибки, которые легко исправить.
1.Уменьшать срок, а не платеж (когда нет подушки безопасности)
Банки и калькуляторы часто агитируют за уменьшение срока. С точки зрения переплаты это правда выгоднее: проценты тают на глазах. Но это ловушка для тех, у кого нет финансовой прочности.
Представьте: вы героически сократили срок, ваш обязательный ежемесячный платеж остался высоким. Через три месяца ломается автомобиль или вас просят уйти с работы. Платить надо много, а резервов нет. В итоге — просрочка, которая сожрет всю мнимую выгоду от снижения срока.
Совет: сначала сформируйте подушку на 3–6 месяцев. Затем гасите досрочно с уменьшением суммы платежа, а не срока. Вы в любой момент сможете вносить больше, но у вас останется право платить меньше, если жизнь пойдет не по плану. Это покупка безопасности за небольшой процент удорожания кредита.
2.Вносить сумму сразу, не проведя простой расчет на дату списания
У ипотеки есть хитрый механизм: проценты начисляются каждый день на остаток долга. Аннуитетный платеж устроен так, что в первой половине срока вы платите в основном проценты.
Ошибка: вы кладете крупную сумму на счет за день до планового списания. Технически банк видит ее, но в расчете графика на следующий месяц она почти не участвует, проценты берутся со старого жирного остатка. Вы теряете месяц переплаты.
Грамотный шаг: написать заявление на досрочное погашение на ту дату, когда у вас на руках есть деньги. Лучше всего делать это в начале нового процентного периода (сразу после очередного ежемесячного платежа), чтобы максимально сократить тело долга, на которое капают проценты. Даже одна неделя разницы в датах на крупном чеке экономит приличную сумму.
3.Вкладывать в ипотеку «абсолютно всё»
Железная дисциплина — это хорошо, но доходность ипотеки часто иллюзорна. Если у вас кредит под 8–10% годовых, а инфляция высокая, ваш долг дешевеет сам по себе. Нести последние свободные деньги на погашение кредита, отказывая себе в здоровье или развитии, — путь в никуда.
Часто выгоднее положить ту же сумму на вклад под высокий процент или купить надежные облигации с доходностью, превышающей ставку по кредиту. Ликвидность — это тоже актив. Ипотеку вы «обратно» не снимете, а деньги на депозите всегда можно использовать в критический момент или для более выгодной сделки.
Досрочное погашение должно быть не фетишем, а холодным математическим решением. Считайте выгоду не в рублях переплаты вообще, а в конкретных сценариях на ближайшие пару лет. Иногда спокойный сон стоит гораздо дороже, чем сэкономленные на процентах условные пять тысяч.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Добрый день, друзья!!!
Не могу не похвастать. Т-банк пытался слупить с меня(!) комиссию за дебетовую карту, в итоге я "наказал" Т-банк вкладом 100тр×24%×2 года... 😂
Эх, были времена... 🥺
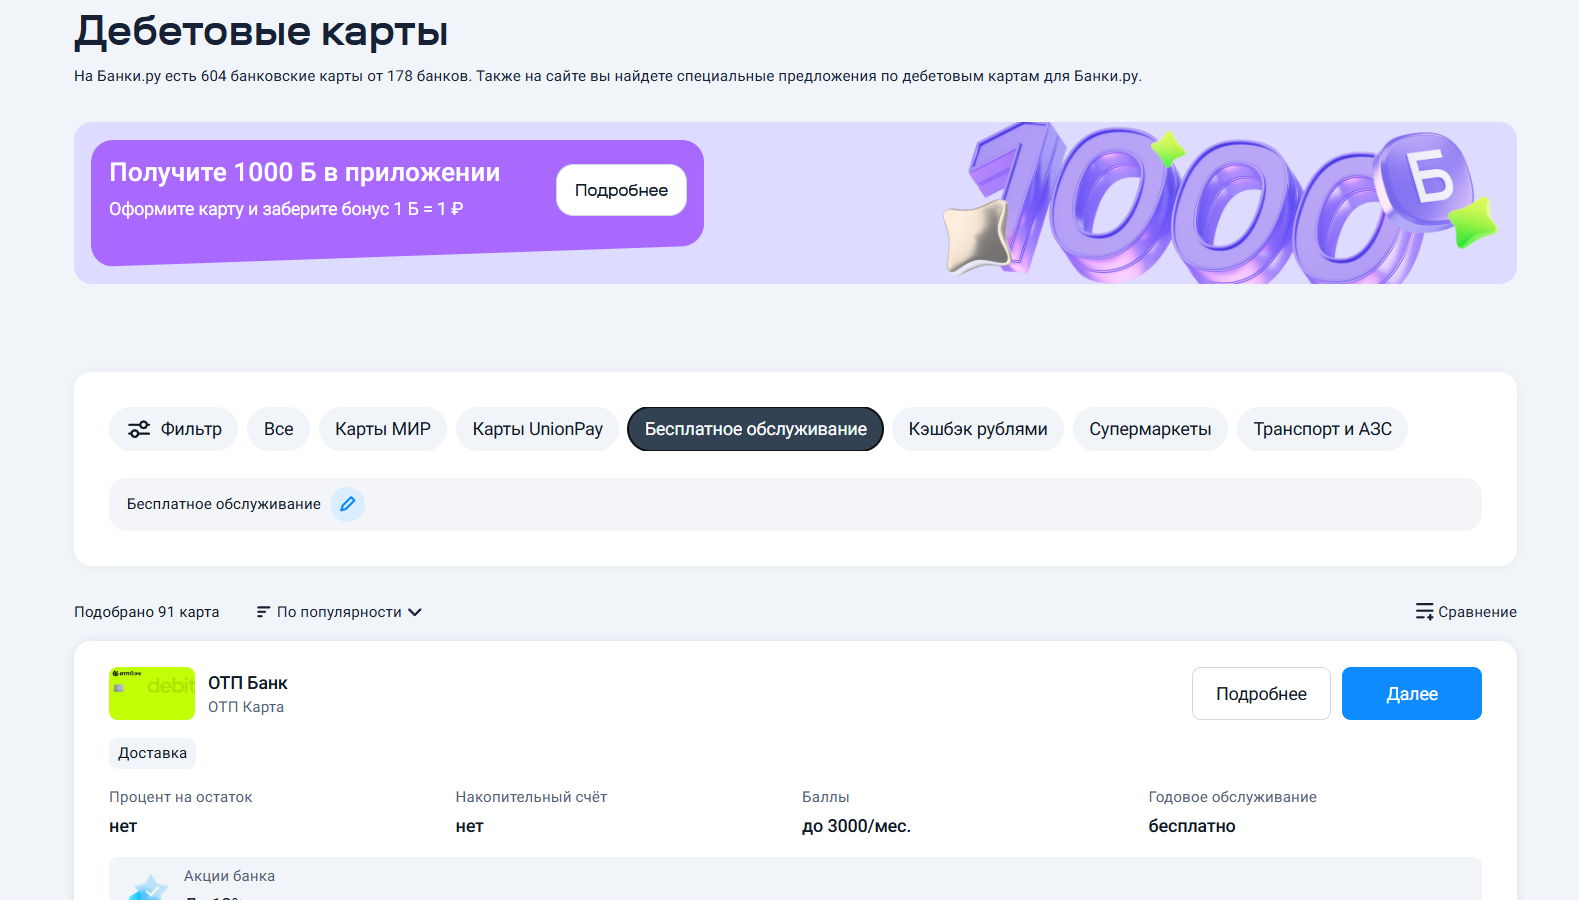
Раньше я не задумываясь переводил деньги друзьям, скидывался на подарки и оплачивал услуги через обычное мобильное приложение своего зарплатного банка. И только когда однажды подсчитал комиссии за месяц, удивился: с каждой операции списывался 1%, иногда до 50–70 ₽ за перевод. В месяц набегало около 400–500 ₽ только за то, что я гонял рубли между счетами. Меня это разозлило, и я поставил цель найти карту, где переводы вообще ничего не стоят. Банки.ру и здесь выручил.
В последние месяцы заметил, что вклады стали гораздо менее «долгими» продуктами с точки зрения маркетинга банков. Если раньше хорошие ставки обычно давались на понятный срок полгода, год то сейчас всё чаще вижу короткие акции на 2–3 месяца с очень привлекательными цифрами. Причём это уже не исключение, а полноценная тенденция. На текущий момент банки, похоже, сами не очень хотят надолго фиксировать высокую стоимость привлечения денег. Ключевая ставка постепенно снижается и рынок явно ждёт...
В октябре 2025 года я стала клиентом Альфа Банка - получила дебетовую карту. 8 января 2026 года я открыла накопительный счет на минимальный остаток с приветственной ставкой 16%, но не пополнила его, т.к. деньги были размещены на другом вкладе. Перед пополнением счета я обратилась в чат через личный кабинет Альфа Банка для уточнения, когда лучше пополнить счет, чтобы наиболее эффективно использовать приветственную ставку. Оператор пояснил следующие моменты:


Я так понял, что смысл работы этого НС по типу вклада - положил сумму и не трогай 2 месяца... А если туда- сюда пополнять- снимать - то можно запутаться... -"с какой же суммы мне ляжет процент???"...
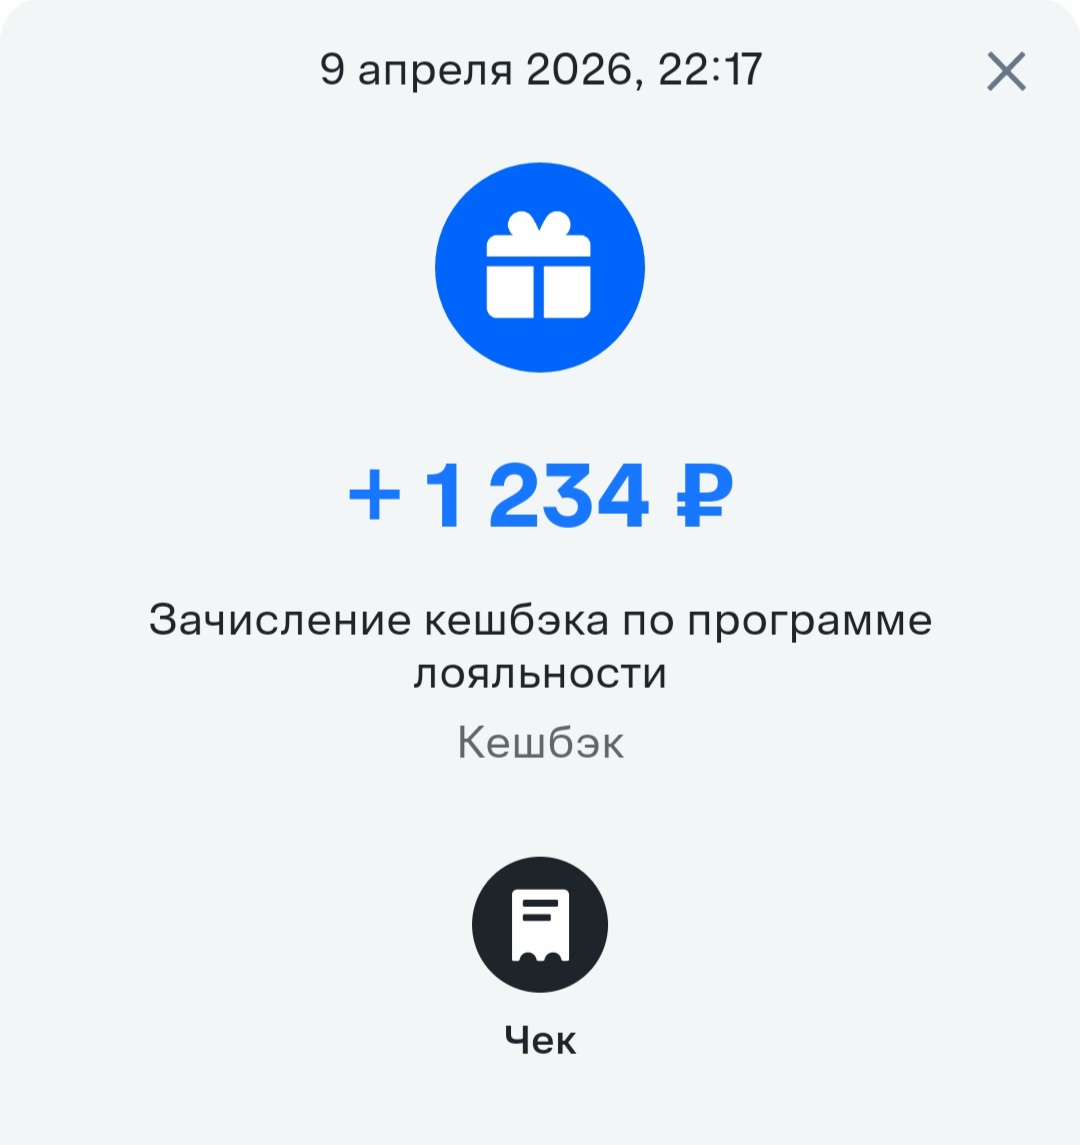
Я активно пользуюсь дебетовой банковской картой. В этой статье речь пойдёт о карте ВТБ. По ней у меня есть кешбэк. И также я открыла накопительный счёт. И каждый месяц мне приходит кешбэк за покупки. Ниже прикреплю пример одного моего кешбэка за месяц.
Раньше я просто держала деньги «под матрасом», но поняла, что это неэффективно. Решила изучить варианты размещения средств и открыла:
Т-банк, мне кажется, единственный банк, который очень часто предлагает купить товары определённых брендов с кэшбеком до 100 %.
Свой первый вклад в жизни открыла ещё лет 10 назад. И это был банк - Сбербанк.
Картой Озон Банка пользуюсь уже больше 3 лет. Оформила карту сначала виртуальную для покупок на маркетплейсе Озон. Цены по карте Озон гораздо выгоднее, чем при оплате большинством других карт.

Многие банки предлагают выгодные условия при открытии первого вклада - повышенную приветственную ставку на определенный срок. Хочу рассказать о своем опыте использования приветственной ставки по накопительному счету "Копилка" в Совкомбанке