


Каких ставок по вкладам ждем в 2026 году?
Немного устал читать мнения аналитиков, которые почему-то сильно разнятся. В целом из серии «обо всем хорошем и ни о чем конкретном». Единственные факты, на которые по-моему можно опираться, это данные по инфляции и ожидания по ней же. Второй момент так вообще интересный, особенно после выхода макроэкономического обзора ЦБ за октябрь.
По итогам обзора прогноз инфляции на этот год повысили на 0,2 п.п., а на следующий год – на 0,4 п.п., то есть до 6,6% и 5,1% соответственно. Но по какой-то непонятной мне причине прогноз по инфляции на 2027 год понизили на 0,1 п.п. – до 4,1%. Это потому, что жесткая политика ЦБ принесет свои плоды или потому что до 2027 года много времени и можно еще сто раз свое мнение поменять? Не очень понятно.
Разбираю все это с целью предугадать ключевую и определиться со сроками вкладов. На фоне того как банки опять начали чуть повышать ставки по вкладам задумался о том, чтобы открыть долгосрочный депозит. Но какой в этом смысл, если на фоне растущей инфляции ЦБ завтра начнет, грубо говоря, новый цикл повышения ключевой ставки…
Потому вопрос: каких ставок по вкладам лично вы в 2026 году ожидаете? Потому что я кажется совсем запутался. С одной стороны данные по инфляции в последнее время не очень-то и радуют. Но с другой стороны вроде как и жесткая политика ЦБ на протяжении такого кол-ва времени все-таки должна уже давать результаты. Поэтому пока никак со сроком вклада определиться не могу, а совсем скоро уже деньги надо перекладывать?


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

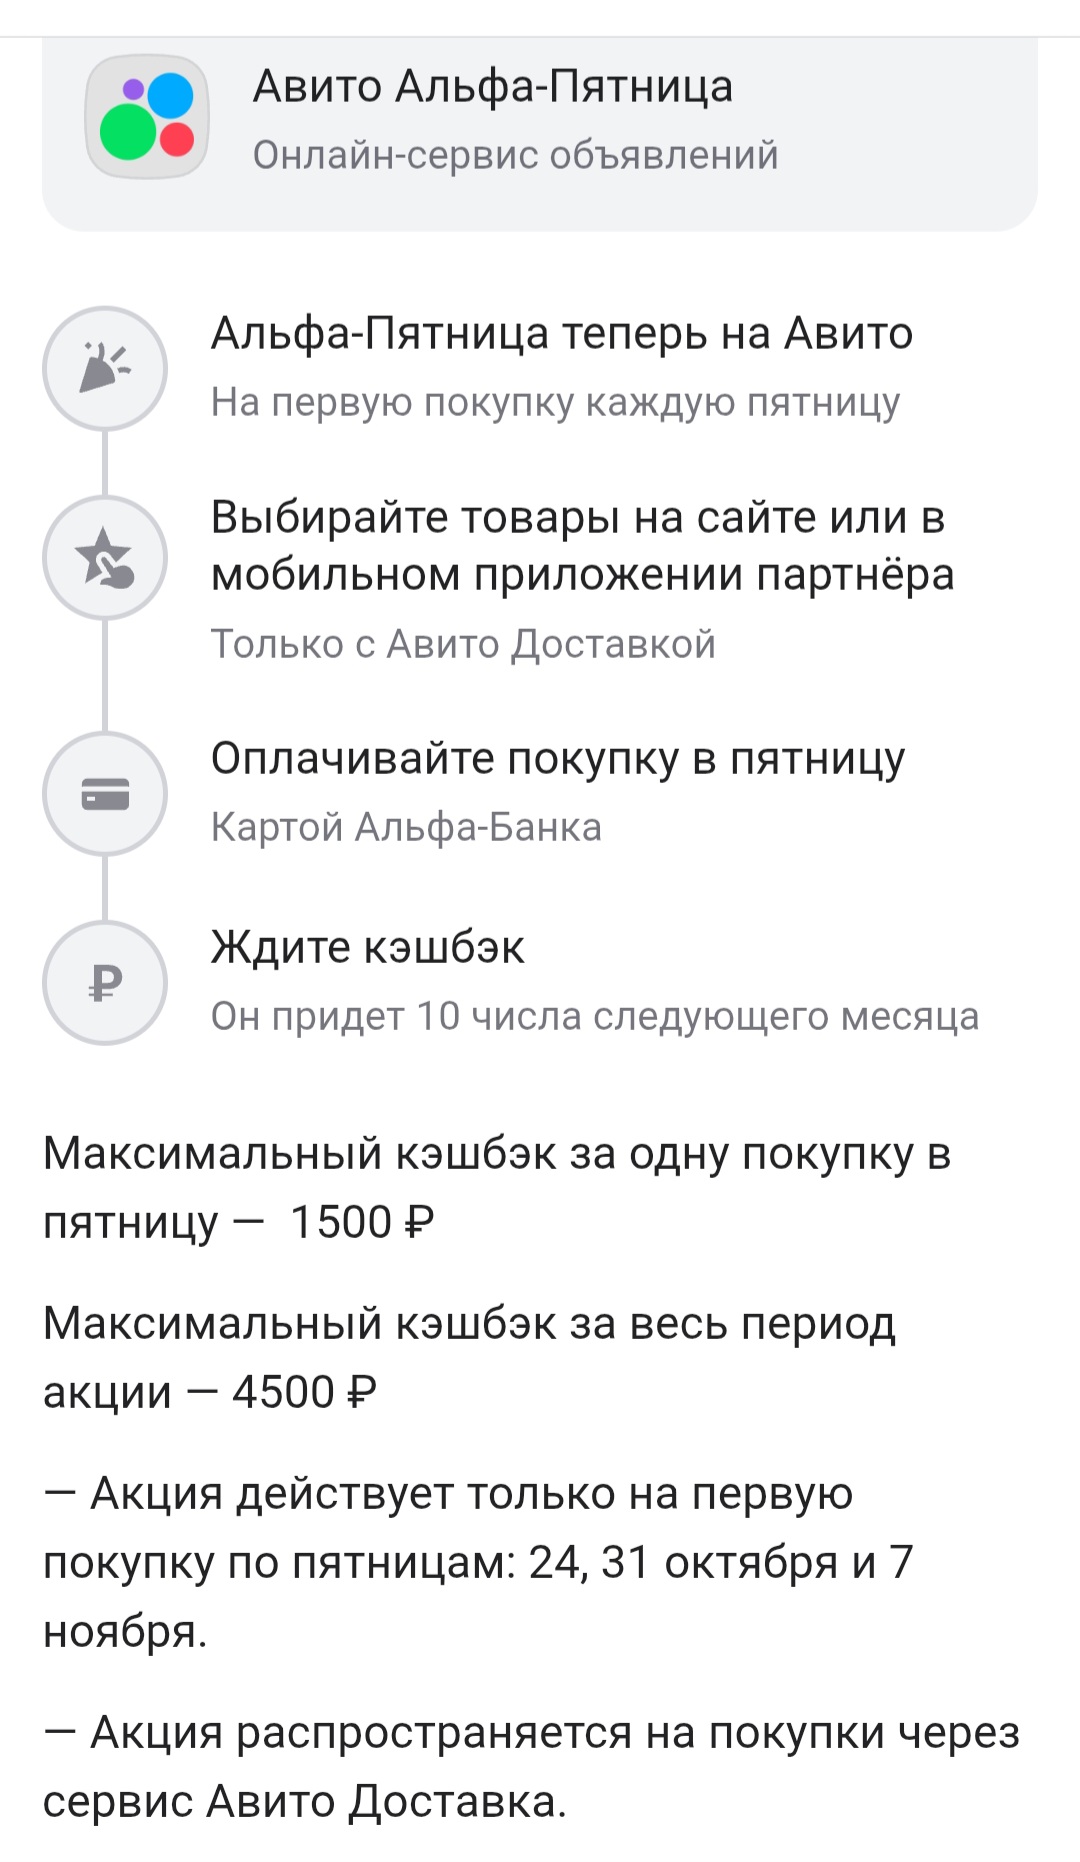
Предложение Vc76 о кэшбеке на налог натолкнуло на мысль, что не все клиенты в курсе существующих акций Альфа-банка, хотя многие здесь часто упоминаются! Что говорить, об этом даже операторы чата не всегда в теме, т.к их слишком много и они постоянно меняются. Перечислю мне известные на момент, половиной из которых успешно пользуюсь:
ПСБ изменения по линейке вкладов с 27.11
Дисклеймер: я просто расскажу о банках,с коими познокомился и стал их клиентом,без строгой структуризации по темам.В основном по плюшкам от карт дебетовых,приятного чтения)

«Россия» понизил процентную ставку по кредитным картам «180 дней без%» и «Кешбэк 10%».
Совкомбанк изменил процентную ставку по «Дебетовой карте с процентом на остаток».
Минимальная сумма вклада составляет 5 тыс. рублей. Срок
размещения средств — 91 день.
Доходность равна 16,2% годовых.
Дополнительные взносы и расходные операции не допускаются. Проценты выплачиваются в конце срока.
Вклад оформляется в мобильном банке клиентам, которые в течение последних 30 календарных дней до даты внесения вклада «РенСтарт» не имели вкладов / накопительных счетов в банке либо совокупный остаток по таким вкладам / накопительным счетам не превышал в указанный период 50 тыс. руб...
Новые сроки составляют 60 и 120 дней. При оформлении в офисе
банка процентные ставки равны 15,6% и 14,9% годовых, а онлайн — 16% и 15,3%
годовых соответственно.
Процентные ставки действуют для новых вкладчиков — физических лиц, не имеющих
действующих срочных вкладов и накопительных счетов в АО «Россельхозбанк» в
течение 30 дней до обращения в банк с целью открытия вклада. Выплата процентов
осуществляется в конце срока.
Добрый вечер. Заблокировали карту по УКБО. Нахожусь за 1500 км от Москвы. Нет возможности приехать.
Приветствую всех активных участников нашего сообщества банки.ру! 👋Сегодня поговорим о, пожалуй, самом консервативном, но от этого не менее важном инструменте сохранения и приумножения наших финансов – банковских вкладах. В последнее время ставки по ним стали гораздо привлекательнее, и кажется, самое время разобраться, как извлечь из них максимум пользы.Ведь согласитесь, просто держать деньги "под матрасом" или на обычной карте – это прямой путь к потере их покупательской способности...
Ставка в Центральном банке — это как «цена денег». Центральный банк устанавливает, под какой процент он даёт деньги другим банкам. Если ставка высокая — брать деньги дорого, и кредиты для людей и бизнеса тоже становятся дороже. Если ставка низкая — наоборот, деньги «дешёвые», кредиты становятся доступнее. Так Центральный банк управляет экономикой: если нужно замедлить рост цен — повышает ставку, если нужно поддержать бизнес и людей — понижает