


МФО: когда займ — это финансовая скорая помощь, а не костыль на долгие годы
Давайте поговорим о вещах, которые многие стесняются обсуждать открыто, но с которыми сталкивался или может столкнуться почти каждый. Я про МФО — микрофинансовые организации. Тема сложная и часто неприятная. У меня не было личного страшного опыта с ними, но был опыт очень близкого друга, который чуть не угробил своё финансовое здоровье, запутавшись в микрозаймах. Эта история заставила меня детально во всём разобраться.
Мой друг (назовём его Сергей) — парень не бедный, с нормальной работой. Но случился у него кассовый разрыв: надо было срочно оплатить турпоездку, которую он забронировал, а премию на работе задержали. В банк за кредитом идти не хотелось — долго, бумажки. И он, как многие, сделал то, что проще всего: взял быстрый онлайн-заём в одной из первых попавшихся МФО.
Почему это стало началом проблемы:
Иллюзия «маленького платежа». Ему дали 50 тысяч на полгода. Он увидел платёж в 9-10 тысяч в месяц и подумал: «Ну, это же мелочь, потяну». Он не посчитал реальную годовую ставку. Если перевести, это получалось под 300% годовых. То есть за 50 тысяч он должен был вернуть почти 70.
Эффект «снежного кома». Через пару месяцев у него сломалась машина. Денег на ремонт не было, а новый заём в банке не дали — увидели текущий микрозайм. Что сделал Сергей? Пошёл в другую МФО, чтобы взять деньги на ремонт и частично покрыть платёж по первому займу. Так он оказался в петле.
Через полгода он пришёл ко мне, сел на кухне и сказал: «Я не знаю, что делать. Я теперь должен уже не 70, а 90 тысяч трём разным конторам, а моя зарплата просто улетает на эти платежи». В его глазах был тот самый панический страх, который я видел у себя, когда залил соседей.
Что мы стали делать и что важно знать каждому:
Первое и самое главное: не прятать голову в песок. Мы сели и выписали ВСЕ его долги: кому, сколько, под какой процент, когда крайний платёж. Это был первый раз, когда он увидел полную картину. Оказалось, что общая переплата была чудовищной.
Мы использовали «период охлаждения». Это ваше законное право! Для первого займа в конкретной МФО — 14 дней, для повторных — 4 дня. За это время можно бесплатно (без процентов!) вернуть весь заём. Мы выяснили, что по одному из займов ещё можно было успеть. Часть денег наскребли, вернули. Это сразу срезало один из «хвостов».
Мы пошли на реструктуризацию. По остальным долгам он написал официальные заявления в МФО с просьбой объединить все займы в один с большим сроком и снизить платёж. Не все согласились, но одна — крупная и легальная — пошла навстречу. Это не отменило долг, но дало ему воздух, чтобы перевести дух.
Самое важное: мы нашли источник для закрытия. Вместо того чтобы брать новый кредит, он продал старый музыкальный инструмент, который годами пылился, взял у меня небольшую сумму (с чётким планом возврата) и разом закрыл самый дорогой заём. Это был психологический прорыв.
Что я вынес из этой истории:
МФО — это финансовая «скорая помощь», а не «терапевт». Это инструмент для ЧП на 2-3 дня, когда ты точно знаешь, откуда будут деньги (например, перевод уже в пути). Никогда — для погашения других долгов или на «неизвестно сколько».
Всегда считай полную стоимость займа (ПСК). Не смотри на сумму платежа, а ищи в договоре маленькими буквами эту цифру в процентах годовых. Она отрезвляет.
Знай свои права. Период охлаждения, запрет на звонки родственникам, ограничение неустойки — это не просто слова, а реальные рычаги. Если их нарушают — прямая дорога с жалобой на сайт ЦБ РФ.
Если попал — действуй по плану: 1) Не скрывайся, 2) Собери все договоры, 3) Проси реструктуризацию, 4) Ищи способ разового закрытия самого дорогого долга.
Сергей выбрался из этой ямы почти за год. Это был тяжёлый год экономии, но он его прошёл. Теперь он смотрит на рекламу «Деньги за 5 минут» с понимающей и горькой улыбкой.
Были ли у вас ситуации, когда казалось, что быстрый заём — единственный выход? Как вы из них выходили? Или, может, у вас есть свои правила, чтобы даже не начинать?

Врываемся в октябрь с новостью, от которой по спине бегут мурашки — приятные! Весь этот месяц в Диалоге будет «Жуткий октябрь»: серия конкурсов о финансовых страхах, ужасах и мистике.


Многие жители нашей необъятной страны проходили опыт по сдаче и аренде (съёме) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Пришло время подвести итоги конкурса, в котором вы писали честные отзывы о ваших застройщиках. Благодарим всех, кто ответственно подошел к задаче. Ваши отзывы помогают другим пользователям принимать решения, а компаниям — становиться лучше.

Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

Совокупный кредитный портфель российских банков в ноябре вырос на 1,4% и составил 126,75 трлн рублей к 01.12.2025 года.
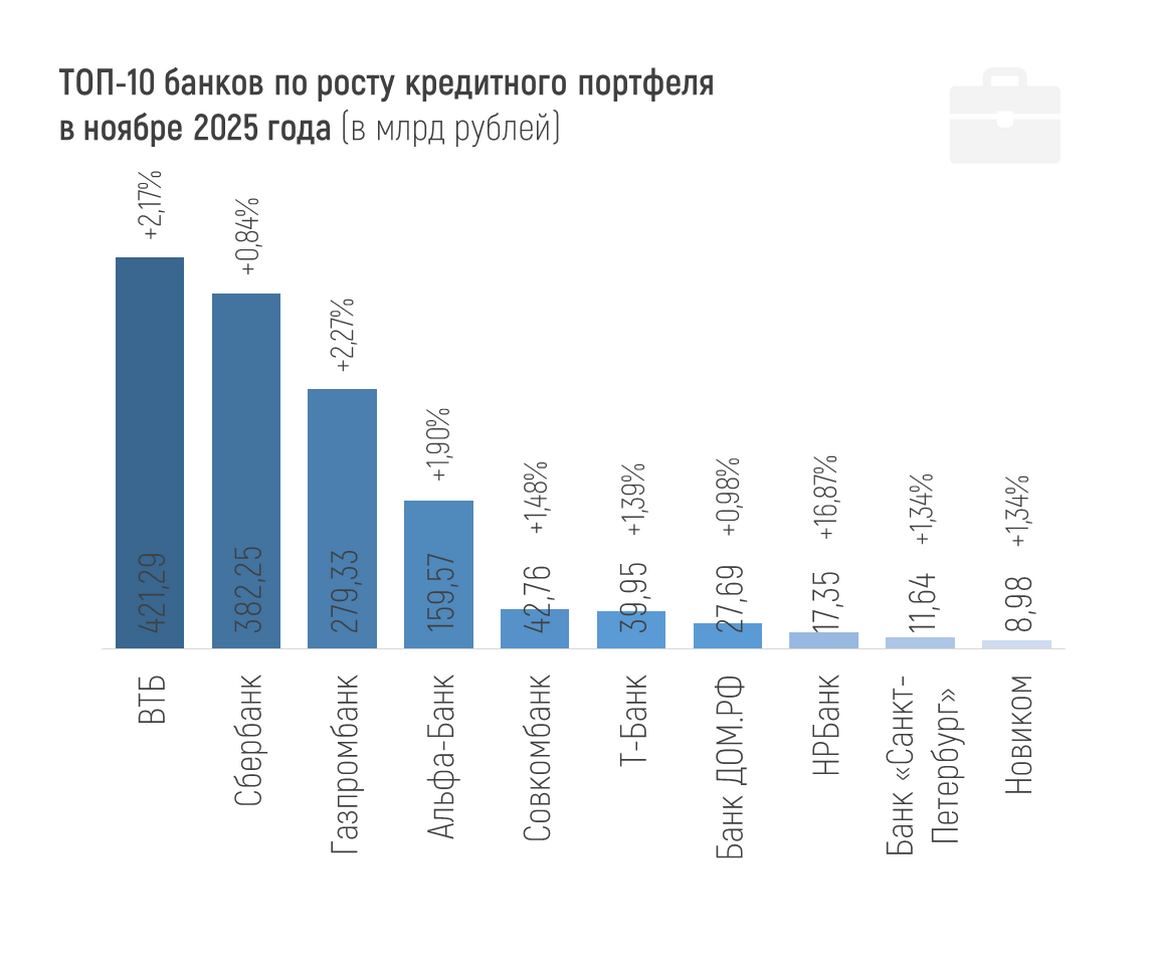
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 208,92 трлн рублей на 01.12.2025, увеличившись на 2,6%, или на 5,4 трлн рублей в ноябре 2025 года. Рост активов за 11 месяцев (с начала года) составил 4,8% или 9,7 трлн рублей.

Пусть наступающий год принесёт в вашу жизнь финансовую стабильность, закрытие кредитов и ипотек, уверенность в завтрашнем дне!
Как я в долларах этот город пересиживала..) Я всегда считала себя осторожным человеком. Не тем, кто бежит за быстрыми деньгами, а тем, кто любит понимать, что происходит. В начале 2025 года у меня на руках было два миллиона рублей. Деньги достались не внезапно: часть — накопления, часть — продажа старой машины. Я долго думала, что с ними делать, и в итоге решила вложиться в доллар. Не как авантюру, а как спокойный, растянутый во времени план.

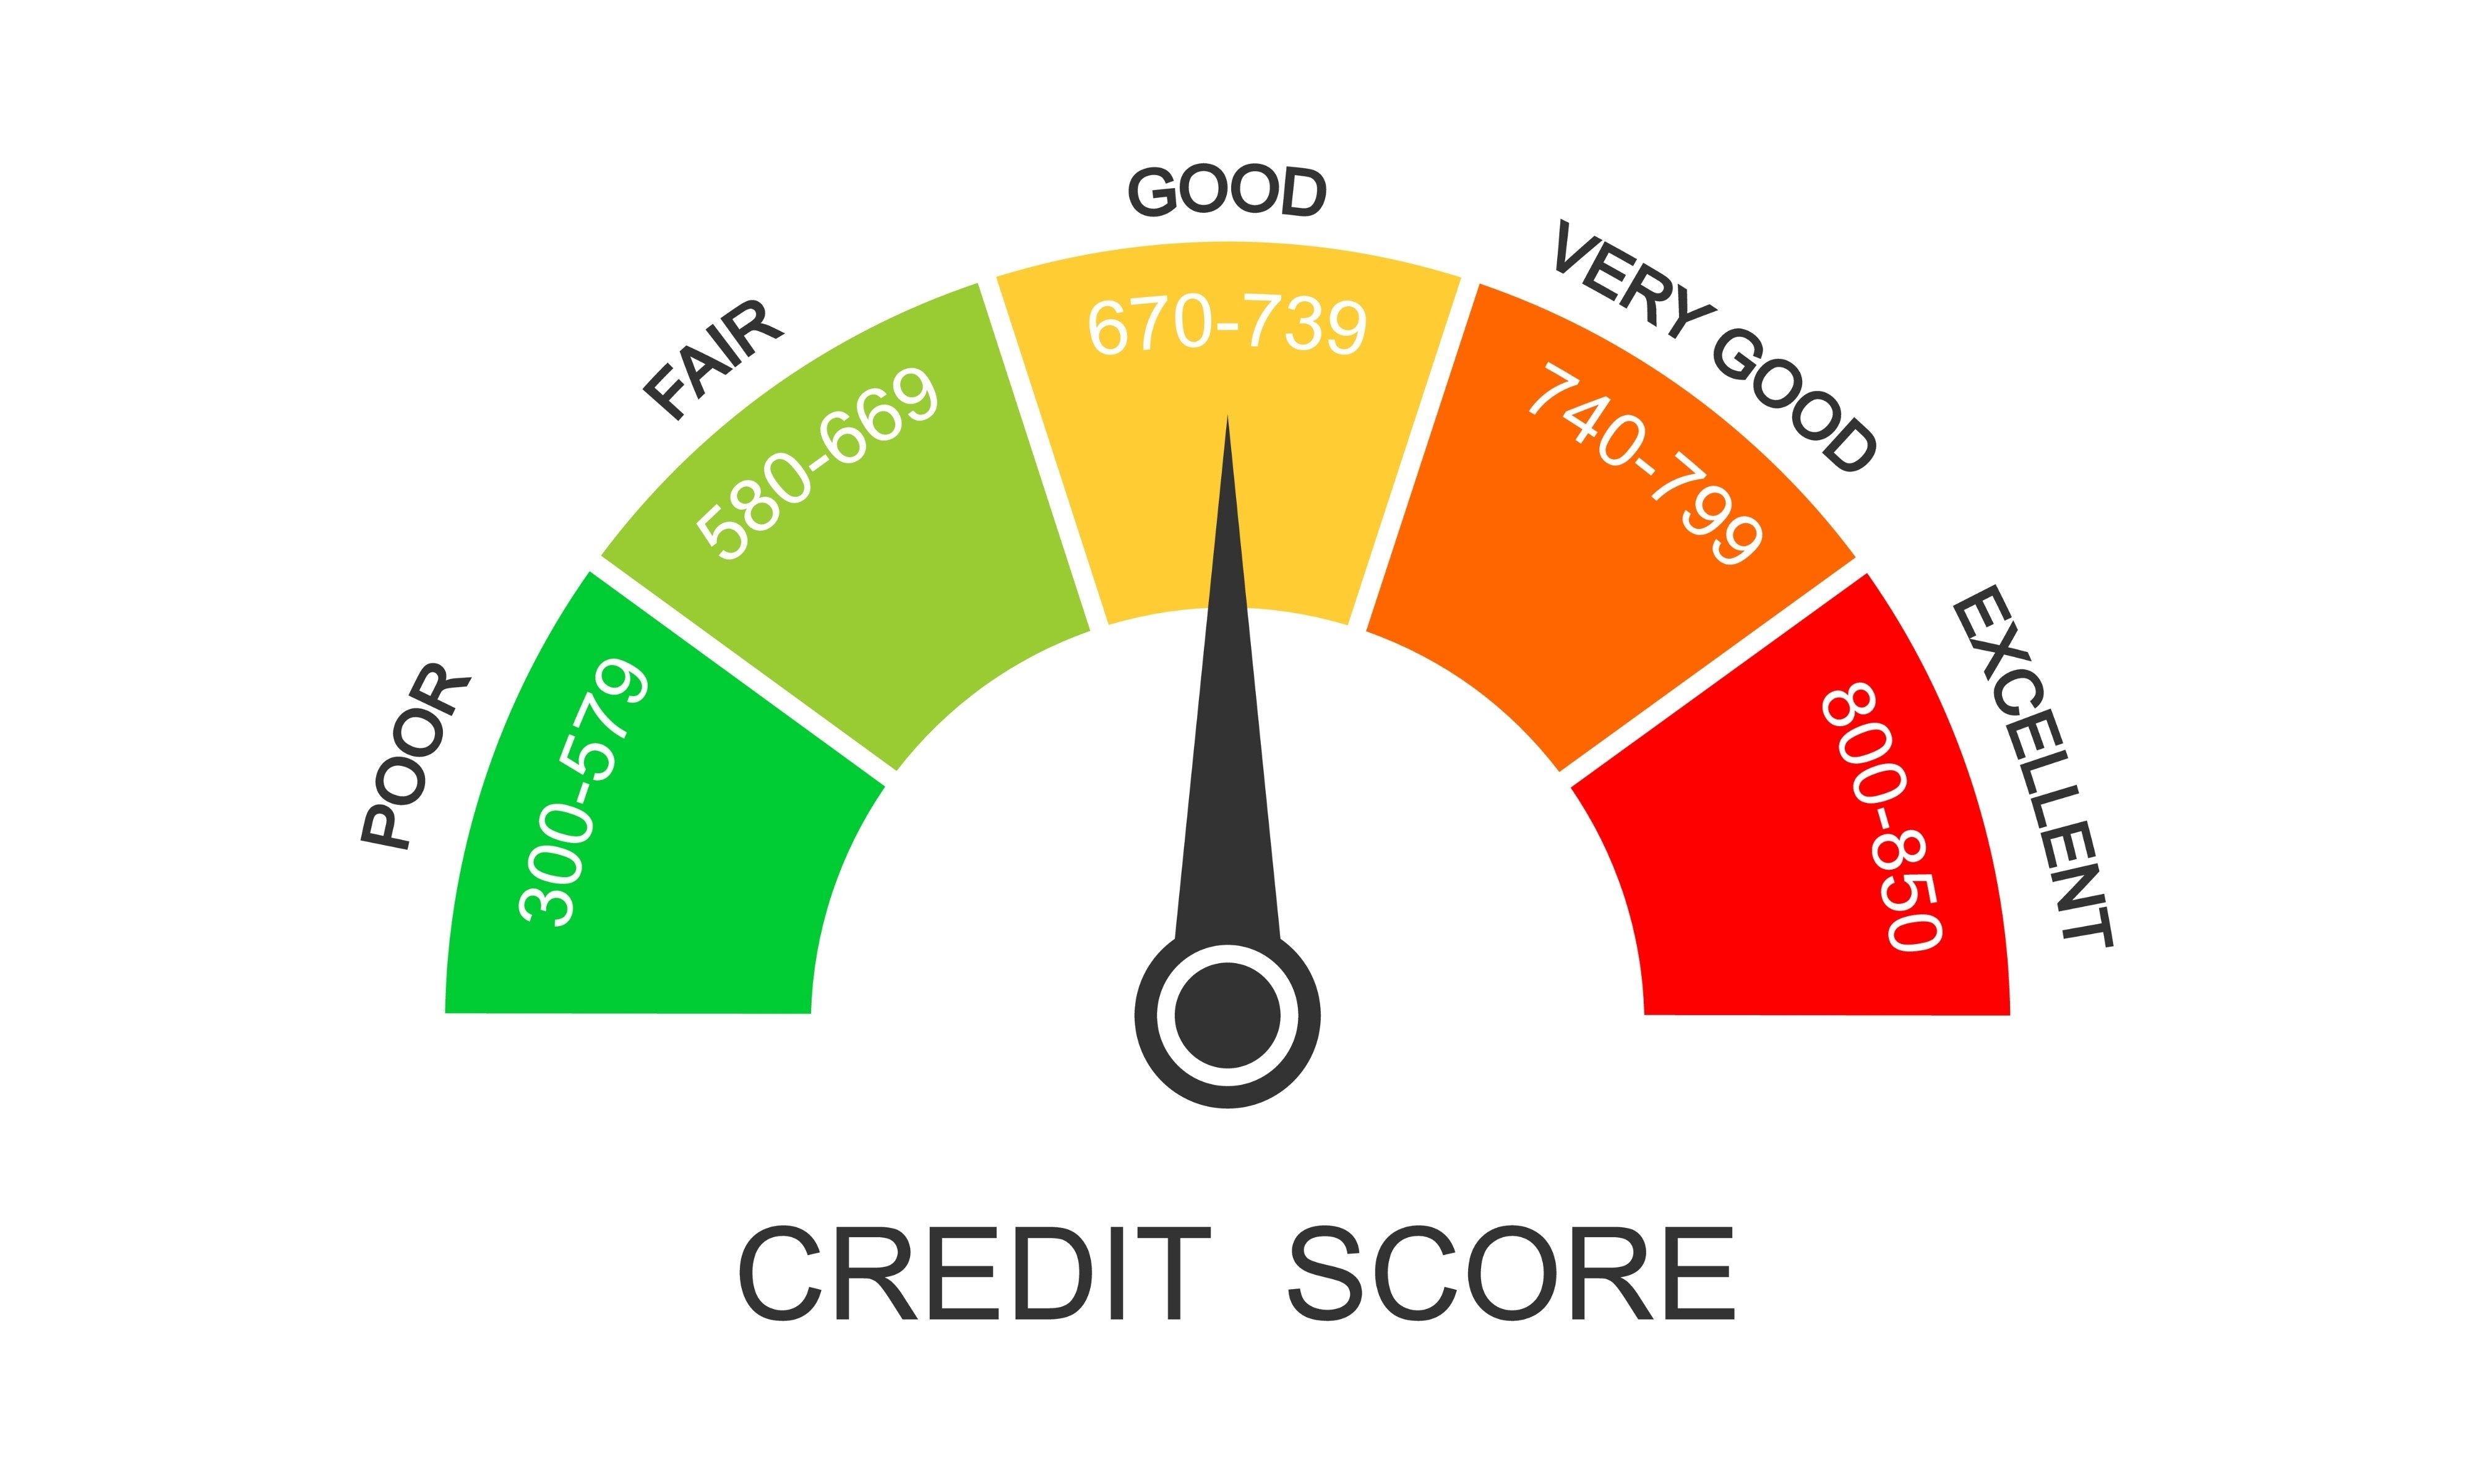
Как восстановить финансовую репутацию и кредитный рейтинг
Сейчас на рынке вкладов сложилась интересная ситуация: банки предлагают до 16 % годовых - это заметно выше, чем ещё год назад. Но стоит ли спешить с размещением средств?
Давайте начистоту: слово «пенсия» у большинства из нас вызывает либо скуку, либо лёгкую панику. Мы представляем себя в почтенном возрасте, живущими на скромные средства, и надеемся, что «как-нибудь само рассосётся» — государство увеличит выплаты, появится наследство или просто «будем жить скромно». Эта стратегия надежды — самый рискованный финансовый план. Хорошая новость в том, что ваша будущая пенсия — это не лотерея, а проект, который вы можете начать строить уже сегодня. И для этого не...
Яндекс банк, недобрый вечер, сейчас пытался участвовать в Вашей акции "Кэшбэк 100% баллами Плюса" , акция очень интересная , нужно подтвердить свою учётную запись, нажать на сайте- участвую, быть на кассе 29.12.2025 с 20:25 до 20:30 по мск времени и оплатить покупку стикером япэй, либо nfc-ом телефона. Я все условия выполнил, как и многие другие пользователи вашего банка, но при оплатите покупки в Пятёрочке стиком и NFC -ом телефона, оплата не проходила, на терминале выдавалось...

точно такая же ситуация. И дело уже не только в кешбеке, а в реальном заведомом унижении людей. Они могли эту акции сделать персональной, но специально сделали для всех зная, что не смогут обеспечить её технически. Как стыдно было стоять почти 20 минут перед продавцом, не понимая , что происходит, почему не проходит платеж. Это хорошо, что я была одна в магазине! Представляю, как ужасно...
