Почему важно разбираться в сервисах, а не просто «подключать первое попавшееся»
Почему сегодня важно разбираться в сервисах, а не просто «подключать первое попавшееся»
Современные сервисы стали сложнее, чем кажутся на первый взгляд. Почти у любого продукта есть десятки нюансов: тарифы, условия, ограничения, скрытые детали, которые не всегда очевидны при подключении.
Частая ошибка — выбирать сервис по громкому названию или рекламе. На практике гораздо важнее:
как он ведёт себя в повседневном использовании,
насколько стабильно работает,
как быстро решаются спорные ситуации,
меняются ли условия со временем и в чью пользу.
Отдельная проблема — информация. Официальные сайты обычно показывают «идеальную версию» продукта, но не отвечают на вопросы, которые возникают через месяц или два использования.
Поэтому всё большую роль играют площадки, где можно:
задать конкретный вопрос,
посмотреть реальные кейсы,
сравнить похожие предложения по опыту пользователей.
Формат обсуждений в Банки.ру Диалог удобен именно этим: вместо абстрактных описаний — практические ответы и обновляемая информация от тех, кто уже сталкивался с продуктом на практике.
В условиях, когда сервисов становится больше, а условия меняются быстрее, умение проверять и сравнивать становится таким же навыком, как умение читать договор.
Вывод простой:чем больше фактов и реальных примеров перед выбором, тем меньше неожиданностей после подключения.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

С 2021 года в России действует налог на доходы по банковским вкладам. Многие уже столкнулись с этим в 2024-м, платя за доходы 2023 года. Давайте разберём, как всё будет устроено в 2026 году и какая сумма процентов останется полностью вашей.
Многие уверены, что умеют контролировать свои финансы: нет кредитов, крупные покупки запланированы, зарплаты хватает. Но при этом к концу месяца остаётся ощущение, что денег почему-то меньше, чем ожидалось. Чаще всего причина — не в больших расходах, а в мелких и регулярных.Одна из самых распространённых статей потерь — подписки. Музыка, кино, облачные хранилища, приложения с пробным периодом. Каждая из них стоит недорого, но в сумме может легко «съедать» несколько тысяч рублей в месяц. При...
Сбербанк объявил о снижении максимальной ставки по популярному вкладу «Лучший %». Теперь потолок доходности составляет 15,5% годовых (минус 0,5 п.п. от предыдущего значения).
Главное из обновленных условий:• Максимальные 15,5% теперь можно получить только при открытии депозита на короткий срок — 3 месяца.• Тренд на снижение подтверждает и общая статистика: по данным ЦБ, средняя максимальная ставка в топ-10 банках России во второй декаде декабря также просела на 0,25 п.п., достигнув отметки...
Налоговые нововведения 2026 года: что изменится для бизнеса и бухгалтерии?
Всем привет. Выбираю, где открыть накопительный счёт для подушки (≈500к), чтобы можно было снимать без потери %. Сейчас рассматриваю два основных варианта:
Эксперты рекомендуют владельцам накопительных счетов пересмотреть стратегию сбережений на фоне снижения ключевой ставки Банка России. По мнению аналитиков Profinance, доходность по накопительным счетам будет продолжать падать, так как банки уже ухудшают условия по этим продуктам.
В 2026 году вкладчикам стоит приготовиться к тому, что ставки по депозитам будут постепенно снижаться. Это не значит, что вклады перестанут быть выгодными, но подход придется менять. Причина проста - Центробанк начал снижать ключевую ставку, и банки вслед за ним начинают аккуратно корректировать доходность. Не сразу и не резко, но тренд уже заметен.На начало года средняя максимальная доходность вкладов в крупных банках составляет около 15% годовых на короткие сроки и ближе к 13% на год. Поэтому...
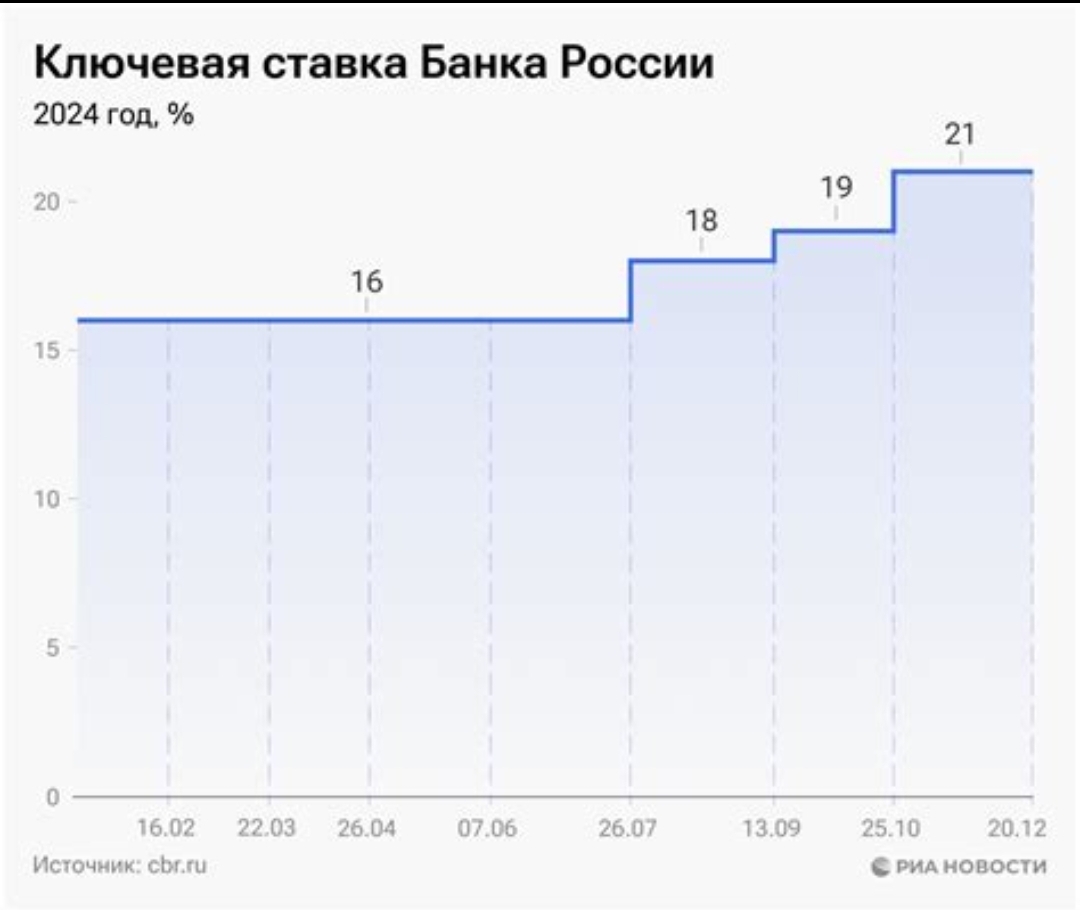
Россиянам советуют переложить деньги с накопительных счетов на вклады: в чём суть рекомендации?
Экономика России в 2024 году — это история адаптации, новых маршрутов и внутренней перестройки. После шока 2022 года система не рухнула, а трансформировалась. Давайте кратко разберем ключевые точки.