Курс доллара. Прогноз на 1–12 января
2025 год рубль завершил стремительным укреплением позиций против ведущих мировых валют. За 12 месяцев внебиржевой курс доллара упал на 34 руб. (30%), до 79,50 руб./$. Евро и юань просели на 20,5% и 18%, до 93,45 руб./€ и 11,2285 руб./CNY соответственно. Столь быстро российская валюта еще не укрепляла позиции за всю историю современной России (с 1991 года). Более того, рубль продемонстрировал лучшую динамику среди всех валют развивающихся и развитых стран. На втором месте с большим отрывом идет венгерский форинт, курс которого вырос против доллара США лишь на 18%. Для аномально сильного укрепления рубля было несколько причин: высокие стартовые позиции (за 2023–2024 год курс доллара вырос в России на 62%), жесткая денежно-кредитная политика Банка России, а также девалютизация экономики.
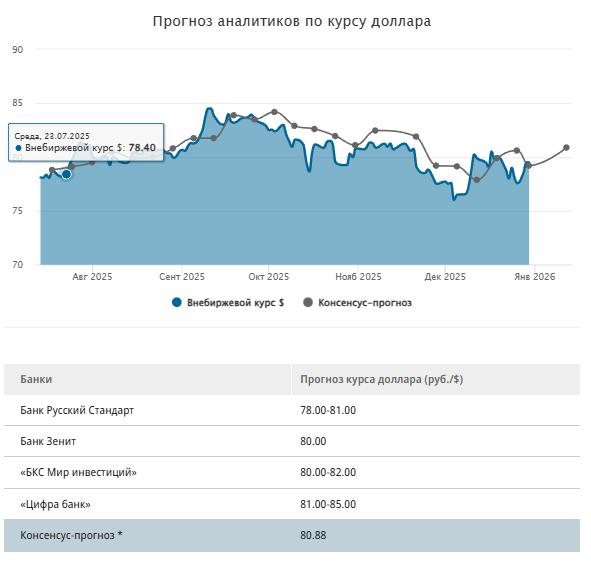
Основным фактором давления станет двукратное сокращение объемов ежедневных продаж валюты Банком России в рамках зеркалирования операций ФНБ, когда с 12 января объем продаж снизится до 4,62 млрд руб. в день против 8,94 млрд руб. во втором полугодии 2025 года. В то же время поддержку рублю по-прежнему будут оказывать высокая ключевая ставка и низкая деловая активность в начале года. Ожидаем, что в январе рубль будет торговаться в диапазоне 81–85 руб./$, проявляя склонность к ослаблению.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Я считал себя финансовым гуру, потому что мастерски пользовался кредитной картой с льготным периодом в 100 дней. Я оплачивал ей все ежедневные расходы, а зарплату клал на вклад под проценты, гася долг в последний день грейс-периода. Казалось, я обыгрываю систему, получая кэшбэк и проценты на свои же деньги. Однако через год я с ужасом обнаружил, что мои общие траты выросли на 30% по сравнению с периодом, когда я пользовался только дебетовой картой. Психология «бесплатных денег» делала своё...
Ключевой срок в 2026 году:
Есть простой трюк, который работает только если ты дисциплинирован: тратить по кредитке в грейс, а зарплату/свои деньги держать на накопительном счёте до даты платежа. Суть грейса такая: банк формирует выписку, в ней пишет сумму долга и дату, до которой нужно полностью погасить задолженность, чтобы не начислили проценты. Как это выглядит в реальной жизниПришла зарплата — кладёшь её на накопительный счёт (там проценты считают по остатку, часто ежедневно, а выплачивают раз в месяц). В течение...
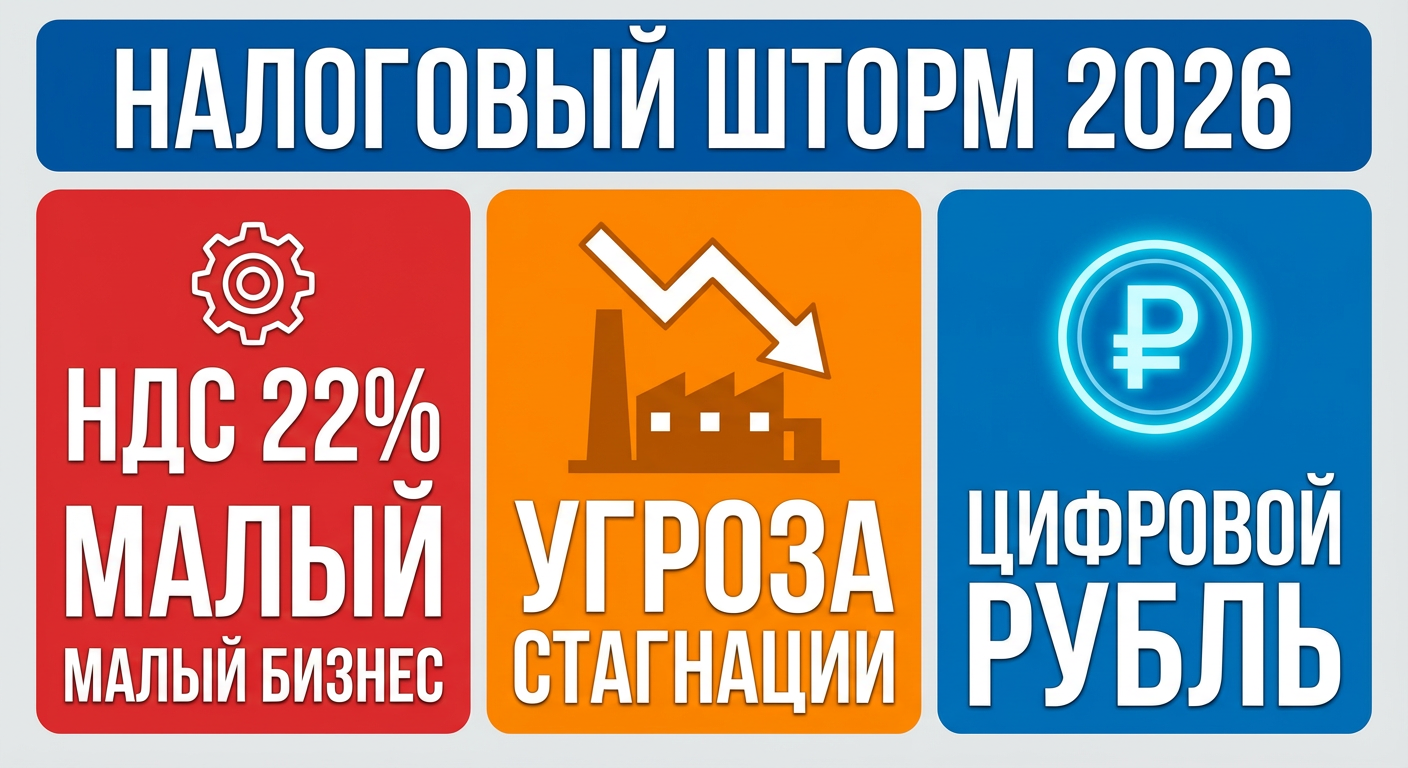
Экономика России в 2026 году: Налоговый шторм, призрак стагнации и новая цифровая реальность
Всем привет!Ситуация, знакомая многим: на кредитной карте висит серьезный долг, а финансовые возможности позволяют вносить лишь обязательный минимальный платеж. Ощущение, что это — черная дыра, из которой не выбраться, ведь большая часть платежа уходит на проценты. Знакомо?Хорошая новость: выход есть всегда. Даже в этой ситуации можно действовать стратегически, чтобы сократить срок и переплату. Давайте разберем, что делать, если вы попали в эту ловушку.Почему платить только минимум — это...
Банк России с 1 января 2026 года в два раза расширил перечень признаков денежных переводов, совершенных под влиянием мошенников без добровольного согласия клиентов. Теперь таких критериев 12.
Кредитные карты: удобство, возможности и риски
Финансовая грамотность уже не «опция для избранных», а базовый навык выживания в 2026 году: долги дорожают, продукты и сервисы усложняются, а ответственность за решения полностью на вас. При этом сами россияне оценивают свою финансовую грамотность лишь примерно на «тройку с плюсом», а средний долг домохозяйства уже приближается к 800 тысячам рублей.
Большинство аналитиков сходятся во мнении, что на движение ставок по депозитам будет влиять в первую очередь траектория движения ключевой ставки. На ставки по вкладам физлиц в 2026 году повлияют решения Банка России по ключевой ставке, а также сигналы мегарегулятора о дальнейших подходах к изменениям денежно-кредитной политики. На ставки по вкладам будут влиять инфляция и ключевая ставка Банка России. Банки не придумывают ставки по вкладам сами по себе. Они отталкиваются от стоимости денег в...