Экономика России на пороге выбора
Ближайший год станет для российской экономики временем непростых решений. На чашах весов — замедление инфляции и поддержка экономического роста. Совместить эти цели становится все труднее: чем дольше откладывается выбор приоритетов, тем выше цена, которую в итоге придется заплатить и бизнесу, и населению.
Высокая ставка как испытание
Жесткая денежно-кредитная политика уже стала привычным фоном для экономики. Даже после снижения ключевой ставки условия финансирования остаются напряженными. Для компаний это означает дорогие кредиты и отложенные инвестиции, для потребителей — осторожность в расходах. Инфляция действительно замедляется, но вопрос в причинах этого процесса и его устойчивости.
Если снижение цен связано с охлаждением спроса, экономика может пройти через период замедления ради долгосрочной стабилизации. Если же ключевую роль играет курс рубля, то любая его слабость способна быстро вернуть инфляционное давление. Наиболее тревожный вариант — рост издержек, когда высокие ставки сами становятся источником удорожания товаров и услуг. В таком случае страна рискует столкнуться со стагфляцией — сочетанием слабого роста и высокой инфляции.
Три возможные траектории
Умеренно позитивный сценарий предполагает сохранение относительной стабильности: постепенное снижение ставок, восстановление деловой активности и поддержку финансовых рынков. Стагфляционный сценарий означает затяжное давление на бизнес и доходы при отсутствии заметного экономического роста. Сценарий приоритета роста — выбор в пользу расширения экономики даже ценой ускорения инфляции. Он может оживить рынок и занятость, но ослабить национальную валюту и повысить ценовую нестабильность.
Что это значит для инвесторов
В условиях неопределенности ключевым ориентиром остается рубль. Его устойчивость снижает риски для рублевых активов, а ослабление усиливает интерес к защитным инструментам. При этом даже сложные периоды не означают отсутствия возможностей: рынок часто закладывает избыточный пессимизм, создавая потенциал для долгосрочных инвестиций.
Российская экономика входит в фазу, когда простых решений не существует. Итоговый выбор между стабильностью цен и темпами роста определит не только динамику макроэкономических показателей, но и стратегию поведения инвесторов на годы вперед.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

Деньги - странные существа: почему они любят счёт, но ненавидят хаос?
📉 Что такое инфляция и почему она важна для ваших денег
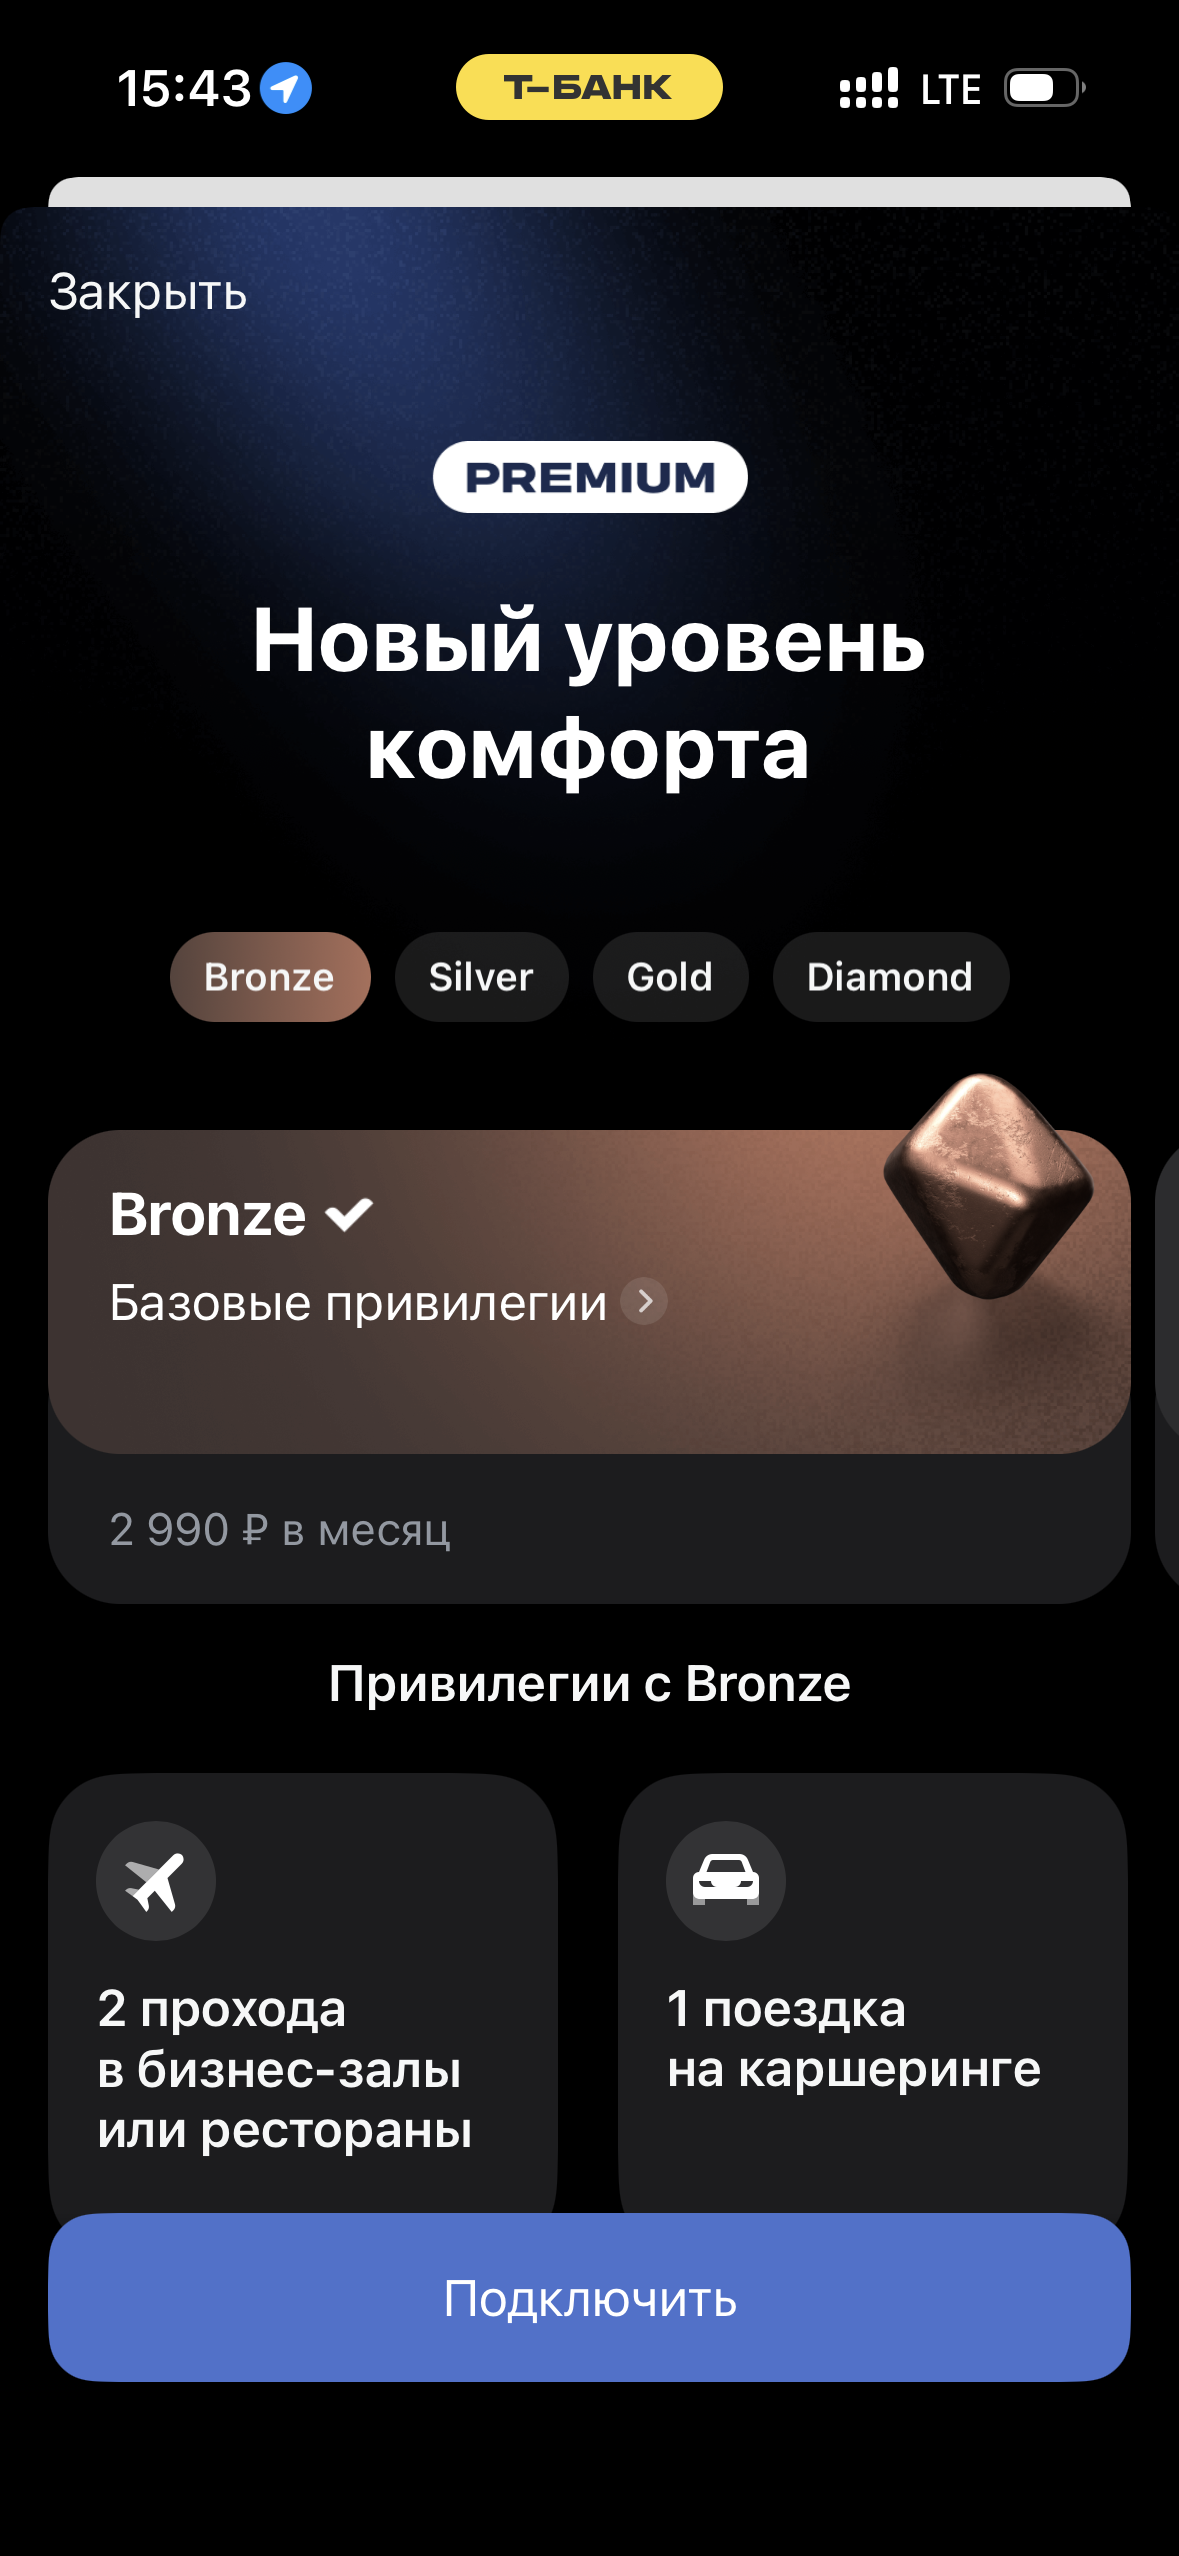
В 2026 году у большинства крупных банков по-прежнему есть премиальные тарифы, но условия у них заметно различаются. Я решил разобраться, какой премиум действительно даёт ценность, а где это скорее маркетинг с высокими требованиями.
Мы с женой были одержимы идеей финансовой безопасности. После прочтения нескольких книг по финансовой грамотности мы решили, что наша подушка безопасности должна составлять не 6, а 12 месячных бюджетов. Мы фанатично откладывали по 40% от каждой зарплаты, отказывая себе во всём: в путешествиях, в обновлении гардероба, в походах в рестораны, в качественных хобби. Наш счёт безопасности рос, но вместе с ним росла и тревога. Мы боялись потратить лишнюю копейку, каждую покупку обсуждали неделями...
Часто вижу здесь обсуждения конкретных вкладов или кредиток, но редко мы говорим о системном подходе. Решил собрать воедино базовые принципы финансовой грамотности. Этот пост это не про то, как «разбогатеть за день», а про то, как спать спокойно и не бояться завтрашнего дня. Если вы давно в теме — дополняйте в комментариях! Если только начинаете — этот чек-лист для вас.
Когда я начал работать фрилансером, я решил, что домашний офис - это топовое и бесплатное решение. Зачем платить 10-15 тысяч рублей в месяц за стол в шумном пространстве, если можно работать с ноутбуком на диване? Первые недели были райскими: свой кофе, можно в любой момент отвлечься на домашние дела. Однако очень скоро начались проблемы. Рабочий день растянулся с 8 до 12 часов, потому что границы между работой и отдыхом исчезли. Меня постоянно отвлекали домочадцы, мысли о невымытой посуде, пере...
Я увлеклась саморазвитием. Моя подписка на образовательные платформы напоминала коллекцию:
Деньги, размещенные на счетах и депозитах, не облагаются налогом.

Небольшая предыстория. Мы снимали квартиру на окраине города за 30 000 руб. в месяц. В центре аналогичная стоила 50 000. Казалось, мы экономим целых 20 000. Однако мы не учли транспортные расходы. Двое взрослых, работающих в разных концах центра, тратили на дорогу по 2,5 часа в день каждый. Проездные на месяц обходились в 5 000 руб. на двоих. Плюс неизбежные такси, когда опаздывали или уставали - ещё 3-4 тысячи. Питание тоже стало дороже: рядом не было нормальных магазинов, приходилось либо...
Умение управлять своими деньгами — это не просто полезный навык, а основа для спокойной и уверенной жизни. Оно позволяет избежать долговой ловушки, накопить на важные мечты и чувствовать себя защищённым. Если вы хотите взять финансы под контроль, начать стоит с простого, но фундаментального шага — учёта.