Как накопить на пенсию без банковского вклада? Альтернатива долгосрочного вклада
Президент Национальной ассоциации негосударственных пенсионных фондов Сергей Беляков заявил, что программа долгосрочных сбережений (ПДС) способна стать достойной альтернативой банковским депозитам, в том числе для формирования пенсионных накоплений. Об этом он сообщил 29 декабря в комментарии агентству «Прайм».
По его словам, ПДС включает ряд стимулов — государственное софинансирование и налоговые льготы, которые позволяют участникам получать более высокую доходность при длительном инвестировании. При этом суммарная прибыль по программе может оказаться выше, чем по классическим вкладам, при сопоставимом уровне надежности.
Беляков отметил, что средства участников ПДС защищены государством через Агентство по страхованию вкладов на сумму до 2,8 млн рублей. Кроме того, он указал на перспективность корпоративных пенсионных программ и индивидуальных пенсионных планов, которые дают возможность формировать дополнительные накопления с участием работодателя и за счет налоговых преимуществ.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

В эпоху снижения ставок многие ищут альтернативу обычным банковским вкладам. Как выбрать подходящий вариант, чтобы заработать без лишнего риска, рассказал агентству "Прайм" директор управления продаж и клиентского обслуживания ИК Fontvielle Руслан Спинка.
Экономику России в 2026 году ждёт слабый, но положительный рост на уровне около 1% в год при сохраняющейся высокой инфляции и жесткой денежно‑кредитной политике. При этом государство заметно усиливает социальную поддержку: с 2026 года повышаются пенсии, МРОТ и вводятся новые налоговые и денежные меры для семей с детьми.
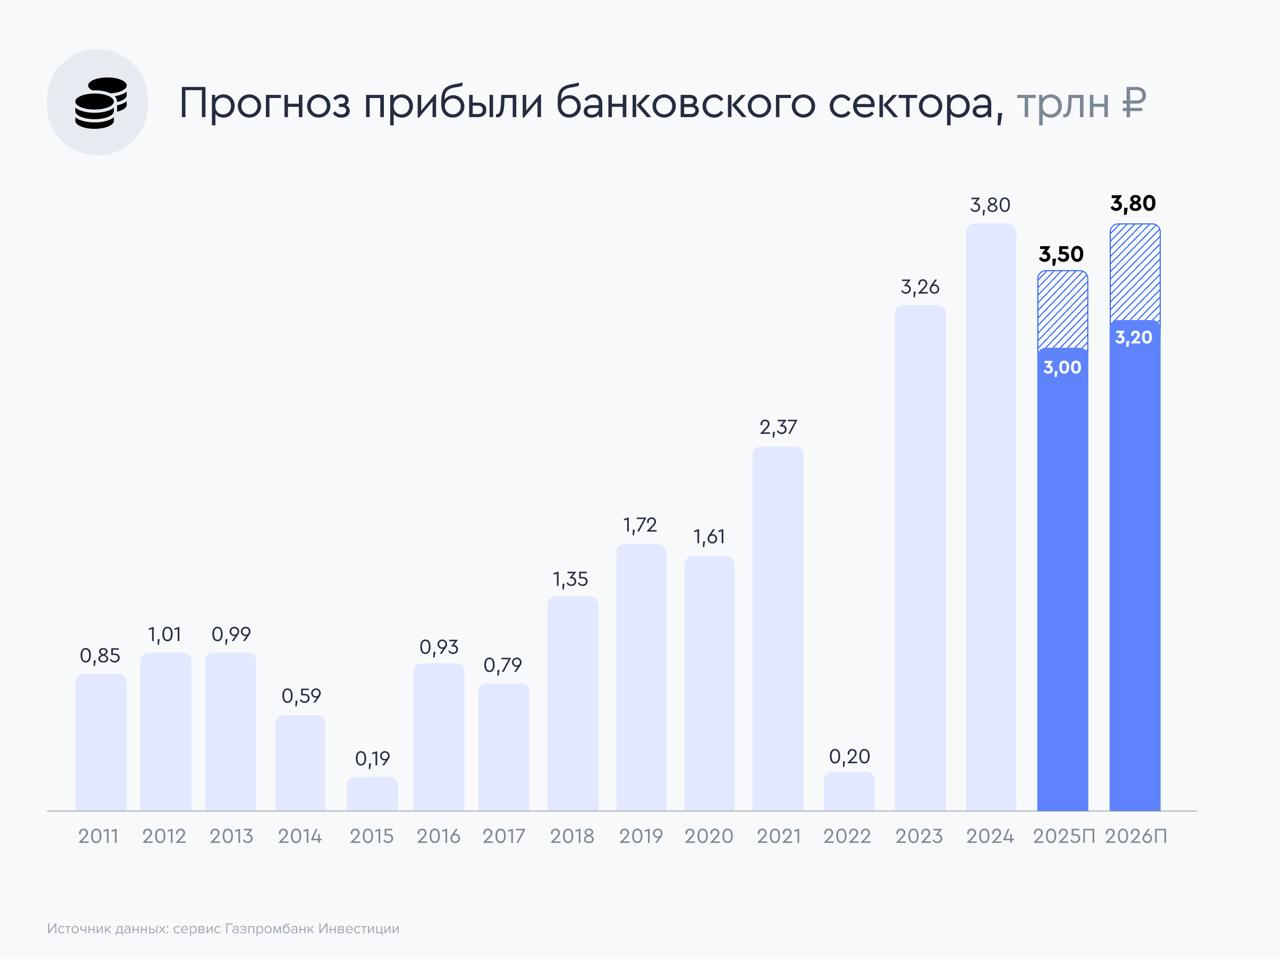
Банк России прогнозирует, что совокупная прибыль банковского сектора по итогам 2025 года составит порядка 3,5 трлн рублей. Об этом в интервью РБК рассказала заместитель председателя регулятора Ольга Полякова.
Слушайте, все эти заголовки про "глобальное замедление" и "тарифный апокалипсис Трампа" — это шум. Реальность проще и жёстче: мир растёт на 2.7–2.9% (прогнозы UNCTAD и Goldman Sachs), инфляция падает, энергия дешевеет, а AI наконец начинает тянуть экономику вверх, а не только хайпить в презентациях. Но для России 2026 — это год сбалансированного выживания, где ВВП даст +0.5–1.5%, инфляция опустится к 4–5%, а ключевая ставка ЦБ уйдёт ниже 10–12%. Без паники, без эйфории — просто факты.
2026 год ставит перед нашей экономикой и обществом интересные и сложные задачи. Сегодня мы наблюдаем уникальную ситуацию на рынке труда: уровень безработицы находится на рекордно низком уровне за последние два десятилетия. Это открывает новые перспективы как для работников, так и для работодателей, заставляя пересматривать привычные подходы к труду и управлению.
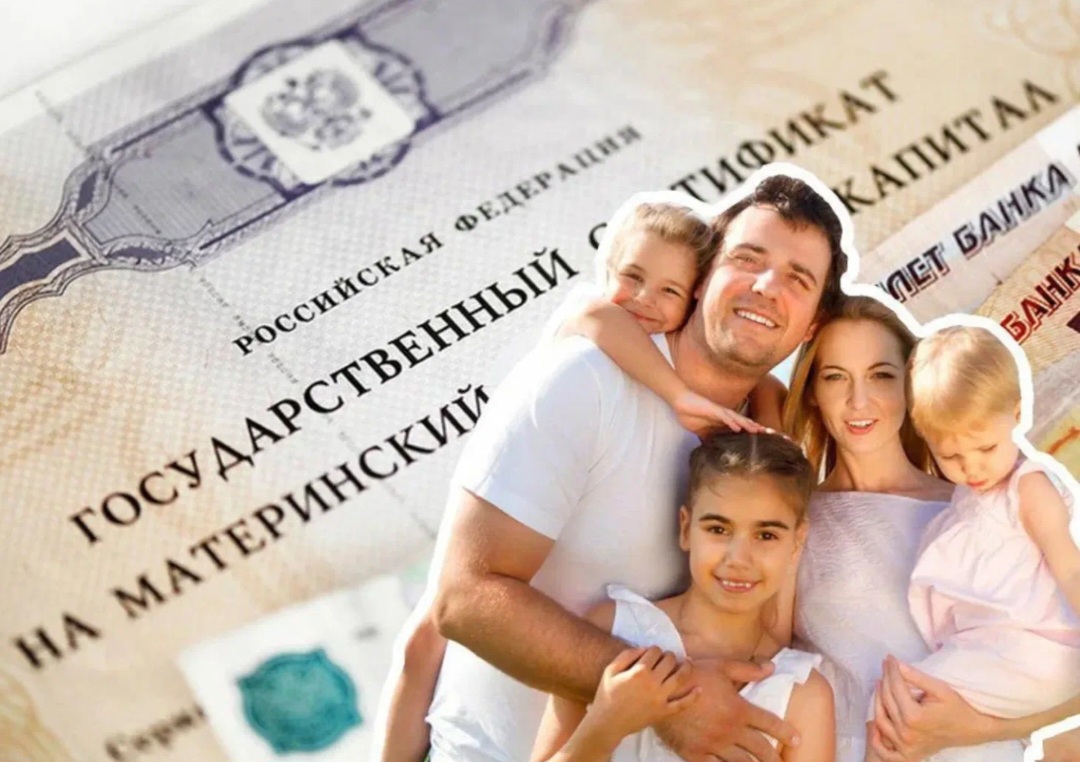
Индексация материнского капитала в России в 2026 году📅
Вчера были опубликованы итоги заседания Совета по стратегическому развитию, где Владимир Путин дал поручения на 2026 год. Лейтмотив: «восстановить экономический рост». Задача сама по себе понятная, но контекст и детали поручения заставляют задуматься.
С января 2026 года Сбербанк начал взимать ежемесячную комиссию в размере 150 рублей за обслуживание платёжных счетов, к которым не привязана банковская карта. Это нововведение затронет только тех клиентов, чьи счета существуют «сами по себе» — без активной карты, будь то дебетовая, зарплатная или пенсионная. При этом большинство пенсионеров, получающих выплаты на карту платёжной системы «Мир», автоматически остаются вне зоны действия новой комиссии: их счёт считается привязанным к карте, а...
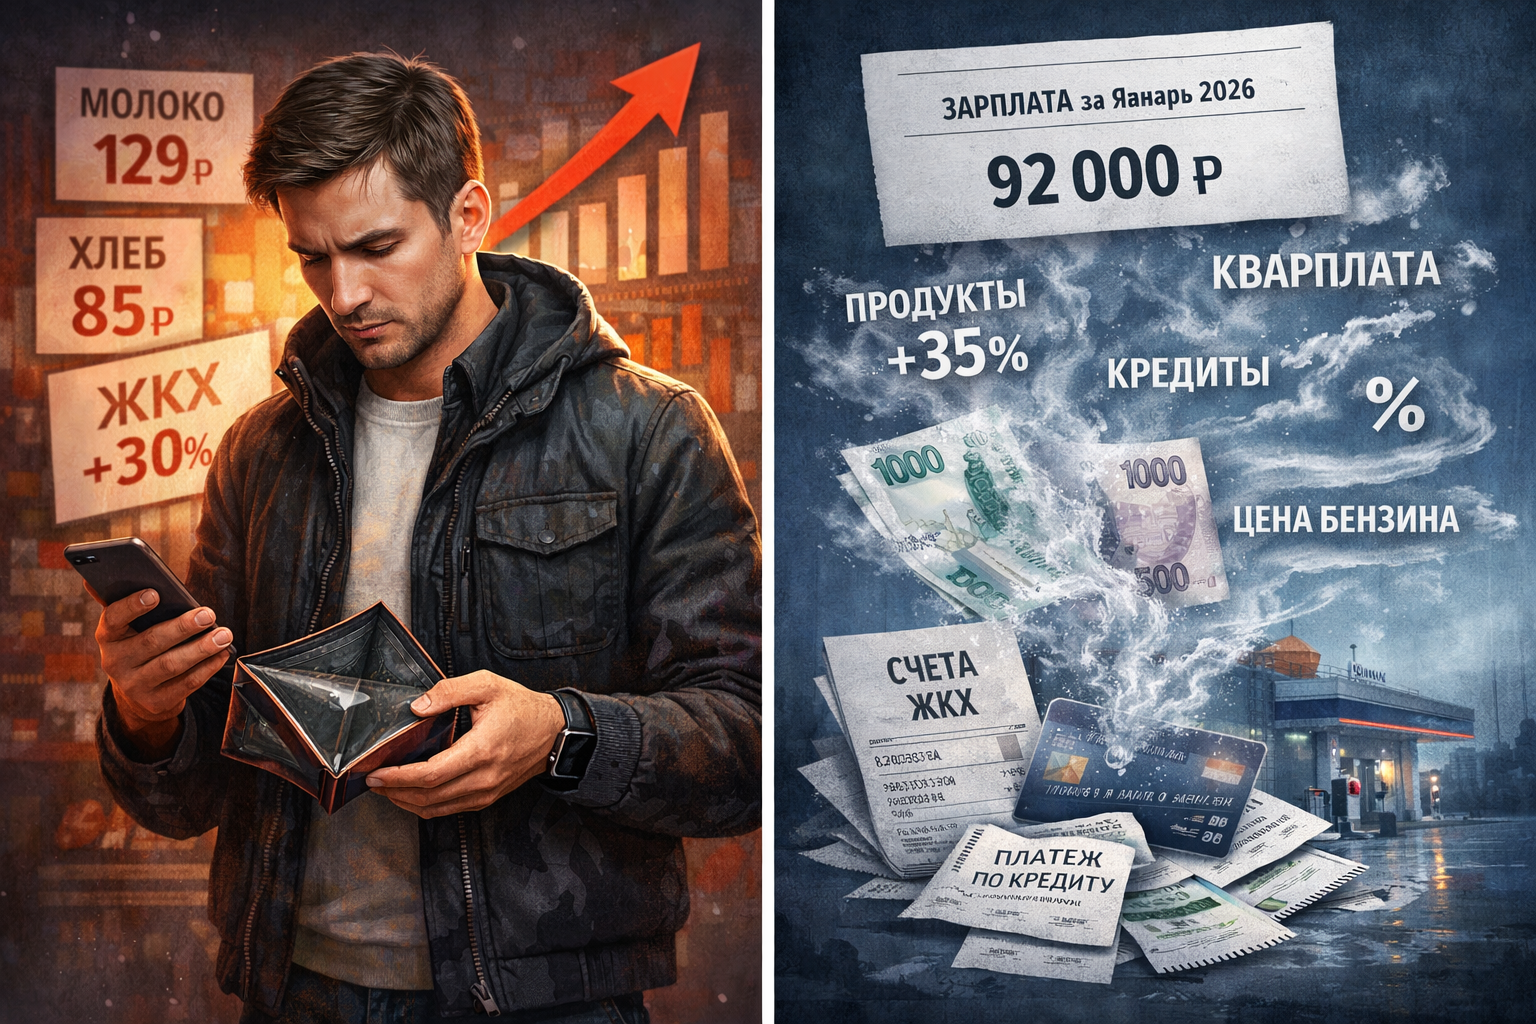
По статистике — всё отлично. Средняя зарплата растёт, отчёты говорят о «рекордных доходах», заголовки обещают светлое будущее. Но если открыть кошелёк — ощущение совсем другое.
Кредитные карты стали неотъемлемой частью финансовой жизни многих людей. Они предлагают удобство, бонусы и защиту покупок, но при неправильном использовании могут привести к долгам. В этой статье разберем плюсы и минусы кредиток, а также ключевые правила, чтобы тратить деньги эффективно и не попасть в ловушку переплат. Главное правило: используйте карту как инструмент, а не как бесплатные деньги.