




Почему в некоторых магазинах на кассе просят оплатить по QR- коду?
Заметила, что в некоторых магазинах, аптеках настойчиво предлагают оплату по QR-коду.
Все дело в том, что при оплате картой банки берут с бизнеса 1,5-2,5 % от каждого чека.
Допустим, если вы заплатили 3000 рублей за какой то товар, то магазин получит только 2940 рублей, 60 рублей - это комиссия, которая уходит банкам и платёжным системам.
Из этой комиссии, условно, вы получаете потом кэшбек, если у вашего банка есть программа лояльности.
Если оплачивать по QR-коду, то платеж обычно проходит через систему быстрых платежей (СБП), где нет межбанковских посредников. Поэтому комиссия в этом случае получается 0,4 - 0,7%.
Правда, в этом случае кэшбека не будет при оплате по QR-коду, если только банк не установил иные правила начисления кэшбека.
Например, Озон Банк мне недавно предложил акцию 2% кэшбека именно при условии оплаты по QR - коду(максимальный кэшбек по этой акции за месяц был 500 рублей).
Ещё, Яндекс Пэй начисляет кэшбек баллами Плюса при оплате по QR - коду, но только если вы используете именно сервис Яндекс Пэй(приложение) и подключена подписка Яндекс Плюс.
Так что, если вас в магазине спрашивают, как будете платить(предлагая оплату по QR-коду), подумайте, чего вам хочется больше: получить кэшбек или чтобы бизнес сэкономил на комиссиях.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

Пытался разобраться для себя и для вас!😋
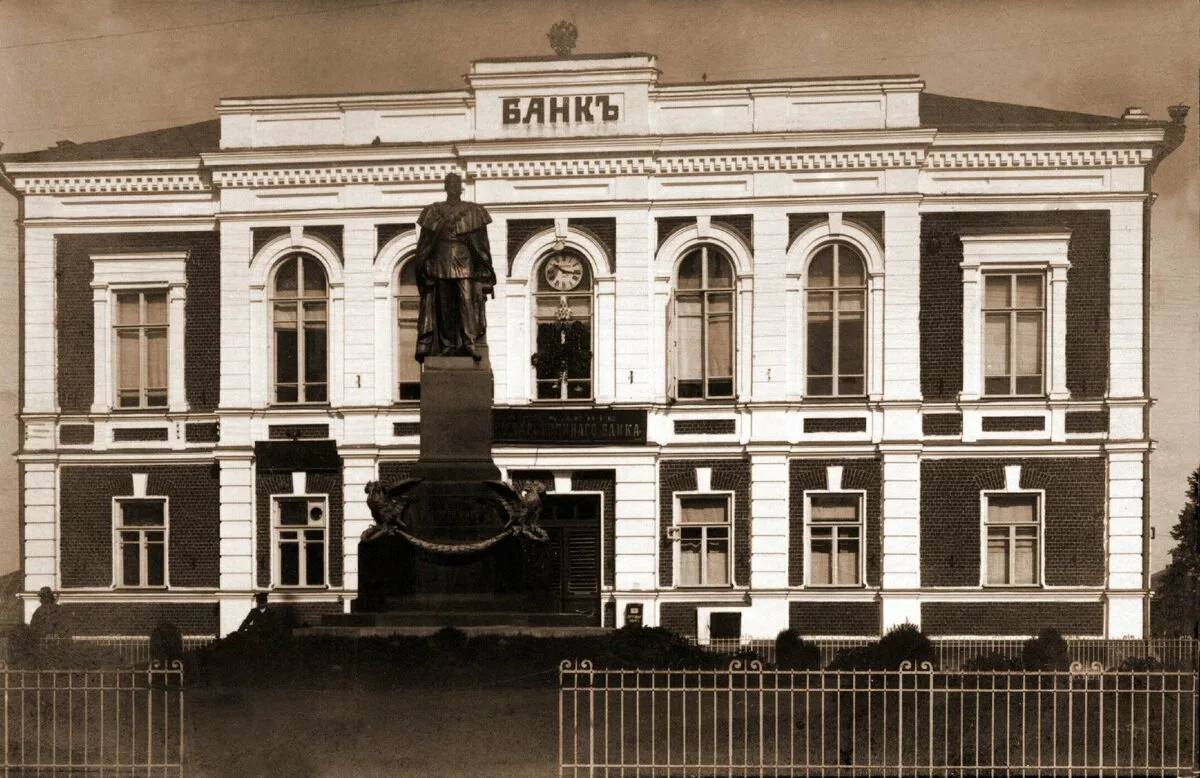
Санкт-Петербург, зима 1754 года. Воздух в кабинете вице-канцлера Михаила Илларионовича Воронцова был густым — не от морозного тумана с Невы, а от напряжения. Перед ним лежал указ Императрицы Елизаветы Петровны, подписанный ею 27 февраля: «Учредить Государственный Заёмный Банк». Бумага пахла властью, надеждой и… абсолютной неизвестностью.
Аукцион по продаже АО «ДМЕ холдинг», в состав которого входят активы аэропорта Домодедово, а также ряд компаний, обеспечивающих его деятельность, состоится 20 января 2026 года. Соответствующая информация опубликована в уведомлении о проведении торгов.
Помните старый развод, когда звонили и хриплым голосом просили денег «отмазаться от полиции»? Это прошлый век.
Сейчас мошенники используют ИИ. Им достаточно 15 секунд вашего голоса из «Голосового» в Telegram или Сторис в соцсетях, чтобы сгенерировать любую фразу вашей интонацией.
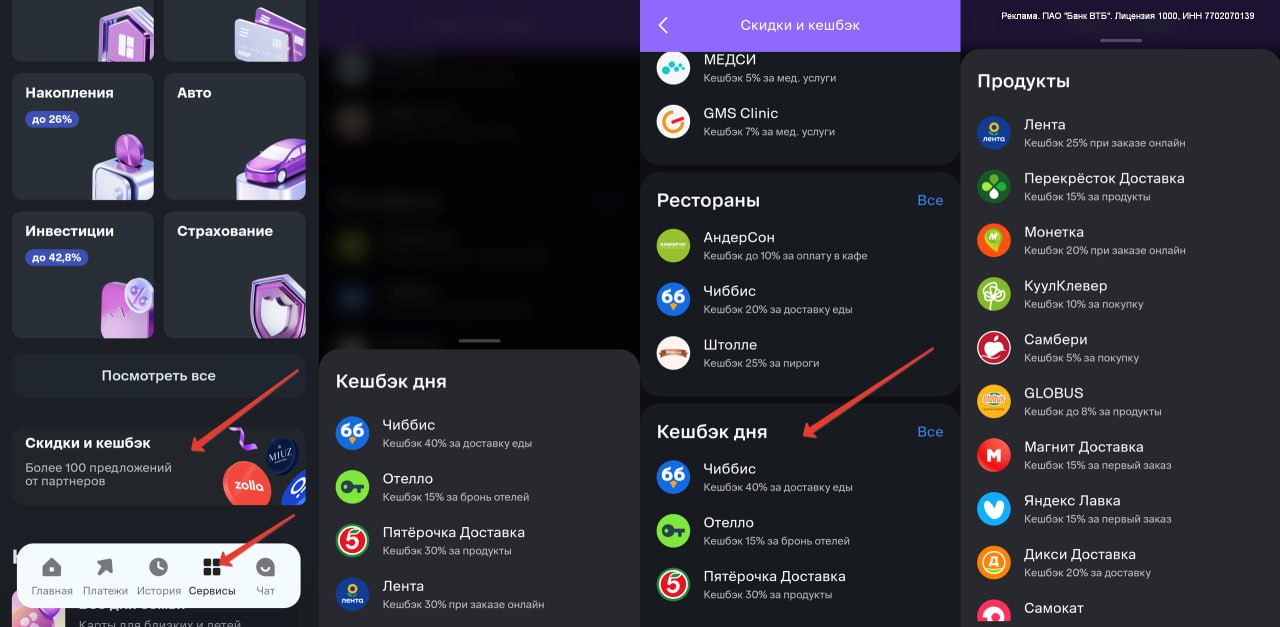
ВТБ запустил «кэшбэк дня» и предложения от партнёров — по логике они работают так же, как в Т-Банке.
«Купи сейчас — плати потом!» — кричат баннеры на каждом шагу. Мы привыкли, что новый iPhone, отпуск в Турции или даже обычный пылесос можно взять в рассрочку за «всего лишь 2000 рублей в месяц». Кажется, что это копейки, но именно так начинается финансовое рабство.
Банки постоянно предупреждают, но люди продолжают терять деньги. Почему? Потому что мошенники бьют по двум эмоциям: СТРАХ и ЖАДНОСТЬ. 😨

- Какова ставка по вкладу и возможна ли капитализация? Важно понять, как именно начисляются проценты: будет ли происходить их добавление к сумме вклада (капитализация), что увеличит вашу доходность.
- Есть ли возможность досрочного снятия и как это повлияет на проценты? Если потребуется снять деньги раньше срока, стоит знать, потеряете ли вы часть процентов или условия изменятся.
- Автопролонгация вклада — как она работает? Узнайте, автоматически ли вклад продлевается, и на каких...
Советую , потенциальному вкладчику , предварительно САМОМУ изучить вопрос , по вкладу . И если , возникнут вопросы , нюансы и тонкости по толкованию , обратится к сотруднику банка. Это позволит избежать ПОПАДАЛО из- за ошибочной консультации иди, вообще открытия вклада со страховыми продуктами и прочим. Таких ситуаций , к сожалению , судя по отзывам немало.
Навязанные услуги — одна из самых частых причин лишних расходов и увеличения стоимости товара. Обычно о них узнают уже после оплаты, когда кажется, что разбираться поздно. На практике во многих ситуациях деньги можно вернуть, если понимать, где проходит граница между добровольной услугой и навязыванием.
