Почему деньги исчезают незаметно - и мы этого не сразу замечаем
Долгое время я была уверена, что финансовая ситуация у меня под контролем. Я не совершаю крупных спонтанных покупок, заранее думаю о больших расходах, не живу в кредит. Но при этом к концу месяца всё равно ловлю себя на одном и том же ощущении: денег осталось меньше, чем планировала.
Со временем стало ясно - дело совсем не в серьёзных тратах. Проблема оказалась в мелких расходах, которые легко игнорировать. Они не пугают по отдельности, не выглядят значимыми и поэтому почти не фиксируются в голове. Но именно они постепенно «съедают» бюджет.
В первую очередь я обратила внимание на еду вне дома. Кофе по дороге, быстрый перекус, доставка или еда навынос, когда нет сил или времени готовить. Каждая покупка кажется пустяком, но если собрать их в одну сумму за месяц, результат неожиданно удивляет. Самое коварное - такие траты редко запоминаются.
Второй момент - подписки. Музыкальные сервисы, кино, приложения, дополнительные функции. Почти все они стоят недорого, поэтому легко подключаются «на пробу». Со временем их становится больше, а привычка проверять списания так и не появляется. В итоге деньги уходят регулярно, даже если сервисами почти не пользуешься.
Отдельную роль играют импульсивные покупки. Что-то попалось в ленте, что-то понравилось на маркетплейсе, что-то взяла «пока скидка». В момент покупки кажется, что решение логичное и выгодное. Но когда таких покупок много, они перестают быть безобидными.
Есть и менее очевидные траты - комиссии, платные доставки, дополнительные услуги, автоматические опции. Мы редко задумываемся о них, потому что суммы небольшие. Но именно из них и складывается та самая разница между ожидаемым и реальным остатком на счёте.
Когда я начала замечать эти моменты, многое встало на свои места. Я не стала запрещать себе всё подряд или резко экономить. Вместо этого я начала чаще останавливаться и спрашивать себя: это действительно нужно сейчас или просто привычка?
Полностью убрать такие расходы невозможно, да и не нужно. Но понимание того, куда уходят деньги, сильно меняет отношение к финансам. Исчезает ощущение хаоса, и цифры в конце месяца перестают удивлять.
А какие мелкие траты вы замечали у себя - те, что выглядят пустяком, но на деле ощутимо влияют на бюджет?
Источник по концепции микротрат и «эффекту латте»: 📌 Эффект «латте» - финансовый концепт, показывающий, как мелкие ежедневные расходы могут существенно повлиять на ваш бюджет и сбережения со временем - подробно описан на Википедии: https://ru.wikipedia.org/wiki/Эффект_латте

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

Китай в 2025 году почти вдвое сократил импорт сладостей из России - он достиг минимума за восемь лет.
Прочитал где то на просторах интернета, Центральный Банк России планирует сокращение коммерческих организаций, далее Банков, для полного контроля финансовых потоков в России, при этом планирует оставить 70% Государственных Банков и 30% частных.
Есть несколько проверенных способов увеличить доход — выбирайте подходящие с учётом ваших ресурсов, навыков и готовности к рискам.
Финансовая грамотность — ключ к стабильности и уверенности в завтрашнем дне. Даже небольшие изменения в привычках могут существенно улучшить ваше материальное положение.
Звезды шепчут о деньгах... Проверь свой знак и напиши в комменты: "Сбылось!"
♈ Овен: Неожиданный приток — бабушкин перевод или лотерея? Деньги сыплются как манна!
♉ Телец: Стабильный флоу, траты не кусают. Пожелание: наслаждайся уютом без забот.
♊ Близнецы: Двойная удача — два чека вернутся. Хаос в плюс!
♋ Рак: Интуиция приведет к находке в кармане. Богатство из прошлого!
♌ Лев: Королевский бонус — премия или подарок. Сияй ярче!
♍ Дева: Точные расчеты окупятся. Звезды хвалят твою точность!
♎ В...
Большинство инвесторов начинают с хаотичных покупок «горячих» активов. Проектный подход превращает это в возведение здания по чертежу, где каждый инструмент имеет свою несущую функцию.
Цель обычного резервного фонда — пережить бурю. Цель проекта «Антихрупкость» — стать сильнее после нее. Это проект по созданию многоуровневой финансовой обороны, которая не только защищает, но и дает возможности.

Приятный бонус за покупку риса бренда "Увелка" по карте "Халва" от "Совкомбанка".
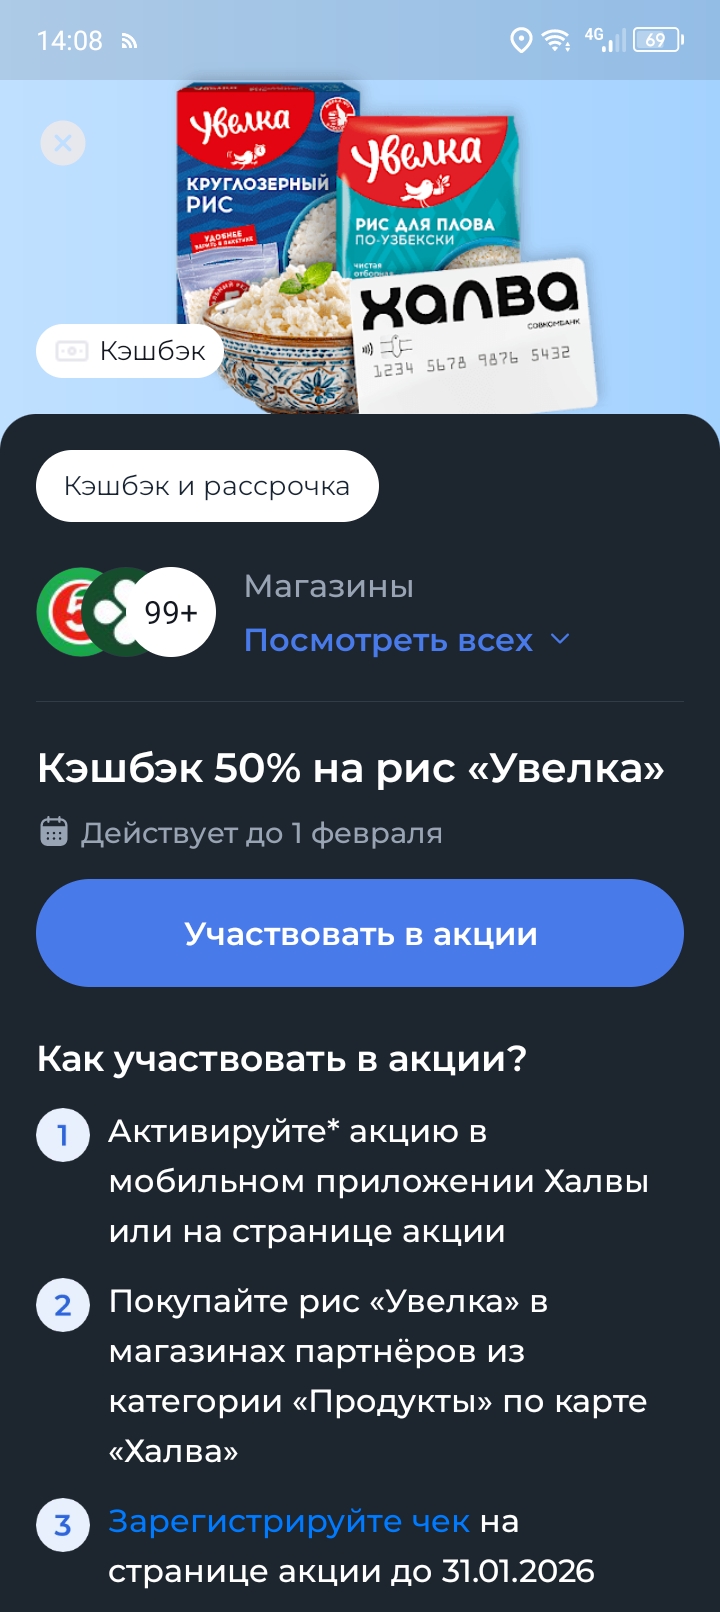
Как полезно вовремя заходить в приложение каждого банка и ловить выгоду. Я желаю вам успехов
Управление личными финансами часто похоже на тушение случайных пожаров. Проектный подход превращает этот хаос в строительство устойчивой системы. Инициируйте проект «Финансовый аудит 2.0» — не просто учет, а глубокая ревизия с целью перераспределения ресурсов.
Внезапная потеря основного дохода — не просто неприятное событие, это форс-мажор, который угрожает устойчивости всей личной финансовой системы. Особенно если на плечах лежат обязательства: ипотека, автокредит, долги по картам. Стандартная реакция — паника, распыление резервов на точечные платежи, залезание в новые кредиты — ведёт лишь к сползанию в долговую яму.