


Как вернуть деньги за обучение в автошколе
Если человек оплачивал обучение в автошколе за себя или близких родственников, он вправе вернуть часть расходов через налоговый вычет. В 2026 году его можно оформить за 2023–2025 годы. Для этого необходимо официально работать и уплачивать НДФЛ, а у автошколы должна быть действующая лицензия на образовательную деятельность.

Налоговый вычет предоставляется за обучение:
- самого налогоплательщика;
- супруга или супруги (по расходам, понесённым с 1 января 2024 года);
- детей до 24 лет при очной форме обучения;
- братьев и сестер до 24 лет при очном обучении.
Вычет относится к социальным. Размер возврата составляет от 13 до 22 % от установленной максимальной суммы расходов.
Лимиты по расходам:
за 2023 год:
- до 50 тыс. рублей — за обучение детей;
- до 120 тыс. рублей — за себя, братьев и сестер.
за 2024 и 2025 годы:
- до 110 тыс. рублей — за детей;
- до 150 тыс. рублей — за себя, супруга, братьев и сестер.
Например, за обучение в 2025 году можно вернуть от 19 500 до 33 000 рублей, а за обучение ребенка — от 14 300 до 24 200 рублей.
Для расходов за 2024–2025 годы достаточно справки об оплате обучения.
За 2023 год дополнительно потребуются договор и лицензия автошколы. При оформлении вычета за детей также нужны справка об очной форме обучения и документы, подтверждающие родство и возраст.
Документы подаются в налоговую инспекцию вместе с декларацией 3-НДФЛ — лично или онлайн. Кроме того, вычет можно получить через работодателя, предварительно подтвердив право на него в ФНС.
Также с 2026 года расширяются налоговые льготы за занятия спортом.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

В обществе часто звучит два полярных мнения: «Кредиты — зло, кабала и путь к бедности» и «Кредиты — это норма жизни, без них ничего не купишь». Истина, как всегда, где-то посередине. Потому что кредит — это не добро и не зло. Это инструмент. Как молоток. Можно построить дом, а можно разбить себе пальцы. Всё зависит от того, зачем, как и на что вы его применяете.
Когда речь заходит о сохранении денег, первое, что приходит в голову большинству — банковский вклад. Надёжно, знакомо, «как у всех». Но давайте посмотрим на него под другим углом. Вклад — это не способ разбогатеть. И даже не лучший способ сохранить деньги в долгосрочной перспективе. Это — страховочная сетка и тайм-аут.
Говорят, что инвестиции — это способ заставить деньги работать. Но давайте зададимся вопросом: ради какой работы? Ради того, чтобы на экране приложения росла абстрактная цифра? Чтобы когда-нибудь, лет через двадцать, стать «богатым»? Это скучно и далеко.
Есть экономика цифр: ВВП, инфляция, ключевая ставка, биржевые индексы. За ними следят министры, аналитики и алгоритмы. А есть экономика запахов. Экономика свежего хлеба, который только что вынули из печи в шести утра в булочной на углу.
Банковские продукты – это краеугольные камни современной финансовой жизни, многогранные инструменты, которые пронизывают каждый аспект нашего бытия, от микротранзакций до макропланирования.
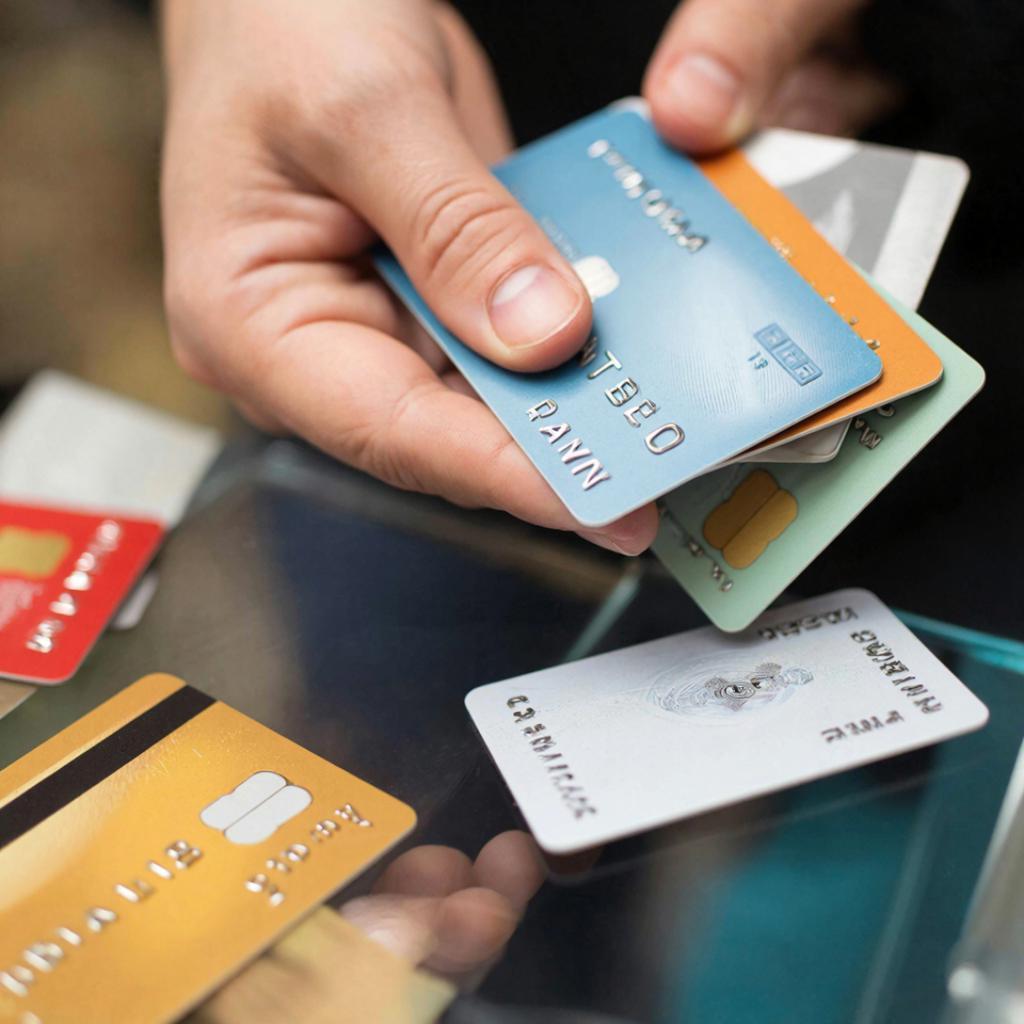
Давайте сначала поговорим о том, почему же выгодно иметь карты разных банковСегодня банковские продукты становятся всё разнообразнее, предлагая клиентам разные способы экономии денег и возврата части потраченных средств обратно на счёт. Одним из популярных инструментов является кэшбэк — возврат процента от суммы покупок. Однако многие держатели банковских карт упускают выгоду, пользуясь картой лишь одного банка. Рассмотрим подробнее преимущества наличия карт сразу нескольких банков 📌 Разнообраз...
Рынок банковских услуг формируется конкурентными предложениями разных организаций банковской системы и спросом клиентов.
Все мы знаем про реинвест и сложный процент. Думаю, ничего лучше ещё не придумали для преумножения дохода. Эти способы доступны всем, но, к сожалению, не всеми используются. И первой причиной неиспользования является недооценивание данных методов. А вторая причина уже следствие первой - наша забывчивость.
Решила в просторах интернета почитать отзывы о разных банках и выяснить какому банку люди отдают своё предпочтение больше. Выбрала три банка, более мне известных Сбер, Альфа и Озон банки-по ним и искала отзывы и вот, что у меня получилось:приятные сотрудники, как в чате, так и офисах. Чат работает днём и ночью(отвечают даже на дурацкие вопросы) -такое мнение о двух выбранных банках(кроме Сбера).
Многие уверены, что финансовое благополучие напрямую зависит от уровня дохода. Однако на практике можно встретить людей с высокими зарплатами, которые живут от аванса до аванса, и тех, кто с умеренным доходом стабильно накапливает капитал. В чём реальная причина этого парадокса и какие финансовые привычки действительно определяют, станет ли человек богатым со временем?