Мой опыт использования вклада и накопительного счета: что лучше.
В своё время я открывала вклад в банке. А также - накопительный счёт. И в этом посте я поделюсь своим опытом использования этих двух банковских продуктов.
Итак, начнём со вклада.
Вклад я делала в Почта банке. Всё оформляется очень просто и быстро - в банковском приложении в телефоне. Положила на него ту сумму, без которой запросто смогу обходиться в своей повседневной жизни. Деньги пожила на 3 месяца. И эту сумму нельзя было снимать в эти 3 месяца.
Через 3 месяца мне пришли мои проценты по вкладу. Всё было так, как я и ожидала. Никаких трудностей и проблем не было ни с чем.
А теперь расскажу про накопительный счёт.
Сначала я открыла его также в Почта банке. Открывала в приложении банка в телефоне. Отличие накопительного счета от вклада - это то, что деньги с накопительного счёта можно снимать. А также можно пополнять счёт. Но делать это нужно с умом, чтобы сохранить свои высокие проценты на счёте.
На данный момент я имею опыт открытия накопительного счёта в 3 банках - в Почта банке, в ВТБ, а также в Альфа-банке. И везде была повышенная ставка в первые 2 месяца для новых клиентов. Например, в Альфа-банке она у меня сейчас 16%. И деньги положены на минимальный остаток.
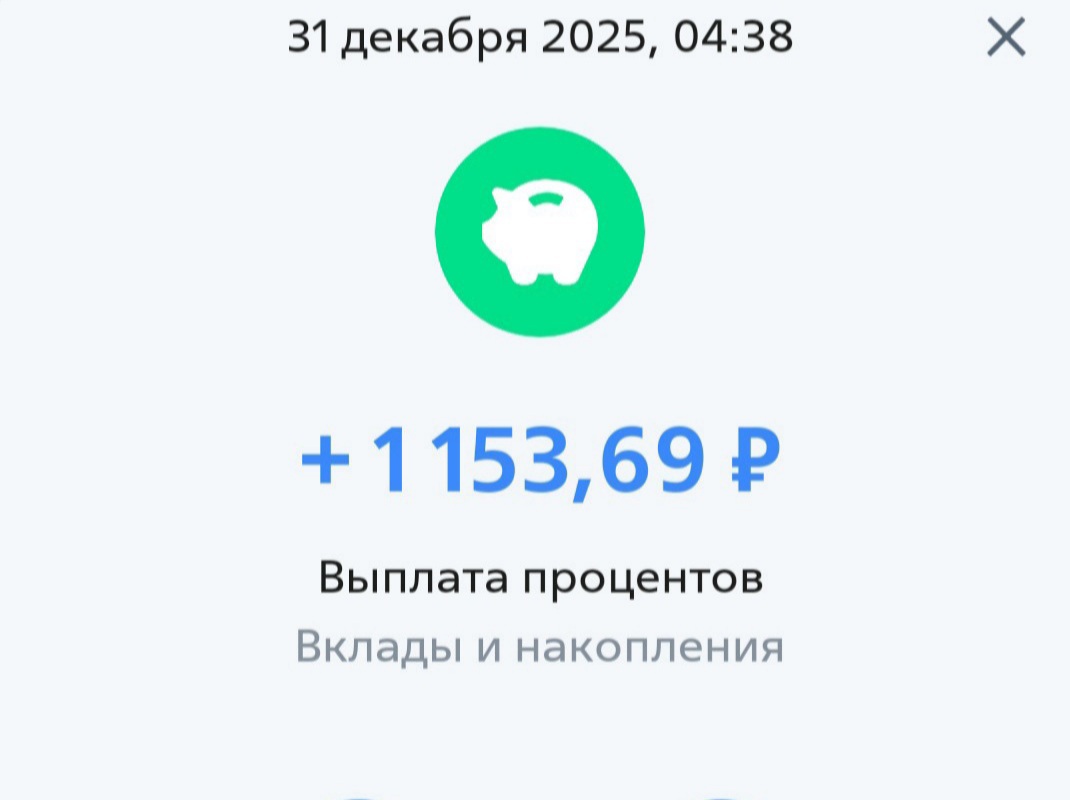
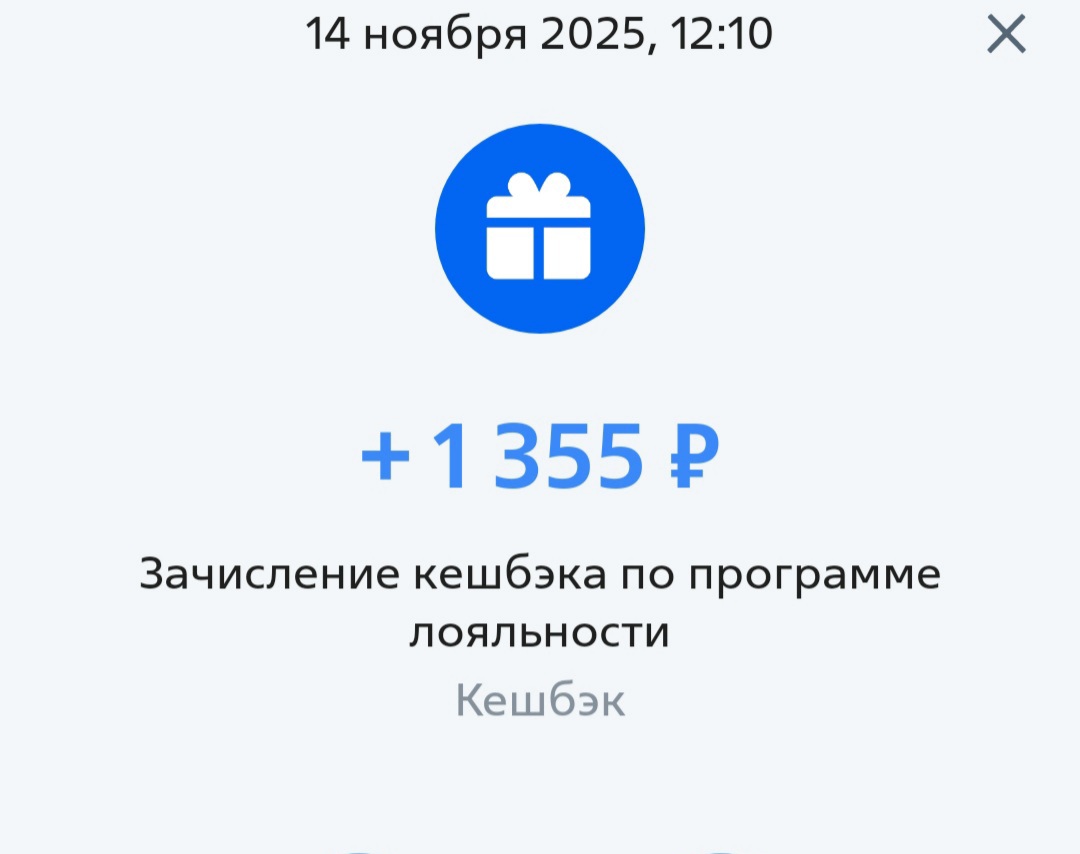
А теперь главный вопрос - сколько я на этом зарабатываю? Вот пример на скриншоте одной выплаты с накопительного счета в ВТБ.
Выводы, которые я сделала по двум банковским продуктам - вклад и накопительный счет:
- Чем большая сумма у вас на вкладе или на накопительном счёте, тем больший у вас доход. Это простая математика и думаю, всем очевидно.
- Вклад больше подходит в том случае, если вы точно уверены, что запросто сможете обходиться без этой суммы в своей повседневной жизни. Потому что снимать деньги со вклада, пока они на нём лежат, нельзя.
- Если чувствуете, что вам нужна подстраховка в жизни и может потребоваться срочно какая-то весомая сумма, то выгоднее открывать накопительный счёт. Потому что деньги с него можно снять в любой момент. Но определённую небольшую сумму на нём всё же лучше оставить. Например, 1000 рублей.
- Лично я сейчас активно пользуюсь именно накопительным счётом. Сначала открыла счёт в одном банке и воспользовалась повышенной приветственной ставкой на минимальный остаток. Потом - тоже самое сделала в другом банке. А потом - в третьем. В итоге везде заработала)
- Как подсчитать, что финансово более выгодно вам? В банковском приложении посмотрите, какие проценты банк предлагает по вкладу, а какие - по накопительному счёту. А теперь с помощью калькулятора посчитайте свой доход за месяц по вкладу и по накопительному счету.
- Очень важны не только те суммы, которые вы получите в результате использования вклада и/или накопительного счёта, но и ваши обстоятельства в жизни. Если знаете, например, что вам может срочно потребоваться серьёзная сумма на лечение, то учитывайте и это.
- А вообще, что вклад, что накопительный счёт - это хорошие инструменты для накоплений.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Раньше меня сбивали с толку банковские проценты. Теперь я действую по чёткому алгоритму.
Шаг 1. Определяю, зачем мне деньгиСамый важный вопрос: понадобятся ли эти средства неожиданно? Если да — мне нужен не вклад, а накопительный счёт. Он для повседневной подушки. Если деньги гарантированно не пригодятся определённое время — тогда смотрю вклады.
Шаг 2. Сравниваю реальную выгоду, а не цифры в рекламеЯ беру похожие предложения. Скажем, 300 000 рублей на 1 год.
Вариант 1: 8% годовых, проценты...
Новикомбанк изменяет условия тарифов по своей линейке вкладов с 10.12.2026г , в сторону снижения ставок. Из интересного: вклад,, Комфорт,, с возможностью снижения средств. Ставки в ₽ и в валюте. Для крупных клиентов вклад ,, Комфорт Премиум,,.
Несколько месяцев назад я задумался, как сделать так, чтобы мои деньги работали каждый день — а не просто лежали на карте под ноль процентов. Тогда я открыл счёт с ежедневным доходом в Озон банке. Этот продукт привлёк меня простотой, гибкостью и ежедневным начислением процентов — без сложных условий и ограничений по сумме.
Думаю, у многих здесь собравшихся людей есть какая-либо финансовая цель. То, на что они хотят накопить. Такая цель есть у меня. И в этом посте я расскажу, как я коплю на обычную, вполне понятную и осязаемую цель - стоматологическое лечение.
У меня сложилась неприятная ситуация с Газпромбанком. Положила на накопительный счет около 500 тыс. руб. 1 числа. Предварительно проконсультировалась с оператором, сказали, что ""можно" Однако по истечении месяца не было начислено процентов. Выяснила, надо было деньги положить в последний день месяца до 00.00.
Количество регионов со средней пенсией более 30 тыс. рублей среди неработающих пенсионеров выросло в России за год почти вдвое, до 11.
Спрос на иностранную валюту будет низким, новостной фон давит на нефтяные цены, инвесторы проявят осторожность перед заседанием Банка России по ключевой ставке.
💳Кредитка ВТБ может оказаться без льготного периода.
Экономика России в 2026 годувходит в фазу замедленного роста (ожидается прирост ВВП на уровне 0,5–1,3%) на фоне исчерпания производственных мощностей, дефицита кадров и жесткой денежно-кредитной политики. Основными трендами станут умеренное снижение инфляции (до 4-5%), высокая налоговая нагрузка, приоритет оборонного сектора и постепенная адаптация к новым логистическим условиям.Основные ожидания от экономики в 2026 году:
В мире изобилия банковских услуг могу отметить несколько организаций, которые несмотря на сложные условия конкуренции входят в мой топчик уже более полугода, а некоторые даже четвёртый год.