


Вклады при 16%: кто реально заработал, а кто ушел в минус?
Всем привет. Сижу, перебираю свои накопления за год и поймал себя на мысли: все эти хайпы про «выгодные вклады» — палка о двух концах.
Да, сейчас ставки по депозитам зашкаливают. Банки дают 15-17% годовых, глаза горят, хочется закинуть всё, что есть. Но давайте честно: инфляция в этом году съедает примерно столько же. Официально 7-8%, а по факту на продукты/коммуналку — все 12-14%.
Получается классика: номинально ты плюсуешь 40-50 тысяч в месяц с депозита, реально — твоя покупательная способность почти не меняется. Просто стоишь на месте, а не летишь вниз.
Плюс есть два момента, о которых молчат:
- Налог на проценты. Если вклад больше 1 млн (или набежало процентов на сумму сверх лимита — сейчас порог ~90-100к прибыли в год), 13% государству уйдет. Это снижает реальную доходность на 1-2%.
- Риск досрочки. Чуть что — теряешь все намалёванные проценты. Поэтому берите вклады с возможностью снятия без потери тела, даже если ставка чуть ниже.
Мой вывод за 2024-2025: вклад — это не про разбогатеть. Это про защиту от спонтанных трат и психологический комфорт. Подушка в 6 месяцев на депозите норм, а дальше лучше смотреть в облигации или фонды, если терпите риски.
А вы как считаете? Реально сейчас что-то заработать на вкладах или только имитируем бурную деятельность?


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


В прошлом году я поделилась своей историей о том, как накопительный счет оказался выгоднее вклада благодаря возможности ежемесячного пополнения. Но прошло время, и ключевая ставка ЦБ изменилась — а вслед за ней и ставки по банковским продуктам.
Большинство россиян используют одну-две банковские карты и радуются кэшбэку 1–5%. Но есть инструмент, которым пользуются только продвинутые держатели: виртуальные карты разных банков. Они позволяют «разделять» траты, обходить ограничения по категориям, получать повышенный возврат и защищать основные счета.
Тренд на «съедобный» кэшбэк: Зачем это банкам?
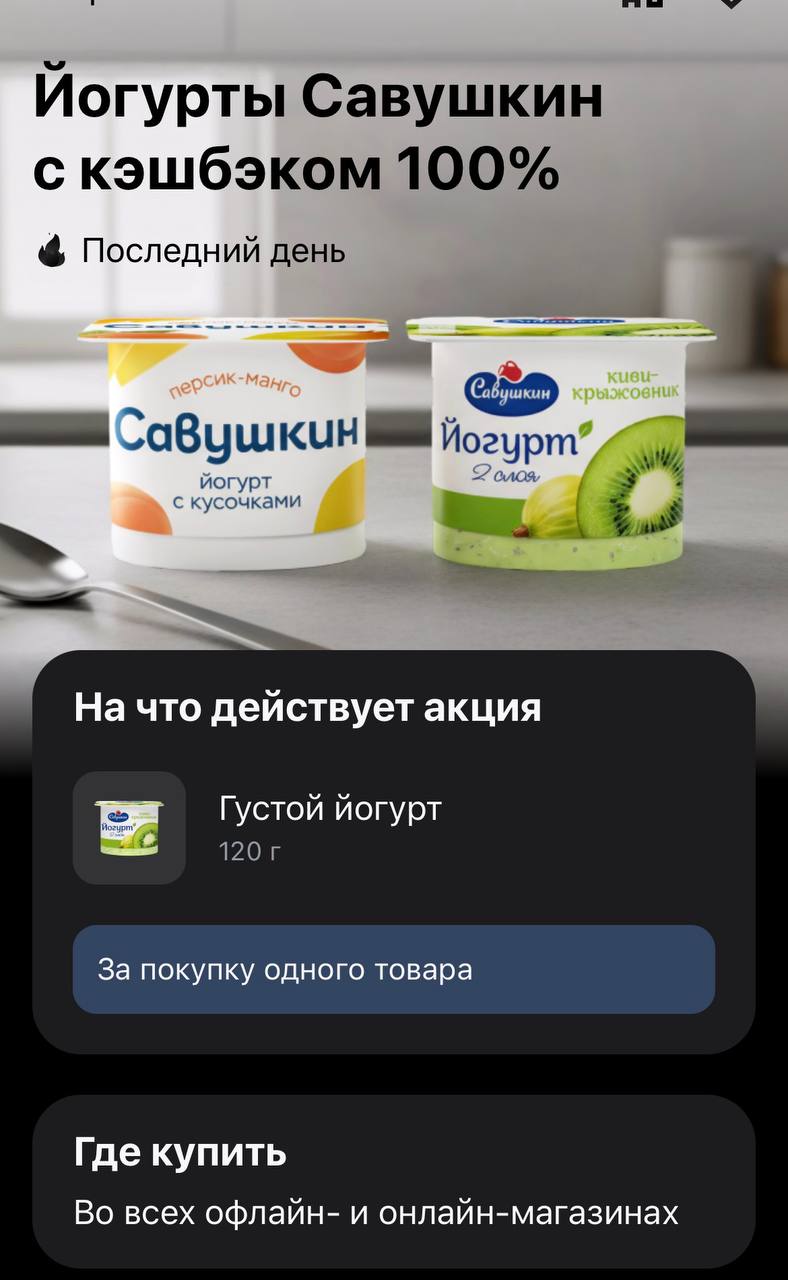
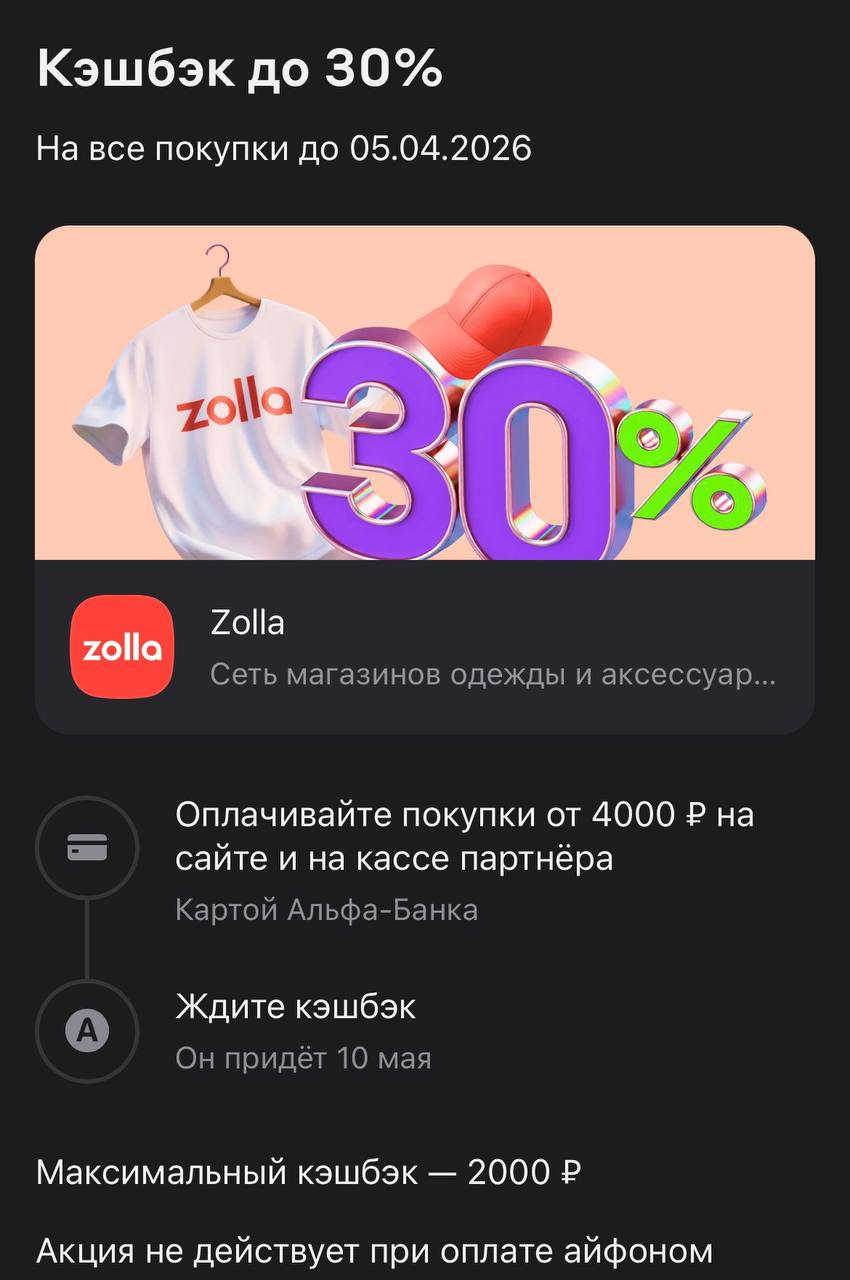
Весенний шопинг за счет банка
Почему за этим стоит следить?
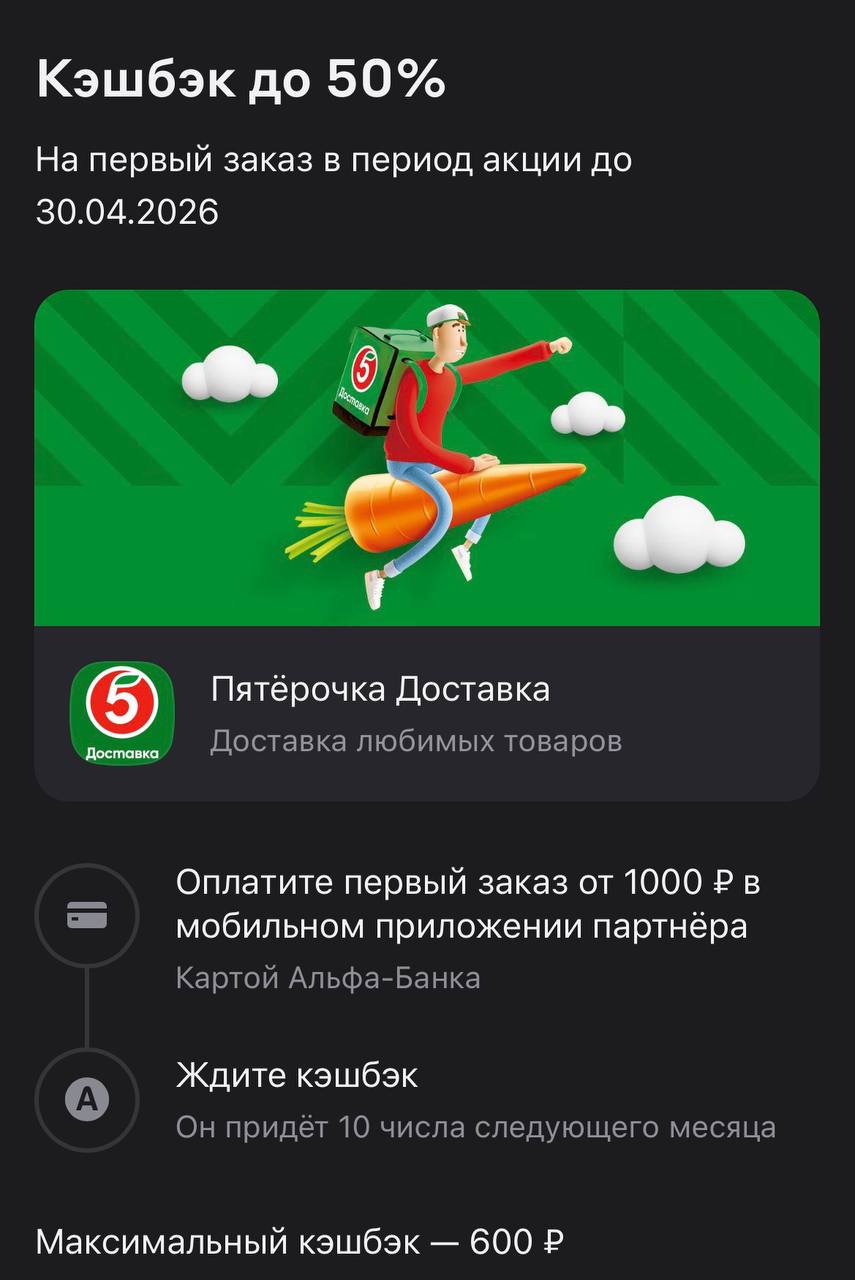
В последнее время банковский сектор перенасыщен предложениями с кэшбэками и процентами на остаток, и выделиться на фоне конкурентов становится всё сложнее. Альфа-Банк решил зайти с другой стороны — через визуальную составляющую и тактильные ощущения. Недавно в приложении появилась возможность заказать лимитированные дебетовые карты с уникальным дизайном, и я решил разобраться, насколько это оправдано с точки зрения обычного пользователя.
Зарплатный потолок для большинства специальностей уже достигнут. Каким же будет изменение доходов россиян?
В апреле 2026 года резких скачков курса доллара не ожидается. Рубль, скорее всего, будет колебаться в привычном диапазоне — 80–85 рублей за доллар. Для обычных людей это значит, что серьёзных потрясений на валютном рынке не предвидится, но и рассчитывать на сильное укрепление рубля не стоит. Если вы планируете покупки или поездки, ориентируйтесь на этот диапазон и следите за новостями о нефти и решениях правительства.
> «В апреле доллар может двигаться в пределах 80–83 рублей. Завершение...
Все привыкли, что маркетплейс Банки.ру — это «витрина», где банки соревнуются процентами. Но недавно я понял, что это еще и отличный калькулятор для детективной работы. Расскажу, как выбирал вклад на 1,5 млн рублей, которые освободились после продажи машины, и почему чуть не попал в ловушку с капитализацией.
Долгое время я был уверен, что кредитка — это лучший финансовый инструмент. Удобно, кэшбэк, грейс-период… Но когда я всерьез занялся накоплением на автомобиль, мои иллюзии рухнули.