


Автомат с шаурмой и ваша пенсия: почему мы живем одним днем
Представьте: вам предлагают выбрать — получить 500 рублей сейчас или 700 рублей через 2 недели. Большинство выберет 500 сегодня. Это называется «гиперболическое дисконтирование» — мозг переоценивает сиюминутное удовольствие в ущерб будущему.
На финансах это работает так: мы не копим на пенсию, потому что до нее «еще 20 лет». Не делаем прививку от кредитов (подушку безопасности), потому что «сейчас стабильно». Покупаем новую модель телефона, откладывая поход к стоматологу.
В итоге мы живем в вечном аврале: когда случается кризис, стоматология или поломка машины — берем микрозайм или кредит, отдавая потом в 2-3 раза больше.
Как обмануть свой мозг и заставить его думать о будущем?
Метод «Отложенное будущее Я». Заведите отдельную карту или счет и назовите его «Я через 10 лет». Переводите туда сумму, которая не болит для текущего бюджета (например, 3% от каждого поступления). Важно, чтобы доступ к деньгам был неудобным (без быстрого перевода по СБП).
Это не про лишения, а про уважение к себе будущему. Ваше «будущее Я» будет либо благодарным (если вы вложились в его спокойствие), либо проклинающим вас за каждый ненужный спонтанный чек.
Прямо сейчас остановитесь на 30 секунд. Представьте себя через 5 лет. Что ему важнее: айфон 20-й модели или три месяца без тревоги, если он потеряет работу? От этого ответа зависит ваш следующий шаг.
P.S. Финансовая свобода начинается не с миллиона, а с решения перестать грабить свое будущее ради текущих «хотелок».

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll



Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Проверила я тут сегодня одну акцию, которую обнаружила в нашей беседке на страничке одного "миролюбивого эмпата".😉😊👍https://www.banki.ru/dialog/communities/10/

Многие живут в ловушке: «Я мало зарабатываю, значит, мне рано учиться инвестировать / копить / планировать бюджет». И откладывают финансовую грамотность до «лучших времен», когда придет большая зарплата.
Расскажу без воды. Раньше платил за «коммуналку» в среднем 6500–7000 ₽ за двушку. Стало 5000–5500 ₽. Никакого геройства — просто три вещи, которые реально работают.
Была у меня ситуация. Хороший друг стабильно раз в два-три месяца занимал 5–10 тысяч до зарплаты. Сначала отдавал. Потом — с задержками. Потом начал забывать. А я неудобно напоминать — друг же.
Перепробовал кучу способов вести финансы — умные приложения, синхронизацию с картами, автоматические категории. Везде бросал через месяц. Слишком сложно, слишком много настроек, или просто лень заходить.
Самая популярная тема, которая выходит на первый план - это грамотное управление личными финансами и инвестициями.
Друзья, на днях ради интереса сел и посчитал, сколько денег уходит на всякие «мелочи», которые давно потеряли смысл. Оказалось — 3500 рублей в месяц. За год — 42 000 ₽. Это новый телефон или хорошая поездка на выходные.
Друзья, давайте честно: сколько раз вы откладывали деньги «на черный день», а потом тратили их на что-то спонтанное? У меня так было постоянно. Я копил, но не понимал зачем, и в итоге деньги уходили на «хотелки».
С развитием технологий банковская отрасль переживает масштабную цифровую трансформацию. Внедрение новых решений не только изменяет подходы к обслуживанию клиентов, но и формирует новую конкурентную среду. В данной публикации я хочу поделиться мыслями о направлениях цифровизации банковской сферы, затронуть потенциальные выгоды и риски, а также привести примеры наиболее успешных внедрений цифровых сервисов.

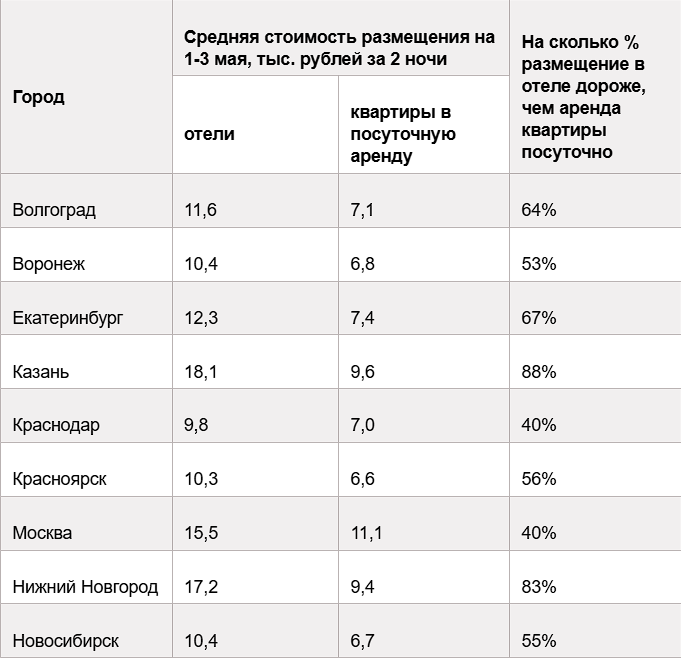
Специалисты «Циан» подсчитали траты на проживание в майские праздники (с 1 по 3 мая) и пришли к однозначному выводу: снять квартиру на сутки значительно экономнее, чем бронировать номер в отеле. В среднем по России разница в пользу арендного жилья достигает 55%. В крупных городах-миллионниках гостиничный сектор дороже частных апартаментов на величину от 24% до 88%, что делает краткосрочную аренду более привлекательной для путешественников, считающих бюджет.
Самая частая отговорка: «Я мало зарабатываю, мне нечего откладывать». Но суть накопления не в сумме, а в системе. Если вы будете ждать идеального дохода, вы никогда не начнёте. Вот рабочий алгоритм для обычного человека.