




Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Накопилось 350 000 ₽. Деньги лежали на карте без процентов — и меня это начало раздражать. Инфляция съедает, а я ничего не делаю. Решил: пора открывать вклад.
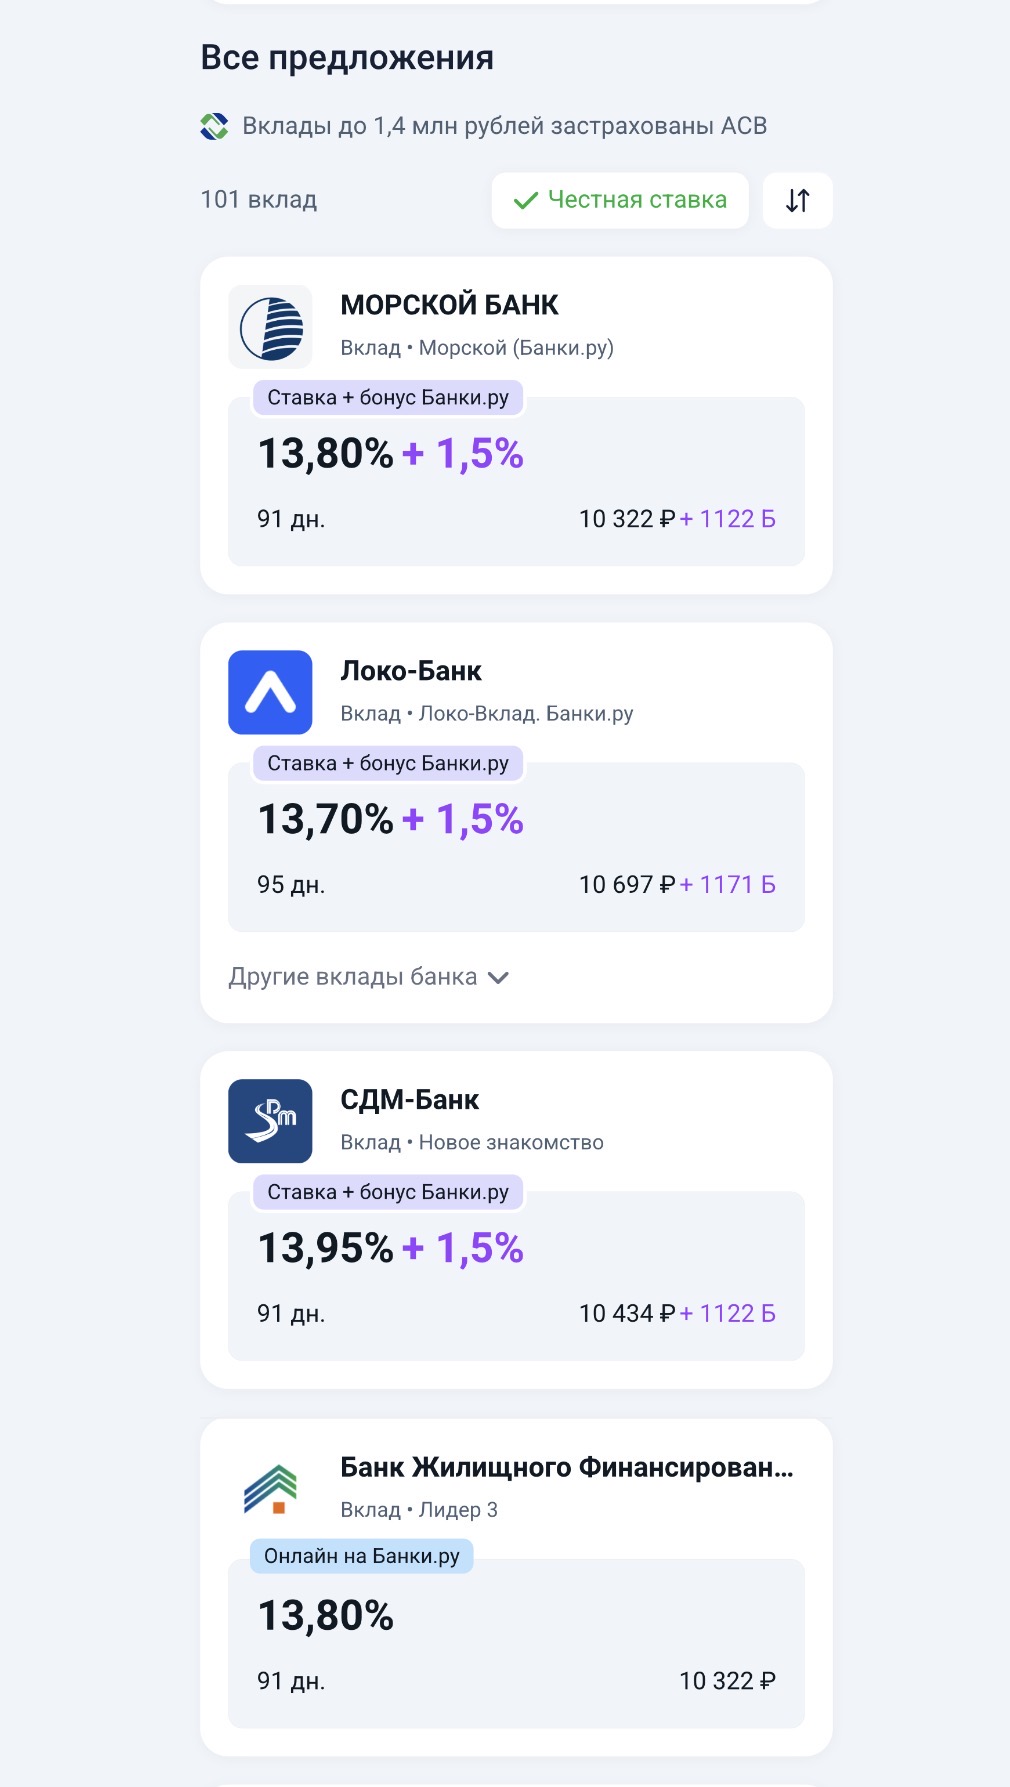

- РСХБ снизил ставки по накопительным счетам
- Металлинвестбанк понизил ставки по накопительным счетам
- Норвик Банк снизил ставки по вкладу «Новый старт+»
- МКБ понизил ставки по вкладам
- МОРСКОЙ БАНК понизил ставки по некоторым вкладам
- Банк Уралсиб ввел «Динамичный» вклад
- Примсоцбанк ввел новый вклад «Новые деньги»
- УБРиР понизил ставки по вкладу «Правильный выбор»
- ЮГ-Инвестбанк предложил вклад «Золотой стандарт 14,5%»
- Энерготрансбанк ввел вклад «Весенний доход»
Рынок банковских карт в России в 2026 году остаётся ключевым инструментом для повседневных расчётов, накоплений и управления личными финансами. Наличные и карты никуда не исчезают, но регулирование усиливается, а банки активнее внедряют новые технологии, включая цифровой рубль.
Ситуация банальная до ужаса: сломался холодильник, стиралка задымилась, а зарплата через неделю. Захожу в приложение банка, вижу — предодобрено 150 000 ₽. Нажимаю, смотрю ставку… 39% годовых.
В последние месяцы ловлю себя на мысли, что разговоры про вклады вернулись примерно на уровень 2022–2023 годов. Тогда все активно перекладывались в депозиты на фоне роста ключевой ставки. Сейчас ситуация во многом похожая, хотя нюансы есть.

Приветствую вас многоуважаемые коллеги!!! Бодрости духа и светлых помыслов всем!
Друзья, видели рекламу карт с «кешбэком до 10–30%»? Звучит заманчиво, правда? Но после нескольких таких «выгодных» предложений я выработал правило — смотреть не на цифру в заголовке, а на три вещи:
Кредиты часто воспринимаются как нечто негативное, но при грамотном подходе кредитные продукты могут стать полезным финансовым инструментом. Главное - понимать, когда и как их использовать.

Долги редко становятся проблемой в один день. Чаще всё начинается вполне буднично: сначала человек оформляет кредит на крупную покупку, потом добавляется кредитная карта, затем — рассрочка, а в какой-то момент появляется ощущение, что значительная часть зарплаты уходит не на жизнь, а на обслуживание прошлых решений. Именно так формируется долговая нагрузка — не как абстрактный банковский термин, а как реальное давление на личный бюджет.
Быстробанк снизил ставки на сроке 365 дней и поднял на сроке 181дн через маркетплейс банки ру.