Высокая ставка и акции: почему я сократил долю, хотя рынок вроде «не падает»
В последние месяцы заметил за собой странную вещь: открываю терминал, смотрю на акции — и закрываю. Без сделок. Хотя раньше это было почти ежедневное занятие. Не сказать, что рынок плохой или всё падает, но ощущение изменилось. И, как оказалось, не у меня одного.
На текущий момент ключевая ставка остаётся на высоком уровне (её можно посмотреть на сайте ЦБ: https://www.cbr.ru/hd_base/KeyRate/). И вот это, на мой взгляд, главный фактор, который сейчас влияет на поведение частных инвесторов. Деньги снова стали «дорогими», а безрисковая доходность — вполне ощутимой.
Если говорить по цифрам, то вклады и короткие облигации сейчас дают 14–16% годовых. При этом без заметных просадок и с понятной доходностью. А акции? Да, они могут дать больше, но это уже «могут». Нет гарантии, и горизонт сразу становится длиннее.
Я в какой-то момент поймал себя на простой мысли: если акция даёт условные 15–18% в год при хороших раскладах, а вклад — 15% почти без риска, то стоит ли брать на себя дополнительную волатильность? Раньше ответ был очевидный — да. Сейчас уже не так.
В прошлом году я активно увеличивал долю акций, особенно после коррекций. Казалось, что рынок недооценён, и есть запас роста. Частично это сработало, но потом началась серия повышений ставки, и динамика изменилась. Бумаги перестали «идти ровно», начались качели: плюс 5%, потом минус 4%, потом снова отскок.
На бумаге вроде всё нормально, но психологически это утомляет. Особенно когда рядом есть альтернатива с почти той же доходностью, но без этих движений.
В итоге в начале этого года я пересобрал портфель. Долю акций сократил примерно до 30%. Оставил в основном крупные компании с понятным денежным потоком — там хотя бы есть дивидендная поддержка. А вот истории «на рост» почти полностью убрал.
Освободившиеся деньги распределил между ОФЗ и депозитами. Причём сделал это не за один раз, а частями — просто чтобы не ловить рынок. По облигациям сейчас доходности тоже на уровне 14–15%, а если брать длинные выпуски, то там есть ещё и потенциальный рост цены, если ставка пойдёт вниз.
Был момент, когда я пожалел об этом решении — рынок акций немного подрос, а облигации стояли на месте. Но это длилось недолго. Потом всё снова выровнялось, и я понял, что для меня текущий баланс комфортнее.
Ещё один нюанс — ликвидность и гибкость. Облигации можно продать в любой момент, пусть и с колебаниями. Вклад — сложнее. Поэтому я стараюсь комбинировать: часть в коротких депозитах, часть в ОФЗ, чтобы можно было маневрировать.
В итоге для себя сформулировал так: высокая ставка не убивает рынок акций, но делает его менее очевидным выбором. Раньше это был почти «дефолтный» инструмент для роста капитала, сейчас — уже один из вариантов, и не самый простой.
Посмотрим, как ситуация будет развиваться дальше. Если ставка начнёт снижаться, интерес к акциям, скорее всего, быстро вернётся. Но на текущий момент я не спешу увеличивать долю — и, честно говоря, это даёт больше спокойствия, чем постоянные попытки угадать движение рынка.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Страх инвестировать нормален. Вы боитесь потерять деньги, ошибиться, выглядеть глупо. Этот страх защищает вас от необдуманных решений. Но он же мешает вам приумножить капитал. Проблема не в страхе, а в том, что вы позволяете ему управлять вами. Миллионы людей не инвестируют вообще ничего, держат деньги в наличных или на вкладе под инфляцию, и теряют покупательную способность. Они тоже боятся. Но их страх приводит к гарантированным потерям, а не к возможным. Инфляция съедает их деньги каждый...
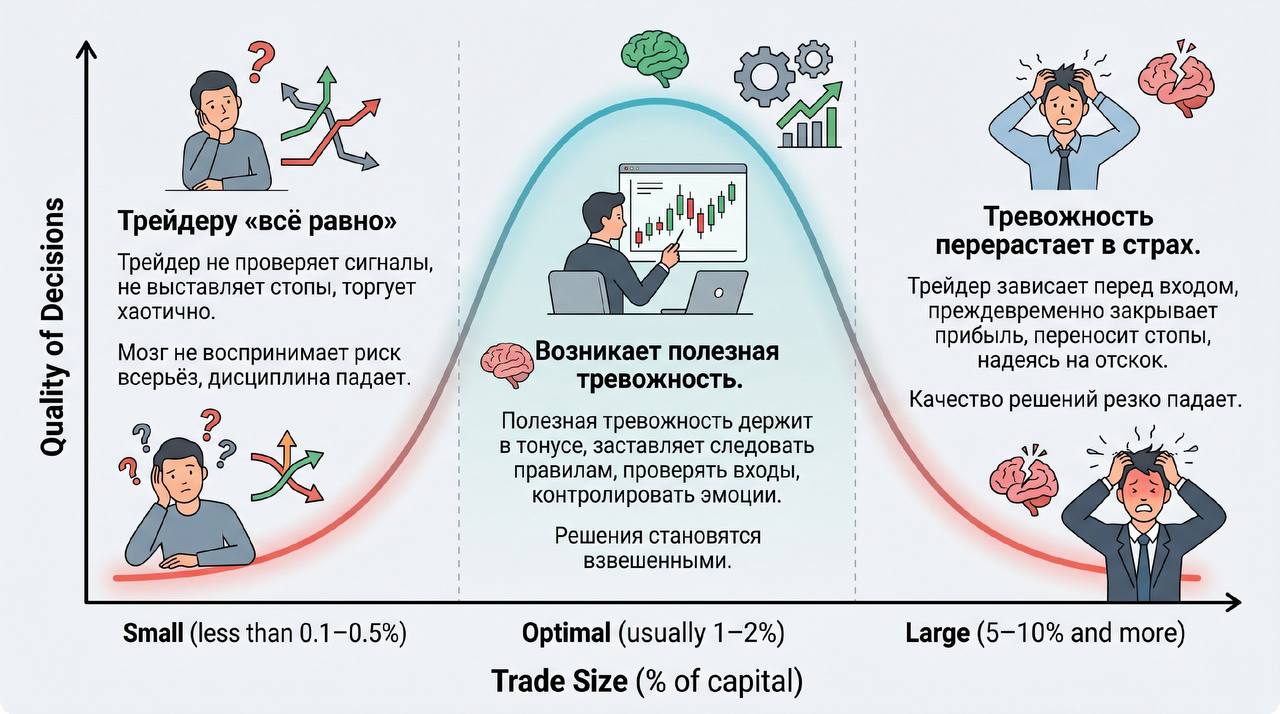
🐻 Риск-менеджмент: ключ к долгосрочному успеху на рынке
Кратко разберём, чем отличается подход трейдеров и аналитиков — на примере реакции рынка на открытие Ормузского пролива и динамики цен на алюминий.
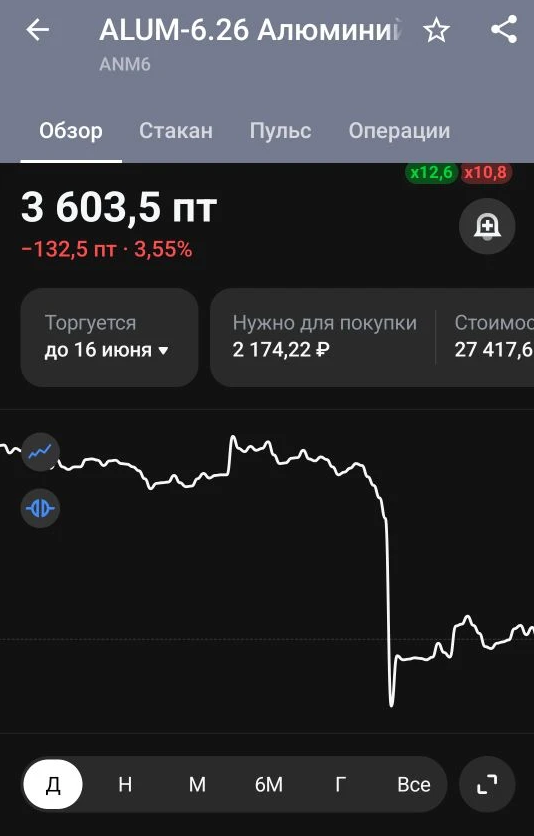
Многие уверены: чтобы заработать на бирже, нужно просто купить актив и держать его долгие годы, игнорируя любые колебания. В этой логике есть рациональное зерно — попытки предсказать каждое движение цены действительно чаще вредят портфелю, чем помогают. Но возведённое в абсолют «терпение» превращается в ловушку.
Вы 100% хоть раз слышали или читали про европейцев, которые все из себя молодцы и умеют обращаться с деньгами.
Закрытый паевой инвестиционный фонд (ЗПИФ): как это работает в 2026 году и кому действительно выгодно


Инвестиции — это инструмент, позволяющий получить прибыль посредством пассивного участия в том или ином проекте. На маркетплейсе Банки.ру имеется возможность приумножить свой капитал - вложить деньги в акции, облигации, биржевые паевые и инвестиционные фонды и альтернативные активы. Здесь легко подобрать брокера с помощью мастера подбора брокерского счета https://www.banki.ru/investment/brokers/?source=from_main_investment_broker_banner , а также купить: 1)российские ценные бумаги https...
Честно говоря, последние пару лет я к ОФЗ относился довольно прохладно. Доходности были низкие, смысла фиксировать деньги на долгий срок особо не видел — вклады давали сопоставимо, а иногда и лучше. Но в последние месяцы ситуация поменялась, и я неожиданно для себя снова начал смотреть в сторону гособлигаций.
Последние пару месяцев периодически возвращаюсь к одному и тому же вопросу: есть ли сейчас смысл уходить из вкладов в облигации. На цифрах вроде бы всё красиво, но на практике не так однозначно.
В феврале 2026 года получила оформила карту Халва через мастера подбора карт на Банки.ру https://www.banki.ru/card-master/. В марте 2026 года я узнала про акцию Совкомбанка "26 тысяч рублей за 9 месяцев инвестиций". Я заинтересовалась акцией и решила в ней поучаствовать, тем более у меня уже был положительный опыт участия в подобной акции Альфа-Банка "10 тысяч рублей за 5 месяцев инвестиций".
Мы разработали новый индикатор для рынка — REIMI (Russian Economic Impact of Mutual Investments). В одном индикаторе собрали все ключевые показатели индустрии коллективных инвестиций — от размера и структуры активов и до роли УК в экономике и на финансовом секторе. Получилась целостная картина того, как развивается рынок.
Новости кричат. Рынок рухнул, рубль упал, кризис, всё пропало. Вы смотрите на свои инвестиции или накопления и видите минус. Сердце сжимается, руки чешутся продать всё, пока не стало ещё хуже. Остановитесь. Паника это худший советчик. Она заставляет продавать на дне и покупать на пике. Именно так теряют деньги.
Когда у меня появились первые сбережения, которые не требовались на ближайшие несколько лет, я задумался: а что, если попробовать вложить их не просто во вклад, а во что-то с потенциально более высокой доходностью? Но страх потерять деньги был сильнее желания заработать. Я слышал истории, как люди теряли на акциях, начинали торговать на эмоциях, покупали на пиках и продавали на падениях. Поэтому я решил подойти к вопросу системно: не торговать самому, а выбрать готовую стратегию управления. Я...