Summit Group наращивает одобрение вопреки рыночному спаду

По данным СРО «МиР», в I квартале 2026 года российский рынок микрофинансирования столкнулся с рекордным снижением уровня одобрения займов. Для первичных заемщиков доля положительных решений упала до 17%, для повторных – до 70%. Обе цифры стали минимальными с начала 2022 года.
Ключевые показатели Summit Group по итогам I квартала 2026 года демонстрируют иную динамику:
- Уровень одобрения по новым клиентам достиг 29,6%, увеличившись на 8,2% по сравнению с IV кварталом 2025 года.
- Уровень одобрения по повторным клиентам составил 81,8% — снижение всего на 0,8 п.п. (против падения на 9 п.п. на рынке МФО).
- Общий уровень одобрения по группе сохранился на отметке 28,6%.
Такой результат – прямое следствие инвестиций компании в риск-модели и IT-инфраструктуру. С 1 января 2026 года регулятор обязал МФО документально подтверждать доход заёмщика. Для многих участников это означало механическое отсечение клиентов. Summit Group, напротив, использовала момент для тонкой настройки скоринга.
Алексей Имховик, генеральный директор МФК «Саммит»:
«Новые требования к подтверждению дохода не снизили наши конверсионные показатели, потому что мы и раньше не ограничивались анкетным доходом клиента, а использовали более достоверные источники подтверждения дохода. Используя улучшенную скоринговую модель, мы не только расширили доступ для новых заёмщиков, но и ожидаем сохранение качества портфеля выданных займов».
Результаты Summit Group соотносятся с выводами аналитиков «Эксперт РА», которые в недавнем обзоре «Рынок МФО по итогам 2025 года и прогноз на 2026-й: кроссфит на выживание» отметили, что разрыв между лидерами и остальными игроками рынка усиливается: «рентабельность всего рынка по итогам 2025 года составила 21% при медиане всего в 2%». В агентстве также прогнозируют, что в 2026 году объем выдачи рынка сократится в пределах 5%, а прибыль сектора может снизиться примерно на 10%.
Контекст. По оценке «Эксперт РА» (апрель 2026), рынок МФО входит в период структурной трансформации: портфель независимых компаний стагнирует, а регуляторное давление усиливается. В этих условиях технологические компании, способные качественно оценивать заёмщиков без механического отсечения, получают конкурентное преимущество.

Врываемся в октябрь с новостью, от которой по спине бегут мурашки — приятные! Весь этот месяц в Диалоге будет «Жуткий октябрь»: серия конкурсов о финансовых страхах, ужасах и мистике.

Многие жители нашей необъятной страны проходили опыт по сдаче и аренде (съёме) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Пришло время подвести итоги конкурса, в котором вы писали честные отзывы о ваших застройщиках. Благодарим всех, кто ответственно подошел к задаче. Ваши отзывы помогают другим пользователям принимать решения, а компаниям — становиться лучше.

Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

Мы привыкли считать, что щедрость — это добродетель, особенно когда речь идёт о помощи близким или поддержке друзей. Но есть одна ловушка, в которую попадают многие: вы начинаете тратить на других больше, чем можете себе позволить, и делаете это не от большого сердца, а из чувства вины, внутреннего долга или желания казаться успешнее, чем вы есть на самом деле. Вы берёте дорогие подарки на праздники, когда ваши накопления стремятся к нулю, вы угощаете друзей в ресторане, хотя дома сидите на...
Всем привет, скажите а тут правда кредит быстро оформляется? И вообще хорошая платформа банки ру?
К 2025 году разрыв в заработках между мужчинами и женщинами в России составил почти 40 тысяч рублей — к такому выводу пришли эксперты РИА Новости, проанализировав статистические данные.
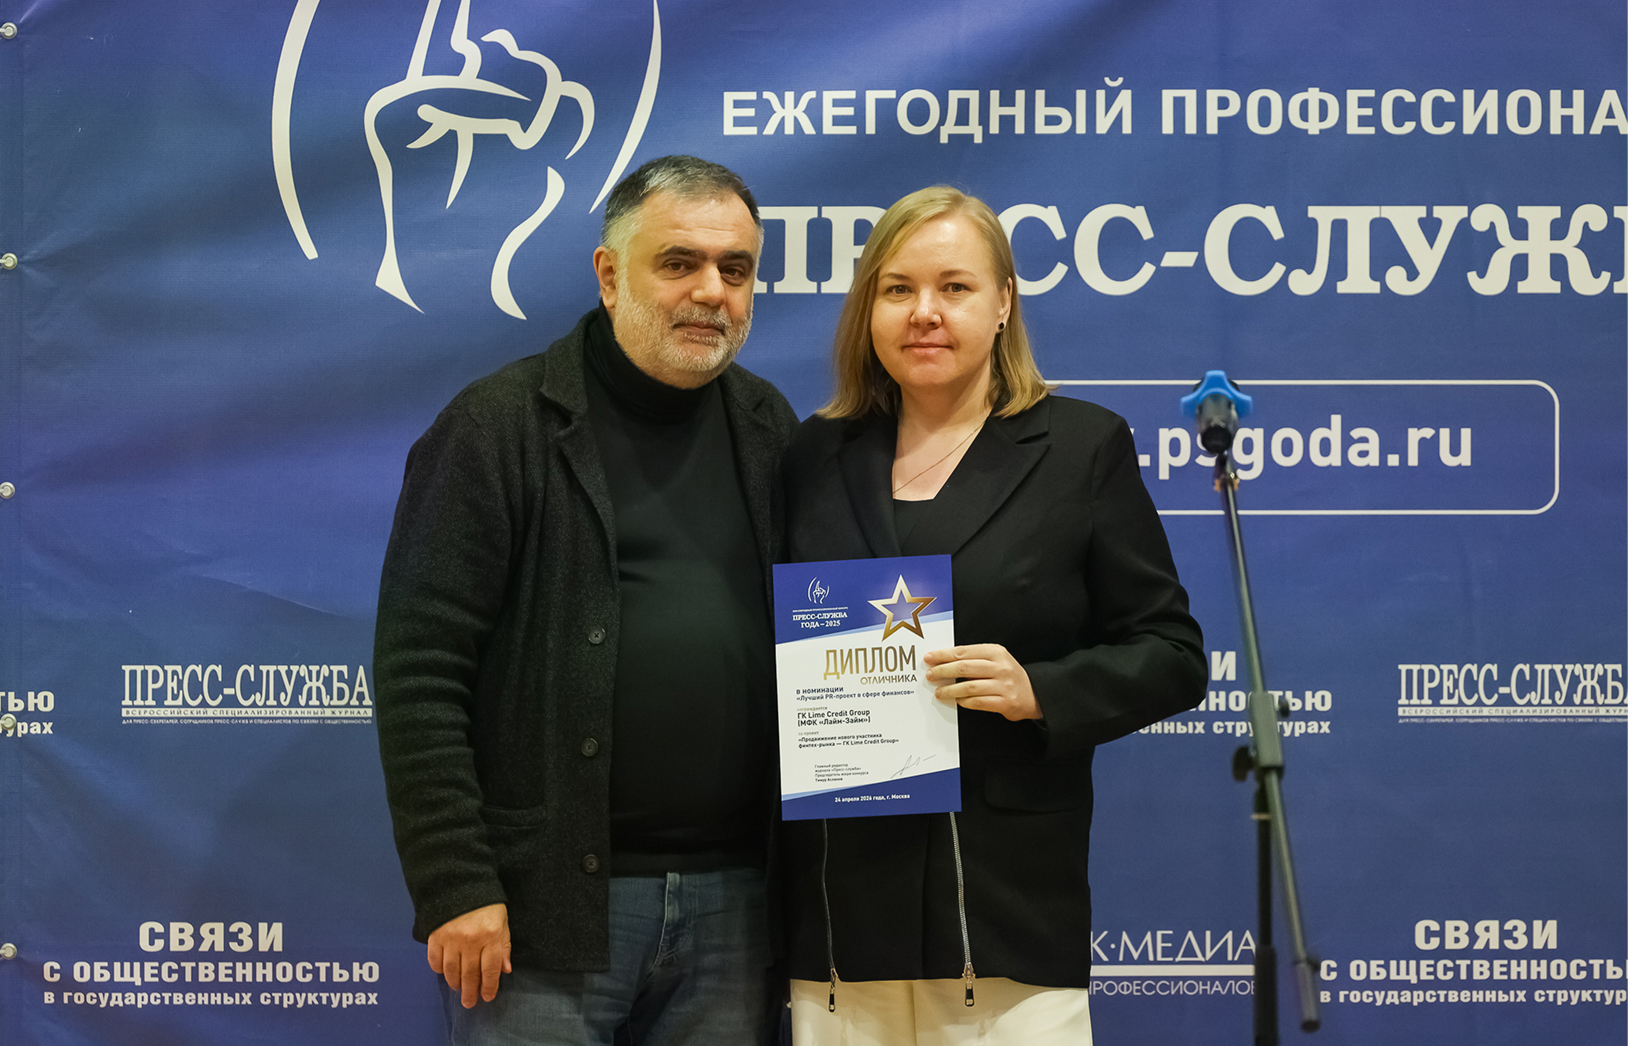
В Москве 24 апреля состоялась торжественная церемония награждения призеров и победителей ежегодного профессионального конкурса для пресс-служб и PR-команд компаний «Пресс-служба года». По итогам оценки жюри проект PR-команды ГК Lime Credit Group, реализованный в 2025 году, получил статус «Отличник конкурса». Диплом вручили PR-директору Диане Притыко.

Федеральная налоговая служба совместно с ЦБ разрабатывают систему признаков, по которым обычные переводы между гражданами могут быть квалифицированы как коммерческая деятельность. Среди потенциальных «маркеров» риска — регулярное поступление денег из других регионов, большое количество операций в рабочее время и высокая частота транзакций. Об этом пишет «РБК».


Хочется увидеть хотя бы одного мошенника вживую, на показательном суде. В противном случае, постепенно размывается грань между законопослушным гражданином и мошенником. ФНС без суда и следствия делает всех "нелегальными переводчиками" нелегальных средств.
Как то интересно,Валберис банк есть,а Озон банка нету.?

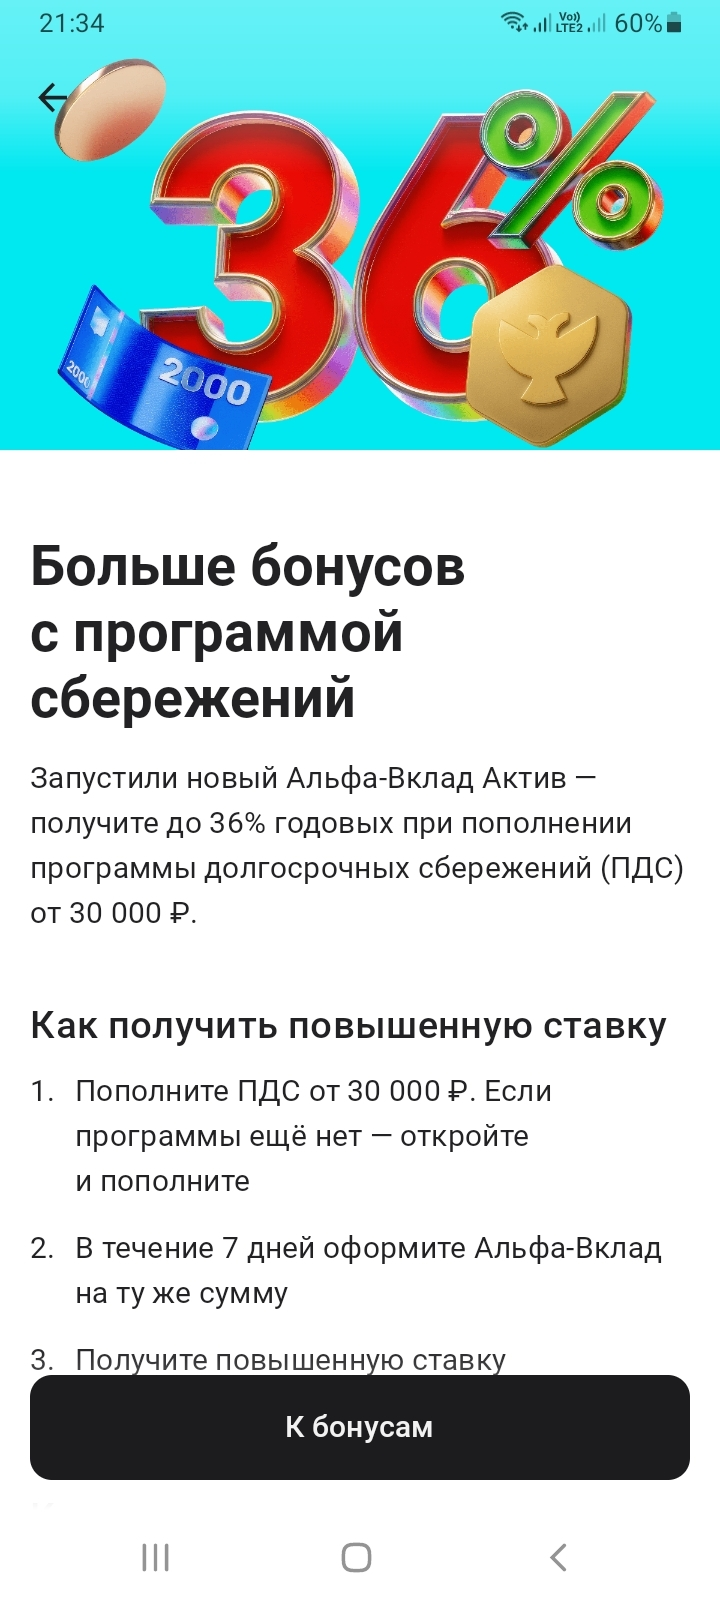
Альфа-Банк запустил новый Альфа-Вклад Актив - можно получить до 36% годовых по вкладу, если пополнить программу долгосрочных сбережений от 30 000 руб.
Финансовая подушка: зачем она нужна и как её создать? 🤑
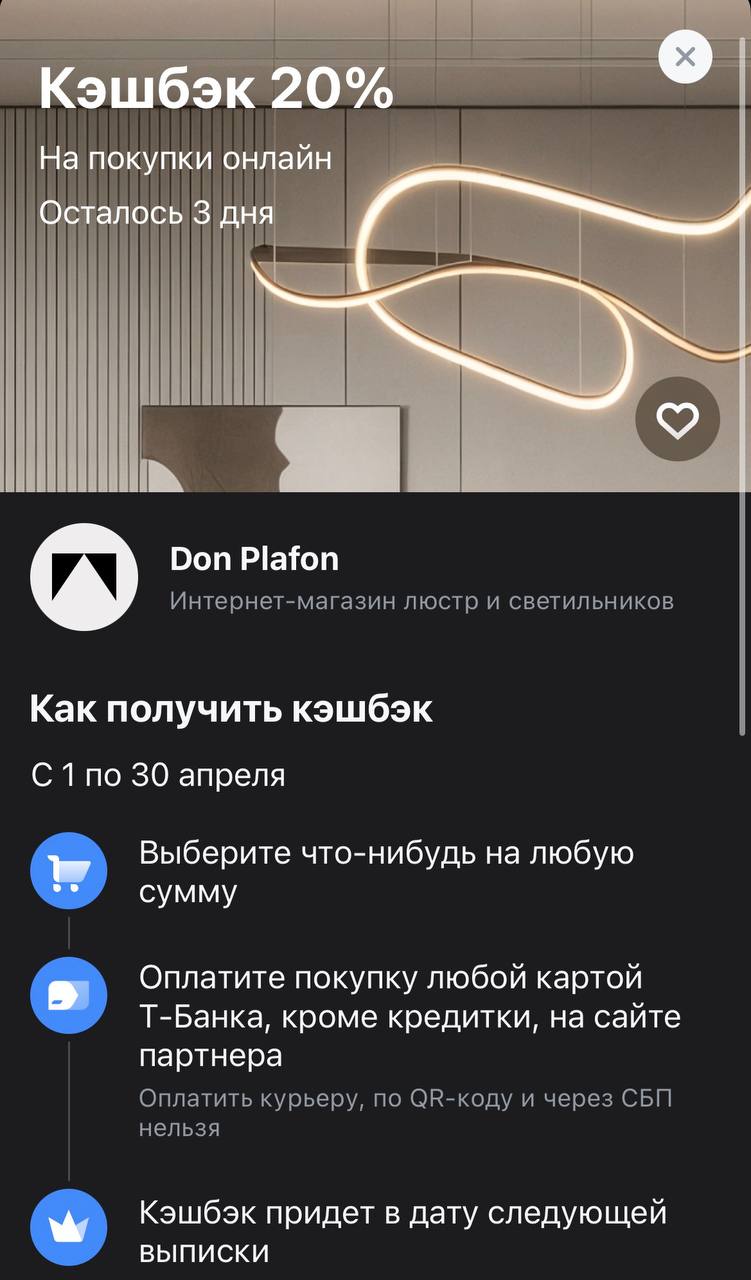
Хорошее освещение способно полностью преобразить квартиру без всякого ремонта, а когда за стильную люстру или дизайнерский светильник возвращают пятую часть стоимости — это вдвойне приятнее. В Т-Банке сейчас как раз действует оффер на покупку в Don Plafon. Если вы давно планировали заменить старый скучный свет на что-то более современное, сейчас идеальный момент, чтобы сделать это с ощутимым возвратом средств на карту.
Копить на первоначальный взнос по ипотеке я решил не в "кубышке", а на вкладе. Но не на простом — положил и забыл, а на таком, куда можно каждый месяц докладывать, и чтобы проценты капали на проценты. Я зашел на Банки.ру, чтобы найти вклад с пополнением и капитализацией. Сравнивал, наверное, с десяток предложений, пока нашел тот, где эти две опции давали реальную прибавку, а не были просто маркетинговыми словами. Рассказываю, как выбирал и почему не взял вклад с самой высокой ставкой.
С...