Как я выбирал эквайринг через Банки.ру
Когда я открыл небольшую кофейню, я просто пошел в банк, где у меня был расчетный счет, и заключил договор на эквайринг. Думал, раз я клиент этого банка, то и условия мне дадут хорошие. Оказалось, не всегда. Платил процент с каждого платежа, плюс фиксированную сумму за аренду терминала, плюс абонентскую плату, плюс комиссию за возвраты. Когда кофейня начала приносить стабильный доход, я решил пересмотреть условия. Зашел на Банки.ру, сравнил предложения разных банков и понял, что переплачивал несколько лет. Сменил эквайринг, и экономия составила почти процент от оборота. Рассказываю, на что смотреть, чтобы комиссии не съедали прибыль.
С чего я начал и что меня не устраивало
Мой старый тариф выглядел так: процент с оборота — средний по рынку, но плюсом шли ежемесячная аренда терминала и абонентская плата (несколько сот рублей в месяц). Комиссия за возврат платежа была такой же, как за обычную продажу. И еще банк брал фиксированную сумму за каждую операцию сверх процента. В итоге реальная стоимость приема платежей была на 0,5–1% выше заявленной.
Я хотел найти тариф с прозрачной структурой: либо процент от оборота без скрытых платежей, либо фиксированный процент, включающий всё. Без абонентской платы, без аренды терминала, без комиссии за возвраты.
Как я сравнивал предложения на Банки.ру
Я зашел в раздел эквайринга (в каталоге продуктов для бизнеса). У разных банков условия различались очень сильно.
Первое, что я сделал, — посчитал реальную стоимость для своего среднемесячного оборота и среднего чека. Заявленный процент — это только верхушка айсберга. К нему добавлялись:
- Абонентская плата (фиксированная сумма в месяц)
- Аренда терминала (отдельно)
- Плата за связь (SIM-карта)
- Фиксированная комиссия за операцию
- Комиссия за возвраты
В одном банке абонентской платы не было, но комиссия за возвраты была такая же, как за продажу. В другом — была абонентская плата, но зато не было фиксированной комиссии за операцию.
Второе — я обратил внимание, входит ли терминал в стоимость. В одних банках его давали бесплатно на время действия договора. В других — требовали купить или арендовать за отдельную плату. Я выбрал вариант с бесплатным терминалом.
Третье — я сравнил тарифы с учетом моего среднего чека. Для кофейни средней чек у меня небольшой. Поэтому фиксированная комиссия за операцию (например, 1 рубль за каждую операцию сверх процента) для меня была невыгодной, так как операций много. Я искал тариф без фикса.
Четвертое — я проверил комиссии за возвраты. В одних банках они были такие же, как за продажу. В других — в два раза ниже. Кофейня — это продукт, где возвраты редки, но они случаются (клиент передумал, или карта не та). Я выбрал вариант с пониженной комиссией за возвраты.
Пятое — я смотрел на скорость зачисления денег на расчетный счет. В одних банках деньги приходили на следующий день, в других — через 2–3 дня. Для оборачиваемости малого бизнеса это важно. Я выбрал банк с зачислением на следующий день.
Шестое — я почитал отзывы о работе терминалов и поддержке. В некоторых банках жаловались, что терминал зависает в час пик, поддержка отвечает часами. Для кофейни это критично — клиент не будет ждать.
Какие варианты я рассматривал и на чем остановился
После нескольких дней сравнения у меня осталось два банка-финалиста.
Первый — небольшой банк со сверхнизким процентом (ниже рынка). Но терминал был платным (аренда 300 рублей в месяц), абонентской платы не было, комиссия за возвраты — как за продажу. Отзывы о поддержке — средние.
Второй — крупный банк, процент чуть выше, но терминал бесплатно, абонентской платы нет, фикса за операцию нет, комиссия за возвраты — в два раза ниже, отзывы хорошие.
Я выбрал второй вариант. Почему? Надежность и предсказуемость. Разница в проценте при моем обороте составляла пару тысяч рублей в месяц. Но бесплатный терминал, низкие комиссии за возвраты и хорошая поддержка стоили этих денег.
Как новый эквайринг показал себя
Я расторг договор со старым банком (заплатил комиссию за досрочное расторжение, но она окупилась за пару месяцев экономии). Заказал терминал в новом банке — привезли бесплатно, настроили удаленно.
За несколько месяцев новая система не подвела ни разу. Терминал работает без сбоев. Деньги приходят на счет на следующий день. Комиссия в чеке всегда совпадает с тарифом. Возвраты перестали быть убыточными.
Экономия по сравнению со старым банком составила около 0,8% от оборота в год. Для моего небольшого бизнеса это сумма, которую я трачу на рекламу.
Мои выводы и советы тем, кто выбирает эквайринг через Банки.ру
- Не продлевайте договор автоматически. Эквайринговые тарифы меняются, банки запускают акции. Раз в год пересматривайте рынок.
- Посчитайте реальную стоимость на свой оборот. Не смотрите только на заявленный процент. Складывайте: процент + абонентская плата + аренда терминала + фиксированная комиссия за операцию + комиссия за возвраты. Иногда банк с более высоким процентом оказывается дешевле, потому что у него нет скрытых платежей.
- Обратите внимание на терминал. Он бесплатный или в аренду? Если в аренду — сколько? Если бесплатный — на каких условиях (возврат при расторжении?).
- Проверьте комиссию за возвраты. Если ваш бизнес подразумевает частые возвраты (например, интернет-магазин одежды), это важно. Если редкие (кафе, услуги) — можно не заморачиваться.
- Узнайте скорость зачисления денег. Для малого бизнеса с небольшой подушкой безопасности зачисление на следующий день может быть критичным.
- Почитайте отзывы о поддержке. Терминал, который зависает в час пик, и служба поддержки, которая не отвечает, могут стоить вам клиентов и нервов. Сравнить предложения разных банков по эквайрингу можно в соответствующем разделе на Банки.ру.
Главный урок
Эквайринг — это не просто "процент с продаж", а набор разных условий. Я переплачивал своему зарплатному банку несколько лет только потому, что не сравнивал альтернативы. Банки.ру помог быстро увидеть разницу и выбрать банк, где терминал бесплатный, возвраты дешевые, а поддержка работает. Если вы принимаете оплату картами, возьмите за правило раз в год пересматривать рынок эквайринга — конкуренция работает в вашу пользу.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Когда я решил начать инвестировать, я думал, что главное — выбрать брокера с самой низкой комиссией за сделку. Но чем больше я читал, тем больше понимал: для разных стратегий нужны разные брокеры. Тому, кто торгует каждый день, нужно одно. Тому, кто покупает раз в месяц и держит, — другое. А тому, у кого маленький портфель, — третье. Я зашел на Банки.ру, чтобы сравнить брокеров именно под свою стратегию "купил и держу с редкими пополнениями". Рассказываю, как выбирал и на что обращал...
Полная запись на неделю вперёд ещё не делает маленький бизнес здоровым. Со стороны это вообще выглядит как мечта: заказы есть, люди звонят, календарь плотный, свободных окон почти нет. Кажется, что при такой загрузке деньги должны буквально собираться сами. Но у малого дела, особенно если оно держится на одном человеке или очень небольшой команде, всё работает не так прямолинейно.
Когда я начал принимать оплату картами в своем небольшом деле (мастерская по ремонту техники), я просто пошел в свой зарплатный банк и заключил договор на эквайринг. Думал, раз я клиент этого банка, то и условия будут хорошие. По факту — платил процент с каждого платежа, плюс фиксированную сумму за терминал, плюс абонентскую плату, плюс проценты за возвраты. Когда бизнес пошел вверх, а обороты выросли, я решил, что пора пересмотреть условия. Я зашел на Банки.ру, сравнил предложения разных...
Когда я только начинал инвестировать, я открыл брокерский счет в банке, где получаю зарплату. Казалось логичным: всё в одном приложении, всё знакомо. Но через полгода я случайно сравнил свои комиссии с тарифами других брокеров и понял, что переплачиваю. Причем переплачиваю значительно. Я зашел на Банки.ру, чтобы изучить рынок брокерских услуг и найти того, кто подойдет под мою стратегию — редкие сделки и долгосрочное удержание. Рассказываю, как выбирал, на что обращал внимание и почему в итоге...

Рейтинговое агентство НКР подтвердило кредитный рейтинг СК «Росгосстрах Жизнь» на уровне AA+.ru и изменило прогноз по кредитному рейтингу со стабильного на позитивный.
«Жестокая реальность: 90% стартапов не доживают до зрелости. Количество сделок на ранних этапах сокращается, а борьба за место под солнцем достигает апогея.Инвесторам ежедневно рассказывают о грандиозных перспективах, но за яркими презентациями часто скрываются типовые просчеты, которые безжалостно сжигают бюджет.На какие аспекты обратить внимание сегодня, чтобы спасти свои деньги?
С 2026 года предприниматели на УСН с доходом выше 20 млн ₽ обязаны платить НДС и сдавать новую для себя отчетность — более сложную. Причем порог дохода будет снижаться: в 2027 году — до 15 млн ₽, а с 2028 года — до 10 млн ₽.


Расчетный счет для бизнеса очень важен и является обязательным, а бесплатный доступ с тарифом приятный бонус!
Хочу поделиться своим крайне негативным опытом использования бухгалтерского обслуживания от Т-Банка. Будучи ИП на УСН (доходы минус расходы), я доверилась сервису банка с января 2026 года, но столкнулась с жуткой некомпетентностью. На протяжении всего первого квартала я регулярно предоставляла все документы. Бухгалтеры постоянно отвечали, что документы приняты и обрабатываются, но при этом за три месяца ни разу не показали, как формируется КУДиР. (есть скрин из рабочего чата) Несмотря на мои...
Когда я решил, что пора переходить от разовых экспериментов к регулярным инвестициям, встал вопрос: где открывать брокерский счет? Вариантов много — крупные банки, независимые брокеры, молодые финтех-компании. У каждого свои тарифы, комиссии и условия. Я понимал, что ошибка на старте может стоить тысяч рублей в год, особенно если ошибиться с комиссией за хранение или за сделки. Я зашел на финансовый маркетплейс Банки.ру, чтобы сравнить брокеров по ключевым параметрам — для того, кто покупает...
Кто работает на себя, тот, кажется, хоть раз попадал в эту ловушку: знакомые приходят не как чужие клиенты, а как “ну мы же свои”. У меня маленькая студия предметной съёмки, и в какой-то момент я почти перестала замечать, сколько заказов уходит по заниженной цене просто потому, что неудобно назвать обычную.

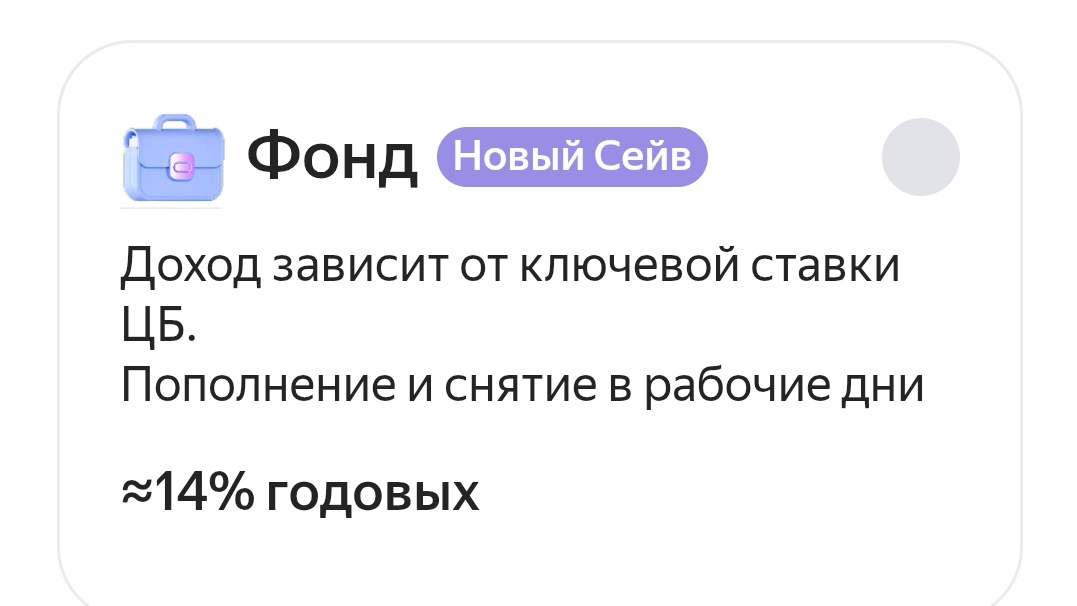
В личном кабинете Яндекс Пэй теперь можно открыть новый Сейв - Фонд.
Автор , поправлю . По надогооблогаемой базе доходов физлиц есть отличная, в части применения % ставки по налогу. По доходам отвкладов 2 ступени : 13% до 2,4 млн р , свыше - 15% на сумму превышения 2,4 млн. ( есть налоговый вычет равный 1млн₽ × макс КС ЦБ в налоговый период) По доходам с инвестиций, уже другая многоступенчатая шкала ( 5 ступеней кроме доходов с ОФЗ где 2ступени) по...
Финансовая лояльность клиентов - ключевой актив компании. Когда потребители возвращаются снова и рекомендуют сервисы другим, это снижает привлечение новых клиентов и укрепляет доходы. Лояльность является взаимовыгодным финансовым обязательством: компания инвестирует в качество и прозрачность, клиенты возвращают это стабильностью покупок и доверием.
Банк России ожидаемо снизил ключевую ставку на 50 б.п., до 14,5%, но сопроводил это решение довольно осторожным сигналом. Экономика продолжает охлаждаться: внутренний спрос приблизился к возможностям предложения, потребительская активность замедляется, напряженность на рынке труда постепенно снижается. Однако для ЦБ этого пока недостаточно, чтобы говорить о быстром смягчении политики: устойчивые показатели инфляции не снижаются и находятся в диапазоне 4–5% в пересчете на год, а инфляционные...
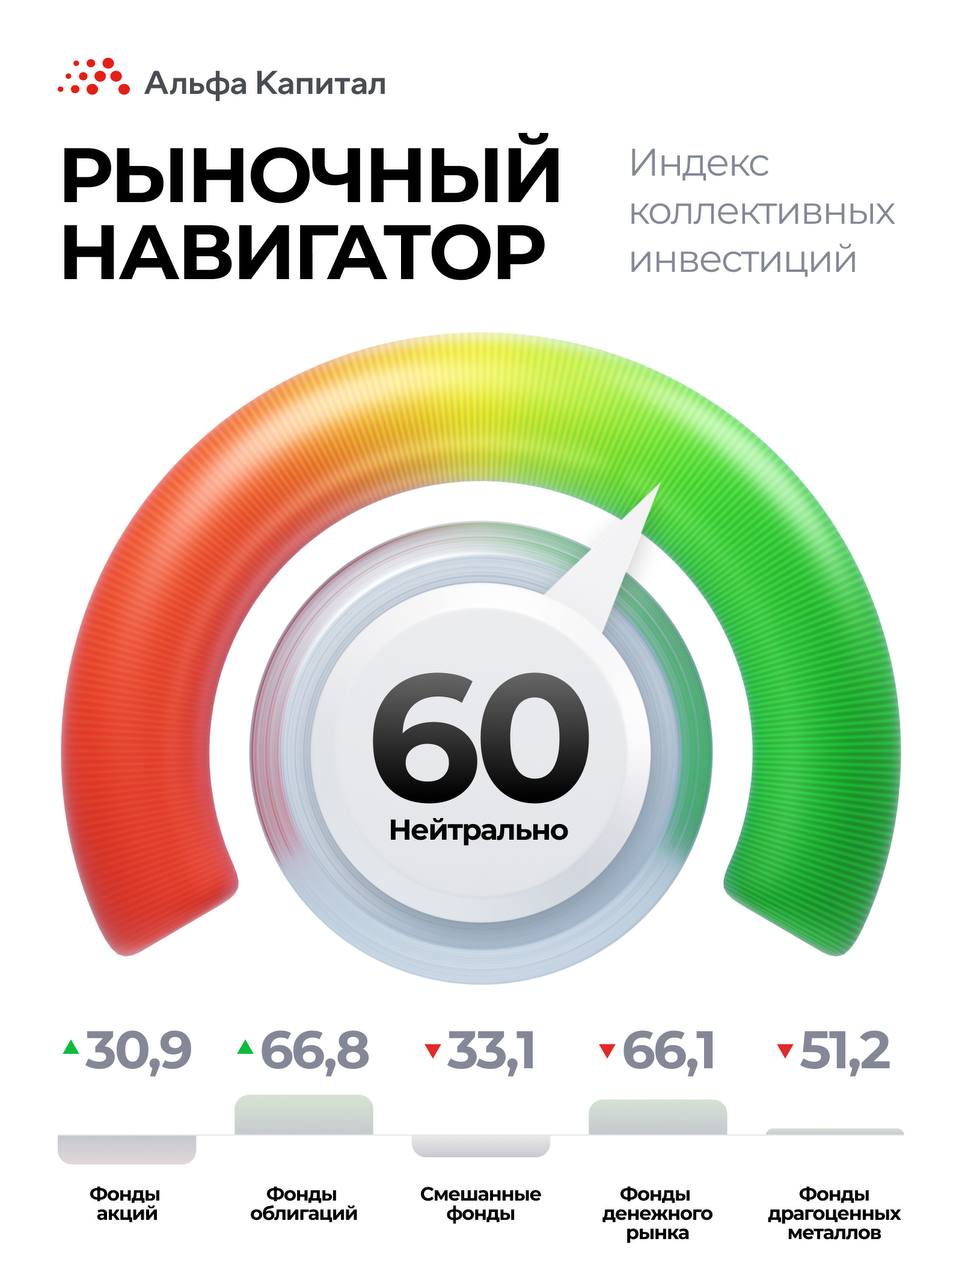
Чистый приток в фонды облигаций достиг 24,8 млрд, в фонды денежного рынка — 15,6 млрд, драгоценных металлов — 95 млн. Отток из смешанных фондов составил 765 млн, а из фондов акций — 756 млн.