


Как я взял оборудование в лизинг и чуть не переплатил за навязанную страховку
Когда моему небольшому производству понадобился новый станок, я оказался перед выбором: кредит, лизинг или отложить покупку ещё на полгода. Откладывать было нельзя, заказы уже висели. Кредит банк давал неохотно: ИП без долгой кредитной истории, ставку предлагали конскую. Тогда я посмотрел в сторону лизинга, о котором раньше думал как о чём-то для грузовиков и самолётов. Оказалось, что в лизинг берут всё: от печатных машин до кофейного оборудования. И для ИП это зачастую единственный способ получить финансирование без залога квартиры.
Я открыл каталог на Банки.ру, где собраны предложения банков с лизинговыми программами, и начал сравнивать. Первое, что сразу бросилось в глаза: лизинг — это не кредит. Ставка в договоре называется «удорожанием» и считается от стоимости оборудования за вычетом аванса. На первый взгляд цифра выглядит выше банковского процента. Но когда я посчитал с учётом налоговой экономии — все лизинговые платежи уходят в расходы и уменьшают налогооблагаемую базу — итоговая стоимость получилась ниже кредита. Плюс оборудование не ставится на баланс как актив, и налог на имущество платит лизингодатель.
У трёх компаний я запросил коммерческие предложения на один и тот же станок. Разница в расчётах меня удивила. Одна компания заявляла минимальное удорожание, но при детальной разбивке выяснилось, что в график платежей зашиты дополнительные комиссии: за открытие договора, за обслуживание счёта, за проверку документов. Вторая предлагала «сезонный график», где первые три месяца платежи микроскопические, а потом резко вырастают. Для бизнеса с неравномерной выручкой это, может, и удобно, но в моём случае сезонности нет, и я не хотел перекосов. Третья компания дала ровный аннуитетный график без скрытых комиссий.
Главный урок я получил на этапе страхования. Лизингодатель требует страховать оборудование на весь срок. Одна компания настаивала на страховой из своего списка с тарифом, который я мог бы назвать грабительским. Вторая разрешала выбрать из нескольких партнёров. Третья допускала самостоятельное страхование, лишь бы полис соответствовал требованиям. Разница в ежегодной премии между первым и третьим вариантом составляла почти сорок процентов. Я выбрал третий путь, застраховал станок там, где уже обслуживался по другим видам, и сэкономил сумму, сопоставимую с месячным платежом по лизингу.
Отдельно проверял досрочный выкуп. У одной компании в первый год договора он был запрещён. У другой — разрешён, но с комиссией. У третьей — без комиссий, с уведомлением за месяц. Угадайте, кого я выбрал. За полгода работы станок окупился и начал приносить прибыль. Через восемь месяцев я выкупил его досрочно, заплатив остаток без штрафов. Лизингодатель закрыл договор за день, право собственности перешло ко мне.
Мои выводы и советы:
- Сравнивайте лизинг и кредит не по ставке, а по совокупной стоимости с учётом налоговой экономии.
- Просите детальную разбивку платежей у нескольких лизингодателей: скрытые комиссии любят прятаться в графике.
- Не соглашайтесь на навязанную страховку — самостоятельный выбор экономит до 40% премии.
- Проверяйте условия досрочного выкупа до подписания, а не когда деньги уже появились.
- Сравнить предложения банков с лизинговыми программами можно в каталоге на Банки.ру.
Главный урок: лизинг — это конструктор, и переплата складывается из мелочей: страховка, график, досрочный выкуп. Тот, кто ленится считать сам, платит лизингодателю наценку за свою лень.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
На банки.ру можно оформить заявку на регистрацию бизнеса.
Подскажите пожалуйста на какие акции необходимо уделить внимание начинающему?


На финансовом маркетплейсе Банки.ру есть готовые решения для вашего бизнеса и ИП, ознакомиться можно по этой ссылке https://www.banki.ru/business/specialoffers/-
Регистрация собственного дела — важный шаг для каждого предпринимателя. Успех и стабильность вашего бизнеса зависит от правильного выбора формы регистрации и налогового режима.
Долгое время я думал, что инвестиции — это для людей с лишними миллионами и железными нервами. Но однажды коллега показал свой портфель в телефоне и сказал: «Я начал с 500 рублей, просто чтобы понять, как это работает». Это задело. Я решил, что тоже попробую, но на своих условиях: без сложных терминалов, без навязчивых советчиков, с минимальной суммой и максимальной поддержкой. И конечно, мой путь начался с Банки.ру.
Стал жертвой совкомбанковского брокерского "развода"? - не переживай, ты не один!!!!
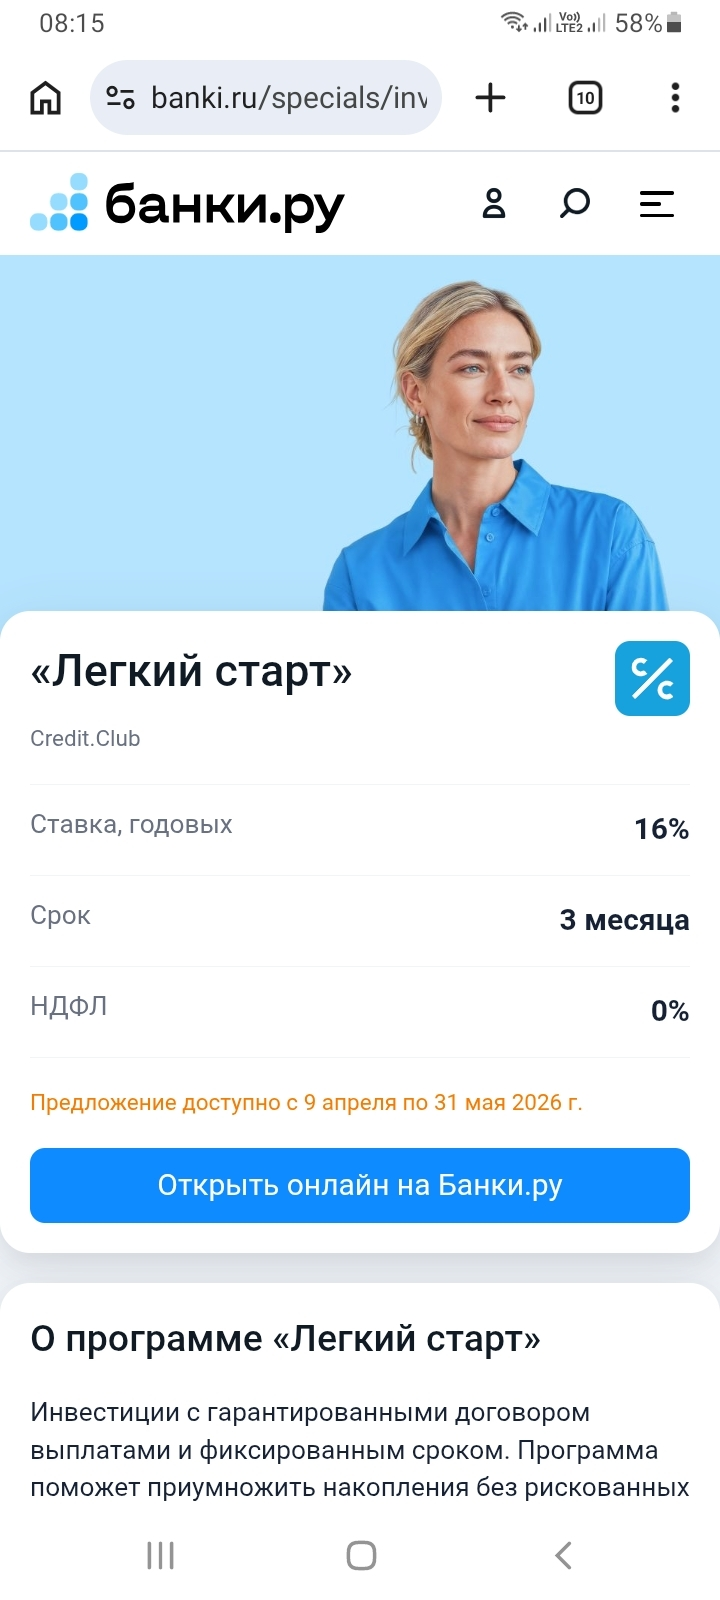
Просматривая "Специальные предложения" в разделе "Инвестиции" на платформе Банки.ру, я наткнулась на программу "Легкий старт" от Credit.club. Заинтересовавшись, решила узнать подробную информацию.
1. Фиксируете ли вы высокую ставку на долгий срок (год+) или боитесь, что ставка упадет? 2. Какие банки сейчас дают лучшие условия по «приветственным» бонусам? 3. Есть ли смысл смотреть в сторону облигаций сейчас?Делитесь своими портфелями в комментариях 👇
Всем привет. Захотелось поднять тему, которая, мне кажется, касается многих. Год назад я решил всерьёз заняться накоплениями. До этого деньги просто лежали на карте. Начал изучать вклады и накопительные счета. Один банк предлагал очень высокий процент по вкладу — значительно выше среднего по рынку на тот момент. Я, недолго думая, отнёс всю сумму туда. Соблазнился условиями, да и банк был на слуху.
На этой неделе сразу несколько компаний отчитались по итогам первого квартала.
📌 Выручка «Яндекса» выросла на 22% г/г, до 373 млрд, EBITDA — на 50%, до 73 млрд. При этом структура роста меняется — драйверы постепенно смещаются в сторону финтеха (+83%) и B2B-направлений (+36%), тогда как электронная коммерция выходит на этап оптимизации. Компания объявила байбэк объемом до 50 млрд руб. на два года (~12% free-float) и подтвердила прогноз по капзатратам (10–12% выручки), росту выручки...
Я никогда не думал, что выбор брокера превратится в полноценное исследование на несколько недель. В моём представлении все брокеры были примерно одинаковы: открываешь счёт, пополняешь, покупаешь бумаги и платишь копеечную комиссию. Но когда я решил наконец выйти на фондовый рынок и заодно подключить жену, которая раньше инвестициями вообще не интересовалась, критерии отбора резко изменились. Мне требовался не просто «нормальный брокер», а такой, где интерфейс поймёт человек без финансового...
Когда мой небольшой бизнес дорос до необходимости обновить парк оборудования, я впервые столкнулся с лизингом всерьёз. До этого я воспринимал лизинг как что-то из сферы крупных корпораций: самолёты, фуры, заводские станки. Но оказалось, что под лизинг можно взять практически всё — от печатного станка до офисной мебели. Сумма, которую я планировал потратить, была ощутимой, вынимать её из оборота целиком не хотелось, а кредит на оборудование в банках под ИП давали с высокими ставками и требовали...
Когда я зарегистрировал ИП, первая мысль была пойти в тот банк, где у меня уже лежала дебетовая карта и небольшой вклад. Казалось логичным: я знаю приложение, знаю сотрудников в отделении, зачем усложнять. Но очень быстро выяснилось, что условия для физических лиц и для предпринимателей — это две разные вселенные. Комиссии за переводы, плата за ведение счёта, стоимость платёжек — всё это в моём родном банке оказалось заметно выше среднего по рынку. Пришлось заново разбираться в том, как вообще...
Когда я зарегистрировал ИП, первая мысль была пойти в тот банк, где у меня уже лежала дебетовая карта и небольшой вклад. Казалось логичным: я знаю приложение, знаю сотрудников в отделении, зачем усложнять. Но очень быстро выяснилось, что условия для физических лиц и для предпринимателей — это две разные вселенные. Комиссии за переводы, плата за ведение счёта, стоимость платёжек — всё это в моём родном банке оказалось заметно выше среднего по рынку. Пришлось заново разбираться в том, как вообще...
