Банки начали чаще «держать» клиентов короткими акциями по вкладам
В последние месяцы заметил, что вклады стали гораздо менее «долгими» продуктами с точки зрения маркетинга банков. Если раньше хорошие ставки обычно давались на понятный срок полгода, год то сейчас всё чаще вижу короткие акции на 2–3 месяца с очень привлекательными цифрами. Причём это уже не исключение, а полноценная тенденция. На текущий момент банки, похоже, сами не очень хотят надолго фиксировать высокую стоимость привлечения денег. Ключевая ставка постепенно снижается и рынок явно ждёт дальнейших изменений.
Из-за этого банки стали осторожнее с длинными обязательствами.
Я недавно специально сравнивал предложения по депозитам. Очень высокие ставки чаще всего встречались именно на коротких сроках 3 месяца, иногда даже меньше. А вот на год условия уже заметно скромнее. Сначала мне показалось, что это просто маркетинг. Но потом понял, что логика у банков вполне понятная: никто не хочет переплачивать по длинным депозитам, если через несколько месяцев ставки на рынке могут стать ниже. Интересно, что клиенты тоже начали адаптироваться под эту ситуацию. У меня есть знакомый, который раньше всегда открывал вклад сразу на год. Сейчас говорит: «не хочу надолго фиксироваться, посмотрю, что будет дальше». И таких разговоров стало заметно больше.
При этом сама гонка за клиентскими деньгами никуда не исчезла. Банки всё ещё активно конкурируют за ликвидность, просто делают это более аккуратно.
Ещё одна вещь, которую заметил всё больше акций завязаны на дополнительные условия. Новые деньги, премиальные пакеты, подписки, обороты по картам. Без этого максимальную ставку получить уже сложнее. Я недавно чуть не открыл вклад с очень красивой доходностью, а потом увидел, что повышенная ставка действует только первые пару месяцев, а дальше условия становятся совсем обычными. После этого стал внимательнее смотреть не только на цифру в рекламе, но и на всю структуру продукта.
Для себя сейчас использую довольно простой подход: не гонюсь за каждой временной акцией, а смотрю на итоговую доходность за весь срок. Потому что иногда разница оказывается намного меньше, чем кажется вначале. И ещё заметил интересный психологический момент: рынок вкладов стал более динамичным. Раньше открыл депозит и забыл. Сейчас многие начали регулярно пересматривать условия, переносить деньги, ловить акции. Возможно, это и есть новая реальность периода высоких ставок банки и клиенты одновременно стараются сохранить для себя максимум гибкости.
Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

В октябре 2025 года я стала клиентом Альфа Банка - получила дебетовую карту. 8 января 2026 года я открыла накопительный счет на минимальный остаток с приветственной ставкой 16%, но не пополнила его, т.к. деньги были размещены на другом вкладе. Перед пополнением счета я обратилась в чат через личный кабинет Альфа Банка для уточнения, когда лучше пополнить счет, чтобы наиболее эффективно использовать приветственную ставку. Оператор пояснил следующие моменты:


Я так понял, что смысл работы этого НС по типу вклада - положил сумму и не трогай 2 месяца... А если туда- сюда пополнять- снимать - то можно запутаться... -"с какой же суммы мне ляжет процент???"...
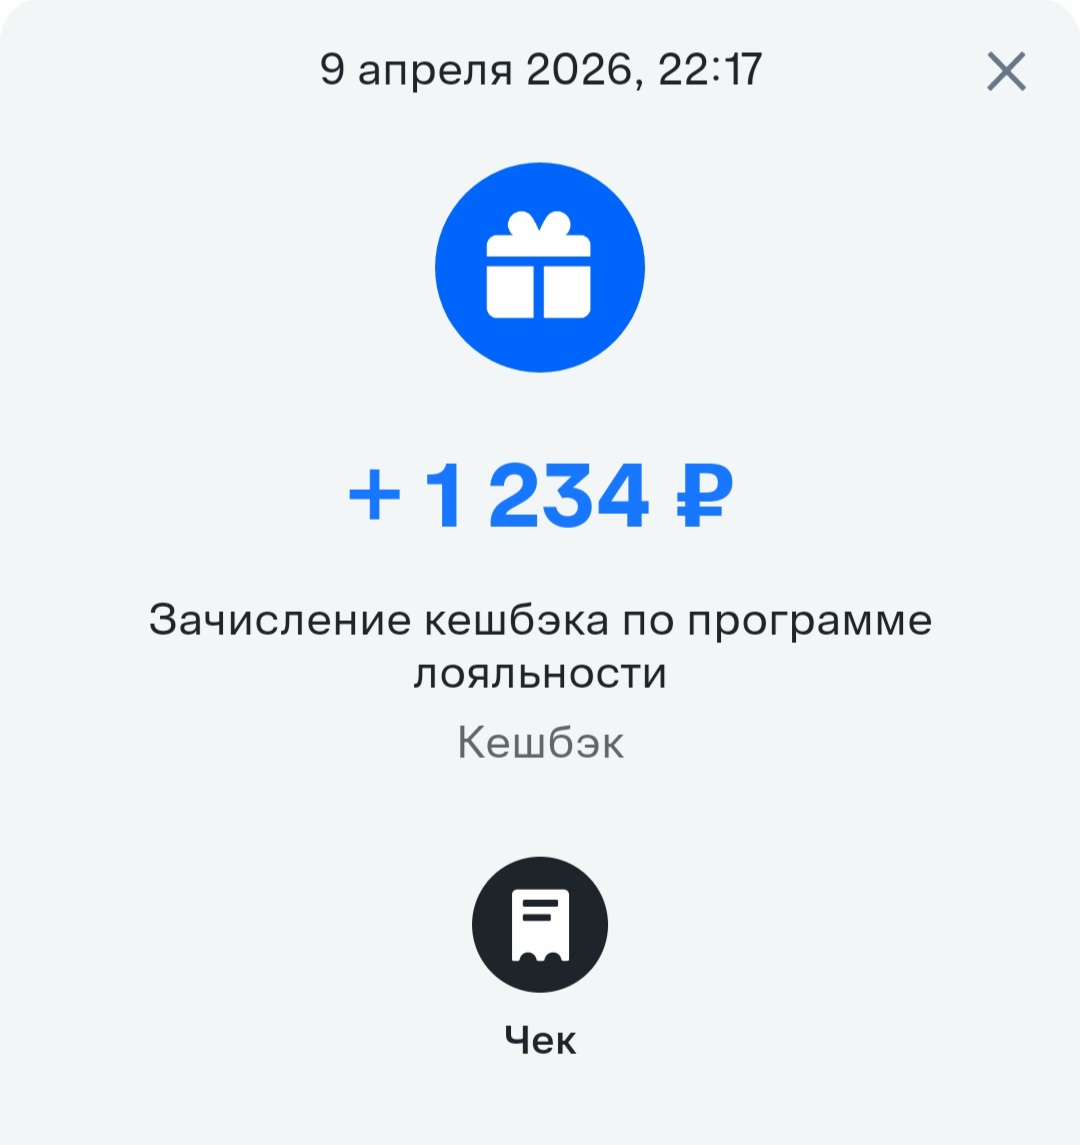
Я активно пользуюсь дебетовой банковской картой. В этой статье речь пойдёт о карте ВТБ. По ней у меня есть кешбэк. И также я открыла накопительный счёт. И каждый месяц мне приходит кешбэк за покупки. Ниже прикреплю пример одного моего кешбэка за месяц.
Раньше я просто держала деньги «под матрасом», но поняла, что это неэффективно. Решила изучить варианты размещения средств и открыла:
Т-банк, мне кажется, единственный банк, который очень часто предлагает купить товары определённых брендов с кэшбеком до 100 %.
Свой первый вклад в жизни открыла ещё лет 10 назад. И это был банк - Сбербанк.
Картой Озон Банка пользуюсь уже больше 3 лет. Оформила карту сначала виртуальную для покупок на маркетплейсе Озон. Цены по карте Озон гораздо выгоднее, чем при оплате большинством других карт.

Многие банки предлагают выгодные условия при открытии первого вклада - повышенную приветственную ставку на определенный срок. Хочу рассказать о своем опыте использования приветственной ставки по накопительному счету "Копилка" в Совкомбанке
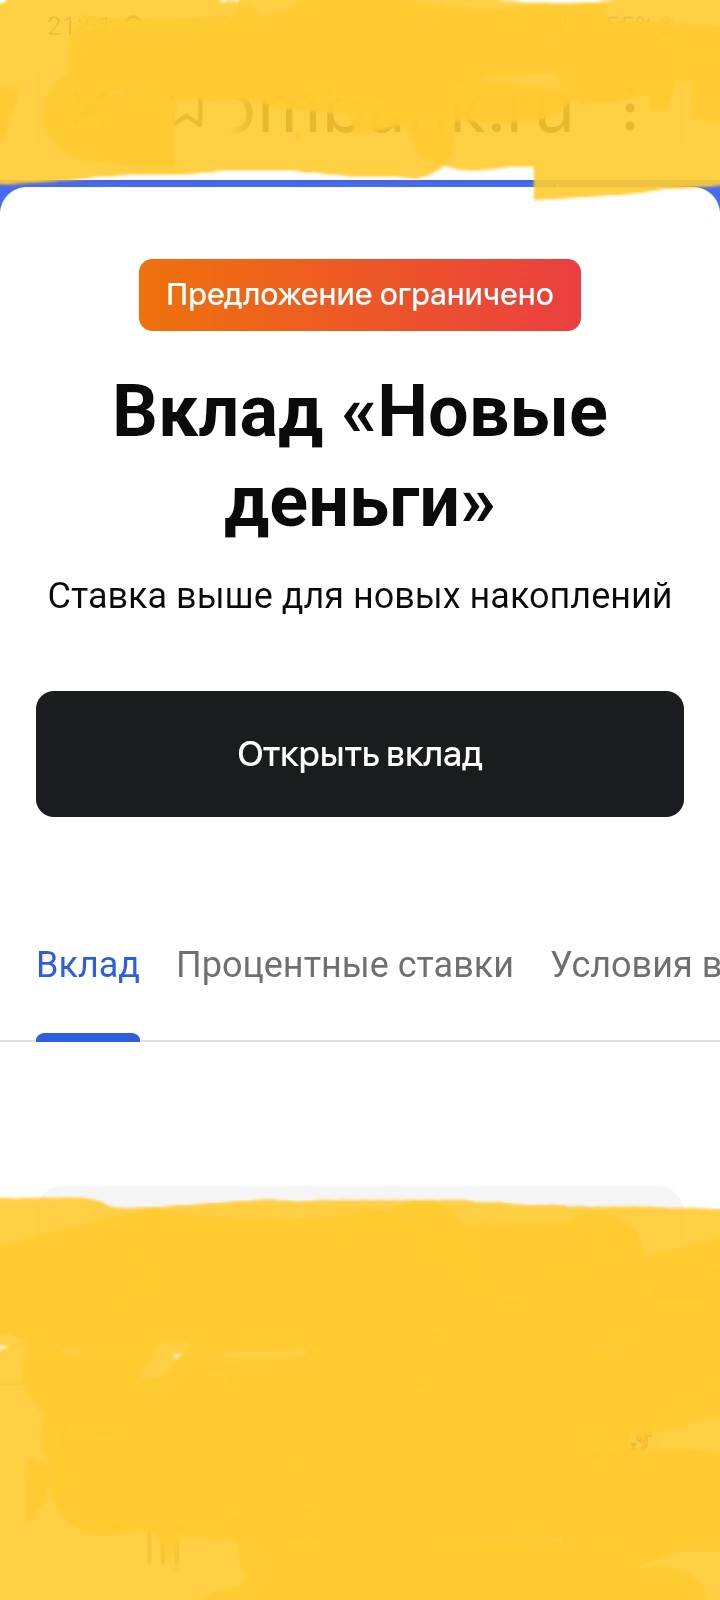
В этом своём посте, хочу описать ситуацию по получению мною выгодного дохода в банке, по размещению свободных денежных средств на депозите, как источнике их надёжного сохраненения и преумножения. Для этой своей цели, мною был выбран банк ГПБ, по банковскому продукту- вкладу ,, Новые деньги ,, где я и разместил 19 января 2026г. свли 2480000 рублей. В настоящее время , банки страны, предлагают своим клиентам , именно , более привлекательные условия в части повышенной % ставки по...
В 2026 году рынок дебетовых карт окончательно перестал быть линейкой с одним-двумя хитами. Обещания «кешбэк до 30%» и «процент на остаток» сегодня разбросаны по разным тарифам, часто конфликтуют друг с другом и привязаны к платным подпискам. Причём даже внутри одного банка условия могут кардинально меняться — буквально как переключить передачу в машине. На примере последнего обновления Совкомбанка разберу, на что обращать внимание, чтобы карта действительно приносила выгоду.
Вклад или накопительный счёт.