


Как выбрать вклад, чтобы не потерять проценты: 5 простых правил
Когда речь заходит о вкладах, многие думают: «Что тут сложного? Положил деньги под процент и забыл». Но на практике люди теряют доход из-за мелочей, о которых банки не кричат в рекламе. Разбираем пять главных правил, которые сохранят ваши деньги.
1. Смотрите не на ставку, а на эффективную доходность.Реклама обещает «20% годовых», но мелким шрифтом: «с учётом капитализации». А без неё — 18%. Капитализация выгодна, только если вы не снимаете проценты. Сравнивайте итоговую сумму за год.
2. Проверяйте условия досрочного расторжения.Часто вклад с высокой ставкой при досрочном снятии превращается в депозит «до востребования» под 0,1% годовых. Если деньги могут понадобиться раньше — берите вклад с льготным расторжением (потеряете только часть процентов).
3. Не забывайте про страховку.Вклады до 1,4 млн рублей застрахованы государством в АСВ. Если у вас больше — разбейте сумму на два-три банка. Не храните все яйца в одной корзине, даже если банк «надёжный».
4. Ищите накопительные счета вместо вкладов.У них нет фиксированного срока, проценты начисляются на ежедневный остаток, а снять деньги можно в любой момент без потерь. Ставка плавает вслед за ключевой, но сейчас это скорее плюс.
5. Оформляйте онлайн — так выше ставка.Банки экономят на офисах и сотрудниках, поэтому по онлайн-вкладам процент обычно на 1–2% выше. Плюс не нужно никуда ехать и стоять в очередях.
Бонус-совет. Не ведитесь на «акцию до завтра». Это классический маркетинговый трюк. Нормальный вклад никуда не денется. Спокойно сравнивайте условия на Банки.ру и читайте реальные отзывы.
А каким банкам доверяете вы? Делитесь опытом в комментариях.

Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

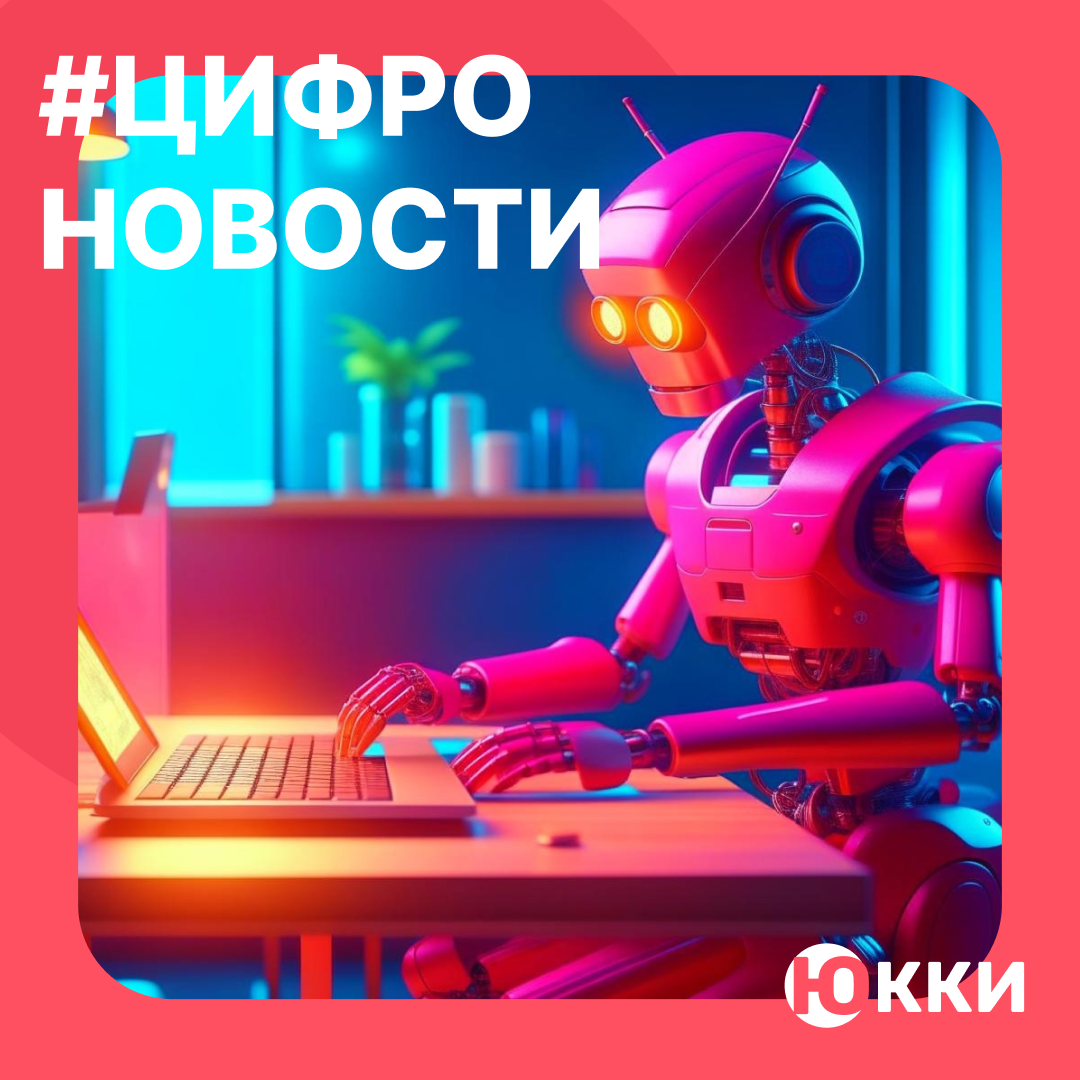
Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Давно пользуюсь дебетовой картой Т-банка и хочу поделиться своим мнением относительно раздела "Кэшбэк и бонусы" по данной карте.
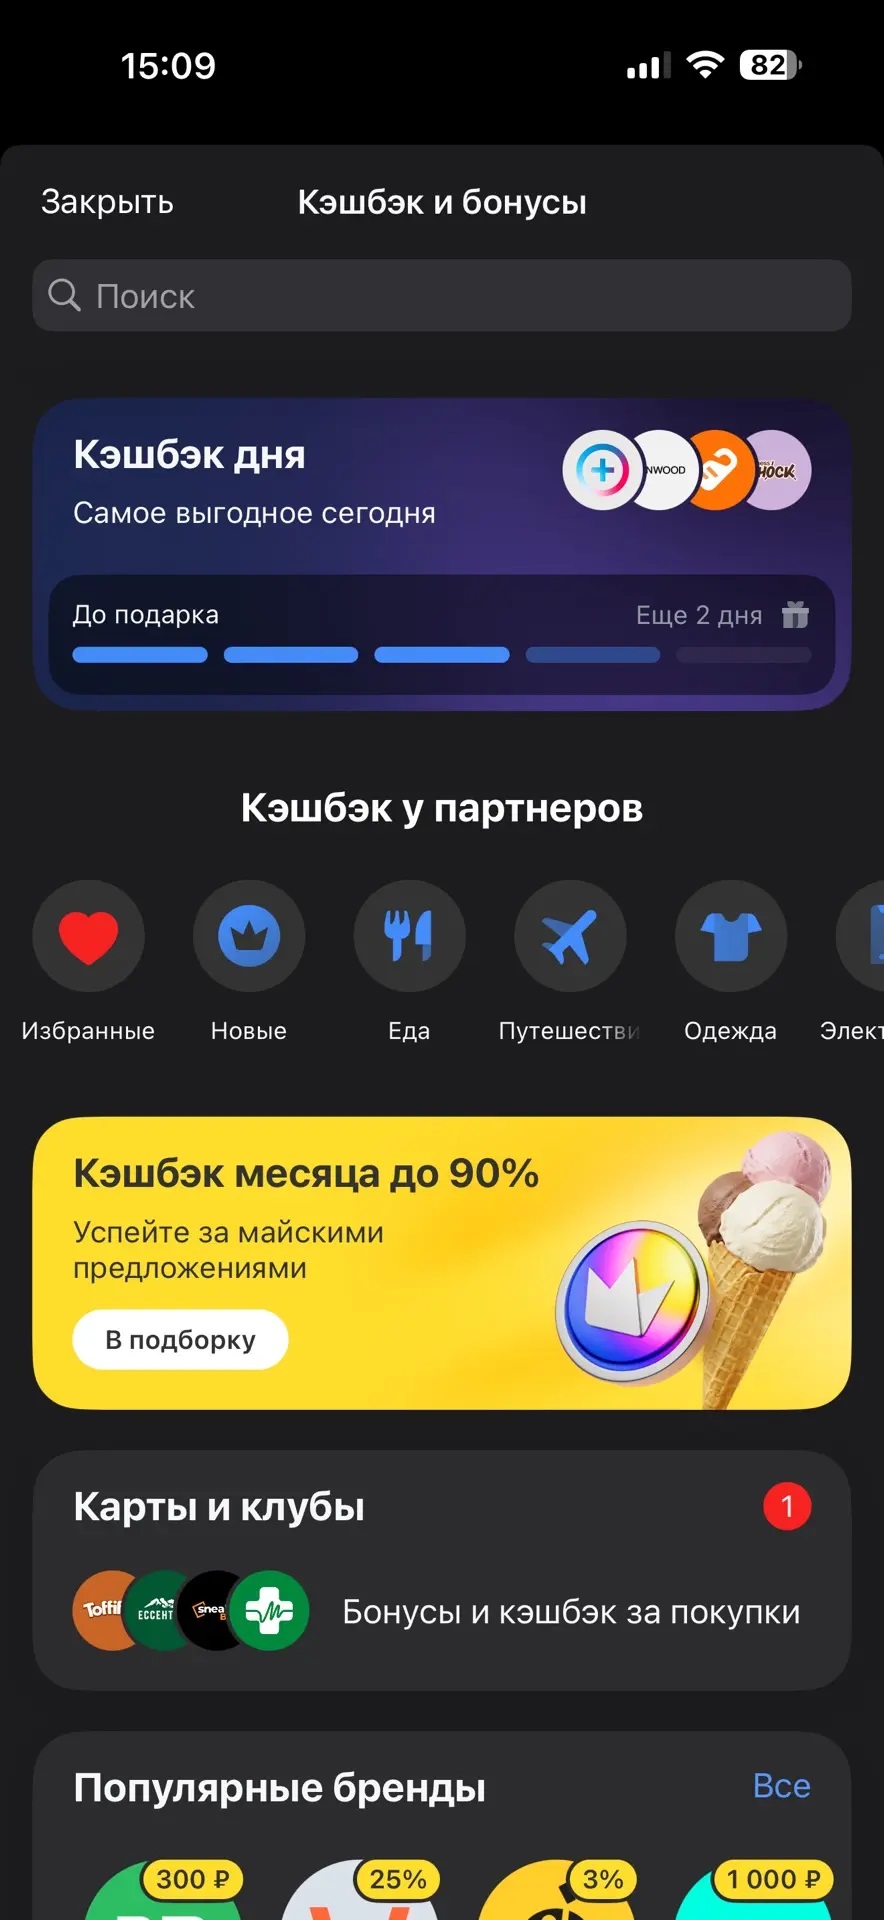

Вывод: если внимательно следить за акциями и категориями, можно существенно экономить на повседневных тратах.
Раньше я относился к кешбэку исключительно как к приятному бонусу. Ну, капнуло там 50 рублей в месяц — хорошо, не капнуло — и ладно. Но в начале этого года, заказав выписку по картам, я ужаснулся: за прошлый год я просто «потерял» около 6 000 рублей только потому, что не выбирал категории повышенного начисления.
Я не являюсь клиентом банка. Хочу открыть в нем МТС-счет с приветственной ставкой. Нужен этот счет мне на 2 месяца.
Собрали самые обсуждаемые новости из мира технологий.
В этом посте я хочу рассказать про овердрафтные(овердрафт-перерасчет) карты. Овердрафтные карты — обычно это дебетовые карты с небольшим кредитным порогом. Овердрафт предлагают клиентам с действующими дебетовыми картами, на которые регулярно поступают деньги (например, зарплата или пенсия). Когда средств не хватает, можно воспользоваться овердрафтом: расплатиться картой, используя деньги банка. Баланс при этом станет отрицательным, но долг автоматически спишется, как только счёт пополнится. Прос...

Теперь доходность депозита «Гибкий» в зависимости от срока составляет 9,6–11,9% годовых.
Теперь максимальная доходность по вкладу «В плюсе» с опцией «Накопления» и сервисом «Газпром бонус» составляет до 13,5% годовых. Без подключения сервиса ставки будут ниже.
Число самозанятых в России стремительно растёт: по данным ФНС, к 2025 году их количество превысило 15 млн человек – это на 26,8 % больше, чем годом ранее.
Раньше мои отношения с банковскими картами напоминали потребительский минимализм: зарплатный проект, бесплатное смс-информирование и скорейший перевод денег в конверт. Все эти программы лояльности и кешбэки я обходил стороной, подсознательно ожидая подвоха в виде скрытых комиссий. Однако в начале этого года инфляция заставила пересмотреть подход к повседневным тратам, и я решил провести ревизию своих финансовых привычек.
