


🚨 ЦБ ужесточает контроль за наличными: как не попасть под блокировку?
Только что внимательно изучил свежие рекомендации Банка России. Картинка становится интереснее (или тревожнее, кому как). ЦБ официально рекомендовал банкам усилить контроль за крупными внесениями наличных.
Спойлер: это не значит, что всех подряд начнут гонять по 115-ФЗ. Речь идет именно о **подозрительных сценариях**. Но знать цифры нужно каждому.
Вот на что теперь будут смотреть в первую очередь:
Для физлиц (красные флаги):
• Внесение от 5 млн ₽ наличными за 30 дней, если такие операции составляют 70% поступлений, а потом эта сумма быстро выводится за рубеж.
• «Дробление» сумм: от 10 внесений по 100 тыс. ₽ и более за месяц с последующим выводом значительной части за границу.
• Крупные платежи наличными за третьих лиц (тут вообще будьте аккуратны).
Для ИП и юрлиц:
• Внесение наличных от 30 млн ₽ за месяц.
• Резкий рост наличных оборотов или неожиданный переход с безналичных расчетов на наличку.
Кого это НЕ коснется:
ЦБ отдельно отметил важный момент: меры не касаются клиентов, по которым у банка уже есть подтверждённая информация об источниках средств (зарплата, продажа квартиры и т.д.). То есть, если всё чисто и прозрачно — бояться нечего.
👇 Вопрос к сообществу:
Кто-нибудь уже сталкивался с дополнительными вопросами от банка при внесении крупных сумм в последнее время? Или пока всё работает в штатном режиме? Делитесь в комментариях, чтобы мы понимали реальную ситуацию!
#ЦБ #Наличные #Безопасность #Финансы #Банки


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Сейчас эта тема особенно актуальна. По майскому опросу инФОМ для Банка России, доля респондентов, у которых есть сбережения, снизилась до 34%, а доля тех, у кого сбережений нет, выросла до 63%. Это означает, что для значительной части семей даже короткая пауза в доходах может быстро перейти в кассовый разрыв.

Кажется, у вкладчиков может появиться важное изменение: Правительство рассматривает законопроект о повышении страхового покрытия по вкладам.
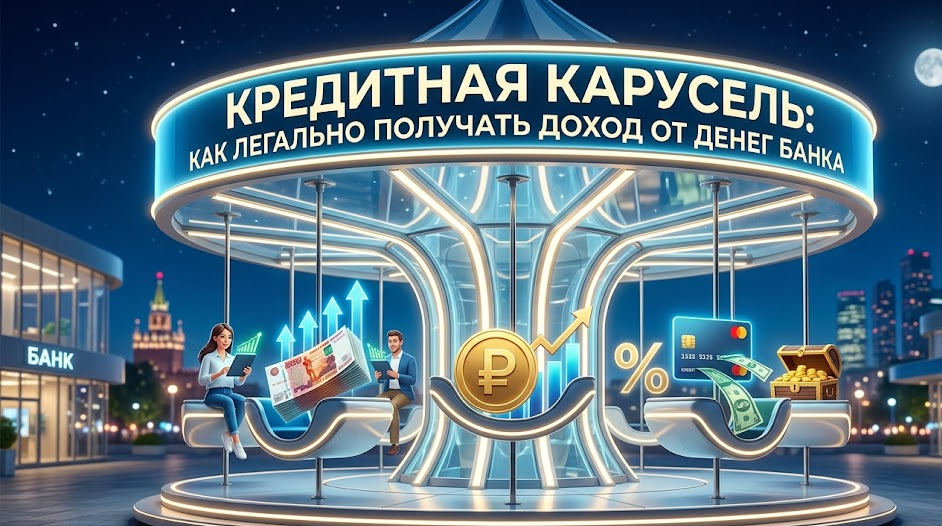
Долгое время в нашей культуре кредит прочно ассоциировался с финансовой кабалой и вечными долгами. «Берешь чужие и на время, а отдаешь свои и навсегда» — эту фразу слышал каждый. Однако финансовый рынок трансформируется, и в 2026 году отношение к кредитным картам у грамотных пользователей кардинально изменилось. Сегодня пластик с льготным периодом — это не способ дотянуть до зарплаты, а полноценный инструмент для заработка. Давайте разберем, как устроена так называемая «кредитная карусель» и...
Всем привет! Хочу поделиться с вами новостью из серии «осведомлен — вооружен».

Давно являюсь клиентом Сбера, на сегодня банк является одним из передовых в плане развития технологий и сервисов. В октябре 2025 года при посещении офиса банка сотрудник предложил оформить кредитную карту. Я внимательно изучил условия и согласился. Мне одобрили лимит 100000 рублей и сразу же выдали карту - кредитная сберкарта Фикс. Снимать и переводить можно по сумме не свыше кредитного лимита и доступных денег на карте. Льготный период начинается 1 числа каждого месяца и длится до последнего...
Для накоплений лучше завести отдельный счёт. Так вы не будете путать отложенные деньги с повседневными расходами и сможете наблюдать, как растёт капитал. А ещё банк начисляет проценты на остаток, и чем больше накопите, тем ощутимее станет пассивный доход.
МКБ снижает с 27.05 % ставки по НС и НС Премиум.
Цифры: Если инфляция составляет в среднем 8% в год, то через 10 лет ваши 100 000 превратятся в ~46 000 по реальной стоимости. Вы потеряете больше половины, ничего не делая.
Современный финансовый рынок ставит перед нами интересные и одновременно сложные задачи. С одной стороны, коммерческие банки предлагают весьма привлекательные двузначные процентные ставки по депозитам. С другой — экономическая динамика заставляет всерьез задуматься о гибкости и ликвидности собственных средств. В таких условиях перед каждым разумным человеком неизбежно встает дилемма: заморозить свободный капитал на долгосрочном вкладе ради гарантированно высокой доходности или же оставить...