


Созаемщик входит в долг не гостем
«Да ты просто будешь вторым человеком в заявке» — фраза звучит почти безобидно, пока речь не доходит до кредита на несколько лет. Заёмщик получает деньги или покупку, банк видит доходы нескольких людей, сделка выглядит устойчивее. Но для созаемщика это не дружеское присутствие рядом с договором. Это участие в обязательстве.
Созаемщик не украшает анкету, он становится частью кредитной истории и графика.
— Долг учитывается не только у того, кто тратит деньги. В быту может казаться: платит один человек, значит, кредит его. Но в документах рядом стоит ещё одно имя. И если потом созаемщик сам захочет взять кредит, банк может увидеть уже существующую нагрузку. Даже если деньги по первому договору фактически уходят не из его кошелька.
— Отношения могут измениться быстрее графика. Сегодня всё спокойно: семья, партнёрство, общий план, доверие. Через год могут быть развод, переезд, спор, потеря дохода, усталость от договорённостей. Кредитный договор при этом не становится мягче только потому, что люди перестали нормально разговаривать.
— Платёжная дисциплина отражается шире личных обещаний. Если по кредиту начинаются задержки, проблема редко остаётся только между двумя людьми. У договора есть даты, суммы, история платежей. Фраза “я сам всё закрою” хороша в разговоре, но график проверяет не намерения, а поступившие деньги.
— Выход из роли не всегда простой. Нельзя просто передумать и сказать: “дальше без меня”. Обычно всё зависит от условий договора, решения кредитора, остатка долга, доходов основного заёмщика и новой оценки риска. То, что подписывалось за один вечер, может тянуться годами.
Самая опасная часть созаемства — воспринимать его как моральную поддержку, а не финансовую роль.
Не разбираю конкретный договор: у кредитов разные условия, залоги, состав участников и порядок изменения обязательств. Но я бы не называл созаемство простой помощью. Это тот случай, когда подпись может жить дольше отношений, планов и прежней уверенности в человеке.
В кредитах рядом с чужим планом иногда появляется собственная строка в будущем


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Пока ключевая ставка ЦБ РФ закрепилась на уровне 17% после очередного снижения в сентябре, банки начали постепенно пересматривать условия по займам. Именно сейчас можно успеть «поймать» выгодные программы прошлого цикла или взять паузу для погашения долгов.
До прошлого года я держал почти все свободные деньги на накопительном счёте. Казалось, это идеальный вариант: проценты капают, а снять можно когда угодно. Но один случай заставил меня пересмотреть привычку, и сейчас объясню на цифрах, почему теперь я выбираю вклады, а накопительный использую только как временную парковку.
С чего всё началось. Летом 2025 мне срочно понадобилось 40 тысяч на ремонт машины. Я снял их с накопительного счёта, продержал буквально сутки и тут же вернул обратно, когда...
Накопительный счёт или вклад: что выгоднее в 2026 году на реальных цифрах
Многие до сих пор держат деньги на накопительном счёте, полагая, что это выгоднее, чем вклад, ведь «можно снять в любой момент». Но в 2026 году картина изменилась: ставки по вкладам заметно подросли, а накопительные счета часто идут с дополнительными условиями. Давайте посчитаем, где действительно выгоднее хранить 300 000 рублей на горизонте полугода.
Сравниваем реальные условияДля чистоты эксперимента беру предложения...
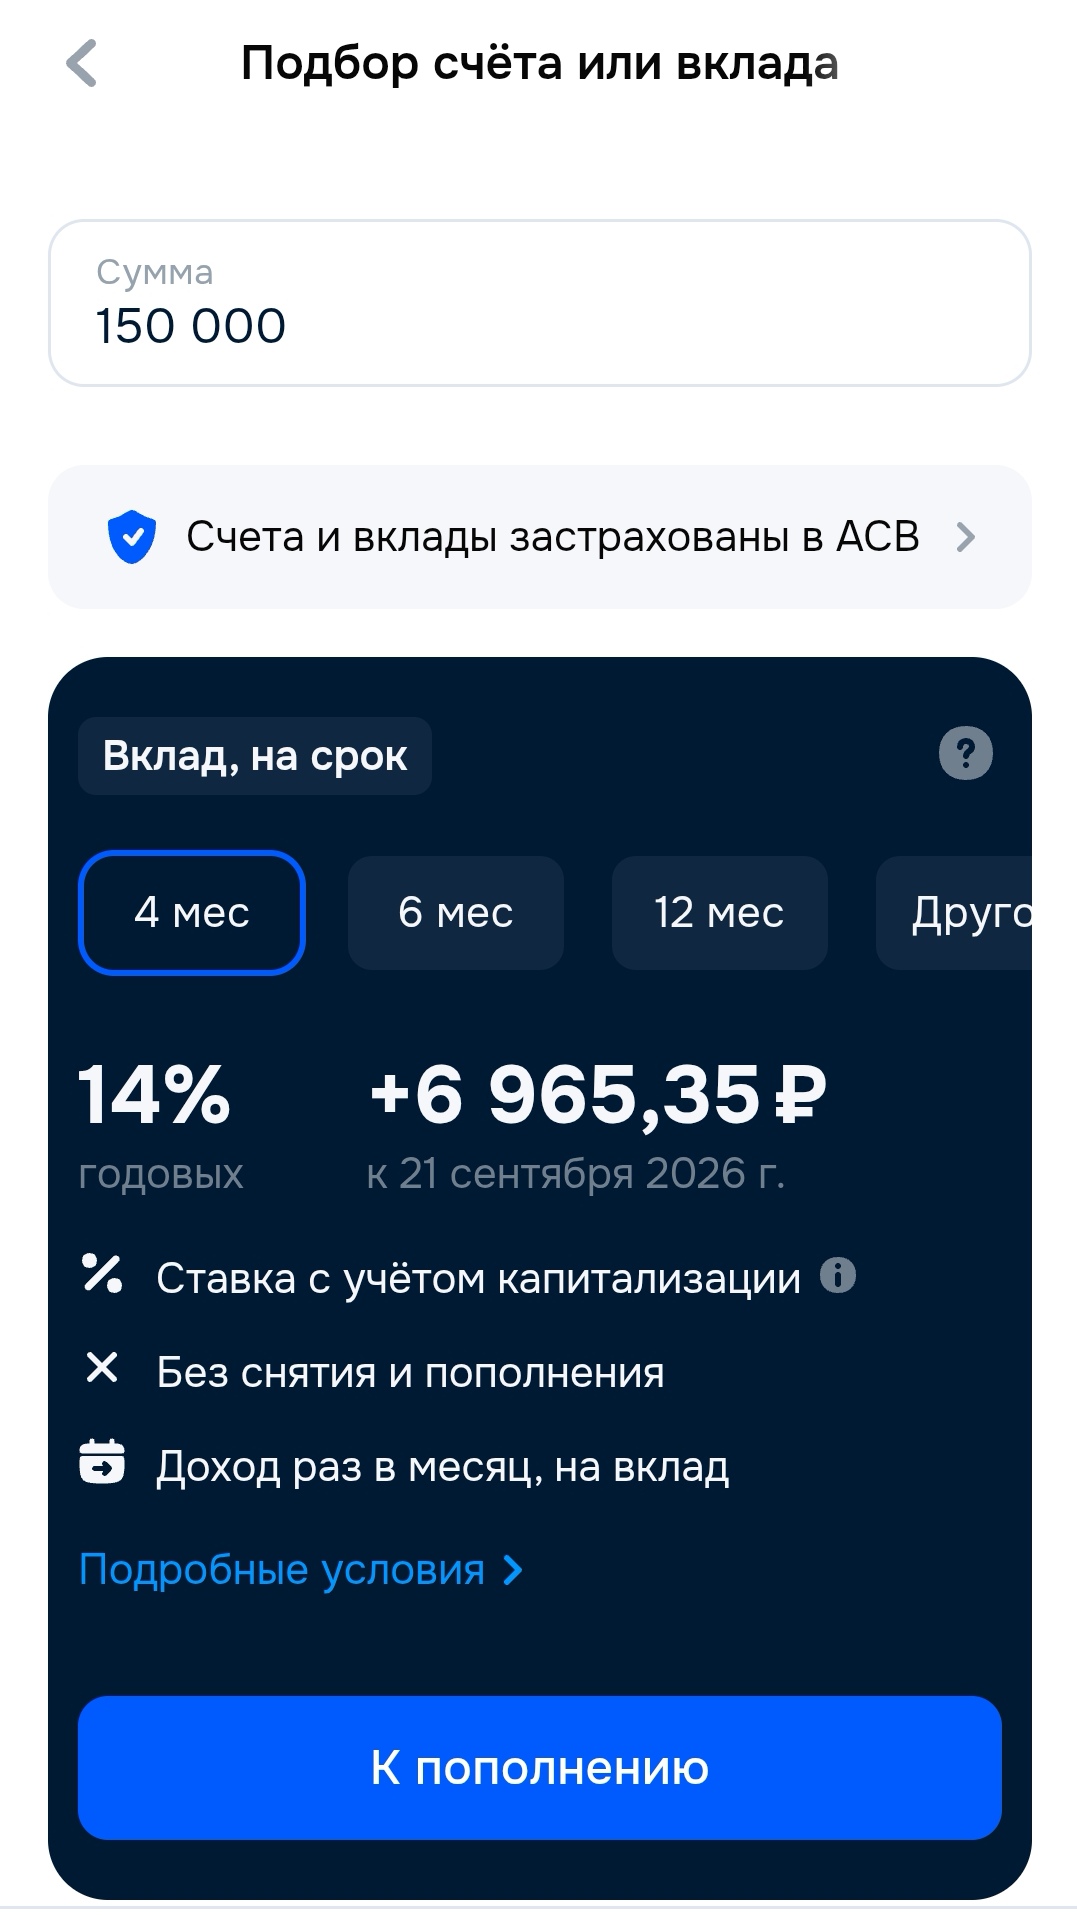
Озон Банк предлагает открыть вклад на срок 4 месяца со ставкой 13,77%. Доходность по вкладу с учётом капитализации - 14% годовых.
Какие бывают виды кредитов и на что стоит обратить внимание при их получении?Существуют, например, потребительский кредит, ипотека, автокредит, кредит на образование, овердрафт. При выборе кредита важно оценивать свою кредитоспособность, учитывать все дополнительные платежи (комиссии, страховки), а также полную стоимость кредита (ПСК). Как рассчитать полную стоимость кредита, включая все дополнительные комиссии и платежи? Полная стоимость кредита — это совокупность всех платежей, которые будут...
Почему вклады считаются выгодными? (Плюсы)
Быстробанк изменения тарифа по НС с 1.06
Т- банк изменяет условия по вкладам с 25.05 в ₽ и юанях.. Изменения касаются пополняемых вкладов в ₽ и юанях,с введением не более ×k=5на сумму пополнения по фиксации на дату с 25.05
Банк ВТБ изменяет условия по вкладам с 25.05
Банк ПСБ изменил условия по вкладам с 22.05.