


Досрочное погашение кредита: почему уменьшать платеж безопаснее, чем срок
Каждый раз, когда у человека появляются свободные деньги при действующем кредите, начинается один и тот же ментальный спор: что выбрать при досрочном внесении денег? Уменьшить ежемесячный платеж или сократить срок кредита?
В интернете тонны калькуляторов, которые с математической точностью доказывают, что сокращать срок выгоднее — так общая переплата по процентам получается меньше. С точки зрения чистой математики это правда. Но в реальной жизни, где бывают увольнения, задержки зарплат, внезапные ремонты и прочие бытовые радости, слепая гонка за сокращением срока может выйти боком.
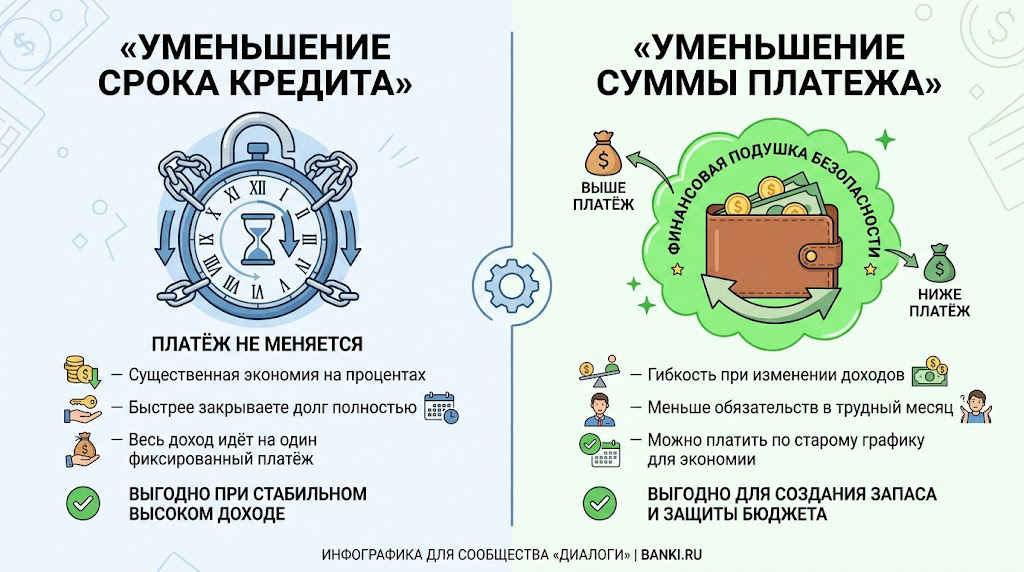
Давайте разберем два сценария последствий для условного кредита с платежом в 30 000 рублей, если у вас появилось 100 000 рублей на досрочный платеж.
— Сценарий 1: Вы уменьшаете срок. Ваш ежемесячный платеж так и остается 30 000 рублей, просто платить вы будете, условно, на полгода меньше в самом конце. Переплату вы срезали отлично. Но если в следующем месяце у вас просядут доходы, банк всё равно потребует с вас полные 30 000 рублей. Ошибка или задержка — и привет, просрочка.
— Сценарий 2: Вы уменьшаете платеж. Банк пересчитывает график, и теперь ваш обязательный платеж составляет, например, 27 500 рублей. Срок остался прежним.
В чем же тогда хитрость?
Хитрость в том, что вы можете совместить оба варианта, выбрав стратегию «уменьшаю платеж, но плачу по-старому».
После того как банк снизил ваш обязательный платеж до 27 500 рублей, вы в следующем месяце все равно физически вносите те же 30 000 рублей, которые заложены в ваш бюджет. Из них 27 500 уходят на плановый платеж, а 2 500 рублей — снова отправляются на досрочное погашение (опять с галочкой «уменьшить платеж»).
Таким образом, вы будете сокращать срок кредита точно так же, как и в первом сценарии, и экономить на процентах абсолютно аналогично. Но при этом вы создаете себе подушку безопасности. Если завтра случится форс-мажор, вы сможете на законных основаниях заплатить банку меньше (новые 27 500 или сколько там останется по графику) без ущерба для кошелька и кредитной истории.
Это общий механизм, и работает он практически в любом банке. Главное — не забывать каждый месяц вручную отправлять хвостик сверх платежа на досрочное погашение, а не оставлять эти деньги просто болтаться на счете


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

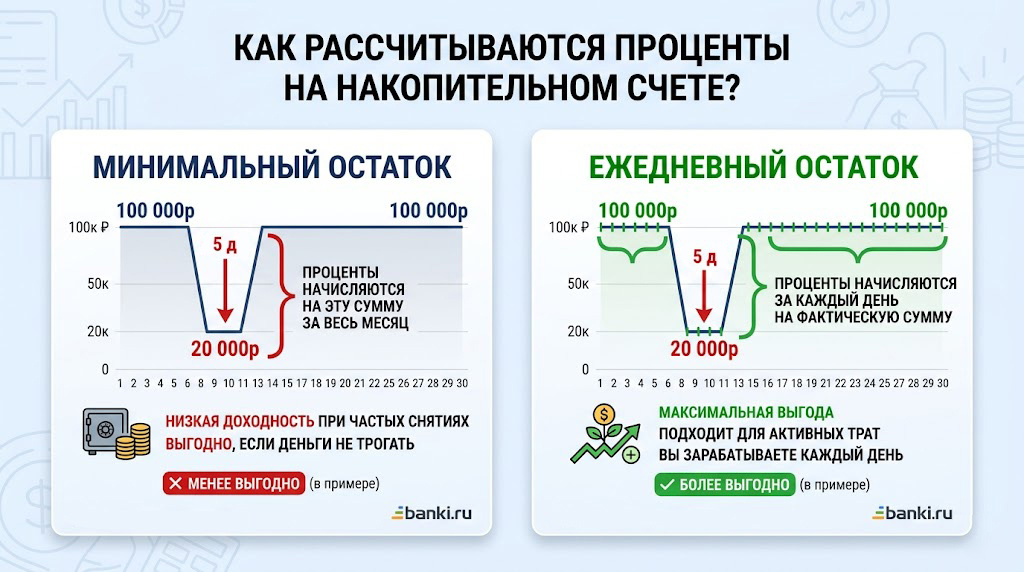
При высокой ключевой ставке держать свободные деньги под подушкой — непозволительная роскошь. Обычно выбирают между классическим вкладом и накопительным счетом. Но если со вкладом все более-менее прозрачно, то с накопительными счетами банки часто используют условия, из-за которых реальная доходность оказывается сильно ниже ожидаемой.
Просто хранить деньги на карте — уже не стратегия. Инфляция, скачки валют и нестабильный рынок заставляют внимательнее относиться к накоплениям. Одни выбирают консервативные инструменты, другие смотрят в сторону недвижимости, ценных бумаг или золота. Но универсального решения нет: многое зависит от суммы, целей и готовности к риску. Разберём, куда можно вложить деньги в 2026 году, чтобы сохранить капитал и получить доход без лишнего стресса.

Минимальная сумма вклада составляет 50 тыс. рублей, а
максимальная — не ограничена.
Срок размещения средств составляет 31, 61, 91, 120, 150, 181, 270 и 370 дней.
В зависимости от срока доходность равна 12,5–14% годовых.
Дополнительные взносы и расходные операции не предусмотрены.
При досрочном расторжении договора проценты выплачиваются по ставке 0,01%
годовых.
Выплата процентов осуществляется в конце срока.
Оформить вклад можно в офисе банка или онлайн.
В общем, решил поделиться свежим опытом, как банки сейчас аккуратно развлекаются с нашими кошельками. взял себе в прошлом месяце новую кредитку с длинным грейсом, ну чтобы лежала на всякий пожарный, да и на ремонт кое-что докупить надо было. реклама пела, что обслуживание абсолютно бесплатное навсегда и без условий. ну ок, оформил, привез курьер, закинул в приложение.
Максимальная ставка по вкладу «Оранжевый» составляет 12,6% годовых.
Максимальная процентная ставка по вкладу с выплатой
процентов в конце срока для новых клиентов составляет 13,5%.
По вкладу с ежемесячной выплатой процентов максимальная ставка равна 12,3%
годовых. Ограничений по открытию вклада нет.
Дополнительные взносы и расходные операции не предусмотрены.
При досрочном расторжении договора для вкладов, открытых на срок 367, 550, 740,
1100 дней и при нахождении средств во вкладе свыше 182 дней, проценты
начисляются исходя из 1/2 ставки, установленной по...
С 3 июня процентные ставки составят:
По информации «Коммерсанта», структуры «Сфера» (связаны со Сбером) ведут переговоры о покупке доли Ozon у АФК «Система». Сумма сделки — более 30 млрд рублей.
Банк Абсолют снижает ставку по НС Плюс с 1.06.. Приветсвенную до 13,25% ( было 14%), базовую до 10,5% ( было 11,5%)
Металлинвест банк снизил ставки по вкладам с 29.05