Ставку снижают, НДС повышают: что это значит для ваших сбережений?
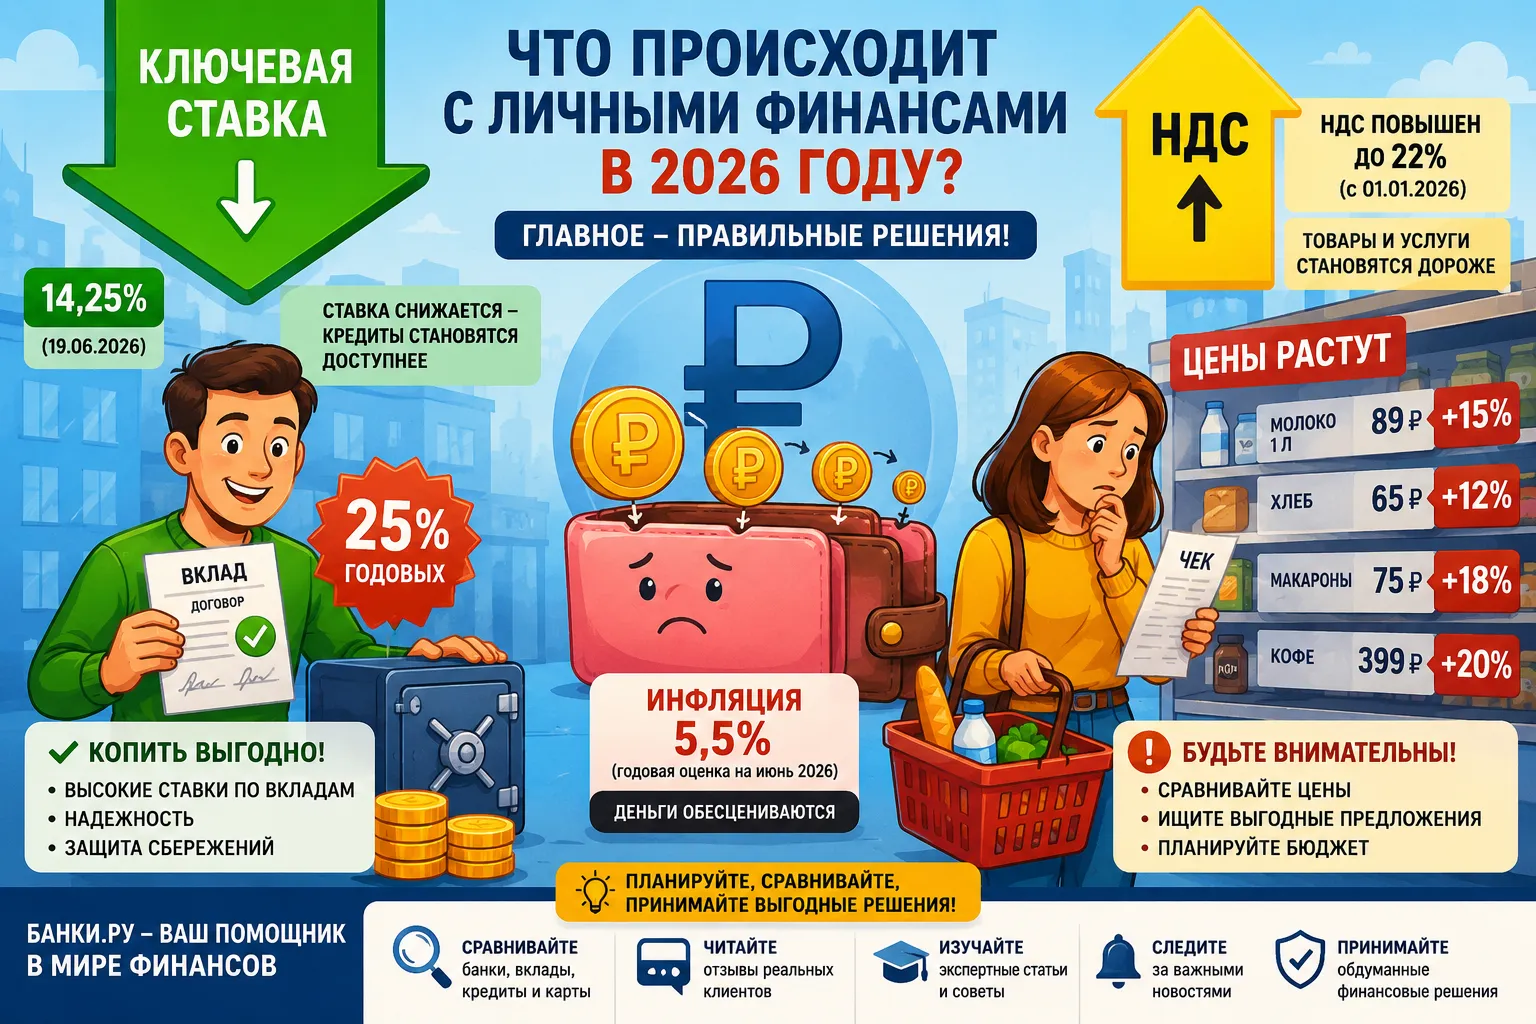
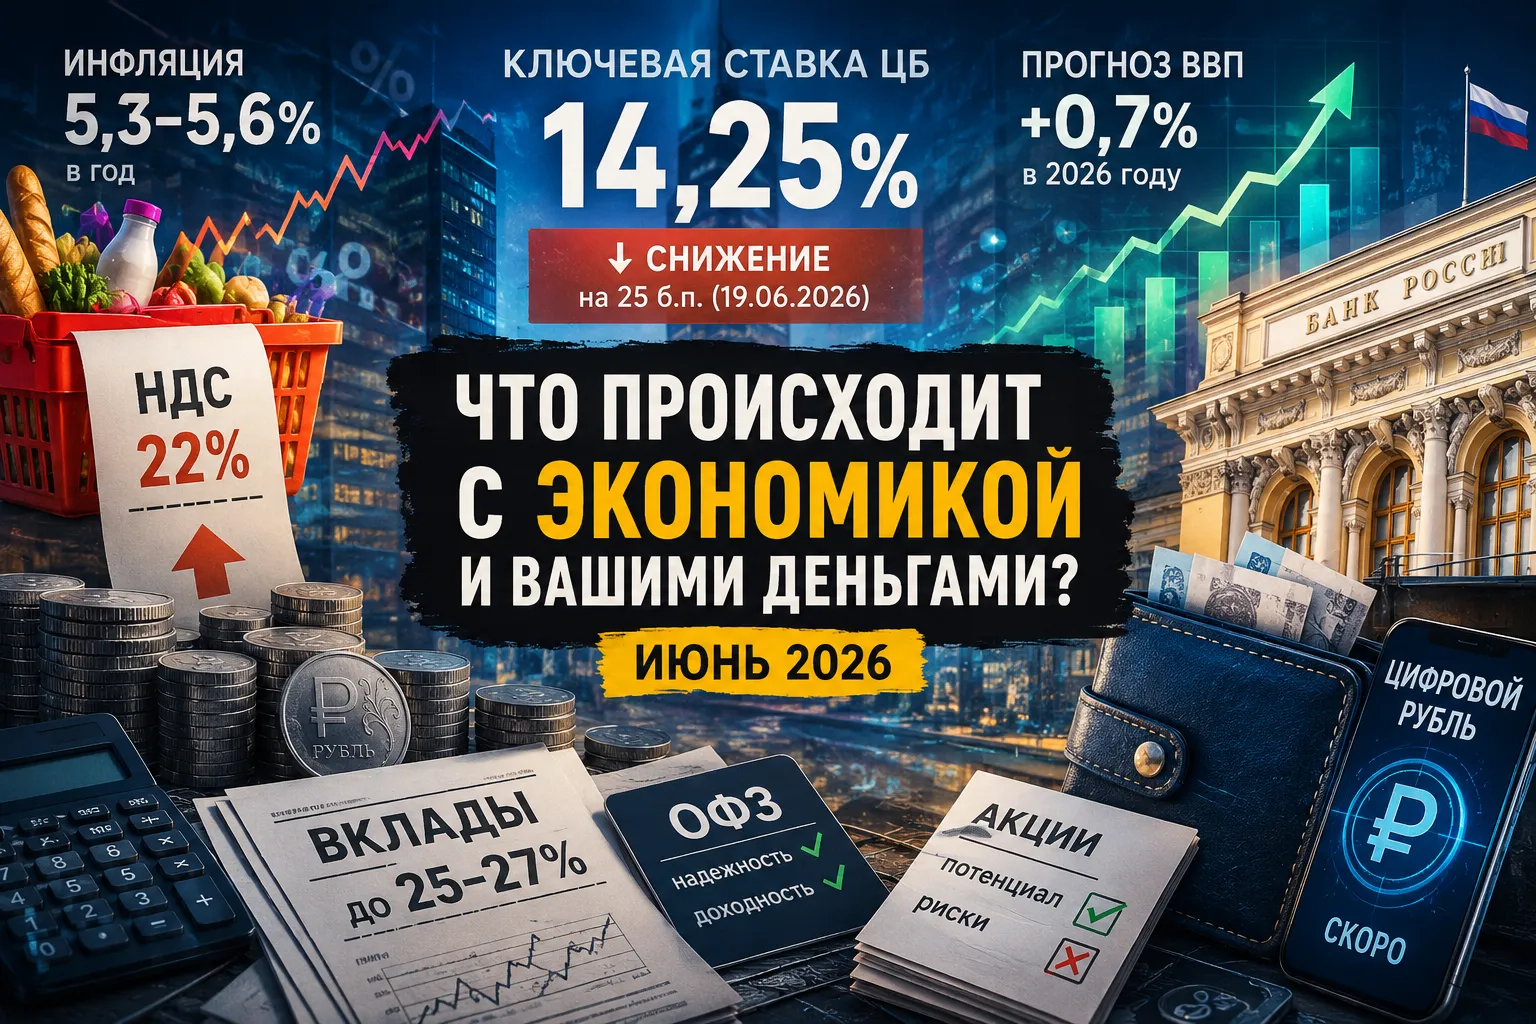
В июне 2026 г. ЦБ снова снизил ключевую ставку (до 14,25%), и банки начали понижать проценты по вкладам. В то же время с 1 января НДС вырос до 22%, а цены на товары и услуги ускоренно растут (инфляция в мае ≈5,3–5,6%). У нас комбинация «дешёвых денег» для экономики и всё ещё дорогих денег для потребителей: разбираемся, как это влияет на ваши карманы и какие практические выводы можно сделать.
Анализ ленты и новый ракурс
В сообществе Банки.ру в июне 2026 обсуждали смягчение монетарной политики, прогнозы роста ВВП (~0,7%) и инфляции (~5–6%). При этом мало кто пишет о конкретном влиянии этих трендов на обычного человека. Мы решили посмотреть на живые кейсы: как повышение НДС и одновременное снижение ставок отражаются на ежедневных тратах и сбережениях граждан.
В отличие от типичных экономических дайджестов, наш фокус – на реальной «эффективной» доходности и покупательной способности. Например, в последнее время банки рекламируют вклады под 20–25% годовых (на Finuslugi – до 27%), но такие высокие ставки действуют лишь на небольшие суммы и на короткие сроки. После вычета 13% НДФЛ и учёта инфляции (около 5–6% годовых) «чистая» выгода получается скромнее. Если положить 100 000 ₽ под 25%, начисления составят 25 000 ₽; после налога останется ≈21 750 ₽, а с учётом инфляции на 5,5% (≈5 500 ₽) вы фактически «приобретёте» лишь ≈16 250 ₽ покупательной способности.
Для рядовых вкладчиков это означает: фиксированные депозиты пока дают профит лишь выше инфляции на бумаге, но «в реале» нарастать не так сильно. Многие выгодные предложения ограничены суммами до десятков тысяч (см. примеры депозитов КБ «Локо-Банк» – 25% годовых при вложении от 20 000 ₽). На большие суммы обычные ставки ближе к среднерыночным ~15–17%. То есть если у вас больше средств, дополнительные проценты «размазываются».
Параллельно растущие цены (с учётом НДС 22% даже обычные товары стоят заметно дороже, чем год назад) «съедают» часть дохода. По данным Росстата, годовая инфляция в мае упала до ~5,3%, но ЦБ предупреждает о рисках ускорения (15 июня она уже ~5,6%). Глава Минфина Силуанов отмечал, что налоговая реформа дала бюджету дополнительных доходов без сильных отрицательных эффектов. Для экономики это плюс, но для потребителя – дополнительный скрытый «налог»: ваши привычные расходы тратят теперь больше рублей.
Вывод
В итоге картина такая: экономика растёт медленно, ставки ЦБ начали снижение, а НДС ударил по кошельку. Получается парадокс: официально деньги подешевели, но покупать на них стало труднее. Ваши сбережения пока не получают дополнительной помощи от этих изменений — даже наоборот: часть дохода «съедают» повышенные цены. Будьте осторожны: проверяйте «чистую» доходность всех инструментов и планируйте бюджет с учётом новой нагрузки.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Подготовил для вас обзор ключевых финансовых показателей июня 2026. Центробанк снизил ключевую ставку до 14,25%, прогнозы роста ВВП остаются на уровне ~0,7%, а инфляция всё ещё ~5–6% годовых. При этом доходы бюджета от новых налоговых ставок растут быстрее плановых показателей. В посте разбираем, что это значит для экономики и личных сбережений.
О своей кредитной истории многие вспоминают только в тот момент, когда собираются оформить кредит, ипотеку или кредитную карту. Однако проверять ее полезно и в других ситуациях. Иногда в отчете можно обнаружить забытые обязательства, ошибки или даже признаки мошеннических действий.
Если при пополнении счета произошла ошибка, деньги обычно можно вернуть, но медлить нельзя. План действий зависит от способа оплаты.

Увеличивается промо-период для новых клиентов с 2 до 3 месяцев.
Совкомбанк изменил условия тарифа по НС ,, Копилка,, в части увеличения срока действия приветственной ставки по этому продукту банка. С 25 .06 , при открытии новых счетов будет действовать 3 полных периода , вместо 2.

Госдума приняла закон о договоре жилищных сбережений (ДЖС). С 1 января 2027 года в банках появится новый продукт — целевой вклад специально для накоплений на жильё. Звучит красиво, но я решила разобраться в деталях: что реально получает вкладчик, а где подводные камни.
С 1 октября 2026 года платформы занятости в России обязаны мониторить нагрузку самозанятых и ИП. Новое постановление вводит жесткий лимит: не более 60 часов в месяц на одного заказчика, если такие отношения длятся полгода и дольше. Превышение является «красным флагом» для ФНС и сигналом о возможной фиктивной подрядной схеме. В этом случае платформа принудительно отключает исполнителя от данного заказчика до снятия переработки, но не блокирует доступ к другим компаниям.
Доходность депозита составляет 13,5% годовых (вместо 13,1%).
Вклад открывается на 91 день в сервисе «Кубань Кредит Онлайн».
Минимальный первоначальный взнос — 50 тыс. рублей.
Пополнение, частичное снятие
и автоматическая пролонгация не предусмотрены.
Проценты выплачиваются в конце
срока.
Многие люди до сих пор настороженно относятся к звонкам от коллекторских организаций. Однако сегодня взыскание задолженности — это прежде всего регулируемый законом процесс, а не повод для тревоги. Пока вопрос не дошел до суда, профессиональные коллекторские организации стараются наладить диалог с человеком и помочь найти решение.
Вопреки сезонному налоговому фактору, американская валюта продолжает уверенный рост в России. По итогам среды, на внебиржевом рынке доллар финишировал на уровне 74,9 руб., прибавив 1,9 руб. относительно пятничных показателей. Давление на рубль оказывают два ключевых обстоятельства: ожидаемое сокращение поступлений от экспортёров на фоне снижения нефтяных котировок и повсеместное усиление гринбека на глобальных площадках.