


Мой личный опыт со стратегией "лестницы вкладов"
После тридцати лет я наконец-то поняла, что держать все свободные деньги на обычной дебетовой карте - это просто глупость. Инфляция сейчас высокая, рубли обесцениваются, а на накопительных счетах банки постоянно снижают проценты без предупреждения. При этом обычный долгосрочный вклад мне тоже не подходил, потому что страшно замораживать всю заначку на год. Если вдруг понадобятся деньги на ремонт машины или лечение, придется закрывать депозит досрочно и терять весь доход. В итоге я нашла для себя идеальное решение, которое называется стратегией лесенки.
Суть схемы в том, что я не стала класть все деньги на один счёт. Я просто разбила свои сбережения на три равные части. Первую часть я положила на короткий вклад со сроком на 3 месяца. Вторую часть оформила на пол года. Третью часть закинула на самый долгий для себя срок - один год.
Для меня в такой системе отказались одни плюсы. Главное - это полная свобода действий и защита от непредвиденных трат. Теперь каждые три месяца у меня закрывается один из вкладов, и на руках оказывается крупная сумма с процентами. Если деньги прямо сейчас не нужны, я просто открываю новый вклад на актуальный срок под хороший процент. Получается такой непрерывный круговорот. При этом часть денег у меня всегда зафиксирована под высокий процент на долгосрок, но я не боюсь оставаться без наличных, если что-то случиться.
Перед тем как все это провернуть, я долго изучала матчасть. Идею такого распределения денег я подсмотрела в известной книге Анастасии Весело "Девушка с деньгами". Там как раз очень подробно и без заумных терминов расписано, как правильно фотографировать подушку безопасности и раскидывать ее по разным срокам, чтобы не терять проценты при форс-мажорах.
Метод с лесенкой оказался полностью рабочим, он отлично дисциплинирует и спасает от импульсивных покупок на маркетплейсах. Жалею только об одном - что не начала делать так раньше, а просто позволяла инфляции съедать свои доходы. Деньги должны работать, даже если это совсем небольшие сбережения.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

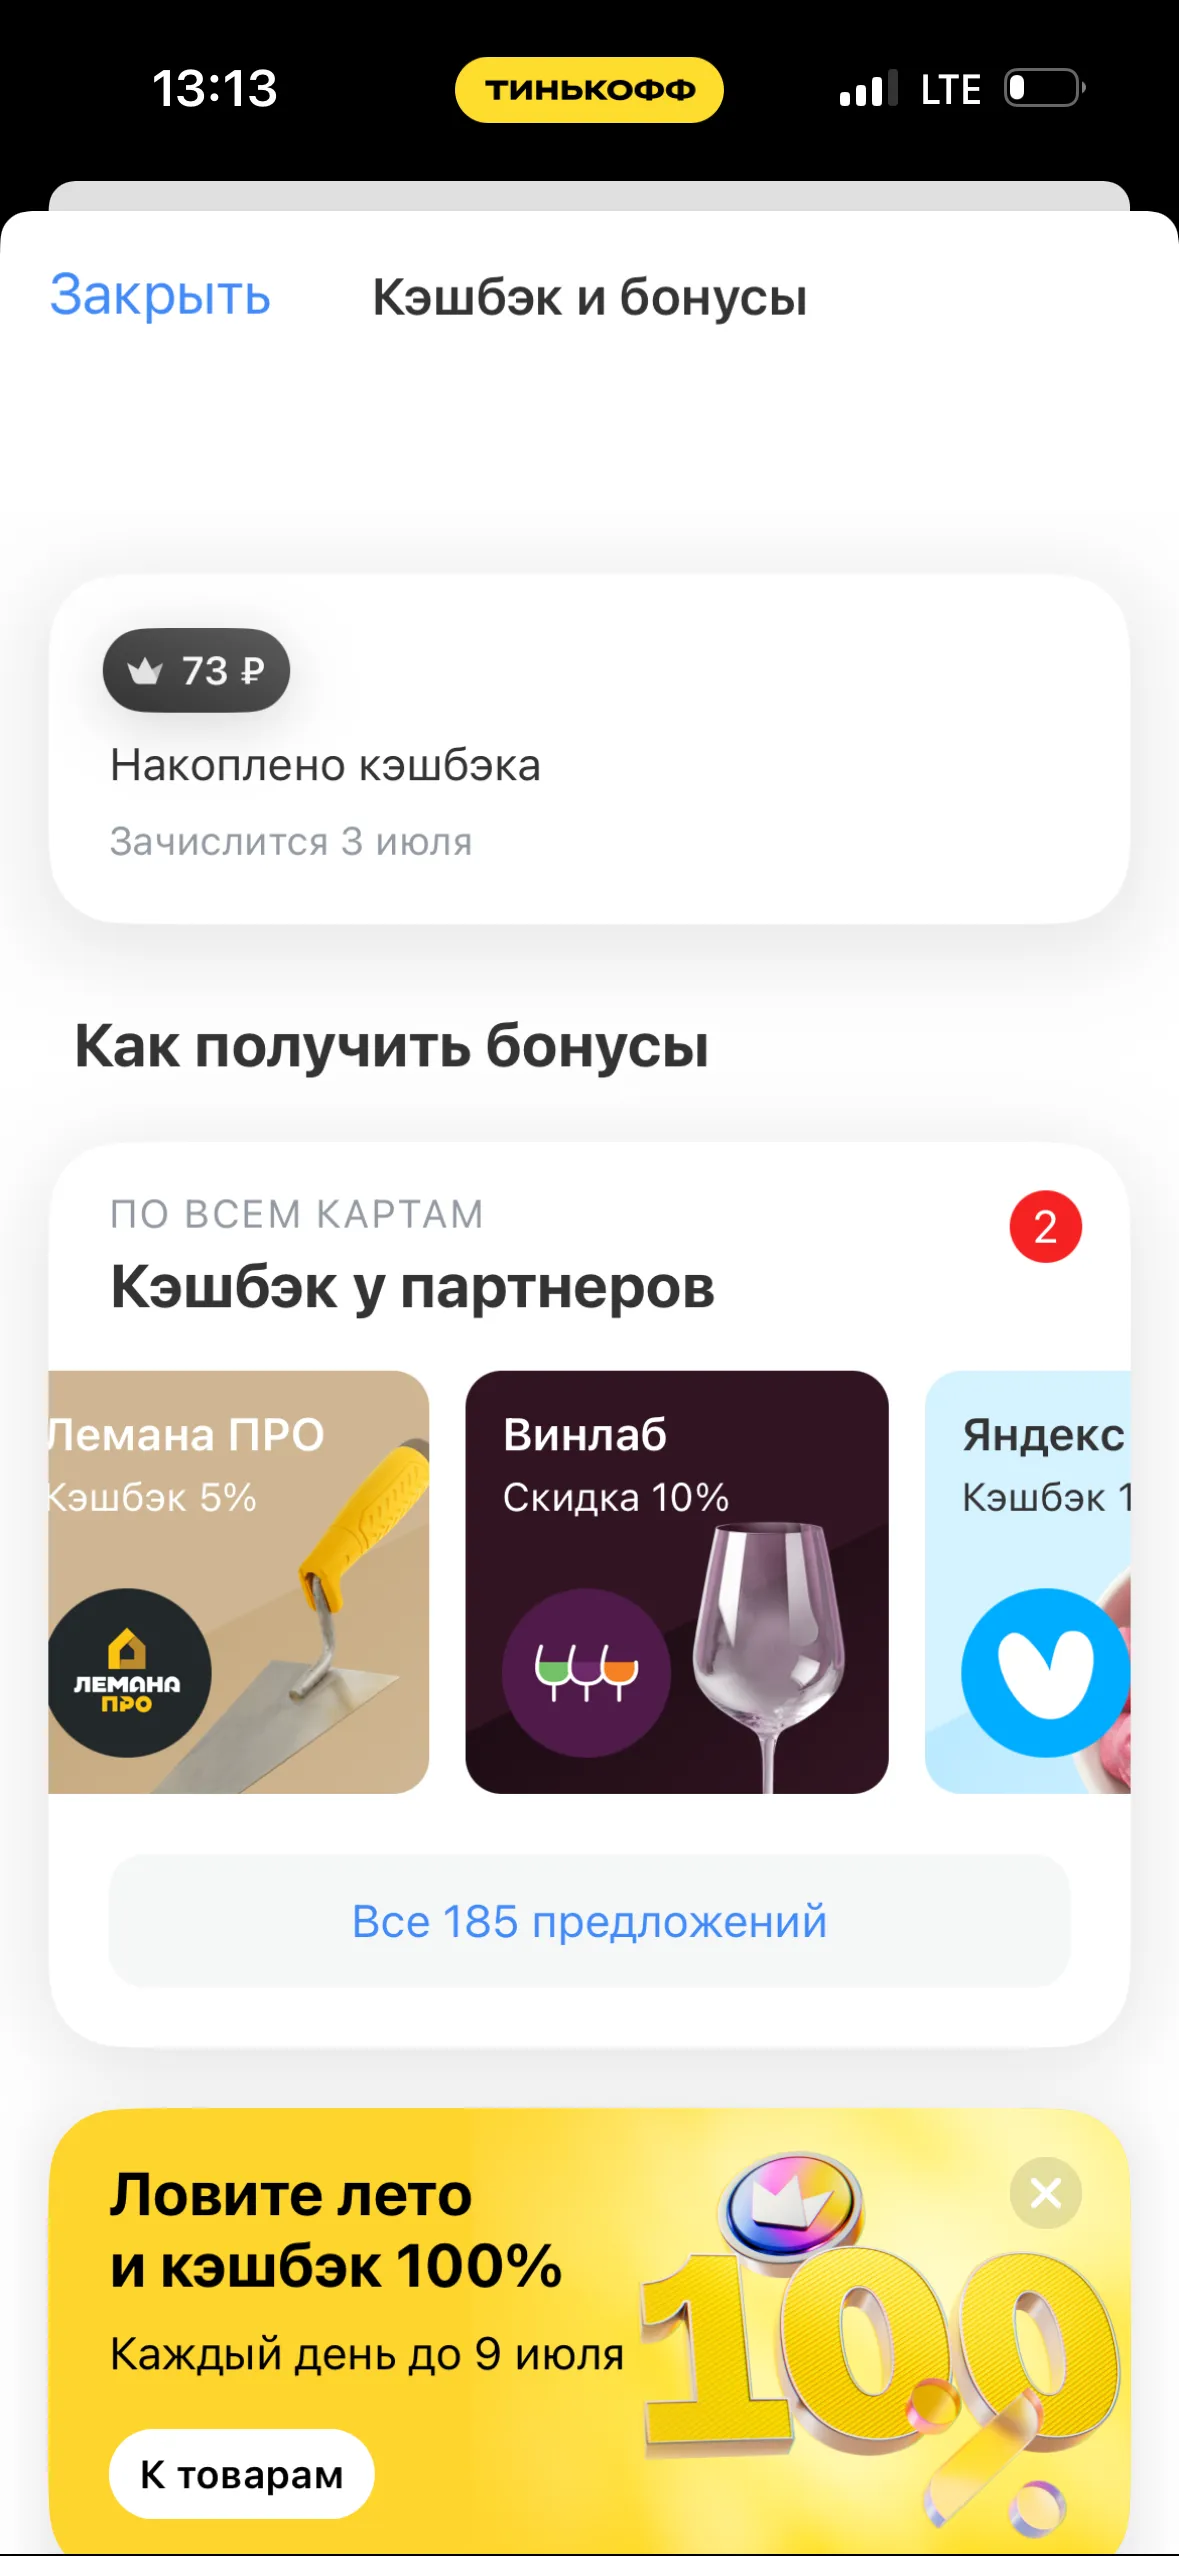
Сеголня много предложений по кэшбэкам от разных банков и рассрочек от маркетплейслв так ли это выгодно? Я столкнулась с тем, что оформляя карту в Озон Банке, Яндекс Пей, карта Апельсин 🍊 до опталы покупок, продуктов в Пятёрочке, банк Вайлберрис меня вгоняли в Расстрочку или из кредит! Со временем «выгодного» оформления. А у многих этих банков - рассрочка или кредит - этим занимается Микрофинансовая организация! В итоге я закрыла многие «карты» этих банков и обнаружила что например, маркетплейс...
Сейчас в связи с текущей ситуацией и сложностью расчетов между странами актуальным становится открытие банковских карт и счетов в банках дружественных государств. Чаще всего в рекламе можно встретить посредников, предлагающих открыть карты в банках дружественных государств СНГ.
В экспертном сообществе вновь заговорили о возможном ужесточении правил работы с наличными: предлагают обязать россиян снимать суммы свыше 100 тыс. рублей исключительно через кассы банков, а не через терминалы самообслуживания. Смысл нововведения — создать психологический и организационный барьер для тех, кто попадается на удочку телефонных мошенников.

Азиатско-Тихоокеанский Банк снизил ставки по базовым ипотечным программам на 0,7 процентного пункта.
Максимальная ставка по вкладу «Лидер Роста» при выборе
ежемесячной выплаты процентов составляет 13,4 % годовых, при ежемесячной
капитализации процентов — 13,56 % годовых.
По вкладу «Классический Рост» максимальная ставка равна 13,6% годовых. Проценты
выплачиваются в конце срока.
Максимальная
ставка равна 14,25% годовых (ранее – 14,5%) при размещении средств на 5 месяцев.
Минимальная сумма — 10 тыс. рублей. Дополнительные взносы и расходные операции
не предусмотрены. Проценты выплачиваются в конце срока.
Вклад доступен клиентам, не имеющим срочных вкладов в ПАО «Норвик Банк» за
последние 2 месяца и на дату открытия вклада (за исключением срочных вкладов
«Быстрый доход»)
Максимальную ставку по вкладу (без пополнения и снятия с выплатой
процентов в конце срока) для новых клиентов или на новые деньги можно получить
при размещении средств на 91 день (ранее срок составлял 61 день). Ставка осталась на уровне 14,5% годовых.
Для других сроков (61, 122, 151, 181, 212, 243, 274, 367, 550, 730 и 1100 дней)
ставки составляют 11–13,9% годовых. Для этих сроков ограничений для открытия
нет.
Кредитная история — это не только про займы. Это часть финансовой репутации человека, которую могут учитывать банки и другие организации при принятии решений. Даже если вы никогда не оформляли кредит, отсутствие кредитной истории тоже может усложнить оценку вашей платёжной дисциплины.
Май 2026 года ознаменовался рекордным с начала года оттоком рублевых сбережений со срочных депозитов — россияне забрали 280,5 миллиарда рублей. Данные банковской отчетности, оказавшиеся в распоряжении «Коммерсантъ», указывают на то, что крупнейшие игроки потеряли значительные объемы «длинных» денег.
В классической экономике считается, что рынок работает эффективно, если у всех участников есть полная информация. Но в реальности продавец всегда знает о товаре больше, чем покупатель. На рынке кредитования эта асимметрия информации выражена особенно остро. Заёмщик знает о своём бизнесе всё, а банк видит лишь отчётность и кредитную историю. И чем выше неопределённость, тем осторожнее ведёт себя банк.