


Что такое кешбэк и почему это не «бесплатные деньги»
Кешбэк — это возврат части денег за покупки, которые человек совершает по банковской карте или через специальные сервисы. Обычно это небольшой процент от суммы покупки: например, 1-5%, иногда больше в отдельных категориях (продукты, заправки, онлайн-покупки). Деньги могут возвращаться на счёт, в виде бонусов или баллов, которые потом можно потратить.
Звучит приятно, почти как подарок. Но на самом деле всё чуть сложнее.
Откуда вообще берётся кешбэк
Важно понимать: деньги из ниоткуда не появляются. Кешбэк всегда кто-то оплачивает.
Когда вы платите картой, магазин не получает всю сумму - часть уходит банку и платёжной системе в виде комиссии. И вот из этой комиссии банк может вернуть вам небольшую долю.
Иногда кешбэк платит не банк, а сам магазин. Для него это способ привлечь покупателей: лучше вернуть вам 2-5%, чем потерять клиента вовсе. В любом случае это не «щедрость», а часть бизнеса и рекламы.
Почему кешбэк не является бесплатными деньгами
Во-первых, стоимость кешбэка часто включена в цену товаров. Магазины и сервисы закладывают расходы на комиссии и бонусные программы в итоговую цену. Это означает, что покупатель оплачивает кешбэк косвенно, через более высокую стоимость товаров или услуг.
Во-вторых, кешбэк стимулирует потребление. Люди начинают выбирать товары не только по необходимости, но и по размеру возврата. Иногда это приводит к лишним покупкам и увеличению расходов, которые превышают полученную выгоду.
В-третьих, условия кешбэка почти всегда ограничены. Это могут быть категории с повышенным процентом, месячные лимиты, минимальные суммы покупок или ограничения по партнёрам банка. То есть максимальная выгода доступна не всегда и не всем.
Наконец, банки и платёжные системы не работают в убыток. Любая программа кешбэка - это инструмент конкуренции за клиента, а не способ раздачи денег.
Зачем тогда нужен кешбэк
Несмотря на всё это, кешбэк - полезная вещь. Если пользоваться картой осознанно и не менять свои привычки ради процентов, можно реально немного экономить на регулярных расходах: продуктах, транспорте, подписках.
Главное - воспринимать его не как «заработок», а как небольшой возврат части расходов.
Итог
Кешбэк - это не бесплатные деньги и не способ разбогатеть. Это просто механизм, при котором банки и магазины делятся частью своих доходов, чтобы вы чаще пользовались их услугами. Польза есть, но только если не забывать, что эти деньги всё равно изначально заложены в систему покупок.
Источники
- Инго банк. Что такое кешбэк простыми словами: https://ingobank.ru/blog/chto-takoe-keshbek/
- СБП. Что такое кешбэк: https://sbp.nspk.ru/blog/cto-takoe-kesbek


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

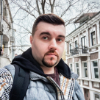
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 212,55 трлн рублей на 01.06.2026, увеличившись на 0,5%, или на 1,09 трлн рублей в мае. При этом за пять месяцев 2026 года активы выросли на 0,8%, или на 1,68 трлн рублей.
Собрали самые интересные новости из мира искусственного интеллекта и цифровых технологий.

Ozon Банк обновил условия по «Кредитная карта Ozon Банка»:
Привет, сообщество!
Долгое время я был тем самым человеком, который хранил деньги в «безопасном месте». Нет, не в банке. В шкафу. В конверте. Я думал, что так надежнее — свои деньги всегда под рукой, никому не должен, проценты не плачу. Звучит знакомо для многих, не правда ли?Сегодня хочу рассказать, сколько я на этом потерял, как пришел к здравому смыслу и что делаю сейчас, чтобы мои сбережения работали на меня, а не лежали мертвым грузом. Возможно, мой опыт поможет кому-то сделать первый шаг...
Никогда № 1: никогда не считайте, что было бы, если бы вы что-то сделали не так, как сделали по факту. Исходите из того, что на момент своих действий вы поступили только так, как могли бы поступить. Оценивая свои действия постфактум, вы базируетесь на том, что вы уже знаете, что за прошедший период не произошло ничего такого, что давало возможность вам действовать иначе. На момент принятия...
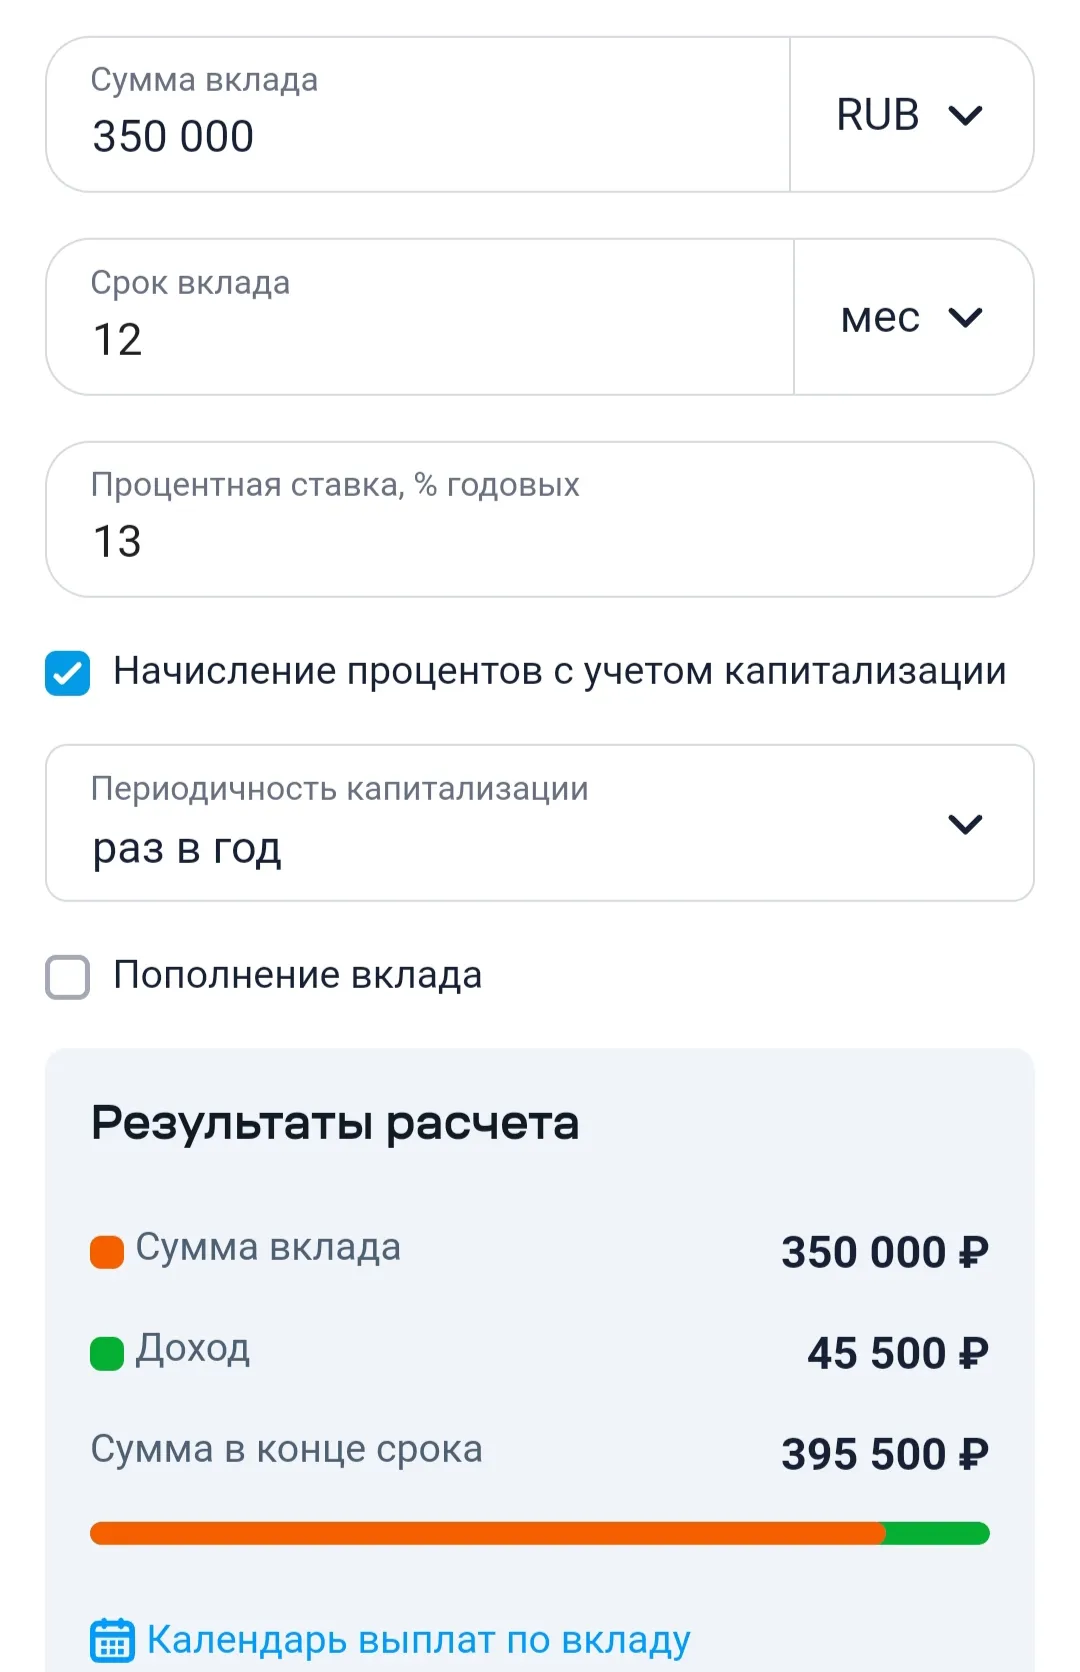
По вкладу «Капитальный» (проценты выплачиваются в конце срока) ставки увеличены при размещении средств на 181, 271 и 367 дней. В зависимости от срока ставки составляют 12,5–13% годовых.
Процентные ставки при выборе выплаты процентов ежемесячно
составляют 13,3–13,5%,
при ежемесячной капитализации процентов ставки равны 13,67–13,8%
годовых.
Срок размещения средств составляет 150 и 181 день.
Минимальная сумма вклада — 10 тыс. рублей.
Дополнительные взносы и расходные
операции не допускаются.
Альфа-банк возвращает до 100% стоимости 12 покупок в аптеках за получение пенсии (макс. 500 баллов за одну покупку) по дебетовой «Альфа-карте для пенсионеров» при оформлении карты до 30.09.2026.
Представьте: вам звонят, представляются сотрудником банка и взволнованно сообщают — прямо сейчас кто‑то пытается украсть ваши деньги. Чтобы «спасти» сбережения, нужно лишь продиктовать код из СМС… Знакомая ситуация? Именно так ежедневно разыгрывается один из самых распространённых сценариев финансового мошенничества.
1 июля 2026 года Банк России опубликовал резюме обсуждения ключевой ставки, где прямо сказал: ситуация на топливном рынке может оказать «более продолжительное влияние на инфляцию, чем в прошлом». Формулировка жёсткая. ЦБ не просто фиксирует рост цен - он признаёт, что топливный фактор способен переломить весь сценарий снижения ставок. Разбираемся, что происходит
В начале июля 2026 года цифры роста российской экономики выглядят как пазл, который никак не складывается в единую картинку. У Минэкономразвития - один прогноз, у ЦБ - другой, у международных организаций - третий. И разница между ними - это не просто статистическая погрешность, а принципиально разное видение того, куда движется экономика.