


Денежный рынок против вкладов: куда парковать кэш
Сегодня каждый разумный инвестор задаётся вопросом, как эффективно пересидеть период высоких ставок с минимальными рисками. Традиционный выбор большинства - открыть краткосрочный депозит в банке под хороший процент. Однако у этого инструмента есть скрытые издержки, о которых редко задумываются на старте. Я хочу разобрать альтернативу, которая лично для меня полностью заменила классические вклады - это биржевые фонды денежного рынка БПИФ.
Главный минус любого выгодного вклада - это жёсткая фиксация ликвидности. Если вам срочно понадобятся деньги через месяц, то при досрочном расторжении договора вы практически гарантировано потеряете все накопленые проценты. Фонды денежного рынка лишены этого недостатка. Инвестор может купить паи в любой рабочий день и точно так же продать их через неделю или две, полностью сохранив доходность за каждый день владения.
Доходность таких фондов напрямую привязана к ставке справедливой стоимости денег RUSFAR или индикатору RUONIA, которые рассчитываются Мос биржей и банком России. Актуальную методологию и ежедневные графики ставок всегда можно отслеживать на официальных ресурсах. Например, статистика по ставкам денежного рынка доступна у ЦБ РФ и на Мосбирже. Деньги внутри фонда работают через механизм обратного репо под залог надёжных облигаций федерального займа ОФЗ, что делает инструмент максимально защищённым от дефолта.
Из нюансов стоит учитывать только брокерские комиссии за сделку и налог на доходы. Но при работе через крупных брокеров, у которых нет комиссий на покупку собственных фондов, эти издержки сводятся к минимуму.
В итоге мы получаем инструмент с гибкостью обычного накопительного счета, но с доходностью на уровне топовых срочных депозитов. Для динамического портфеля инвестора в текущих реалиях это самый удобный способ держать порох сухим и оперативно зайти в подешевевшие акции или длинные облигации в любой момент.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Мы все о нём знаем, но не все используем.


Как пишет «РБК», в 2025 году россияне лишились 2,7 миллиарда рублей инвестиционного дохода из-за преждевременной смены страховщика по обязательному пенсионному страхованию. Такие данные приводит Банк России, связывая потери с рекордным за последние семь лет всплеском переходов между СФР и НПФами, а также внутри самой системы НПФ.
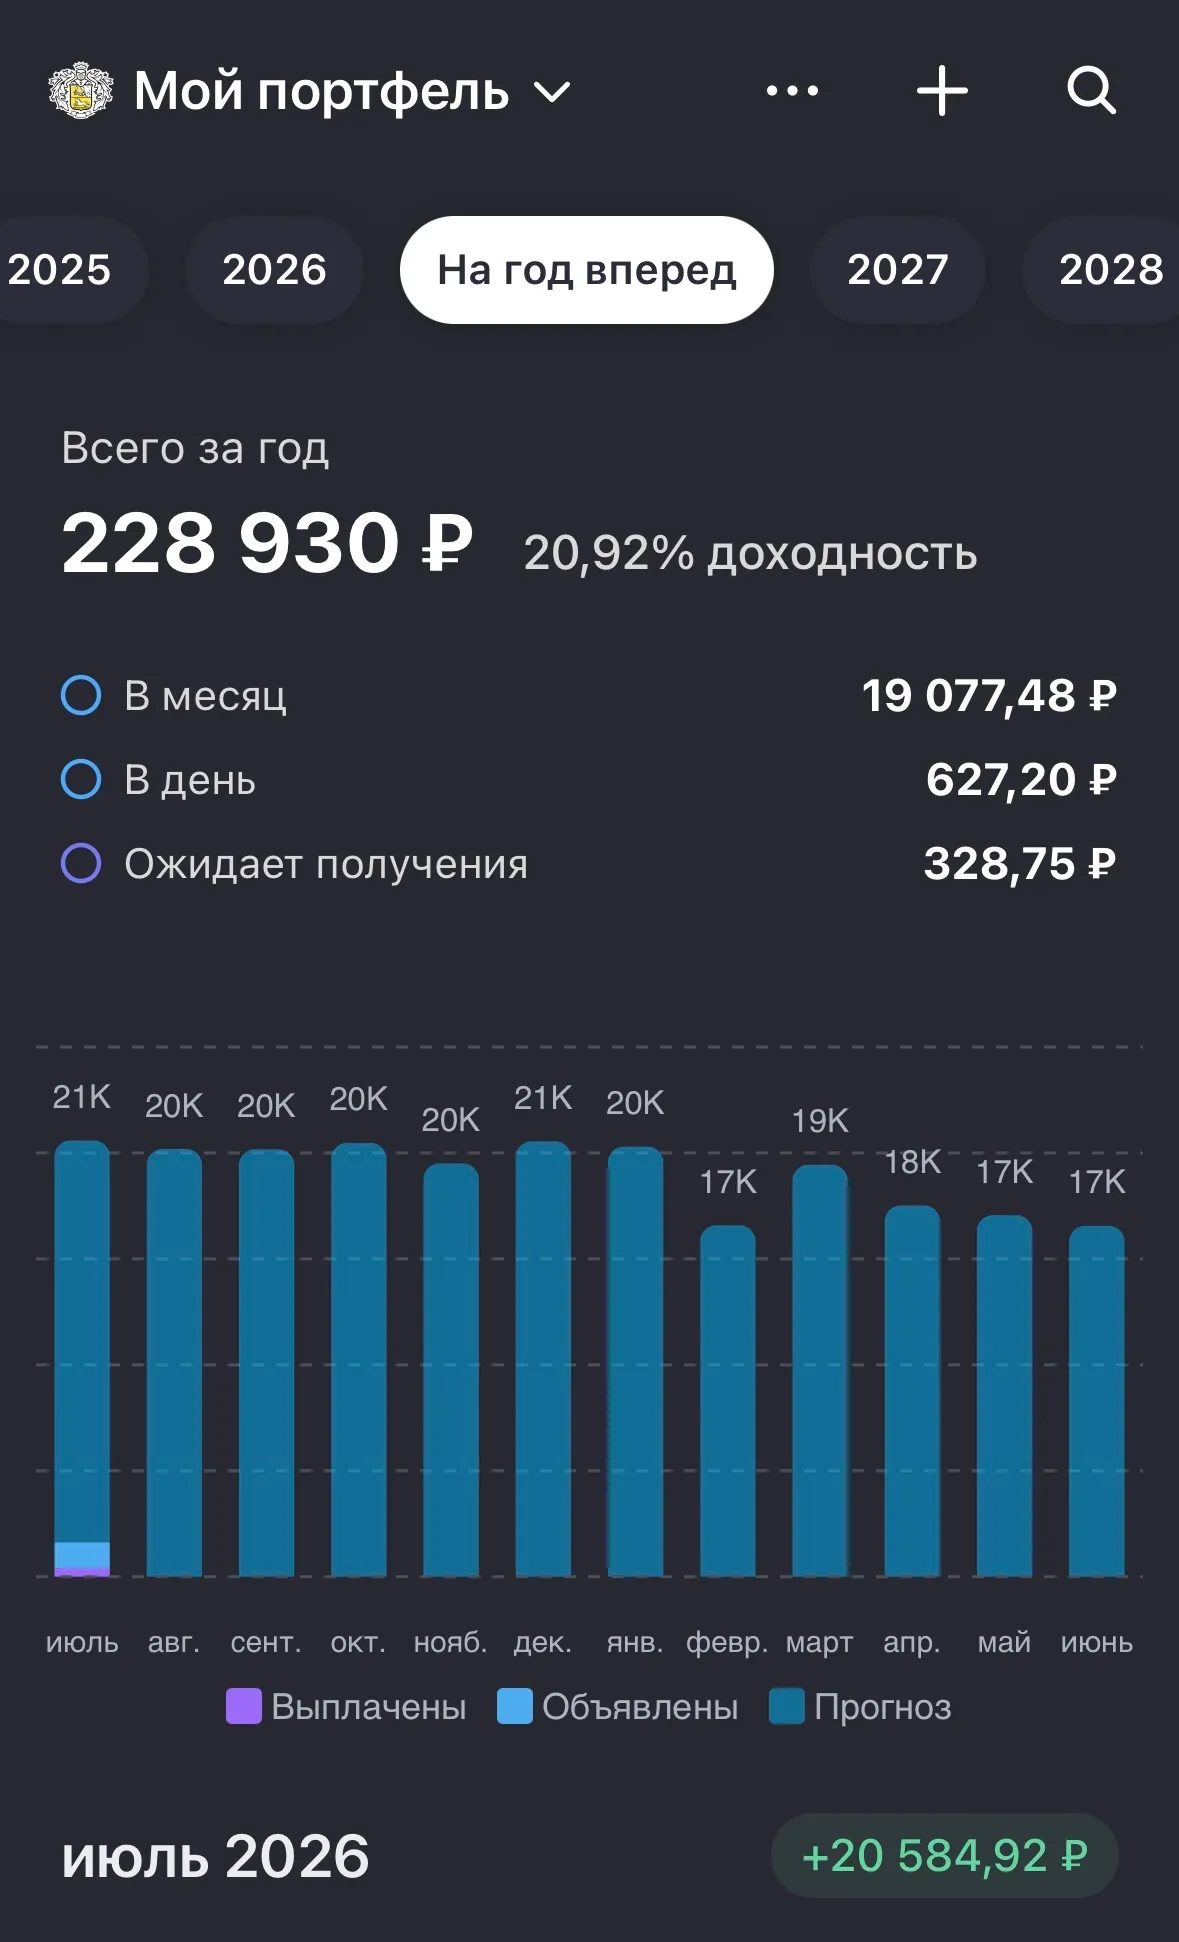
Привет, друзья! Сегодня 2 июля 2026 года.Тема сегодня: как пересобрать портфель во втором полугодииПервая половина 2026 года была непростой. Рынки штормило, доходности скакали. Самое время остановиться и проверить свой инвестиционный портфель.Что я сделал у себя:
После не очень успешных инвестиций в криптовалюту и акции иностранных компаний, снова начал свой путь инвестора. Теперь моей целью стали ВДО (Высокодоходные облигации). Это те корпоративные облигации которые дают купоны с высоким процентом, при этом всегда есть риск дефолта.
Последнее заседание ЦБ привело к падению цен на гособлигации и росту их доходности выше 16% годовых.Что происходит:Экономика в 1 квартале 2026 года снизилась на 0,6%, во 2 квартале ситуация не лучше. Если ставку не снижать, можно скатиться в рецессию — ЦБ этого не хочет.
Доброе утро, друзья!
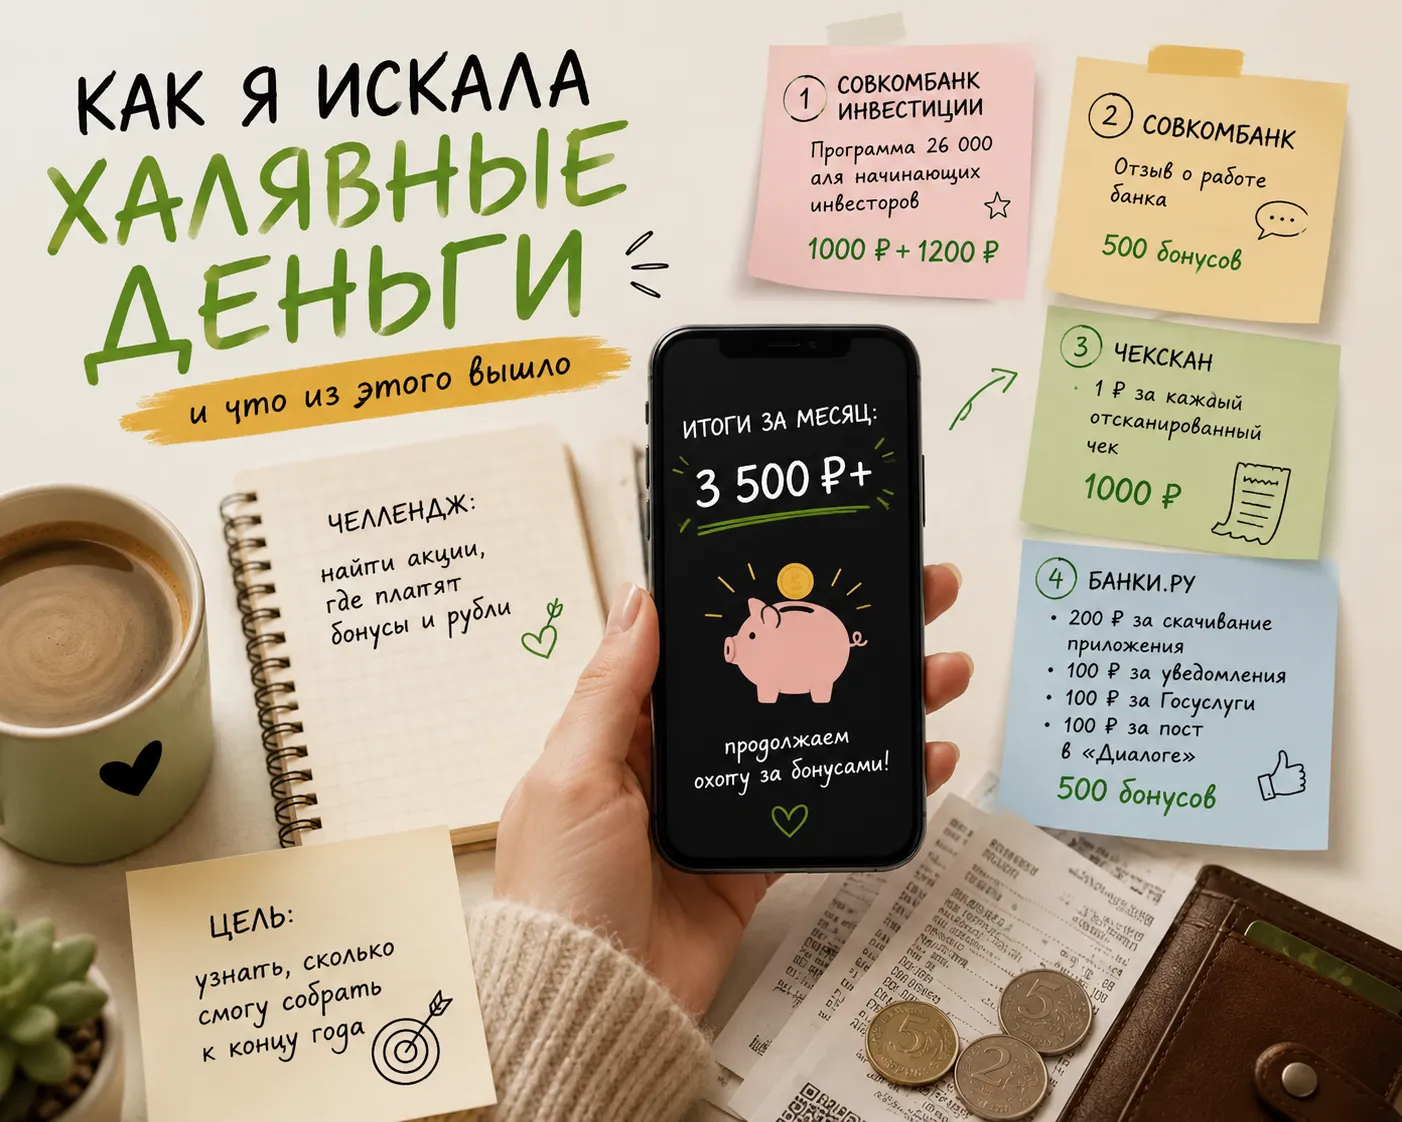
Уже месяц развлекаю себя поиском акций, где дают бонусы и рубли. И честно из этого вышел увлекательный челендж.
Акционеры МТС (MOEX: MTSS)-банка одобрили рекомендацию совета директоров о выплате дивидендов за 2025 год в размере 96,12 руб. на одну обыкновенную бумагу и 3,54 тыс. руб. на привилегированную, указано на сайте раскрытия информации. Всего на эти цели планируется направить 3,61 млрд руб., или 25% от чистой прибыли по МСФО за отчетный период. Купить акции под дивиденды можно до 10 июля. Дивдоходность — 9,2%. Уставный капитал МТС-банка составляет 18,8 млрд руб., он разделен на 37,5 млн...
Привет, друзья! Сегодня поговорим о двух самых надёжных инструментах сохранения средств- банковских вкладах и облигациях федерального займа (ОФЗ).
Первый день второго полугодия ознаменовался для рынка платины негативной динамикой: котировки драгметалла просели на 1%, обновив ценовое дно с конца ноября прошлого года. Согласно биржевым сводкам, столь неудачный старт стал логичным продолжением квартального тренда — минувшие три месяца оказались для платины самыми провальными за последние шесть лет.
📌 МТС заключила соглашение о продаже доли в 49,9% ООО «Башенная инфраструктурная компания» (БИК) за 21,7 млрд руб. ЗПИФу «Инвестиции 18». Башенный бизнес оценивается в более чем в 125 млрд руб. с учетом долга. БИК является одним из крупнейших владельцев телеком-инфраструктуры в России и управляет более чем 24,7 тыс. антенно-мачтовых сооружений.
📌 Индекс RGBI упал на 3,4 пункта, опустившись ниже 114 пунктов, доходность индекса к погашению возросла до 15,38%. Доходности длинных выпусков выросли...
Оценка инвестиционных перспектив такова.
А ведь знаете, я только недавно понял, насколько беззащитны держатели облигаций на фоновом рынке. Понял это на примере второго выпуска облигаций, который числится как погашенный, по нему я не получил ни копейки, и даже возврат НДФЛ я получить не могу - по закону убытка нет. Просто 710 000 пропали из портфеля. И были липовые отчёты, рейтинги, аудиторские проверки. "Монополия" занимала деньги, выпускала облигации, регистрировал выпуски на бирже. А в это время компания была уже банкрот и...
Сохранение открытых маржинальных позиций с плечом на время перерыва в торгах часто воспринимается инвесторами как контролируемый риск. Рассчитываешь, что автоматика брокера закроет позиции строго по цене защитного приказа, минимизируя потери. Кажется, что платформы гарантируют исполнение лимитов. В обсуждениях спекулятивных стратегий эта иллюзия безопасности маржинального обеспечения встречается регулярно, поскольку пользователи упускают из виду регламенты риск-модулей в периоды низкой...