


Почему я отказалась от наличных и почти везде плачу картой
Еще год назад я почти всегда снимала наличные. Мне казалось, что так проще контролировать расходы: видишь, сколько денег осталось в кошельке, и стараешься не тратить лишнего.
Но со временем поняла, что на практике это работает не всегда. Наоборот, иногда я даже не могла вспомнить, на что ушли деньги. 🤷♀️ Купила кофе, зашла в магазин у дома, заплатила за проезд — и через пару дней часть наличных просто исчезла, а восстановить картину расходов было уже невозможно.
Тогда я решила провести небольшой эксперимент и почти на месяц отказаться от наличных.
Сейчас примерно 95% покупок я оплачиваю банковской картой или телефоном. Исключение — только те места, где без наличных пока не обойтись.
Вот что изменилось:
Стало проще контролировать расходы.
Все покупки автоматически сохраняются в истории операций. В конце месяца я могу посмотреть, сколько ушло на продукты, транспорт, кафе или покупки для дома. Например, недавно заметила, что за месяц потратила около 4 800 ₽ на кафе и кофе навынос. Если бы расплачивалась наличными, вряд ли обратила бы на это внимание.‼️
Не нужно искать сдачу.
Раньше в кошельке постоянно копились мелкие монеты, которые потом лежали без дела. Сейчас достаточно телефона или карты.💳
Появился кэшбэк.
Я стала чаще обращать внимание на категории повышенного кэшбэка. За прошлый месяц получилось вернуть около 450 ₽. Конечно, это не огромная сумма, но приятно, когда часть денег возвращается за обычные покупки.🛍️
Стало безопаснее.
Если потерять наличные, вернуть их уже не получится. С картой все проще: ее можно быстро заблокировать через приложение банка и заказать новую.
Проще планировать бюджет.
Теперь в конце месяца я открываю историю операций и вижу, где можно сократить расходы без ущерба для привычного образа жизни. 👀
Конечно, полностью от наличных я не отказалась 🙅🏼♀️. Иногда они действительно нужны, поэтому обычно ношу с собой небольшую сумму — примерно 2 000–3 000 ₽ на случай, если где-то нельзя расплатиться картой.
Еще одна привычка, которая появилась после перехода на безналичную оплату, — сравнивать условия банковских карт. Сейчас я обращаю внимание не только на стоимость обслуживания, но и на размер кэшбэка, комиссии за переводы, лимиты и дополнительные преимущества. Иногда именно такие мелочи помогают экономить несколько тысяч рублей в год.
Для себя я сделала простой вывод: карта не заставляет тратить больше. Наоборот, если пользоваться ей осознанно, следить за расходами становится намного легче. ☝🏻
А как вам удобнее оплачивать покупки — наличными или картой? Почему?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Всем доброго субботнего утра!


Я прям на разрыве от информации о всех "плюшках" карт участников платформы и поэтому мне хочется и "к умным и к красивым" 🤣. Записала список на два тома перспективных банковских карт, которые я хочу открыть))
И здесь......татам - карта WВ💳
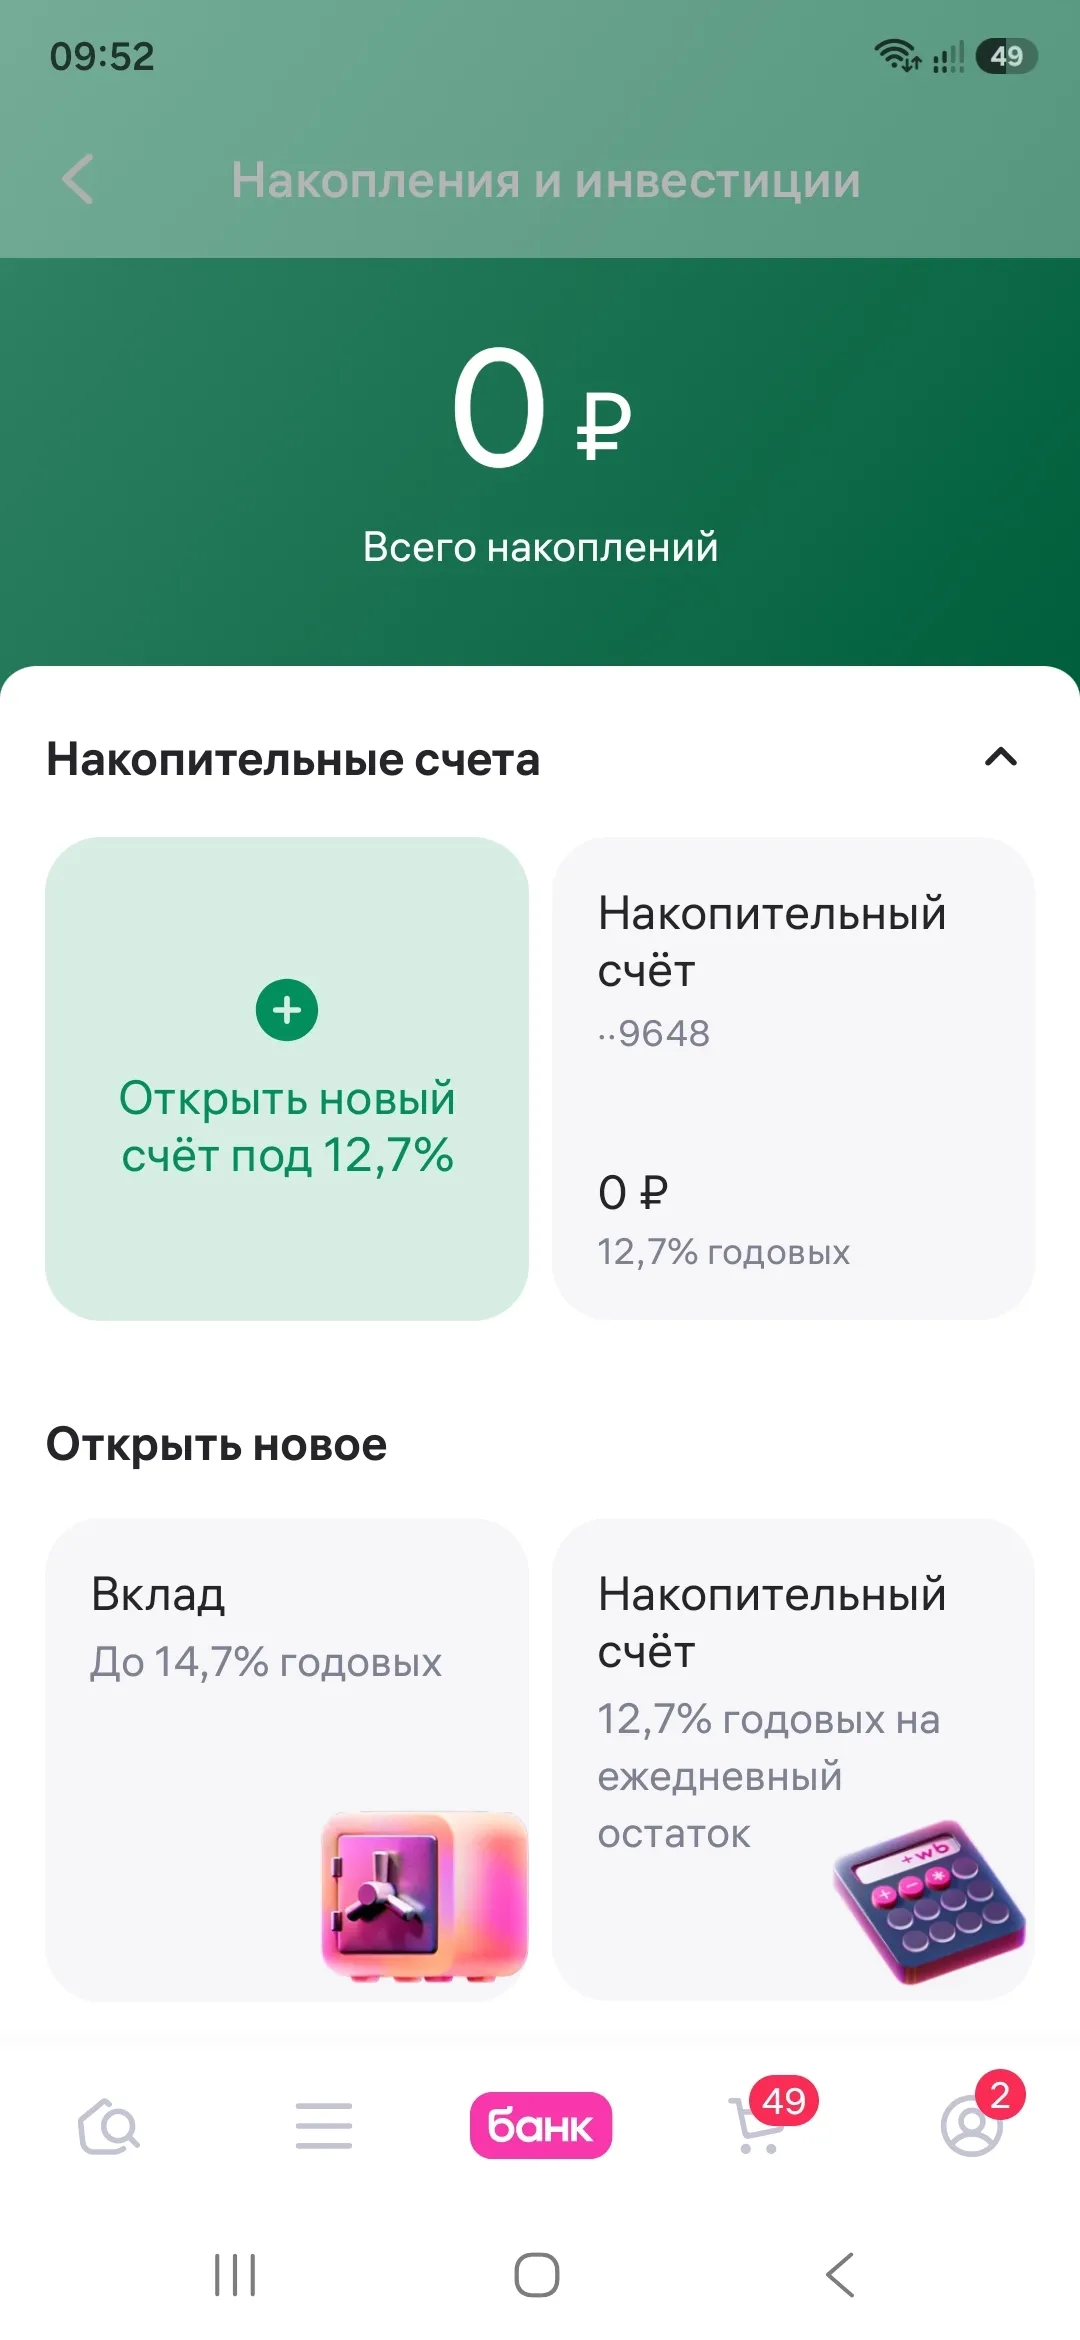
Это ещё одна перспективная карта! Хорошие и вклад и накопительный счёт. Легко читать и всё понятно и из текста и из скринов.
В приложениях многих банков каждый месяц мы выбираем категории повышенного кэшбека.
Видно по графику, что Т-банк радует своих клиентов кэшбэками. Тоже хочу в перспективе открыть эту карту. Сама пользуюсь, в основном, картой Совкомбанка. Там кэшбэк 4% на магазины-партнеров, и 2% - остальных. Но это при наличии подписки. Без подписки - в два раза меньше кэшбэк
С утра вспомнила, что нужно проверить категории кэшбэка на август, которые предлагают банки. Некоторые банки уже предложили и я очень сильно разочарована.
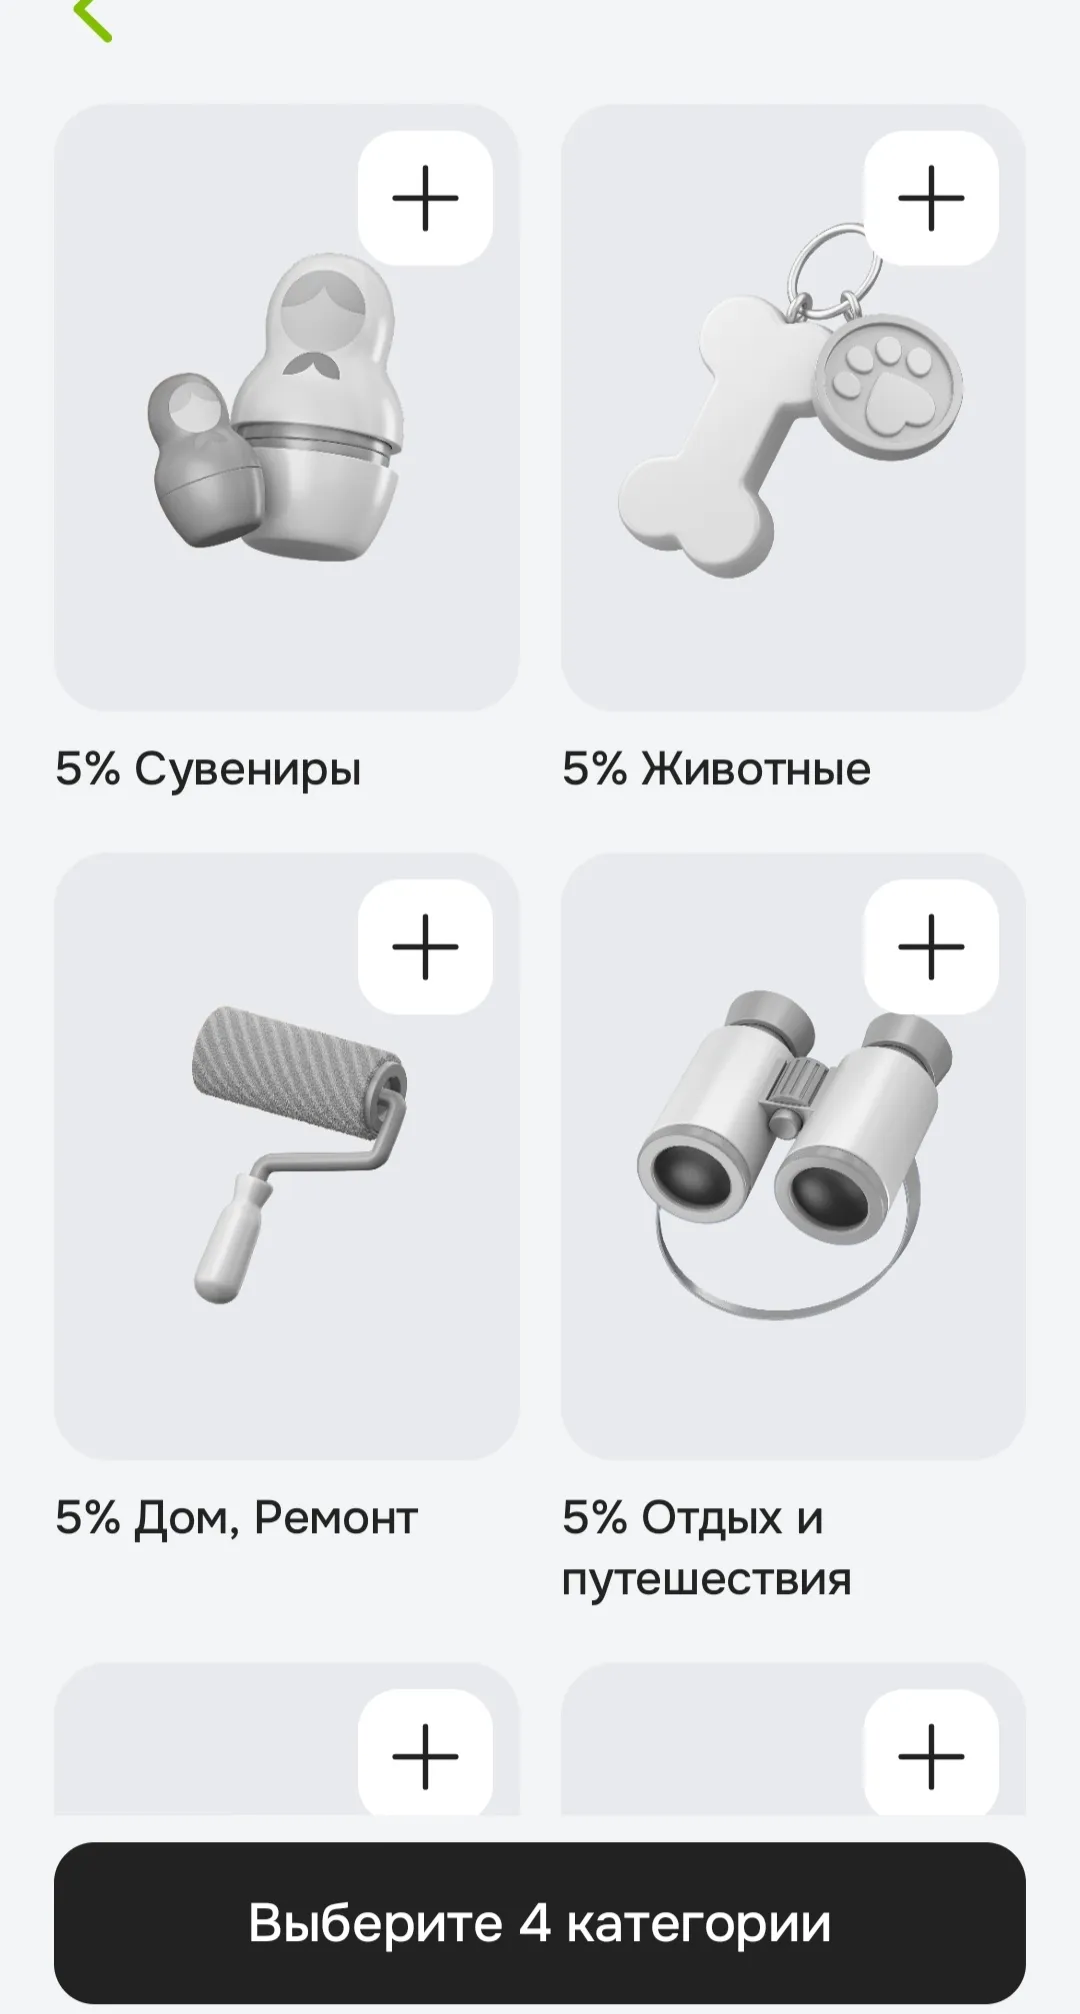

Тоже в последнее время все хуже предложения, Яндекс пока спасает 3% супермаркеты и 2% на все было
Могу выделить 3 основные дебетовые карты, которые я регулярно использую для оплаты покупок в офлайн и онлайн-магазинах.

У меня имеется карта WB. Оформила ее в мае, узнав о акции "Кэшбек 5% на все покупки"
WB повысил ставку по своему НС Ставка 12,7% . Повышение +0,7%
Я давно пользуюсь накопительными счетами Яндекс Пэй. Мне нравится, что они предусмотрели возможность открыть до 10 счетов одновременно (в моем случае под разные цели) на одинаковых условиях.
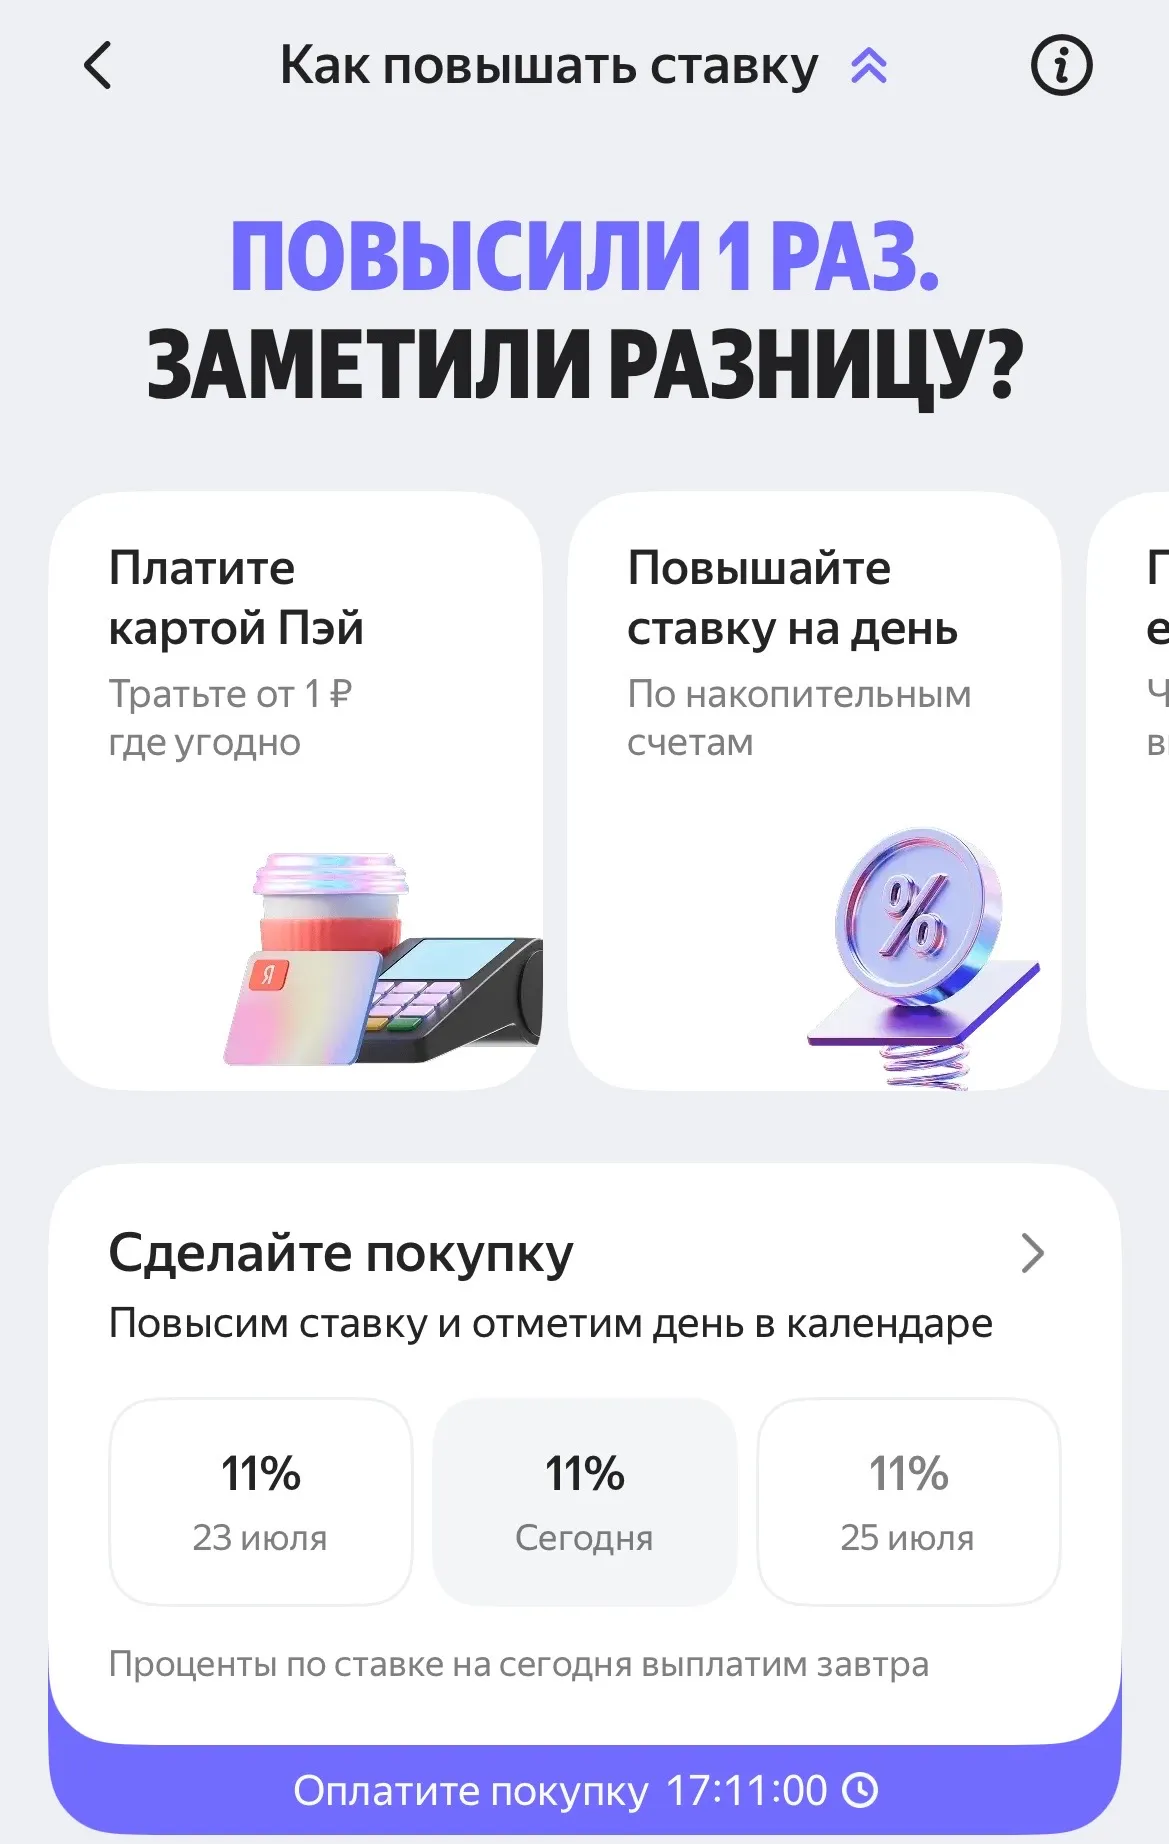

Можно ещё пополнять мобильную связь каждый день, если не планируете другие покупки по Пэй - минимум на 10 рублей, тоже считается за покупку.

Банк России на состоявшемся 24 июля заседании принял решение снизить темпы смягчения денежно-кредитной политики, сократив ключевую ставку на 25 б.п., до 14%.

- НС Банк повысил ставки по вкладам
- Банк Русский Стандарт повысил ставку по вкладам
- СДМ-Банк ввел новый вклад «Ваш выбор»
- Вайлдберриз Банк повысил ставку по накопительному счету
- Газпромбанк запустил новый накопительный счет «Доходный»
- Кредит Европа Банк повысил ставки по вкладам
Добрый день. Хочу поделиться своим опытом накоплений. У меня несколько приложений от разных банков т.к. ранее открывала счета и вклады как правило по акции "новый клиент" (привественная ставка), но последних пару лет денежные средства храню только на счетах и вкладах банка Дом.РФ. На сегодняшний день здесь самые высокие ставки по вкладам 14,5% на новые деньги (вклад на 3 мес. До 15 млн.руб). Для выполнения условий мы с супругом вклад открываем поочерёдно. Ну и самое интересное...
Прежде, чем вдаваться в полемику, хочу отметить, что просто обожаю Альфа-банк и с удовольствием пользуюсь его дебетовой картой уже более двух лет, но иногда случаются и такие ситуации...
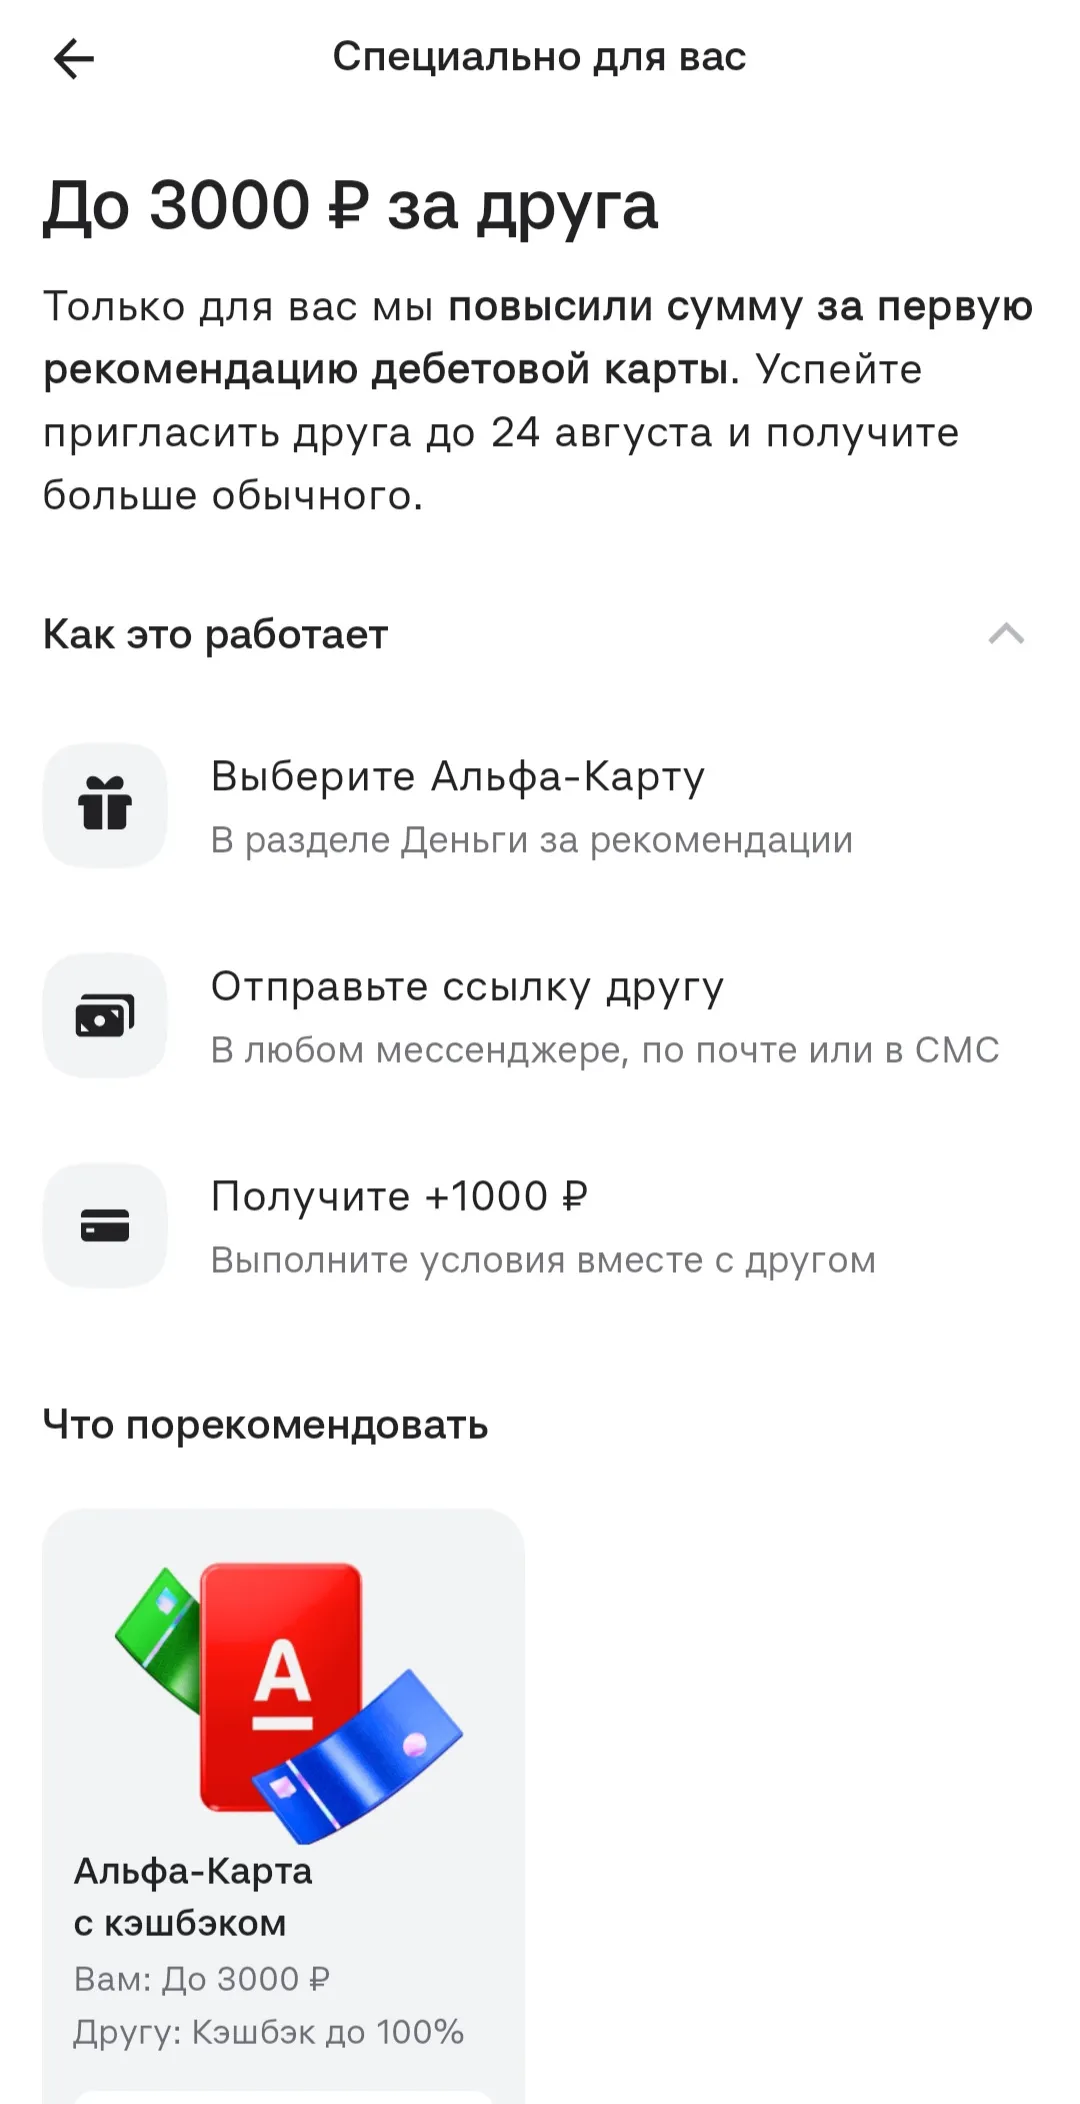
У меня такая формулировка первая рекомендация в указанные сроки. В чате не уточняла, но думаю, если соберусь кого то пригласить, то надо уточнить.