


Как подписка Т-Банк Pro окупается сама собой:
Платные подписки часто кажутся лишней тратой денег. Я тоже долго думал, зачем мне платить за подписку Pro 299 рублей в месяц, если картой Т-Банка можно пользоваться бесплатно? Но когда сел и посчитал свои расходы, понял, что без подписки я просто дарил банку деньги.Вот 3 простые фишки подписки Pro, на которых я лично экономлю каждый месяц без всяких кредитов и сложных схем.1. Полное обнуление платы за банк без подписки банк каждый месяц незаметно списывает с карты деньги за базовые услуги: 99 рублей за обслуживание и еще 99 рублей за СМС-оповещения. Суммарно это почти 200 рублей. Как только вы подключаете Pro, обе эти комиссии навсегда становятся равны0 рублей. То есть подписка за 299 рублей сразу же отбивает две трети своей стоимости на чистой экономии.2. Кэшбэк «5 из 9» вместо «4 из 7»Самое приятное в Т-Банке — это выбор категорий кэшбэка в конце месяца. На базовом тарифе вам дают на выбор всего 7 категорий, из которых надо выбрать 4. Полезные продукты или бензин туда попадают редко.С подпиской Pro банк расширяет список до 9 категорий и разрешает выбрать5 штук. Шанс поймать действительно нужные магазины (супермаркеты, аптеки или одежду) вырастает в разы. За счет одной только лишней категории кэшбэка мне возвращается на 300–500 рублей больше обычного.3. Больше процентов на личные деньгиЕсли вы не тратите всю зарплату в ноль, а держите хотя бы небольшую заначку на накопительном счете, Pro работает на вас. Подписка автоматически поднимает ставку по счету (например, с 11% до 15% годовых в зависимости от текущих условий банка). Если у вас на счете лежит хотя бы 30 000–40 000 рублей, то повышенный процент полностью перекрывает стоимость подписки.Сравнение ежемесячных расходов на обслуживание карты и подписку наглядно показано на графике.
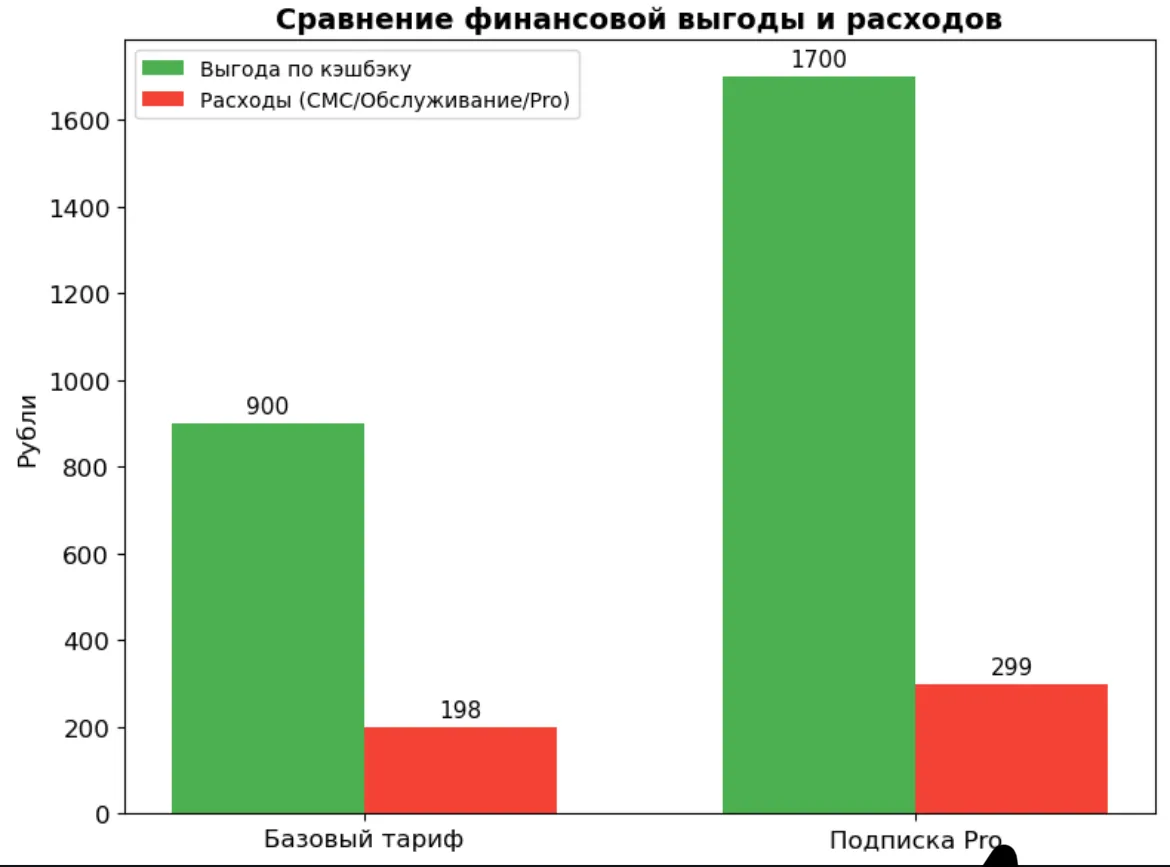
Мой вывод подписка Pro — это история не про траты, а про удобство. Она окупается в первый же месяц, если вы активно расплачиваетесь картой в магазинах и не хотите платить за СМС. Если же карта просто лежит в кармане для редких переводов — подключать ее не стоит.Перед тем как настраивать свои финансы, рекомендую зайти на Банки.ру и сравнить условия по дебетовым картам, чтобы всегда выжимать максимум из своих денег.
А вы платите за подписку Pro или предпочитаете экономить и отключать СМС? Расскажите в комментариях, окупается ли она у вас!

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

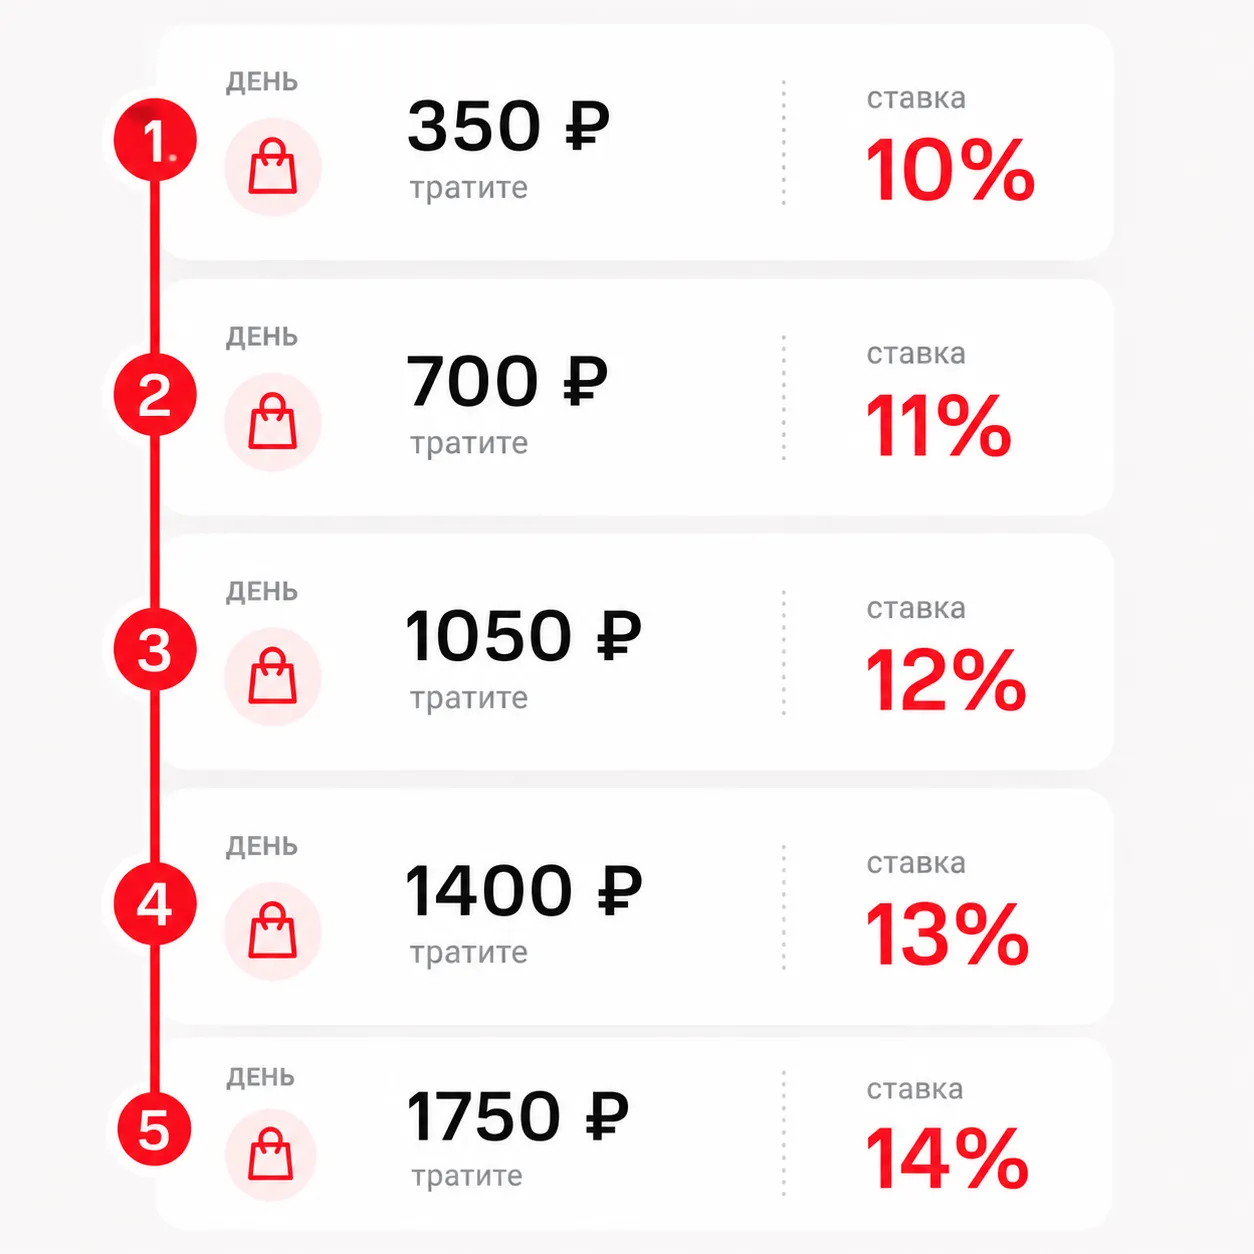
Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Развитие цифровых технологий полностью меняет формат взаимодействия человека и финансовых организаций. Еще несколько лет назад для открытия вклада под выгодный процент нужно было лично посещать отделение конкретного банка, везти туда наличные или платить огромные комиссии за межбанковский перевод. Сегодня в России активно развивается система финансовых маркетплейсов - специальных регулируемых платформ, которые позволяют дистанционно сравнивать и приобретать финансовые продукты десятков разных...
Когда читаю в сети отзывы людей, которые держат деньги под условные 6-9% годовых на обычном накопительном счете, или пишут, что "все пропало, инфляция", эта пассивная стратегия меня удивляет. В финансовых вопросах помогает творческий подход. Существует масса легальных способов иметь эффективную ставку, приближенную к ключевой. Нужно считать, изучать условия и комбинировать инструменты.


Очень классный пост! И карта неплохая с хорошей программой лояльности. Всегда с удовольствием Вас читаю. Есть несколько авторов, которых я никогда не пропущу - Вы в первых рядах. Плохо, что у меня времени в обрез. Побольше Вам лайков, просмотров и заслуженной победы🏆
Многие до сих пор боятся кредитных и дебетовых карт, считая их финансовой ловушкой. Но если пользоваться ими с умом, на банках можно отлично зарабатывать. Я активно пользуюсь самыми разными предложениями, но Т-Банк (бывший Тинькофф) и Альфа-Банк — это мои самые любимые карты, ибо они приносят реальный доход. Рассказываю на своем опыте, как превратить этот пластик в источник выгоды.Т-Банк: спасает наличными и радует «Кэшбэком дня»У Т-Банка я использую как кредитную, так и дебетовую карту. У них...
В последние месяцы, когда рынок кредитования зажат высокими процентами, наткнуться на «выгодное» предложение по перекредитованию кажется настоящей удачей. На текущий момент, когда большинство банков выдают потребительские займы под космические проценты, даже небольшая скидка по ставке выглядит спасительным кругом. У меня была ситуация пару месяцев назад: висел остаток по старому потребкредиту на 700 тысяч рублей под 24,5% годовых. И тут мне приходит «персональное» предложение от другого...
Я несколько лет активно пользовался кредитной картой с длинным беспроцентным периодом для оплаты всех повседневных покупок. Я строго следил за графиком выплат и никогда не платил банку проценты.
По своей ошибке забыл выбрать категории кэшбека на месяц. Да, понимаю, что моя ошибка, но ниже ситуация, как банки по разному к клиентам относятся.
Еще пару лет назад я выбирала банковскую карту очень просто: если ее советовали друзья или она была популярной, значит, можно оформлять. Мне казалось, что все карты примерно одинаковые.
Вклад под 20% — это круто, но инфляция и привычки могут съесть всю выгоду. Эксперты Банки.ру выделяют три главные «дыры» в бюджете россиян .
Банк Локо, к сожалению своих клиентов; снижает ставки по линейке своих НС с 27.07.2026 гола но на этот раз я,; не спешу с открытием НС и вот почему. В отличие от вклада , по НС банк имеет право в одностороннем порядке изменять условия тарифа, в том числе и % ставки , что он и сделал ,в данном случае,понизив её с 14, 75% по условиям тарифа от 6 июля до 14,5% по НС на минимальный остаток,с объявленной даты , в том числе и для действующих клиентов. До 27 июля в данном...
Первый Инвестиционный Банк снижает ставки по вкладам с 27.07 на 0, 25%