


Накопительный счёт или короткий вклад: сравнение условий для финансовой подушки
Мнение о том, что накопительный счёт всегда удобнее и выгоднее короткого вклада, рушится при первом же внимательном изучении правил начисления процентов. В условиях активной конкуренции за ликвидность банки сформировали специфическую практику, меняющую реальную доходность гибких сбережений.
Дайджест ключевых различий механики накопительных счетов и 3-месячных депозитов выявляет три критических нюанса.
Во-первых, разница в типе расчета процентов. По накопительным счетам базовая ставка часто привязывается к минимальному остатку за месяц, а не к ежедневному остатку.
Из условий обслуживания накопительных счетов:
«Проценты начисляются на минимальный остаток средств, находившийся на счёте в течение календарного месяца. При снятии части средств доход за весь месяц рассчитывается от наименьшего значения»
Если на счёте лежало 200 000 рублей, и вы сняли 20 000 рублей на два дня, банк выплатит процент только на 180 000 рублей за весь месяц.
Во-вторых, временный характер высокой ставки. Привлекательный процент в 18–19% годовых на накопительном счёте действует обычно первые 2 месяца в качестве промо-акции. С третьего месяца ставка автоматически снижается до базовых 10–12%.
В-третьих, риски одностороннего изменения тарифов.
Из типового договора банковского вклада и счёта:
«Банк вправе изменить размер процентной ставки по накопительному счёту в одностороннем порядке, уведомив клиента за 1 рабочий день»
По короткому вкладу на 3 месяца ставка зафиксирована на весь срок. Накопительный счёт требует постоянного отслеживания минимального остатка и промо-сроков, иначе итоговая доходность оказывается ощутимо ниже фиксированного депозита.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

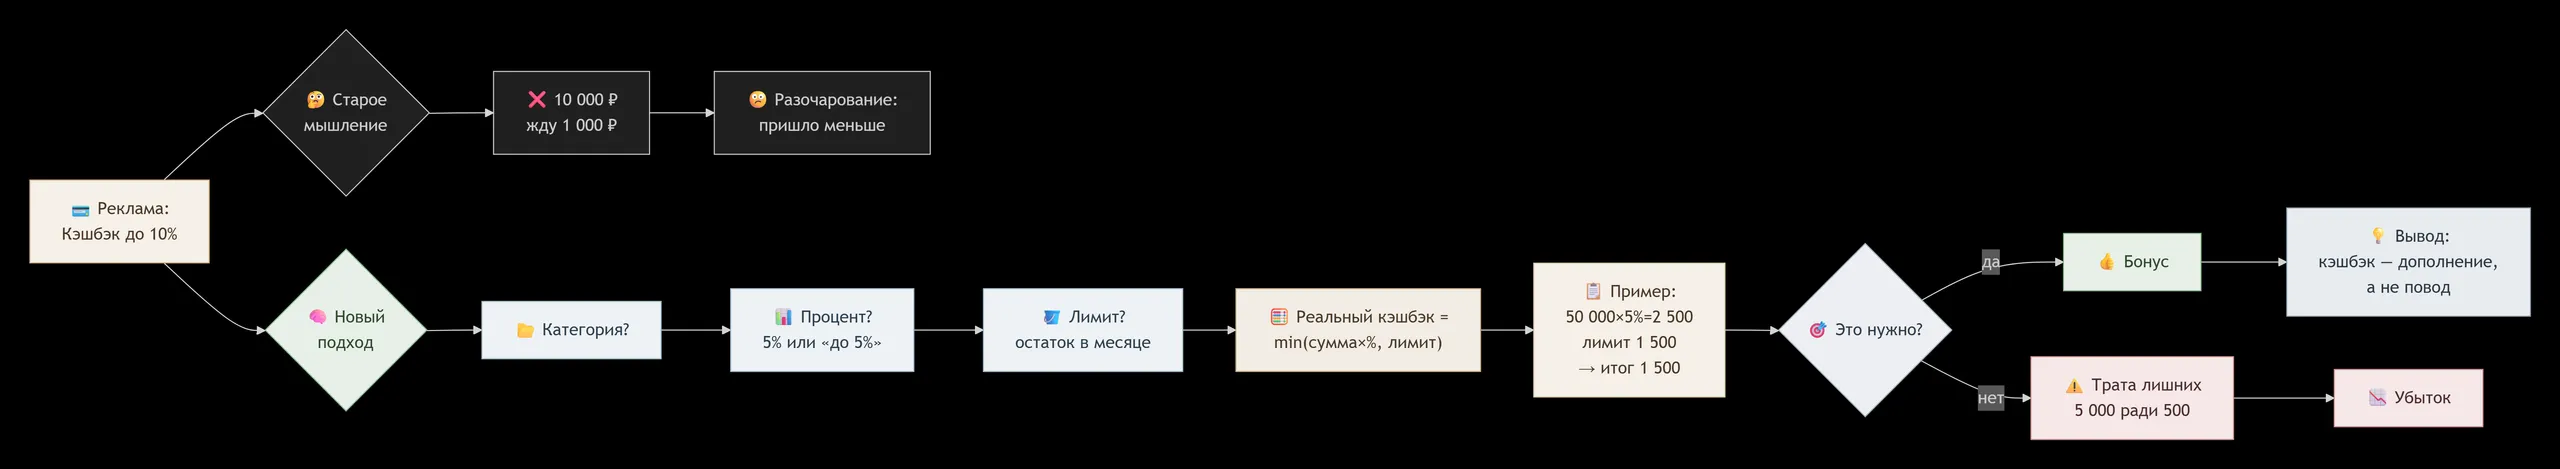
Когда я только начал пользоваться кэшбэком по банковской карте, я воспринимал его довольно просто: потратил деньги — банк вернул несколько процентов. Поэтому казалось логичным, что если написано «кэшбэк до 10%», то при покупке на 10 000 ₽ можно получить 1 000 ₽ обратно.
Пришла в отделение банка с папкой документов: больничный лист на два месяца, справка о снижении дохода на 35% по форме 2-НДФЛ и заявление на предоставление законных кредитных каникул по Федеральному закону № 353-ФЗ. Рассчитывала на прозрачную приостановку платежей на полгода по автокредиту.

24 миллиона рублей — именно к этой отметке поэтапно подбирается имущественный ценз для получения статуса квалифицированного инвестора по решение Банка России. Повышение финансового порога с привычных 6 миллионов рублей существенно меняет ландшафт розничных инвестиций, фактически отсекая массовый сегмент от сложных биржевых и внебиржевых инструментов.
Посчитал на днях: у меня 4 карты. Активно пользуюсь одной, а остальные три просто лежат. Еще незаметно списалась плата за обслуживание по одной из них, эх..
Сообщение в смартфоне о списании 890 рублей за сервис, карта которого была давно удалена из профиля интернет-магазина — классический сюрприз для держателей карт. Причина кроется в механизме токенизации безналичных платежей.
Выбирая между двумя вкладами с одинаковой заявленной ставкой в 18% годовых, легко упустить из вида механизм выплаты дохода. В одном случае банк предлагает выплату процентов в конце срока, а во втором — ежемесячную капитализацию с причислением к телу депозита.
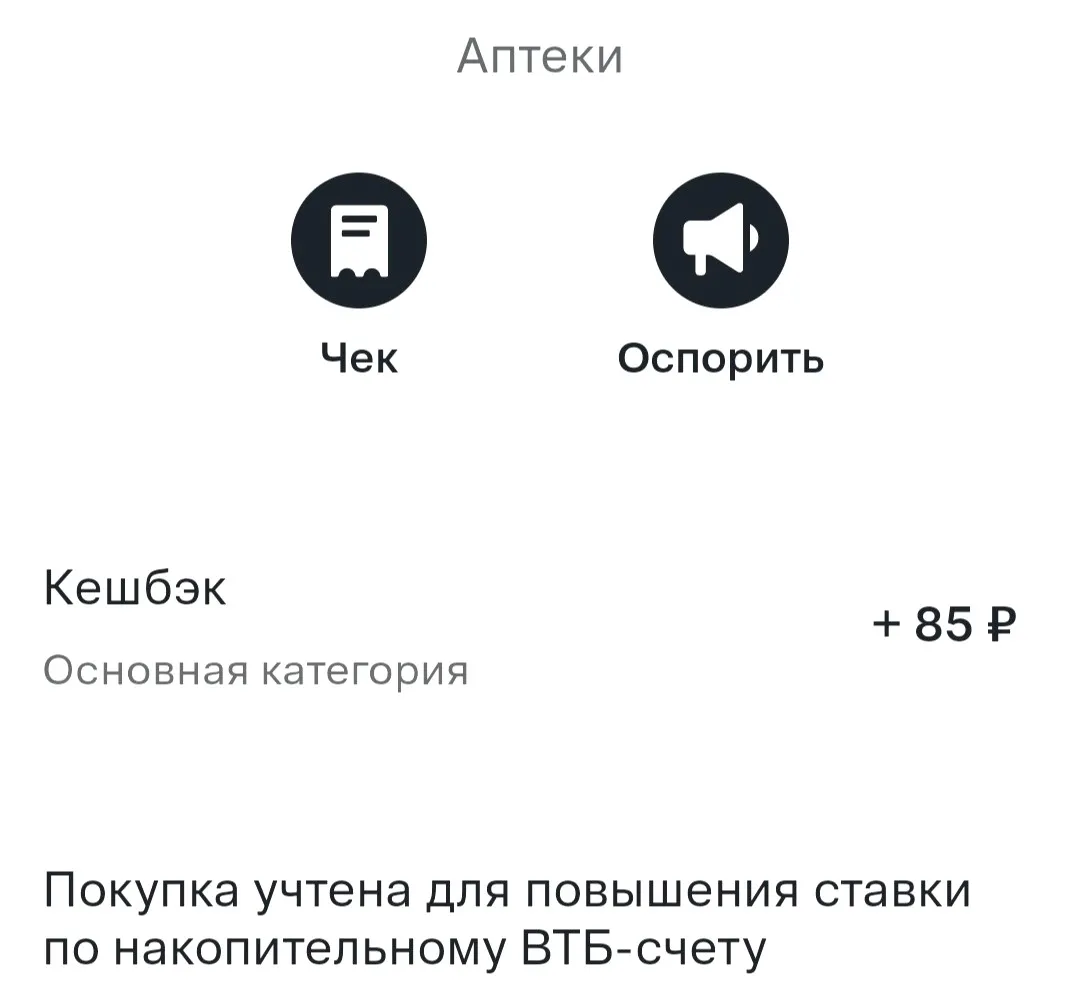
В этом посте я хочу поделиться с вами одним из способов выгодного использования кешбэка в аптеках. Когда я только начала своё знакомство с кешбэком, то думала, что он будет начисляться мне за покупки на любую сумму по любой карте, по которой он есть. Но это оказалось не так. А одной из особенностей покупок в аптеках является то, что если какой-то препарат покупаешь впервые, то понятия не имеешь, сколько он вообще стоит. Лекарства могут стоить совершенно разных денег. Я как-то брала препарат и...


Раньше с помощью Сберкарты покупала лекарства, а теперь - МТСденьги. По Сберкарте максимальный был 5%, а по МТС - 6%.
Согласна с автором, что все изложенные в посте пункты, нужно учитывать. Хороший пост

Приветствую всех читающих настоящий пост. Прошло чуть больше месяца как я стала новым клиентом ПСБ и оформила дебетовую карту данного банка со звучным названием "Твой кэшбэк!! Но МОЙ накопленный кэшбэк за июль 2026 ИСЧЕЗ !
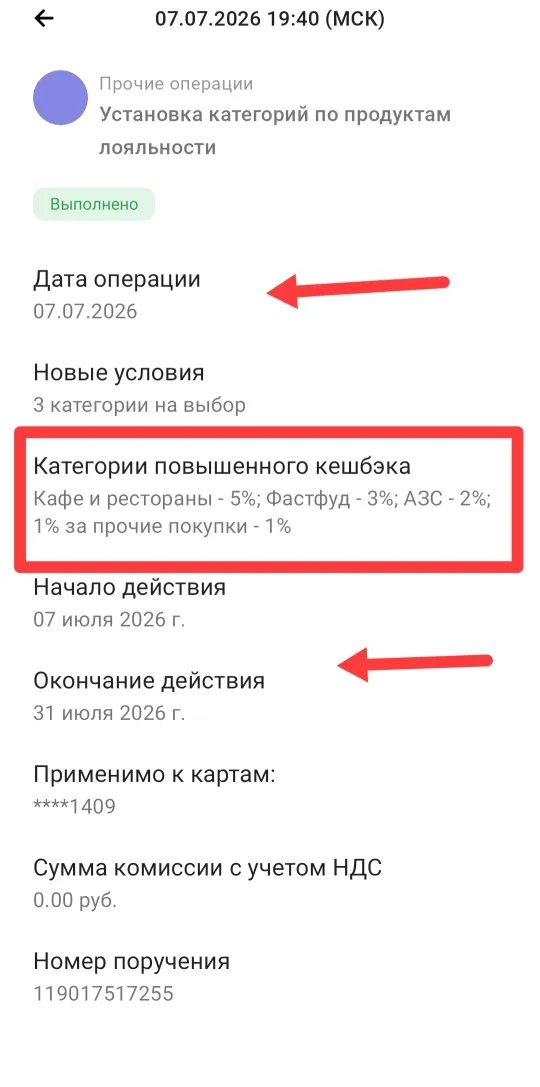
Конечно странная ситуация. 🤔 Такого у меня никогда не было, хотя ПСБ первый банк, который у нас появился и я сразу стала его клиентом - всё всегда было чётко в начислениях кэшбэка..
А здесь явно какой-то Глюк в системе!
Подпись под документом и клик в приложении — сегодня перевод крупной суммы между своими счетами в разных банках занимает буквально три секунды. Однако ещё несколько лет назад попытка перевести даже полмиллиона рублей без комиссии превращалась в сложный квест с снятием наличных через банкомат и поездкой в другой конец города.
Мы настолько привыкли к скорости и простоте Системы быстрых платежей (СБП), что воспринимаем перевод денег как пару кликов: нажал - и платёж ушёл. СБП действительно стала прорывом - не надо вбивать длинные реквизиты, всё происходит за секунды, интерфейс кажется максимально надёжным. Но именно эта «бесшовность» и стала главным оружием мошенников: они научились прятать опасные операции внутри безобидных на вид ссылок. Технология диплинков (deep links) позволяет мгновенно открывать банковское...