


Микрозаймы: быстрые деньги или дорогая ловушка?
Микрозаймы стали привычным инструментом для тех, кому срочно нужны деньги до зарплаты. Оформить можно онлайн за 10 минут, нужен только паспорт. Но за простотой скрываются серьезные риски.
Что такое микрозайм? Это небольшой кредит (обычно до 30 000–50 000 рублей) на короткий срок — от нескольких дней до нескольких месяцев. Выдают его микрофинансовые организации (МФО), которые работают легально, но под высокие проценты. Ставка может достигать 0,8–1% в день, что в пересчете на год составляет сотни процентов.
Плюсы микрозаймов:
· Скорость. Деньги приходят на карту за несколько минут.
· Доступность. Одобряют почти всех, даже с плохой кредитной историей.
· Минимум документов. Только паспорт, без справок о доходах.
Минусы, о которых важно знать:
· Огромная переплата. Взяли 10 000 рублей на две недели — вернете около 11 500–12 000. Просрочка увеличивает долг в разы.
· Риск долговой ямы. Многие, не имея возможности вернуть заем, берут новый, чтобы погасить старый. Долг растет как снежный ком.
· Агрессивное взыскание. При просрочке МФО передают долг коллекторам или обращаются в суд.
- Берите только в экстренных случаях: на лекарства, срочный ремонт, когда других вариантов нет.
- Заранее рассчитайте переплату. На сайте МФО есть калькулятор — посмотрите, сколько придется вернуть.
- Читайте договор. Обратите внимание на полную стоимость кредита (ПСК) — она указана в правом верхнем углу.
- Не продлевайте заем. Продление — это новые проценты, а не решение проблемы.
- Ищите альтернативы: попросите в долг у близких, возьмите кредитную карту с льготным периодом, оформите рассрочку.
5. Ищите альтернативы: попросите в долг у близких, возьмите кредитную карту с льготным периодом, оформите рассрочку.
Микрозайм — не зло сам по себе, но это инструмент для финансово грамотных людей, которые точно знают, как и когда вернут деньги. Если есть сомнения — лучше отказаться. Быстрые деньги часто оборачиваются долгим стрессом.
Помните: бесплатных денег не бывает. Прежде чем нажать кнопку «Получить деньги», подумайте, стоит ли сиюминутная потребность будущих проблем.

Врываемся в октябрь с новостью, от которой по спине бегут мурашки — приятные! Весь этот месяц в Диалоге будет «Жуткий октябрь»: серия конкурсов о финансовых страхах, ужасах и мистике.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

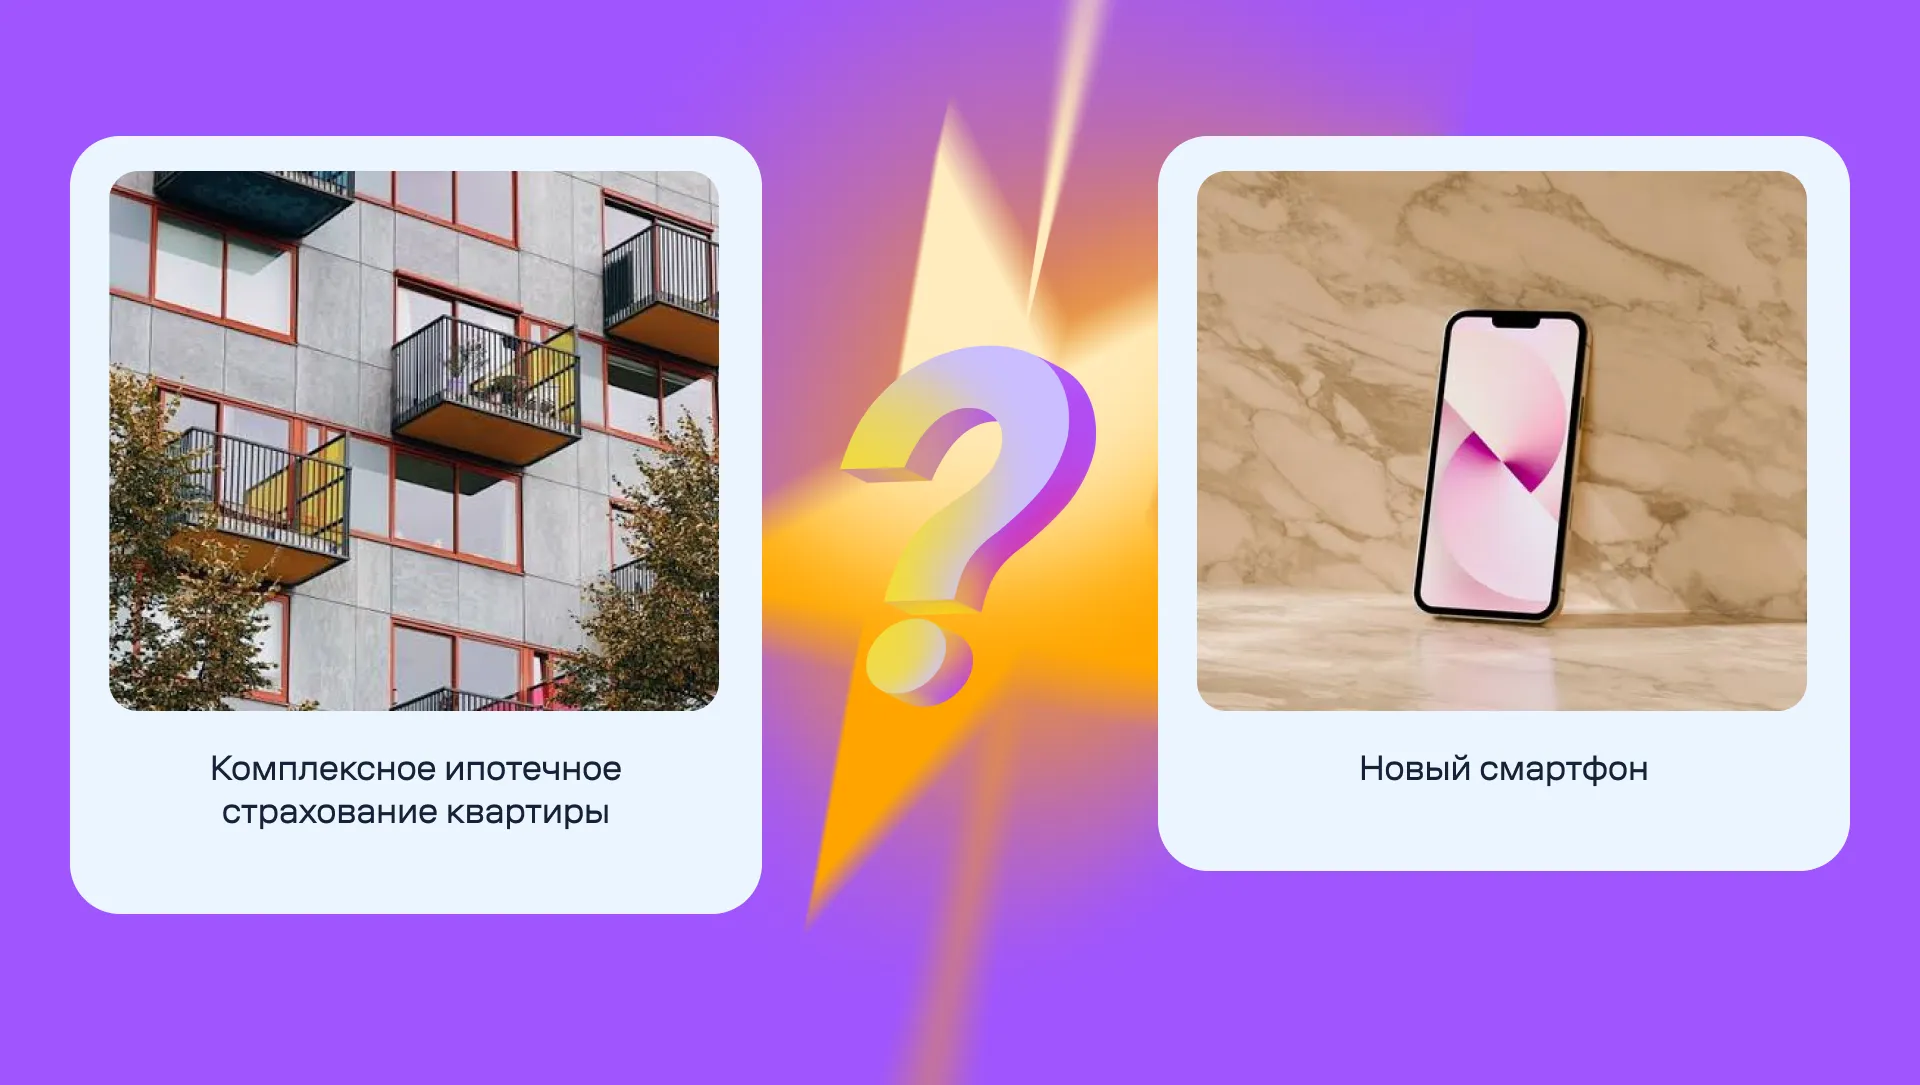
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.

Консервативное приумножение личного капитала через инструменты фиксированной доходности в августе 2026 года требует от инвестора не просто поиска максимального процентного значения в рекламных проспектах, а глубокого математического анализа. Согласно официальным статистическим данным, публикуемым на сайте Центрального банка Российской Федерации, номинальная доходность сберегательных продуктов часто вводит граждан в заблуждение. Рядовой вкладчик видит привлекательную цифру годовых начислений и...
🧐 Каким продукт казался мне на первый взгляд


Ндааа! Везде нужен "глаз 👀 да глаз 👀".
Хороший пост со всеми расчётами - всё наглядно и понятно! 👍
🧐 Каким продукт казался мне на первый взгляд
Когда я впервые увидела в приложении банка опцию «кешбэк за оплату ЖКХ», я обрадовалась. Думала: ну всё, теперь буду платить за коммуналку и получать деньги обратно — лёгкие и бесплатные деньги. Я искренне верила, что банк просто дарит мне процент за то, что я оплачиваю счета через их приложение.
Я подключила услугу, выбрала карту с кешбэком до 10% на категорию «ЖКХ» и стала оплачивать всё — электричество, воду, газ, капремонт, вывоз мусора. Первое...
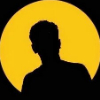
Сегодня почти у каждого есть карта с бесконтактной оплатой. Удобно: приложил - и покупка прошла. Но у этой технологии есть оборотная сторона - риск RFID‑кражи.
Мы часто меняем номера телефонов - ради выгодного тарифа, для планшета, на время поездки. Старая сим-карта оказывается в ящике стола или отправляется в мусорку. Кажется, что если на счёте ноль, то она никому не нужна. Но в цифровом мире забытый номер становится серьёзной угрозой для денег и личных данных.
Представим рутинную ситуацию: на накопительном счете лежит 300 000 рублей под условные 16% годовых. В середине месяца потребовалось перевести всю сумму на пару дней для крупной покупки, а затем вернуть ее обратно на место.
Введение:
Многие держатели банковских карт хотя бы раз сталкивались с ситуацией: совершаешь покупку в категории, которая по условиям программы должна приносить повышенный кешбэк, а вместо этого получаешь 1% или вообще ничего. Вы звоните в поддержку, и вам отвечают: «Категория не подходит». Почему? Всё упирается в МСС-коды — трёх- или четырёхзначные цифры, которые присваиваются каждой точке продаж при открытии эквайринга. Банк видит именно этот код, а не название магазина, и на его основе начисляет или...
Внесение свободных денег сверх ежемесячного графика меняет структуру любого аннуитетного кредита, но выбор между уменьшением срока и снижением регулярного взноса часто строится на интуиции.
Бесконечные обещания пяти процентов кэшбэка на всё подряд звучат красиво ровно до тех пор, пока не начинаешь смотреть на реальные начисления в выписке после обычного похода за продуктами или кофе.