


Как я чуть не потеряла доход из‑за капитализации и автопролонгации☹️
Привет, друзья! 👋
В прошлом посте я рассказывала, как выбирала вклад на 3 месяца и остановилась на банке «Надёжный» со ставкой 16,5%. Тогда казалось, что всё учтено: и досрочное снятие, и минимальная сумма, и удобство оформления. Но через пару недель я поняла, что упустила два важных нюанса, которые реально влияют на итоговую доходность: капитализацию процентов и автопролонгацию.
Сегодня — продолжение моего кейса: как я пересмотрела условия, почему в моём случае капитализация не дала выгоды, и как автопролонгация могла сыграть против меня. Плюс — обновлённое сравнение и вывод, который пригодится каждому, кто кладёт деньги на короткий срок.
Что пошло не так (и почему это важно)
Я оформила вклад на 91 день. В условиях было написано: «Проценты выплачиваются в конце срока». Я тогда не придала этому значения: ну, в конце так в конце. Но потом начала изучать другие предложения и увидела пометку: «с ежемесячной капитализацией». И тут возник вопрос: а сколько я на этом потеряла?
Давайте посчитаем на примере моих 150 000 ₽ и ставки 16,5% годовых.
Вариант 1 — без капитализации (мой вклад):Проценты начисляются один раз в конце срока.Формула: 150 000×16,5%×91365=6 185150 000×16,5%×36591=6 185 ₽
Вариант 2 — с ежемесячной капитализацией:Проценты начисляются каждый месяц и прибавляются к телу вклада.Расчёт по месяцам (упрощённо):
- 1‑й месяц: 150 000×16,5%×30365≈2 034150 000×16,5%×36530≈2 034 ₽ → новая сумма: 152 034152 034 ₽
- 2‑й месяц: 152 034×16,5%×31365≈2 133152 034×16,5%×36531≈2 133 ₽ → новая сумма: 154 167154 167 ₽
- 3‑й месяц: 154 167×16,5%×30365≈2 093154 167×16,5%×36530≈2 093 ₽Итого процентов: 2 034+2 133+2 093=6 2602 034+2 133+2 093=6 260 ₽
Разница: 75 ₽. Не космос, но это уже не «ничего», а вполне реальные деньги.
👉 Вывод: для коротких сроков (3 месяца) капитализация даёт небольшой, но ощутимый плюс. Для больших сумм и длинных сроков эффект будет сильнее.
Подвох с автопролонгацией
Ещё один пункт, который я сначала не заметила, — автопролонгация. В моём договоре было указано: «По истечении срока вклад автоматически продлевается на тех же условиях, если клиент не заявил об обратном».
Казалось бы, удобно: не надо ничего делать, деньги продолжают работать. Но тут есть риски:
- Ставка может измениться. Банк имеет право пролонгировать вклад по ставке, действующей на дату продления. Если рынок пошёл вниз, вы можете оказаться с более низкой доходностью, даже не заметив этого.
- Потеря гибкости. Если вы планировали забрать деньги в конкретную дату, автопролонгация может создать путаницу: вы думаете, что вклад закрыт, а он уже работает на новых условиях.
- Досрочное снятие после пролонгации. Часто при досрочном расторжении после пролонгации проценты пересчитываются по ставке «до востребования» (0,01%) за весь срок — то есть вы теряете всё, что успели заработать.
Я специально написала заявление на закрытие вклада в день окончания срока, чтобы избежать этих рисков.
Обновлённое сравнение: на что смотреть в первую очередь
На основе своего опыта я составила новый мини‑рейтинг вкладов на 3 месяца (условия условные, для примера):
БанкСтавкаКапитализацияАвтопролонгацияДосрочное снятиеИтог за 3 мес. (на 150 000 ₽)«Точный»16,8%ЕжемесячнаяОтключена по умолчаниюПо ставке «до востребования»~6 300 ₽«Быстрый»17,0%НетВключена2/3 от ставки~6 280 ₽«Надёжный»(мой выбор)16,5%НетВключена (можно отключить)По ставке «до востребования»6 185 ₽
Мой новый вывод и рекомендации
Сейчас, оглядываясь назад, я бы сделала так:
- Выбрала бы вклад с капитализацией, если бы нашла вариант с сопоставимой ставкой. Даже 75 ₽ — это деньги.
- Обязательно отключила бы автопролонгацию или чётко зафиксировала дату закрытия в календаре.
- Проверила бы условия досрочного расторжения ещё раз — особенно если вклад продлевается автоматически.
Для читателей, которые тоже выбирают вклад на короткий срок, вот короткий чек‑лист:
✅ Проверьте капитализацию. Даже для 3 месяцев это даёт плюс к доходности.✅ Узнайте про автопролонгацию. Включена или выключена? Можно ли отключить?✅ Уточните ставку при досрочном закрытии. Особенно если вклад пролонгируется.✅ Сверьте ставку на дату окончания. Если планируете продлевать, лучше заранее узнать, какая ставка будет действовать.✅ Поставьте напоминание. Дата закрытия вклада — это не «само собой», лучше зафиксировать её в календаре.
Практический вывод: что выбрать в похожей ситуации
Если у вас есть 150 000 ₽ и вы хотите положить их на 3 месяца:
- Ищите вклад с ежемесячной капитализацией — это сразу добавит к доходности.
- Выбирайте вариант без автопролонгации либо с возможностью её отключить.
- Убедитесь, что при досрочном снятии вы не потеряете всё.
- Используйте фильтры на Банки.ру, чтобы отсеять предложения с обязательными подписками и скрытыми условиями.
Я по‑прежнему держу деньги на вкладе в «Надёжном», но теперь точно знаю, на что смотреть при следующем размещении. И обязательно буду использовать капитализацию, если найду подходящий вариант.
А у вас был опыт с автопролонгацией? Случалось ли, что вклад продлевался сам, а вы об этом не знали? Поделитесь в комментариях — такие истории помогают другим не наступать на те же грабли! 👇


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.

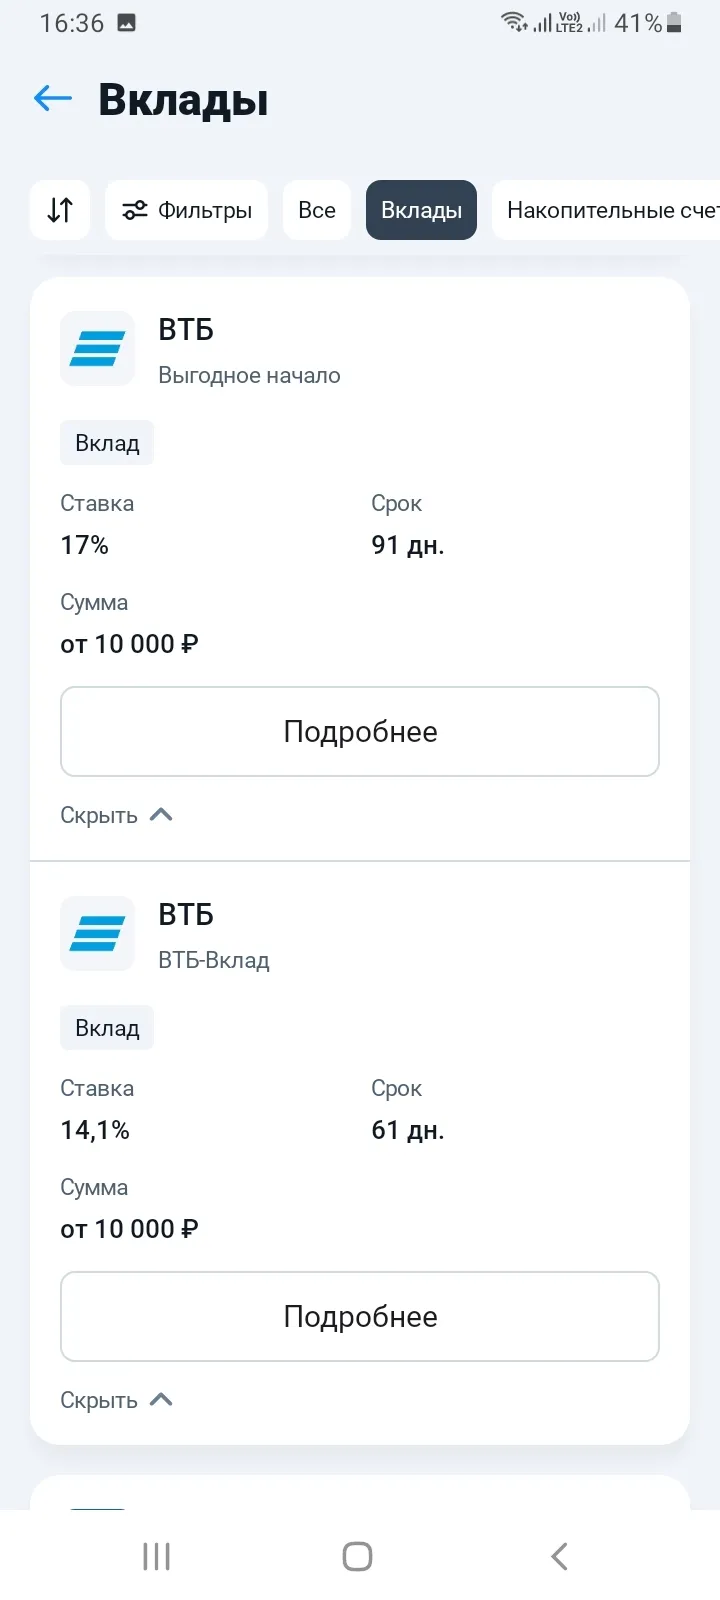
Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
Я очень часто слышу мнение, что кэшбэк — это копейки, ради которых не стоит заморачиваться. По данным аналитики на Банки.ру, за последний год банки действительно стали чуть скромнее в выплатах. Но даже в таких условиях у меня получается стабильно возвращать себе внушительные суммы с обычных повседневных покупок.
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Од...

Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.
100% кешбэк — предложение, которое сложно проигнорировать. Особенно когда речь идёт о покупке продуктов, которую ты и так собирался совершить.

Пишу для тех, у кого есть небольшие сбережения, и кто ломает голову, куда их деть, чтобы деньги не лежали мертвым грузом. Я долго искал идеальный вариант: хотелось и проценты получать, и иметь доступ к деньгам без потери дохода. В итоге я провел собственное расследование, сравнив классический вклад и накопительный счет.
Всё началось еще до этого конкурса, началось с того, что я случайно увидел в «Диалоге» здесь на Банки.ру скриншот начислений кэшбэка одного из авторов. Не помню, правда, когда именно и в какой ветке. Его сумма за месяц была заметно больше моей, хотя тратили мы примерно одинаково . Я задумался: в чем подвох?

Доброе утро, дорогие коллеги!
Так будем же учиться на чужих ошибках)