


📈 Как выжать максимум из банковских вкладов в 2026 году
📈 Как выжать максимум из банковских вкладов в 2026 году: скрытые фишки и ловушки мелкого шрифта.
Привет, Банки.ру! Сегодня поговорим о том, как заставить свои накопления работать на 100% в условиях текущей макроэкономической реальности и не потерять доход из-за невнимательности.
Казалось бы, что сложного в открытии депозита? Выбрал ставку повыше, перевел деньги и жди проценты. Но дьявол, как всегда, кроется в деталях. Разбираем главные нюансы, о которых часто умалчивают в ярких рекламных баннерах.
🔎 1. Ставка «До» и лестничные проценты
Банки любят указывать на главной странице сайта максимальную доходность — например, «Вклады до 20% годовых».
В чем подвох: Часто это «лестничный» вклад. Это значит, что 20% вам начислят только в первые 30 дней, с 31 по 90 день ставка упадет до 14%, а в оставшийся период составит 12%. В итоге реальная среднегодовая доходность (эффективная ставка) окажется гораздо ниже обещанной.
Что делать: Всегда просите у менеджера или ищите в калькуляторе на сайте точный расчет чистой прибыли в рублях за весь срок.
💡 2. Капитализация: ежемесячно или в конце срока?
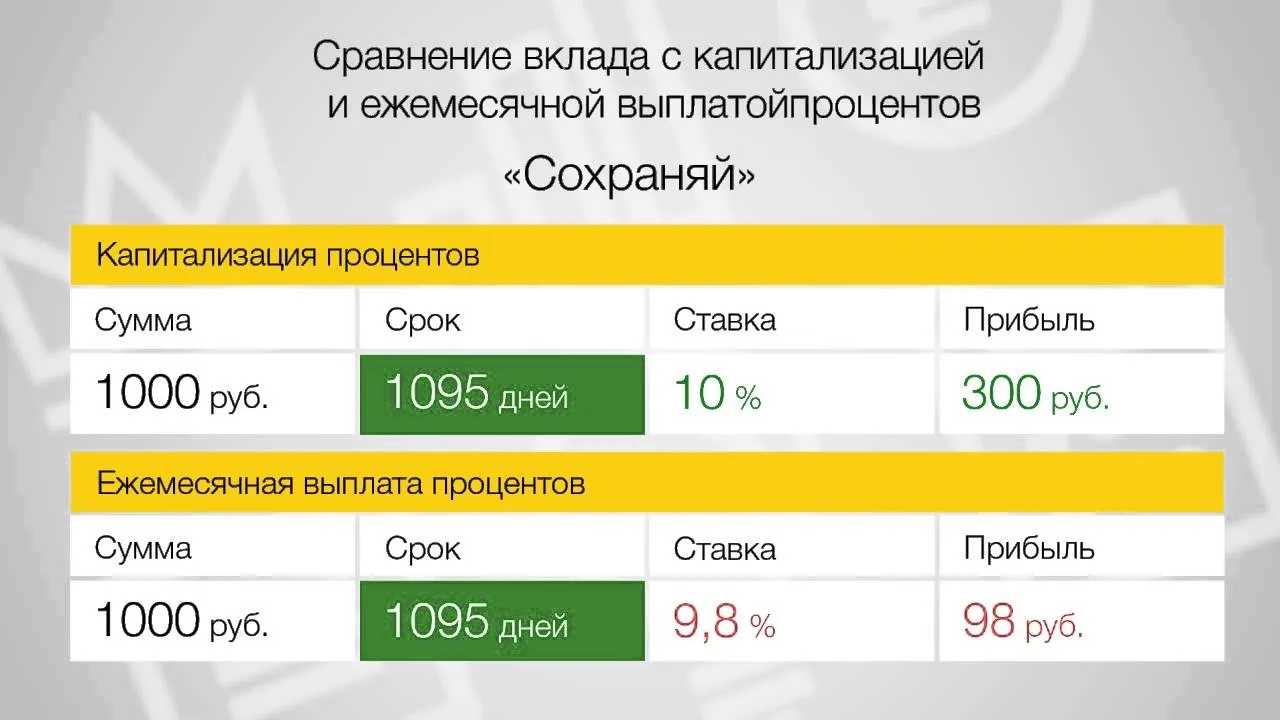
Многие путают понятия простых процентов и капитализации (сложных процентов).
Простые проценты: Начисляются на исходную сумму и выплачиваются на отдельный счет.
Капитализация: Проценты каждый месяц прибавляются к «телу» вклада. В следующем месяце банк начисляет процент уже на эту увеличенную сумму.
Пример: При одинаковой номинальной ставке в 18% годовых вклад с ежемесячной капитализацией принесет ощутимо больше выгоды, чем вклад с выплатой в конце срока.
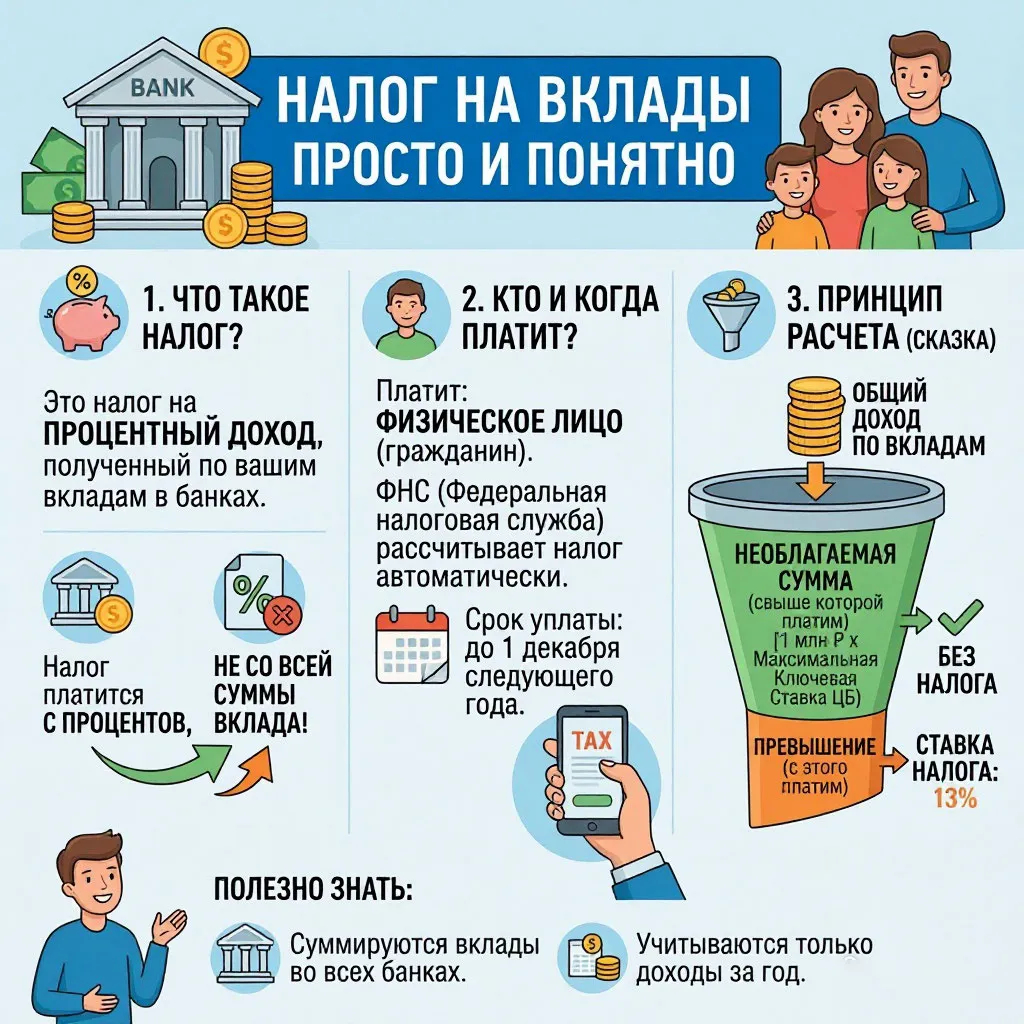
⚠️ 3. Налог на вклады: о чем нужно помнить заранее.
Напоминаю, что доходы по вкладам облагаются НДФЛ. Налог платится не со всей суммы депозита, а только с превышения над необлагаемым лимитом.
Как это работает: Необлагаемая сумма рассчитывается по формуле: 1 млн рублей × максимальная ключевая ставка ЦБ за год. Как это работает: Необлагаемая сумма рассчитывается по формуле: 1 млн рублей × максимальная ключевая ставка ЦБ за год.
Где проверять данные: Актуальный размер ключевой ставки всегда можно отслеживать на официальном сайте Центрального банка Российской Федерации. Если за год ваши суммарные проценты во всех банках превысят этот лимит, с разницы придется заплатить 13% (или 15% при высоком общем доходе).
Центральный банк Российской Федерации | Банк России https://share.google/chvWr1nwdLkAMNRKW
Важно: Налог рассчитывается Федеральной налоговой службой автоматически, декларацию подавать не нужно — уведомление придет в личный кабинет. Подробнее о правилах расчета можно почитать на официальном портале
ФНС России https://share.google/yoSth3m2B4DOi07aL
📌 Чек-лист перед нажатием кнопки «Открыть вклад»:
https://share.google/kCmKvANDtjkQxEzd7
Проверьте условия досрочного расторжения. Если вам экстренно понадобятся деньги, большинство банков сбросят накопленные проценты до ставки «До востребования» (0,01%). Если деньги могут пригодиться, лучше рассмотрите накопительный счет.
Узнайте условия продления (пролонгации). Часто после окончания срока вклад автоматически продлевается, но уже под минимальный процент. Ставьте напоминание в календарь за день до окончания договора.
Поделитесь в комментариях: какой стратегии сейчас придерживаетесь вы? Фиксируете длинные вклады или держите деньги на коротких накопительных счетах? 👇

Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Я давно являюсь клиентом пресловутого Т банка. Активно пользуюсь дебетовой картой с кэшбэком и разными выгодными "плюшечками" в виде повышенного кэшбэка, о чем неоднократно указывала в своих постах. Я всегда хвалила этот банк, когда действительно было за что похвалить. Но 20.08.26 Т банк меня настолько поразил своим поведением, что я не могу молчать и решила поделиться этой ситуацией с пользователями и читателями данной платформы.
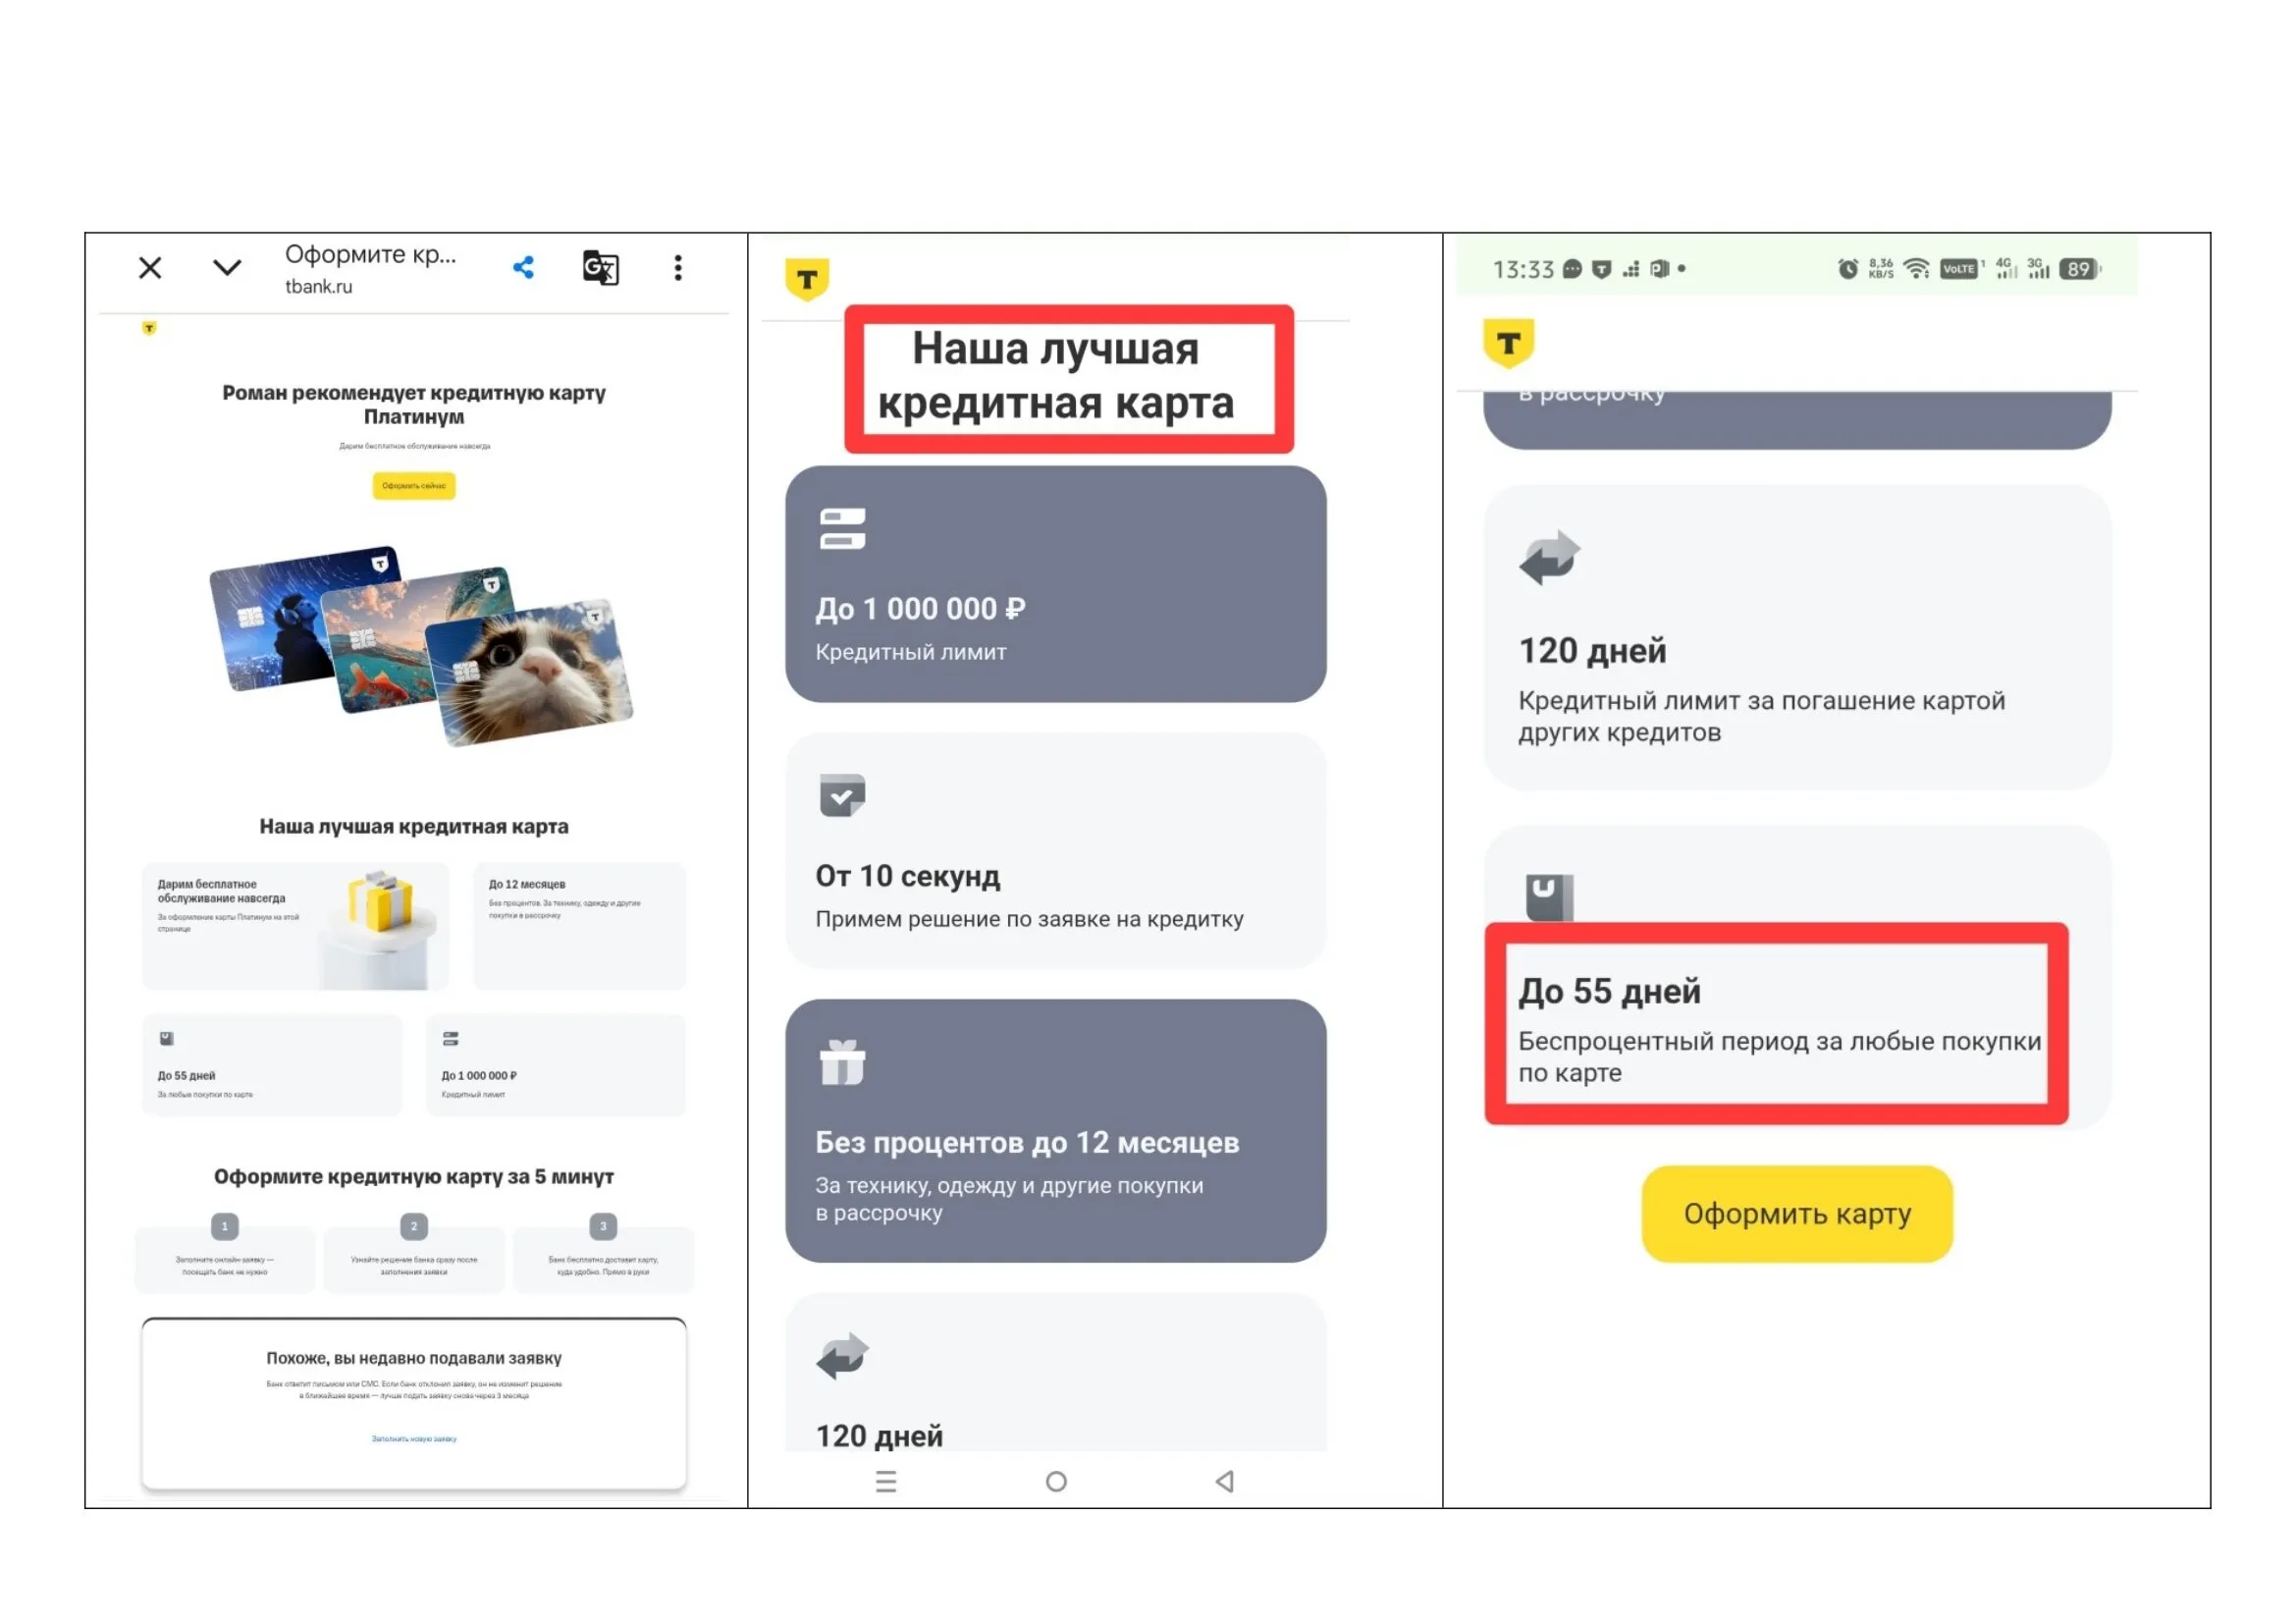
Хорошо, что вы сразу разобрались и отказались, какой нибудь ловкий юрист запросто бы засудил Банк за такие действия
С 1 сентября 2026 года, банк Сбер прекращает обслуживание неактивных банковских карт клиентов банка , с нулевым остатком на их банковском текущем счёте карты.
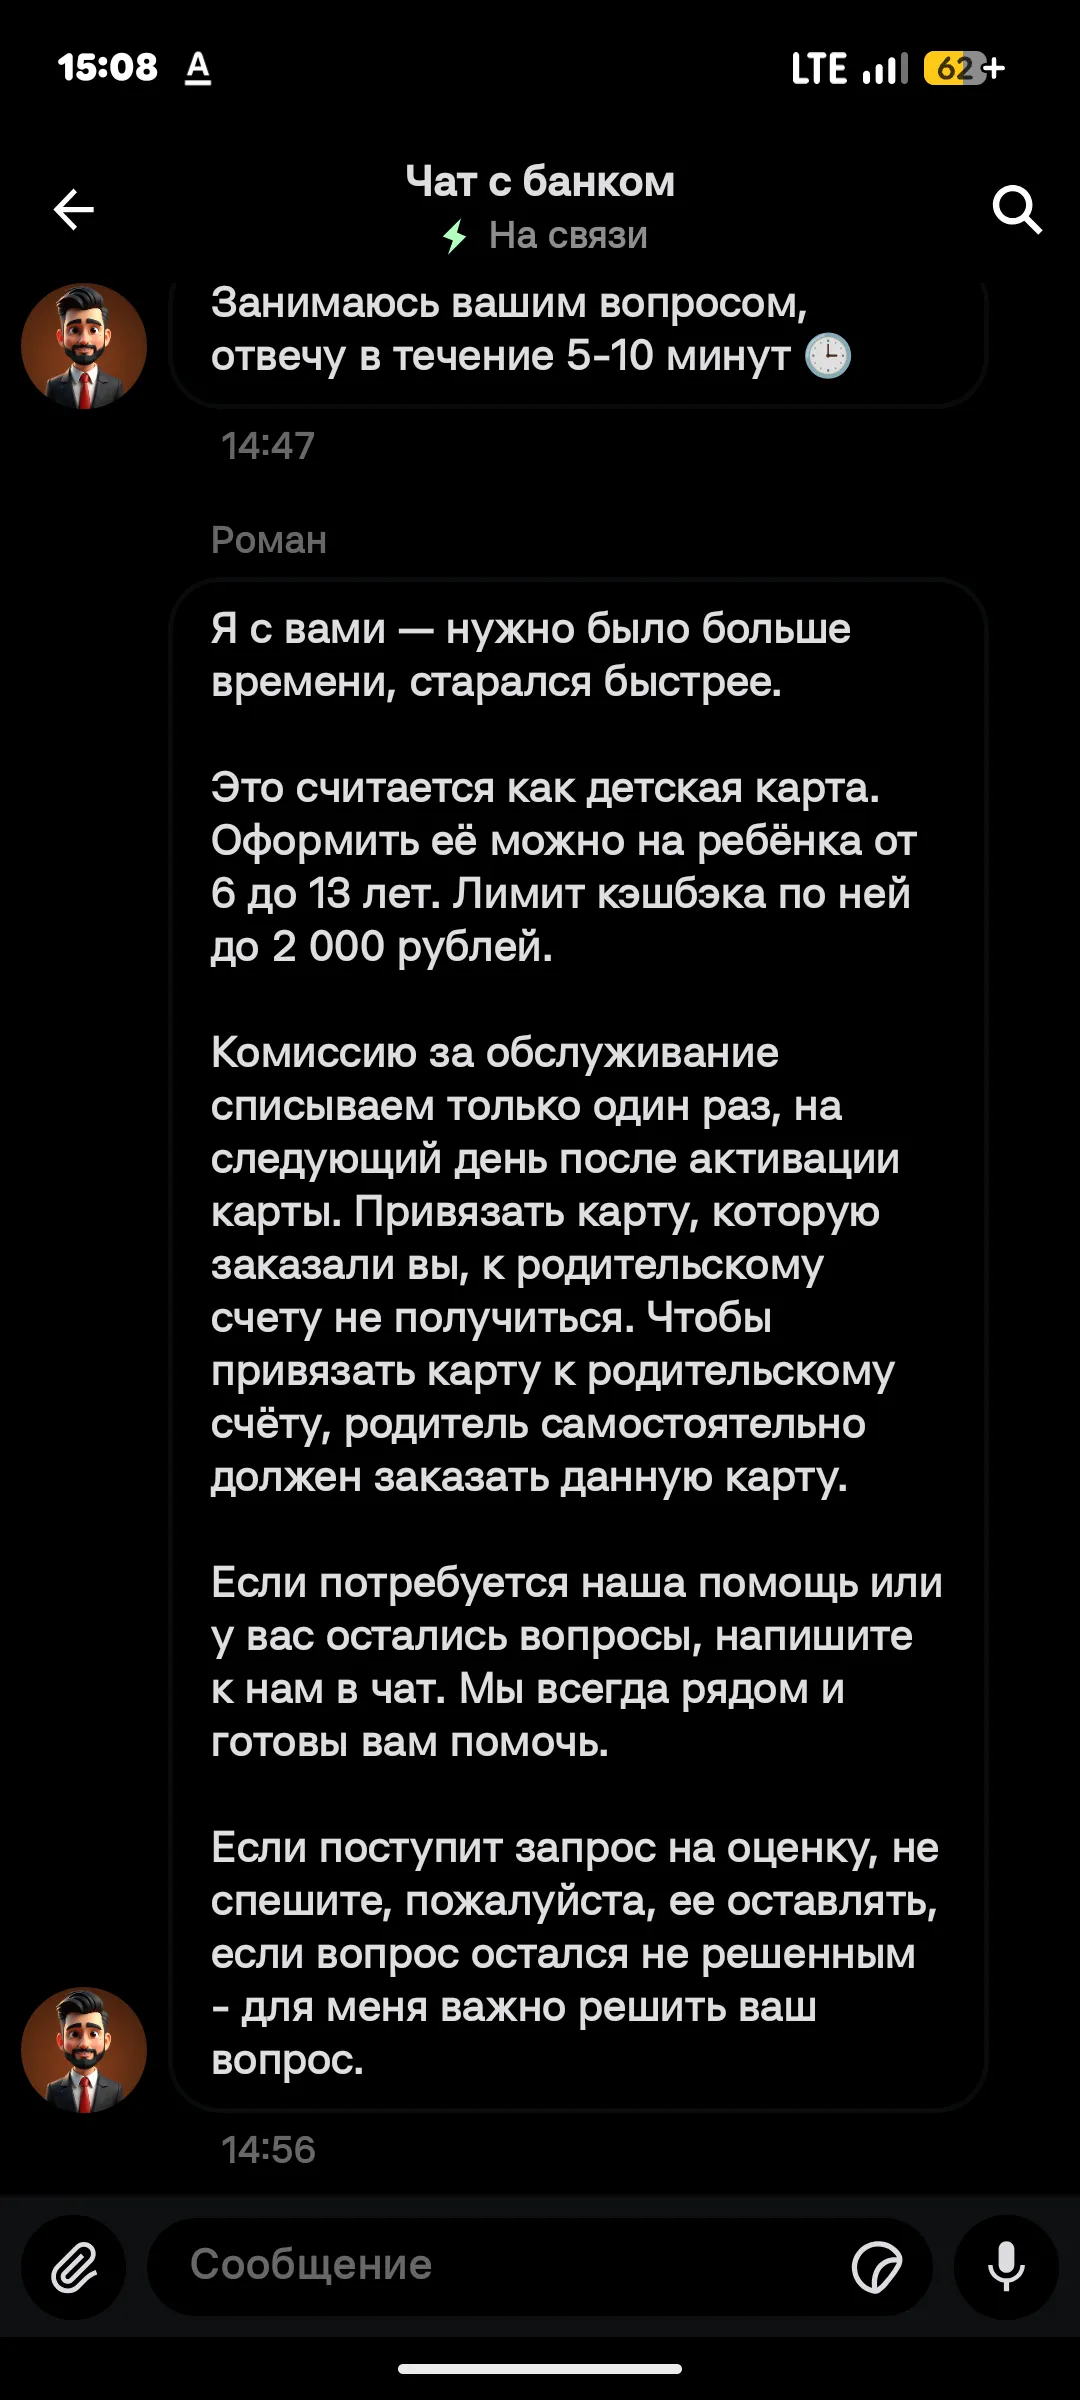
- августа 2026 года в 14:45 задал вопрос в поддержку банка:-"Добрый день, у меня вопрос на счёт мяу-карты с котами , я недавно ее оформил своему брату и хочу узнать про нее, какие у нее преференции, нужно ли за нее платить или она бесплатная и можно ли будет привязать карту к родительскому счету?"
Через 2 минуты в 14:47 мне вышел на связь Роман и полностью ответил на все вопросы.
Вот что он сказал:-"Это считается как детская карта. Оформить её можно на ребёнка от 6 до 13 лет. Лимит...
Хочу поделиться своим опытом открытия продуктов в Альфа-Банке.
Банк ,,Дом РФ,, снизил % ставку на - 0,1% на сроке вклада 61 дн

Безналичные расчеты с помощью банковских карт прочно вошли в повседневную жизнь, обеспечивая высокую скорость покупок как в офлайн-магазинах, так и на интернет-площадках. Однако пользователи периодически сталкиваются с ситуациями, когда оплаченный товар не доставляется, услуга оказывается некачественно, а продавец отказывается идти на контакт и возвращать средства. В таких случаях у держателя карты есть эффективный, но малоизвестный инструмент защиты - процедура чарджбэка (возвратного платежа).

Несколько дней назад в приложении Пэй от Яндекс Банка у меня появилось необычное предложение.
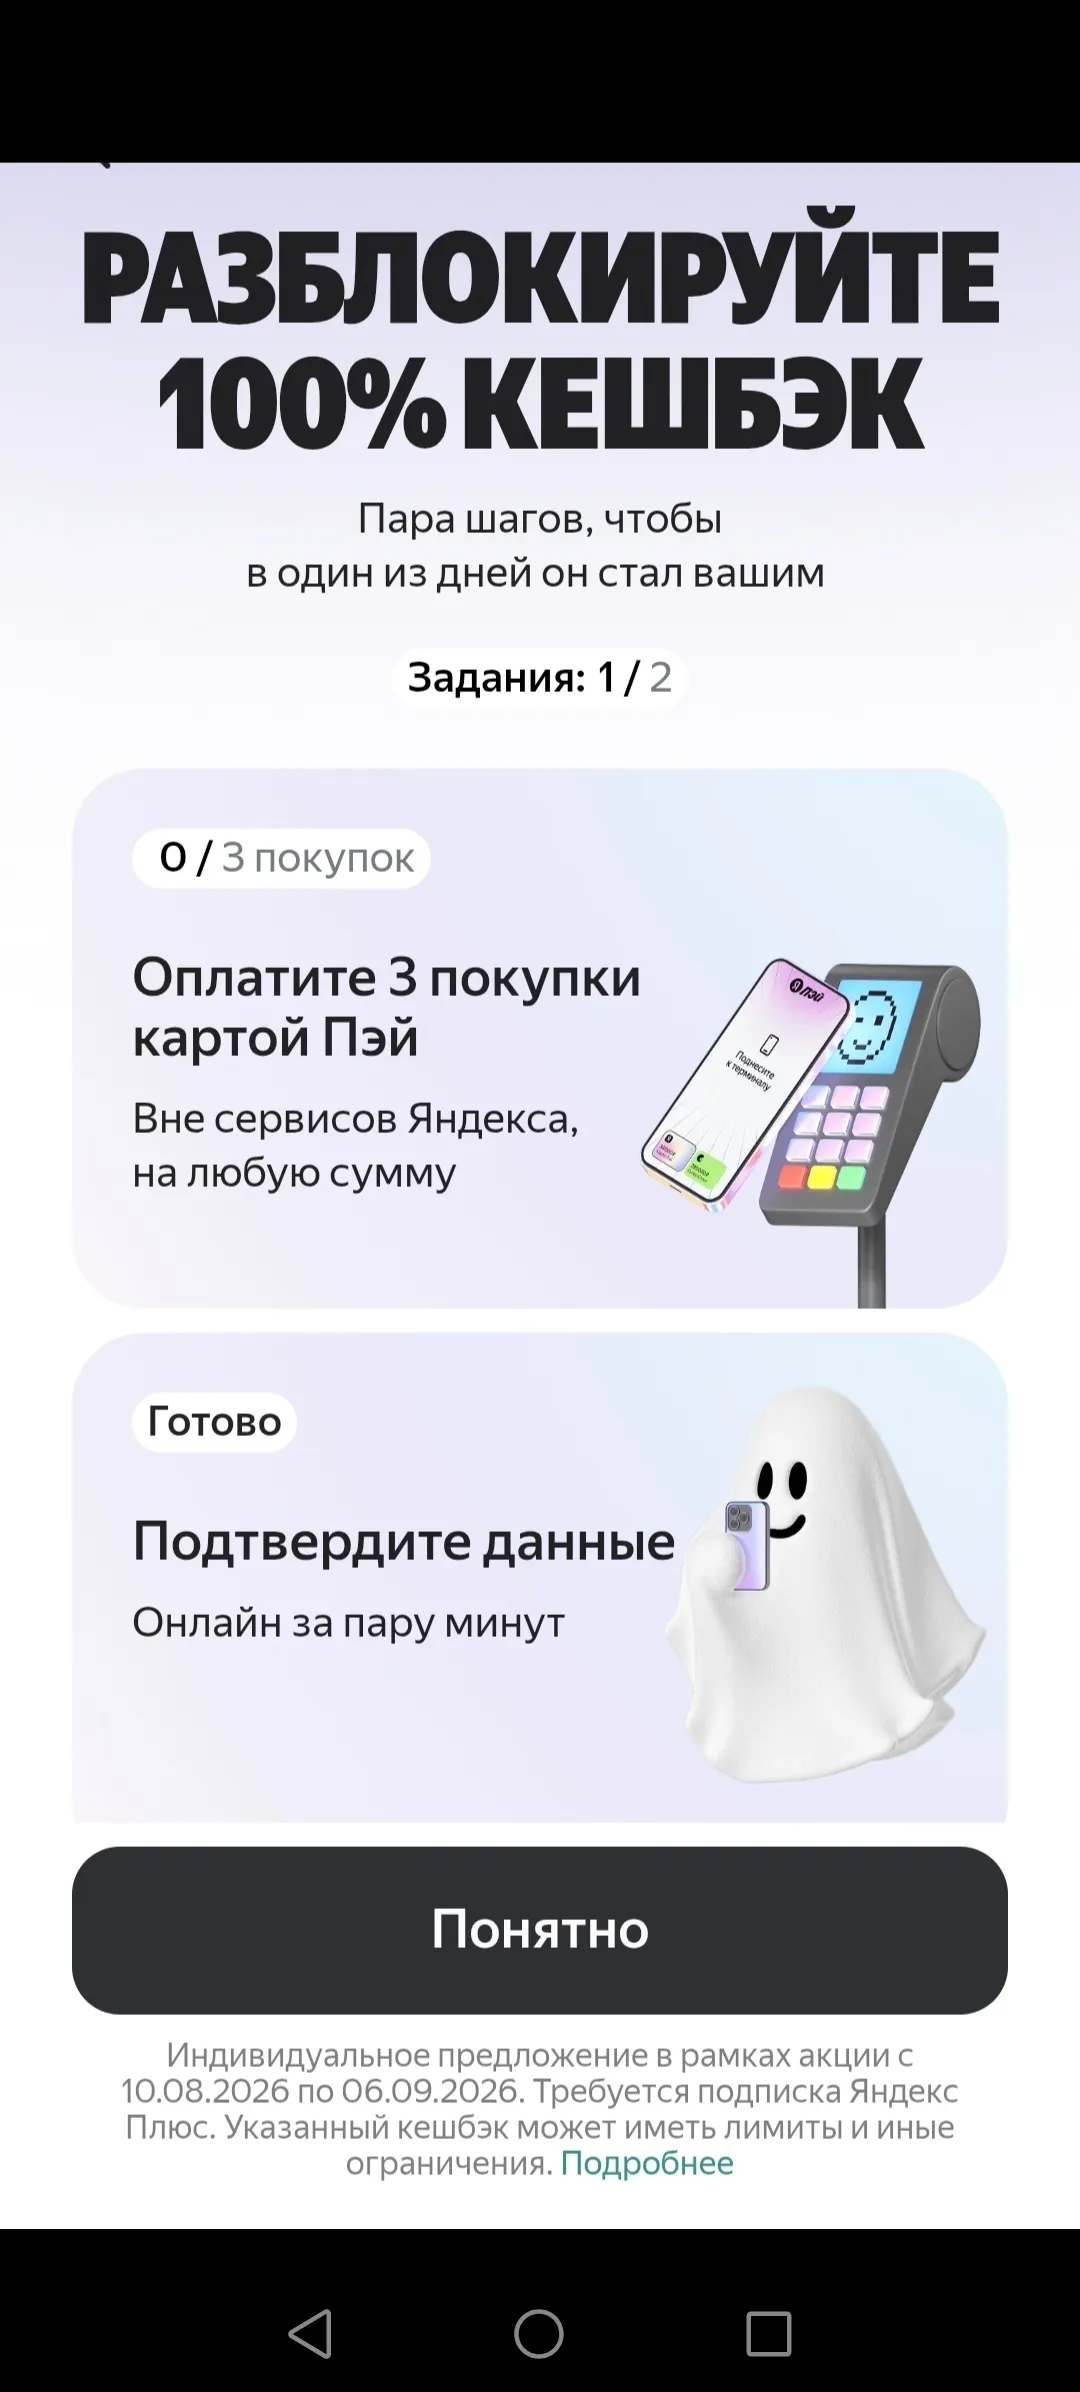


Ну СУПЕР же, поздравляю 🔥
Сбер списал суммы с карты ,проведя операцию давно прошедшей датой. Поясню. Была подключена подписка на одном сайте.На тот момент списаний в личном кабинете не было.Хотя возможно должны были быть.Ну нет и нет.Думаю их проблемы.Из ума не выжил и периодичеки проверяю последние операции в ЛК и выписки. Но потом платежи были проведены без оповещения(карта в том сервисе была подвязана,это моя ошибка).Именно от прошлых дат,а не перерасчёт. Так аккуратно, что не придраться. Несколько месяцев подряд...