


Я хотела досрочно погасить кредит
Я хотела досрочно погасить кредит, но сначала посчитала: оказалось, есть вариант выгоднее
Когда у меня появился потребительский кредит на 500 000 ₽, первой мыслью было избавиться от него как можно быстрее. Казалось логичным: чем раньше погашу долг, тем меньше процентов отдам банку.
Но перед досрочным погашением я решила всё посчитать на конкретных цифрах.
Кредит был оформлен на 3 года под 18% годовых. Ежемесячный платёж составлял примерно 18 000 ₽. Через год после оформления у меня появилось 200 000 ₽ свободных денег.
Передо мной было два варианта.
Первый — сразу внести все 200 000 ₽ в досрочное погашение.
Второй — оставить деньги на накопительном счёте и продолжать платить кредит по первоначальному графику.
На первый взгляд второй вариант выглядел странно: зачем хранить деньги, если по кредиту я плачу 18%?
Но здесь я поняла важный нюанс. Сравнивать ставку по кредиту напрямую со ставкой по накопительному счёту не совсем корректно. По кредиту проценты начисляются на уменьшающийся остаток задолженности, а доход по накопительному счёту зависит от конкретных условий банка, срока хранения денег и возможности изменения ставки.
Кроме того, после полного досрочного погашения у меня практически не оставалось бы финансовой подушки.
Поэтому я решила разделить 200 000 ₽: 100 000 ₽ оставить в качестве резерва, а ещё 100 000 ₽ направить на частичное досрочное погашение кредита.
При частичном погашении я выбрала уменьшение срока, а не ежемесячного платежа. Текущий платёж я могла себе позволить, поэтому для меня было важнее быстрее закрыть задолженность и сократить количество будущих процентных начислений.
Именно на этом этапе я поняла, что раньше вообще неправильно смотрела на досрочное погашение.
Мне казалось, что если появились свободные деньги, их обязательно нужно сразу отдать банку. Но теперь я сначала задаю себе несколько вопросов.
1. Сколько процентов я реально сэкономлю?
Недостаточно просто посмотреть на ставку. Нужно учитывать остаток долга, оставшийся срок и размер досрочного платежа.
2. Сколько денег останется после погашения?
Если отдать банку все накопления, а потом столкнуться с непредвиденными расходами, может оказаться, что придётся снова брать кредит.
Для меня финансовая подушка в 100 000 ₽ оказалась важнее полного досрочного закрытия.
3. Что выбрать после частичного погашения — уменьшение платежа или срока?
Если ежемесячный платёж комфортный, мне кажется логичным рассмотреть сокращение срока. Если же кредит сильно давит на бюджет, уменьшение платежа может оказаться более полезным.
4. Что можно сделать с оставшимися деньгами?
Я сравнила условия накопительного счёта с экономией на процентах по кредиту. Причём смотрела не только на рекламную ставку, но и на условия её получения, срок действия повышенного процента и требования к остатку.
В результате я не стала выбирать между вариантами по принципу «кредит всегда плохо, значит надо срочно гасить».
Я разделила деньги между двумя задачами: часть направила на уменьшение долга, а часть оставила в качестве финансовой подушки.
Для меня главным выводом стало то, что досрочное погашение кредита — это не всегда вопрос «гасить или не гасить». Иногда гораздо важнее понять, какую сумму имеет смысл внести сейчас и сколько денег необходимо оставить у себя.
Если бы я принимала такое решение сегодня, то сначала сделала бы простую таблицу:
— остаток долга; — сумма досрочного платежа; — сколько процентов получится сэкономить; — новый срок кредита; — новый ежемесячный платёж; — сумма, которая останется в резерве.
И только после этого принимала бы решение.
Потому что для меня финансовая грамотность — это не просто избавиться от кредита как можно быстрее. Это возможность управлять деньгами так, чтобы после принятого решения у меня оставалась и меньшая долговая нагрузка, и запас на непредвиденные ситуации.

Многие жители нашей необъятной страны проходили опыт по сдаче и аренде (съёме) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.

Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.

Сегодня воскресенье и я решила заказать доставку из Пятерочки😎


Можно в комментариях сборщикам писать прошу собрать корзину не менее 2100, допустим, или указать замену в приложении при отсутствии товара или, чтобы позвонили при сборке для уточнения состава корзины. В таких предложениях стараюсь с большим запасом собирать корзину, на всякий случай.
Управление личными финансами — это необходимый навык, который помогает достигать разных целей, избегать долгов и обеспечивать финансовую стабильность. Вот несколько советов из личного опыта, которые могут помочь Вам в этом:
На портале Банки.ру есть предложение в программе лояльности: открыть карту ПСБ, выполнить условия и получить банкимани. Воспользовалась этой опцией впервые, оформив дебетовую карту "Твой кэшбэк". Если раньше в ПСБ действовало другое предложение: нужно было тратить по 5000 руб ежемесячно в течение 3 месяцев, то можно было получать кэшбэк 500 руб. Сейчас правила акции поменяли: нужно тратить по карте минимум 10000 рублей в течение 6 месяцев. И кэшбэк 10% (1000 руб) от этой суммы...
Индивидуальный пенсионный коэффициент!
Благодаря пенсионному коэффициенту (ИПК) государство имеет возможность оценить трудовой вклад человека и учесть его при начислении пенсии по старости. Чтобы обеспечить хорошую пенсию, необходимо работать официально и получать высокую “белую” заработную плату. Также ИПК увеличивается при выполнении социально значимой деятельности. От накопленных пенсионных баллов напрямую будет зависеть размер...
Не секрет, что баллы X5 ( ранее они назывались апельсинки) начисляют не только за покупки в магазинах Пятерочка, Перекрёсток и ещё некоторых сетевых точках.
Тестирую тоже это приложение х5 run, 2 дня, вроде неплохо, иногда бывает не засчитывает шаги, нужно проверять периодически считает или нет. И по итогам недели тоже там около 10 км нужно было пройти и ещё 600 баллов. Если что то совсем тормозит приложение, можно его удалить и заново переустановить. Данные и прогресс пройденный сохранится.
Теперь ещё целый месяц буду надоедать вам своим шопоголизмом. Звание получила раньше, после зачтения трех отзывов, а пишу сейчас. Из-за недостатка времени. 👇

Друзья, прикинула, что если часть материалов придут практически, бесплатно, это же, какой ремонт! Супер-кэшбэк
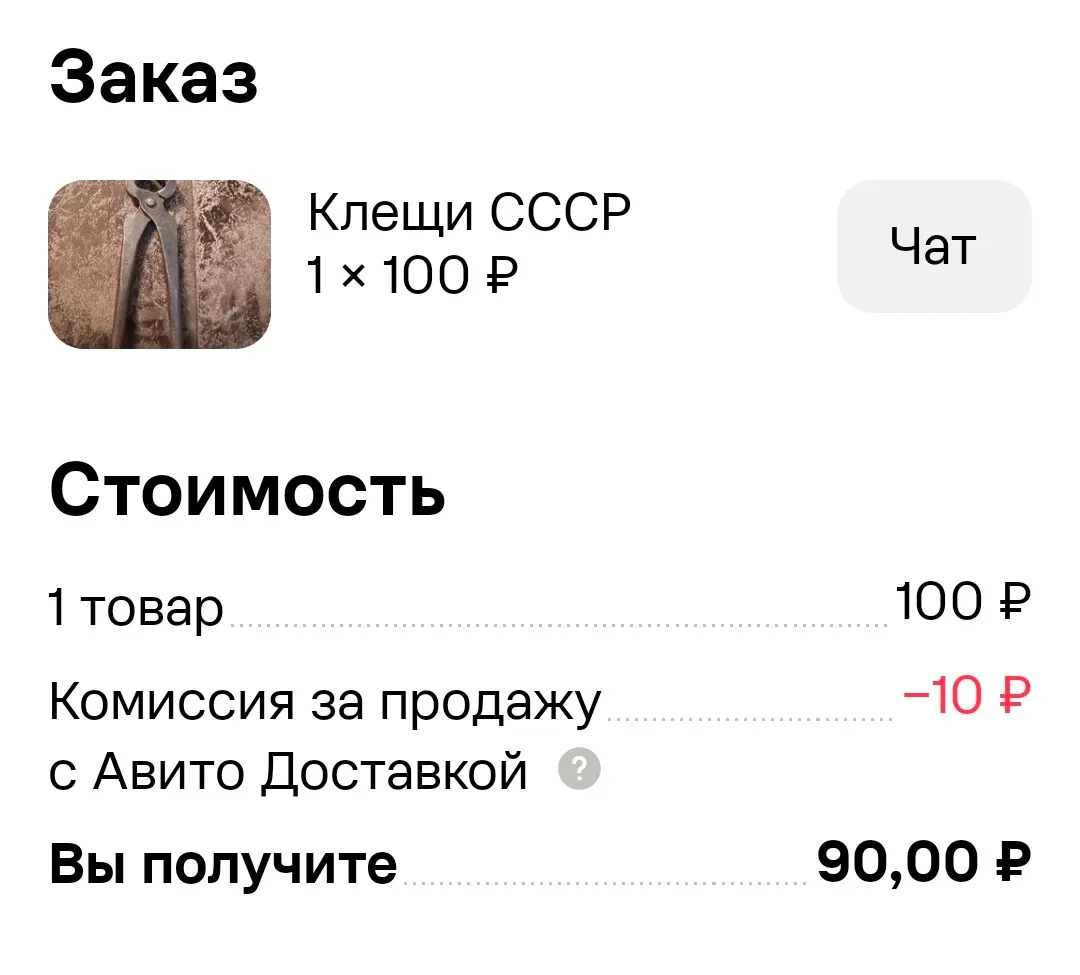
Сегодня состоялась ещё одна продажа - клещи времен СССР. Из примечательного, им более 50 лет и на одной рукоятке неразборчивое клеймо. А так, клещи как клещи, были в использовании, состояние для своих лет отличное.
Эволюция интерфейсов мобильного банкинга традиционно преподносится индустрией как эталон заботы о потребителе, стремящийся сделать управление личным капиталом максимально интуитивным, быстрым и эстетичным. Современные экраны смартфонов предлагают пользователям великолепную визуализацию: яркие интерактивные виджеты, кастомизированные иконки счетов и плавную анимацию переходов. Процесс распределения ресурсов, открытия краткосрочных вкладов и отслеживания пассивного дохода превратился в легкую...