Психология долгов: как мозг заставляет нас тратить то, чего у нас нет
Сегодня кредитные карты, рассрочки и сервисы оплаты по частям (долями) стали привычной частью жизни. Нам кажется, что это просто удобные инструменты, которые помогают купить желаемое здесь и сейчас. Однако за кулисами этих финансовых продуктов стоит глубокая наука о поведении человека. Банки и магазины используют особенности нашей психологии, чтобы заставить нас тратить гораздо больше, чем мы можем себе позволить.
Иллюзия «бесплатных» денег
Главная ловушка любой кредитной карты или одобренного овердрафта заключается в том, как наш мозг воспринимает эти цифры. Когда мы заходим в мобильное приложение и видим на главном экране сумму, например, в 100 000 рублей, подсознание воспринимает её как собственные доступные ресурсы.
В этот момент отключается важный эволюционный механизм - «боль от потери». Когда мы отдаем наличные купюры из кошелька, мы физически чувствуем, что денег стало меньше. Расплачиваясь пластиковой картой или смартфоном, мы этой боли не ощущаем. А в случае с кредиткой мозг и вовсе обманывается, считая, что мы получили вещь, ничего не отдав взамен. Осознание того, что это были чужие деньги, которые нужно возвращать, приходит гораздо позже - во время обязательного ежемесячного платежа.
Сервисы рассрочки: почему «доли» так опасны
В последнее время огромную популярность набрали BNPL-сервисы (купи сейчас, плати потом). Они предлагают разделить стоимость товара на четыре равные части без процентов и переплат. Маркетологи преподносят это как идеальное решение, но здесь кроется мощный психологический капкан. Когда человек видит куртку за 12 000 рублей, его внутренний контролер может сказать: «Это слишком дорого для нашего бюджета». Но когда магазин предлагает платить всего по 3 000 рублей каждые две недели, цена товара в глазах покупателя падает в четыре раза. Мозг перестает видеть крупную трату. В итоге люди оформляют несколько таких рассрочек одновременно. В конце месяца эти мелкие и незаметные платежи превращаются в огромную сумму, которая полностью съедает свободный доход.
Ловушка минимального платежа
Ещё один хитрый инструмент - это минимальный платёж по кредитной карте, который обычно составляет всего 3-5% от общей суммы долга. Когда у человека нет возможности закрыть весь долг целиком, банк предлагает внести эту крошечную сумму, чтобы не капали штрафы.Для нашего спокойствия это работает как успокоительное. Мы думаем: «Ну вот, я заплатил, я чист перед банком». На самом деле минимальный платёж почти целиком состоит из процентов, а сам основной долг уменьшается на сущие копейки. Это создает опасную иллюзию контроля над ситуацией, в то время как человек незаметно для себя попадает в бесконечную кредитную карусель.
Как перехитрить собственный мозг
Чтобы не стать жертвой маркетологов и сохранить свои деньги, нужно выстроить внутреннюю систему защиты против этих психологических уловок:
Переименуйте кредитку в приложении. Если ваш банк позволяет менять названия счетов, подпишите кредитную карту как «Чужие деньги под процент» или «Долг». Это будет каждый раз напоминать вам о реальности при входе в приложение.
Считайте полную стоимость в рабочих часах. Перед покупкой вещи в рассрочку или в кредит разделите её полную стоимость на стоимость вашего одного рабочего часа. Когда вы поймете, что за новый гаджет придется отдать 100 часов тяжелого труда, желание покупать его в долг резко уменьшится.
Внедрите правило 48 часов. Если вы увидели вещь, которую очень захотелось купить прямо сейчас по кредитке или в рассрочку, отложите покупку на двое суток. За это время первый гормональный всплеск утихнет, мозг включит логику, и вы сможете трезво оценить, действительно ли вам нужен этот предмет.
Заключение
Современные финансовые инструменты созданы для максимального комфорта, но этот комфорт имеет свою цену. Кредиты и рассрочки не плохи сами по себе, если использовать их осознанно и строго по назначению - например, для экстренных покупок или крупных инвестиций в здоровье и образование. Главное - помнить, что любая легкая покупка сегодня означает жесткие ограничения в будущем. Понимание того, как работают психологические ловушки банков, позволяет оставаться хозяином своих денег и не поддаваться на красивые рекламные обещания.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

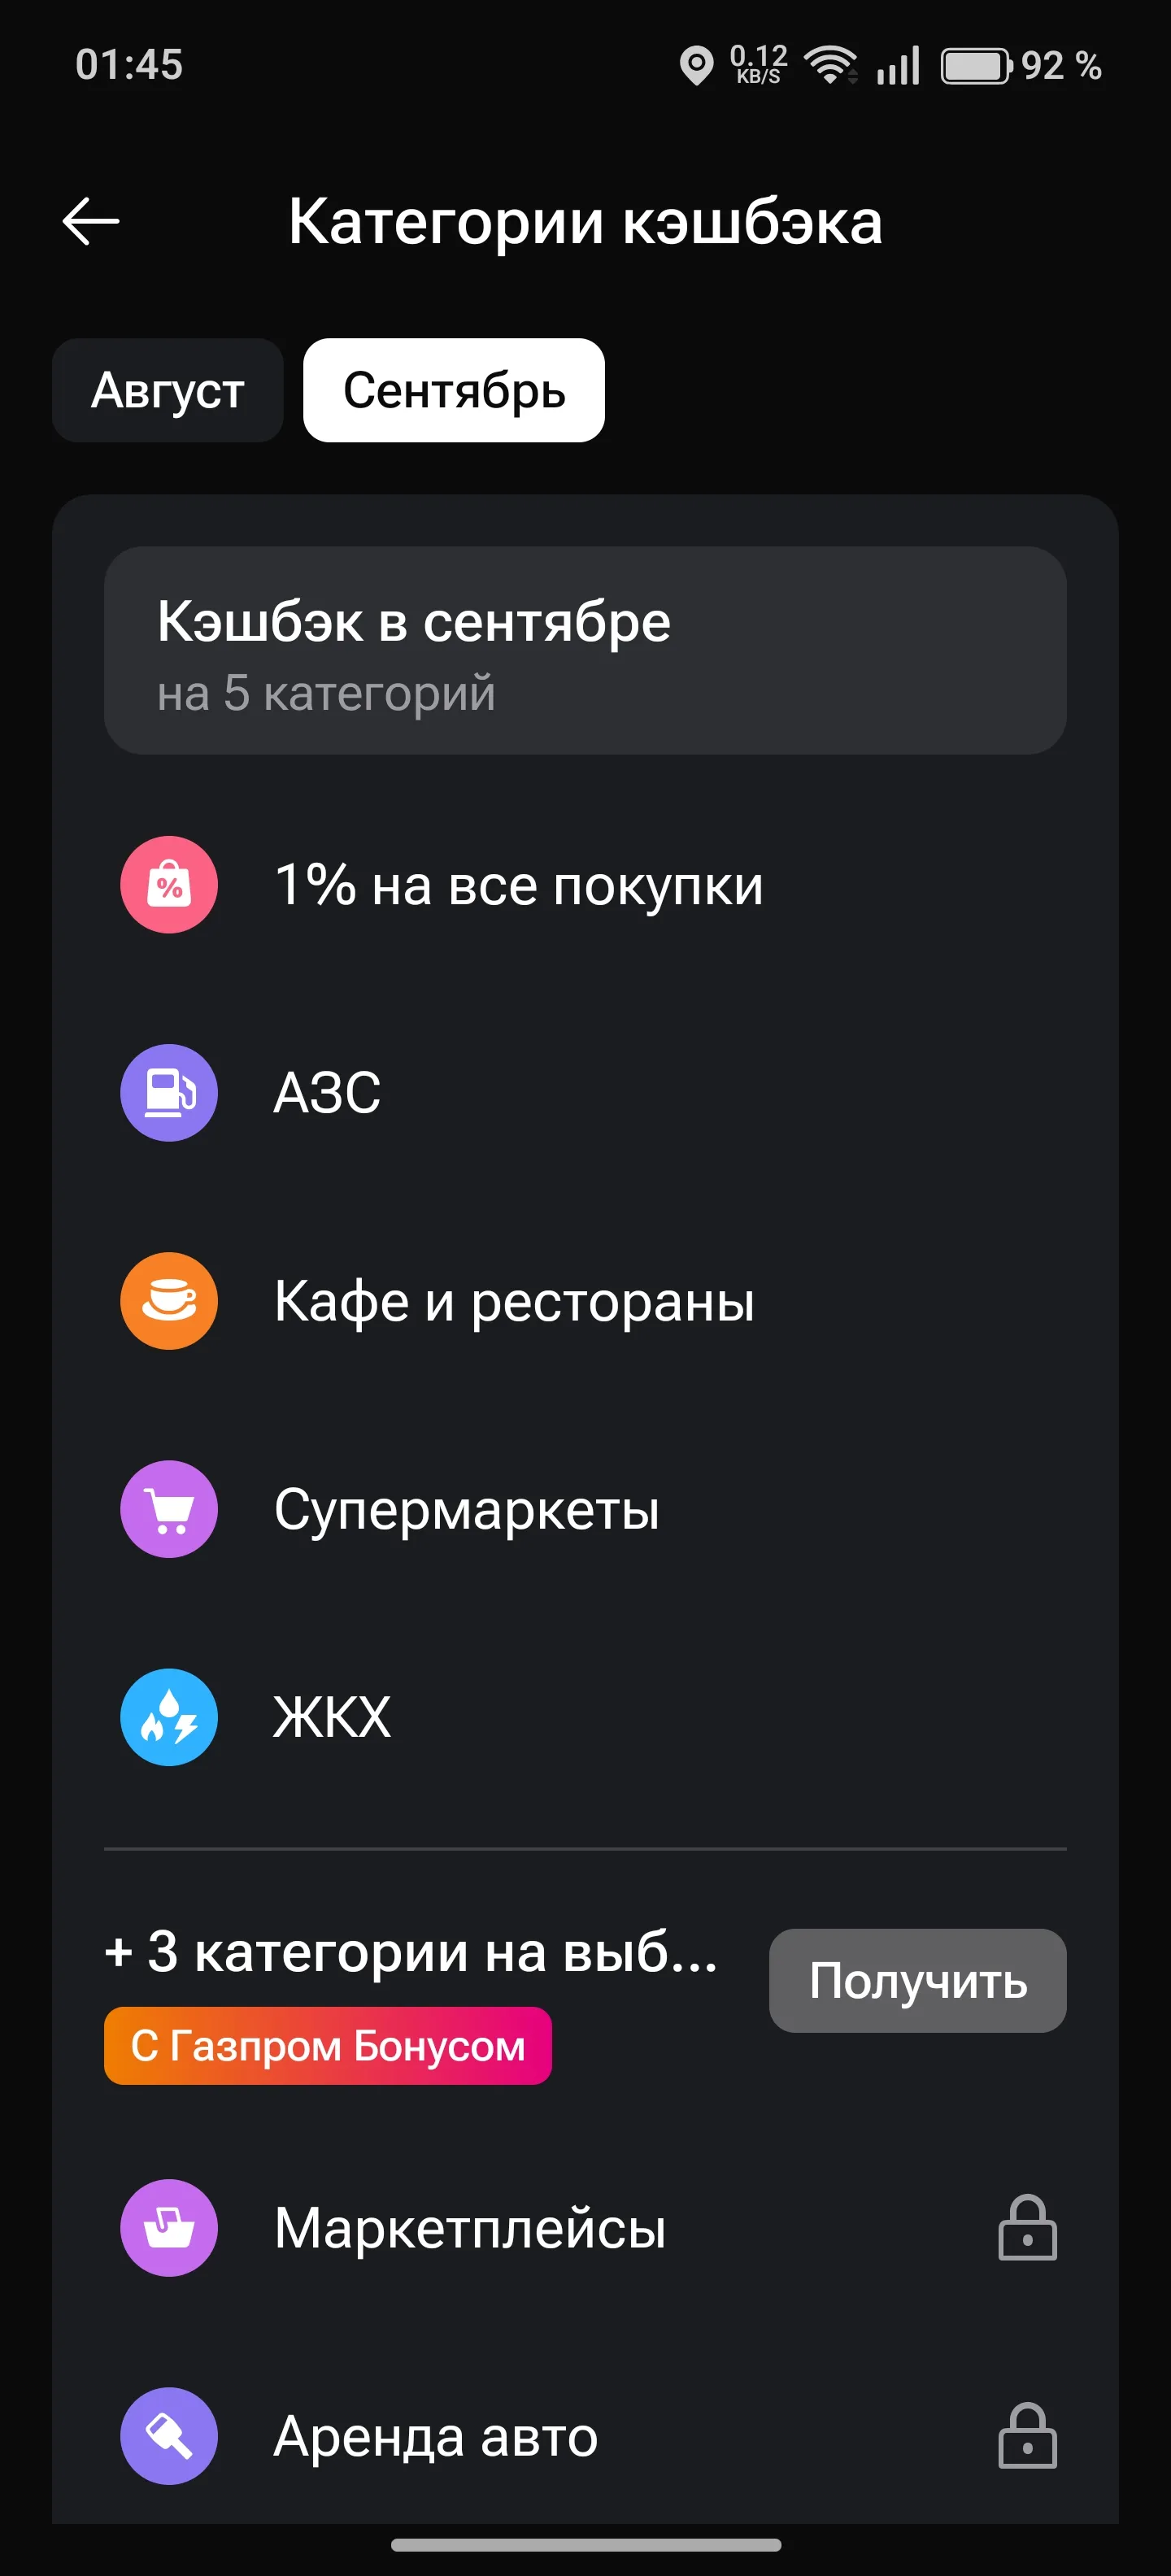
Вот вышли категории кешбека на сентябрь в Газпромбанке, вот мой выбор категорий
Стоимость интеграции кредитных организаций с платформой цифрового рубля будет постепенно снижаться. Об этом заявил глава комитета Госдумы по финансовому рынку Анатолий Аксаков в преддверии Восточного экономического форума.
Большинство из нас привыкли воспринимать обычную дебетовую карту просто как удобный кошелек. Мы получаем на нее зарплату, оплачиваем продукты на кассе и переводим деньги друзьям. При этом банки каждый месяц предлагают нам выбрать категории повышенного кэшбэка. Многие относятся к этому как к копеечному бонусу, выбирая категории наугад или забывая про них вовсе. На самом же деле, при правильном подходе, дебетовые карты могут стать источником ощутимого пассивного дохода. В финансовом мире даже...
Банк,, Еврофинанс- Моснарбанк,, повышает % ставки по линейке своих вкладов с 31.08
С 29.08 банк Локо даёт возможность открытия НС Локо счёт на ежедневный остаток ( от 100т ₽ ) по приветственной ставке клиентам и БЕЗ требований статуса ,, Новый клиент,, по ставке-14%. Ставка и условия по НС ,, Локо счёт ➕,, - 14, 5% без изменений.
Ведение личного бюджета часто кажется людям скучным и сложным процессом. Мысль о том, что нужно каждый день записывать расходы в блокнот или скрупулезно вносить чеки в громоздкие таблицы на компьютере, у большинства вызывает быстрое психологическое выгорание. В итоге планирование забрасывается, а деньги с карты продолжают утекать в неизвестном направлении, не оставляя шансов на формирование крупной и надежной заначки. Наши бабушки и дедушки использовали для контроля за деньгами простой и...
Банк ВТБ повышение % ставок по НС с 1.09. Приаетсвенная по НС на минимальный остаток-14, 2%, на ежедневный остаток-13, 2%
— Олег, ты чего такой хмурый? Опять айфон новый увидел, а денег нет?— Да нет, Лен. Смотришь на цены в магазине и волосы дыбом встают. Зарплата вроде выросла, а жить стало сложнее. Чудеса, да и только.— Эх, Олег, это не чудеса. Это инфляция. Она не спросит, хочешь ты или нет. Просто наши с тобой «деревянные» с каждым днём становятся чуть легче на вес.— Ну и что делать? В матрасе прятать?— Вот именно что не прятать! Деньги должны работать. Слышал про вклады? Сейчас проценты в банках такие, что...
😍 Я просто в восторге от своей кредитной карты «Платинум» от Т‑Банка! 😍
Государство запустила акцию «Долгосрочные сбережения»