


Ловушка лестницы вкладов, как я потерял доходность из-за длинного срока
В последние месяцы на фоне жесткой денежно-кредитной политики банки развернули настоящую охоту за ликвидностью. На текущий момент, когда ключевая ставка держится на высокой планке, классические депозиты снова стали главным финансовым инструментом. В мае я решил построить «лестницу вкладов», чтобы зафиксировать высокий процент и при этом сохранить доступ к деньгам, но банальный просчет с распределением сроков стоил мне около 35 тысяч рублей недополученной прибыли.
У меня была ситуация: скопилось около 1,2 млн рублей свободного кэша. Я решил разбить эту сумму на три равные части по 400 тысяч рублей и разместить их на разные сроки — 3 месяца, 6 месяцев и 1 год. План казался безупречным: каждые три месяца у меня освобождается часть капитала, которую я могу перевложить под актуальную ставку или пустить на личные нужды, если подвернется интересная покупка.
Первая часть на 3 месяца под 16% годовых отработала отлично. Но основные проблемы начались, когда я осознал, что слишком поторопился зафиксировать треть денег на длинный годовой срок под 14,5%.
Вот в какие неприятные нюансы я уперся на практике. Инверсия доходностей и рост ставок. Банкам сейчас не нужна длинная ликвидность по максимальным ставкам, они закладывают возможное смягчение политики в будущем. Но в моменте короткие вклады на 3–6 месяцев стали давать доходность 18–19% годовых, в то время как мои 400 тысяч оказались «замурованы» на год под скромные 14,5%. Досрочное расторжение равен потере всего. Из-за того, что деньги потребовались на перевложение под более высокий процент, я посчитал вариант забрать вклад досрочно. Однако при досрочном закрытии ставка превращается в 0,01% годовых, а значит, накопленные за 4 месяца проценты просто сгорали. Условия по капитализации. В годовом договоре выплату процентов зафиксировали только в конце срока, поэтому я лишился ежемесячного сложного процента, который давали короткие трехмесячные депозиты.
При текущей ставке ЦБ, за решениями и пресс-релизами по которой я слежу на сайте регулятора: https://www.cbr.ru/hd_base/KeyRate/, динамика доходностей меняется быстрее, чем успевают заканчиваться длинные договоры. Заходить в годовые депозиты при растущем или платообразном тренде ставок — стратегический промах. В итоге я решил не расторгать длинный вклад, чтобы не терять уже накопленные проценты, а освободившиеся суммы с трех- и шестимесячных вкладов переложил под 18,5% с ежемесячной капитализацией на накопительные счета и короткие депозиты.
Личный итог, стратегия «лестницы» работает, но в текущих реалиях ее стоит строить исключительно из коротких отрезков (30, 60 и 90 дней) либо активнее использовать накопительные счета с ежедневным остатком. Попытка «зафиксировать процент на года» при высоких ставках часто приводит к тому, что вы просто замораживаете деньги по вчерашним, уже невыгодным тарифам.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Тендер Банк и Синко Банк обновили условия по линейке своих вкладов с 1сентября.
📈 Вклады: классика с максимальной фиксациейОтличный способ заморозить высокую ставку на долгий срок.
Альфа-Банк, изменения условий тарифа по НС , в зависимости от даты открытия счета. Основное : приаетсвенные ставки остались прежние 14% и 13% соответственно минимальный/ ежедневный остаток и это самое главное.
Сбер предлагает % ставку по вкладу на сроке 6,или 9 мес - 13, 7%
Рекламные вывески крупных магазинов электроники и маркетплейсов манят заманчивыми предложениями: «Покупай сейчас, плати потом», «Рассрочка 0%», «Умный план 0-0-24». Нам обещают, что стоимость дорогого смартфона или ноутбука просто разделят на 24 равные части без каких-либо переплат и скрытых процентов. На практике же за словом «рассрочка» почти всегда скрывается обычный банковский кредит, внутри которого зашиты хитрые механизмы извлечения прибыли.
Сбербанк всё время что то обновляет, не успевая проверять сам за собой. А зачем, если есть ИИ? Только при очередной перезаливке базы данных не прогрузилась фамилия в личные данные. Должны быть заполнены три ячейки - фамилия, имя и отчество. А прогрузились только две - имя и отчество, а в ячейке фамилия только первая буква. Для переводов по СБП это нормально, а вот для кредитной карты совсем плохо. Да и для всей вкладки кредиты тоже плохо. Сначала сама карта выпала из списка, перестав...
С 1 сентября начинает в нашу жизнь внедряться цифровой рубль. И я хочу узнать ваше мнение по этому поводу, что будет с картами?
В банке,,Совкомбанка ,, с 1 сентября доступен вклад ,, Щедрая осень ,, вместо ,, вклада ,, Летний доход ,,
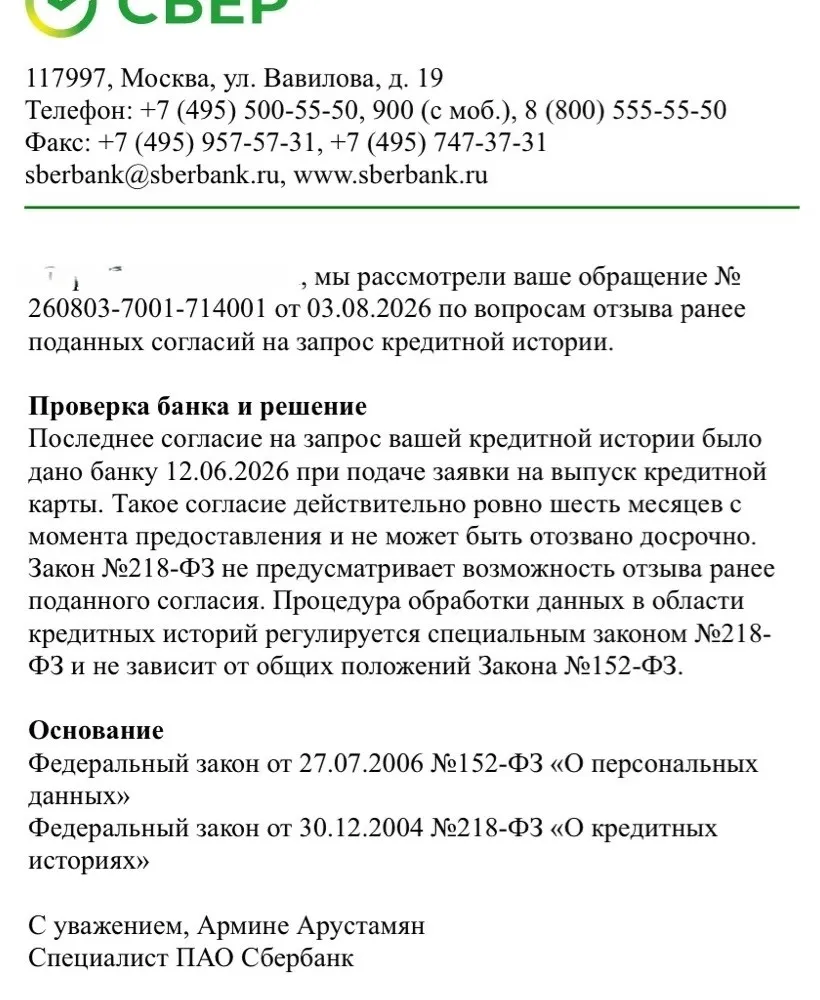
Хочу поднять важную тему, с которой недавно столкнулась лично при аудите своих финансовых документов. Мало кто знает, что крупные банки (в моем случае это был Сбербанк) продолжают годами удерживать согласия на запросы в Бюро кредитных историй (БКИ) и направлять туда несанкционированные маркетинговые запросы даже после того, как вы полностью закрыли и аннулировали кредитную карту. В моем случае счет кредитной карты был официально закрыт еще в апреле. Соответственно, все цели обработки данных...
Банк ,, Кубань Кредит,, ввёл новый 6С с привязкой к КС ЦБ . В первые 2 месяца , ставка по НС = ставки ЦБ , далее 0,6.