


Скрытая пролонгация и страховка: подводные камни микрозаймов под 0%
Слоган «первый займ под 0%» до сих пор остаётся главным магнитом для привлечения клиентов в микрофинансовые организации. На первый взгляд всё выглядит прозрачно: берёшь 10 000 рублей на 14 дней, возвращаешь ровно 10 000 рублей и закрываешь договор без лишних переплат. Однако на практике переплата всё равно возникает, если не уделить особое внимание нескольким ключевым флажкам в интерфейсе.
Первая ловушка — автоматическое включение дополнительных услуг при оформлении. В форму заявки по умолчанию вшиты «галочки» на согласие со страховкой от несчастных случаев, телемедициной или юридическим информированием. Стоимость этих опций обычно составляет от 500 до 2000 рублей, и их сумма либо прибавляется к телу займа, либо сразу списывается с привязанной банковской карты.
Второй нюанс — механизм пролонгации. Если заёмщик осознаёт, что не успевает вернуть деньги в срок, система предлагает «продлить займ без штрафов». Но при активации этой функции беспроцентный период моментально аннулируется задним числом, и процентная ставка пересчитывается по полной стандартной стоимости — до 0,8% в день (292% годовых) за весь период пользования деньгами.
Чтобы реально вернуть сумму «в ноль», необходимо:
Отключить абсолютно все галочки дополнительных сервисов на этапе подписания договора по СМС.
Вносить платёж день в день через безналичные каналы без внутренней комиссии сервиса (некоторые платежные шлюзы берут от 3% до 7% за сам перевод).
Это не совет обходить МФО стороной или, наоборот, бежать за бесплатными деньгами, а просто разбор механики: «бесплатный» займ требует максимальной цифровой гигиены.


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

С 01 сентября 2026 г.Заработала Единая система учёта платёжных карт. Оператором стала Национальная система платёжных карт (НСПК). В реестр будут попадать сведения обо всех платёжных картах, которые выпустили российские банки и общее количество карт, выданных одному человеку. Важное уточнение: сам лимит (не более 20 карт на одного человека) вступит в силу только с 1 сентября 2027 года. А с сентября 2026 года банк просто будет проверять в реестре, сколько карт уже есть у клиента при оформлении...

Озон банк лучший!!!
Артём давно мечтал о новом велосипеде, но денег не хватало. Каждый раз, проходя мимо магазина, он вздыхал и смотрел на яркую модель в витрине.
В последнее время всё чаще слышу про цифровой рубль, но раньше особо не задумывалась, чем он отличается от обычных денег на банковской карте.Как я поняла, цифровой рубль — это отдельная форма российского рубля, которая хранится в специальном цифровом кошельке на платформе Банка России. При этом 1 цифровой рубль = 1 обычный рубль, то есть речь не о какой-то новой валюте.Больше всего меня заинтересовал вопрос: а где им вообще можно будет расплачиваться? Оказывается, планируется возможность...
1 сентября Банк России проведёт очередное заседание, на котором будет рассматриваться вопрос об изменении ключевой ставки. Сейчас она составляет 14%, а от решений регулятора напрямую зависят условия по кредитам и вкладам, а также ситуация на финансовом рынке в целом.

Хочу, поделится информацией, в данном, своём посте , основываясь на первоисточнике , скрины из которого, прикрепляю к своему данному посту , по вопросу , который интересует пользователей Площадки Диалога, в том числе и меня,и имеет быть неопределённость, по порядку уплаты налогов, за получение вознаграждения от Альфа-Банка на карточный счёт по выплате в денежной форме в рублях РФ. Итак , п 2Ст 224 НК РФ применим к этой форме денежного поощрения. Всё, подробно описано в...
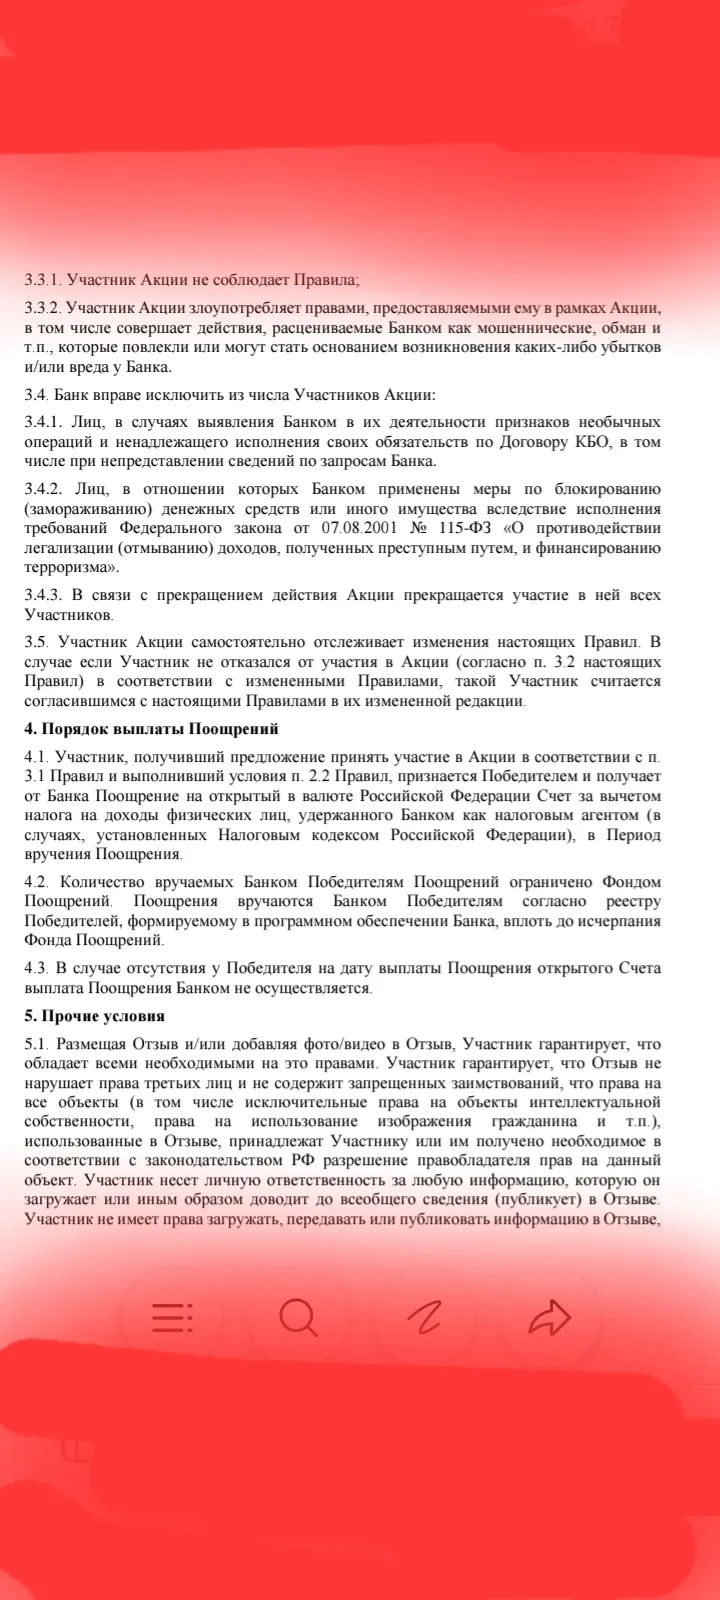
Что касается порядка уплаты налогов за вознаграждения за размещённые отзывы по другим банкам , на площадке банки ру. ИЛИ за подарки, призы и т.п в других банках , то , если тема заинтересует , то , данный вопрос , всегда , можно обсудить на Площадке Диалог и прийти к веРному и однозначному пониманию темы, в обсуждениях .
На фоне глобальной неопределённости австралийская экономика продолжает привлекать внимание своей устойчивостью. В то время как многие развитые страны балансируют на грани рецессии, Австралия демонстрирует умеренный, но уверенный рост, опираясь на уникальное сочетание факторов.
Китайская экономика в 2026 году находится в точке тектонического сдвига. После смены курса страна сделала ставку на технологический суверенитет и внутренний спрос, но путь оказался тернистым. Слабый внутренний рынок и дефляционное давление ставят под вопрос амбициозные планы Пекина.
Несколько лет назад я открыл ИИС, регулярно пополнял его и покупал российские облигации, акции и фонд денежного рынка. Сейчас счет подошел к моменту, когда возникает естественный вопрос: закрывать его или продолжать держать?
Здравствуйте, скинул 54.000₽ человек за телефон, потом проходит пару часов и деньги типо возвращены мне, но мне ничего не пришло. Потом я ему скинул ещё 54.000₽ думаю что те 54.000₽ вернутся. И ничего не пришло. Потом банк начал просить деньги, типо проверить не мошенники ли. И так дошло до 430.000₽ примерно. Теперь эти деньги находятся где то у банка и все ещё просят деньги. Прошло уже с того момента 2-3 недели. Уже пытаемся закрыть счёт, но пока ничего не помогает. Что делать в такой ситуации?