


Как НПФ помогают формировать пенсионные накопления
Негосударственный пенсионный фонд можно выбрать для управления своими пенсионными накоплениями. Идея такой системы появилась в 2002 году. Часть пенсионных отчислений работодателей, которая составляла 6% зарплаты, направлялась не на текущие выплаты пенсионерам, а на индивидуальный счет будущего пенсионера. Эти средства должны были инвестироваться до момента выхода человека на пенсию, а полученный доход увеличивал сумму накоплений.
Сегодня правила изменились. С 2014 года новые обязательные отчисления на накопительную часть не поступают, поскольку она заморожена. Деньги, которые уже были накоплены раньше, продолжают находиться под управлением НПФ или Социального фонда России. Кроме того, человек может самостоятельно пополнять свой пенсионный счет, а работодатель при желании вправе делать дополнительные взносы.
Если ничего не выбирать, накопления остаются в Социальном фонде. Их не заберут в общий бюджет и не используют для выплат другим пенсионерам. Управлением таких средств занимается государственная управляющая компания ВЭБ.РФ. Узнать, где находятся накопления и как они инвестируются, можно через Госуслуги, заказав выписку из СФР.
Откуда берется доход
НПФ и управляющие компании вкладывают пенсионные деньги в разрешенные финансовые инструменты. За их работой следит Банк России, поэтому фонд не может просто распоряжаться накоплениями как угодно.
При этом доходность не бывает одинаковой каждый год. Результат зависит от ситуации на рынке и от того, насколько удачно фонд управляет средствами. Например, в 2020 году расширенный портфель ВЭБ показал доходность 8,6% при инфляции 4,9%, а средний показатель НПФ составлял 7,2%.
Смотреть стоит не на один удачный год, а на результаты за несколько лет. Информацию о доходности можно найти в статистике Банка России и Социального фонда. При этом опубликованный процент является доходностью инвестиций, а после этого из нее еще учитываются комиссии фонда или управляющей компании.
На что обратить внимание при выборе НПФ
При сравнении фондов имеет смысл посмотреть, кто ими владеет, сколько у них клиентов и какой объем пенсионных накоплений находится под управлением. Крупный фонд обычно располагает более серьезной инвестиционной командой, хотя небольшой НПФ тоже может показывать хороший результат за счет более гибкого подхода.
Отдельно стоит изучить доходность за несколько лет. Если фонд стабильно держится выше среднего и при этом не показывает крупных провалов, это может говорить о качестве его работы. Но даже хорошие результаты в прошлом не гарантируют такой же прибыли в дальнейшем.
Что будет, если фонд обанкротится
Пенсионные накопления в системе обязательного пенсионного страхования защищены государством. Если с НПФ или управляющей компанией возникнут серьезные проблемы, сами внесенные средства должны сохраниться и вернуться в Социальный фонд. После этого человек сможет оставить их там или выбрать другой фонд.
С инвестиционным доходом ситуация другая. Его государство полностью не гарантирует. При банкротстве можно потерять прибыль, которая была получена за период после последней фиксации.
Когда человек уже получает пенсию, размер назначенных выплат из-за банкротства фонда не уменьшается. Выплаты в таком случае продолжает обеспечивать СФР.
Можно ли поменять НПФ
Да, накопления разрешено переводить из одного фонда в другой. Можно также перейти из СФР в НПФ или обратно. Но торопиться с таким решением не стоит.
Главная причина в том, что инвестиционный доход фиксируется раз в пять лет. При переходе в подходящий срок накопления переводятся с учетом заработанного дохода. Если же сменить фонд досрочно, прибыль после последней фиксации можно потерять. При наличии убытков они тоже могут уменьшить сумму, которая отправится в новый фонд.
Поэтому перед сменой НПФ желательно узнать дату очередной фиксации. Обычно она связана с 5, 10 или 15 годами с момента заключения договора, но конкретную дату лучше уточнить у своего фонда или в СФР.
Как работает фиксация дохода
Представим, что на счете после предыдущей фиксации было 60 000 ₽. За следующие пять лет фонд заработал еще 12 000 ₽, а сам человек дополнительно внес 15 000 ₽. К моменту новой фиксации на счете будет 87 000 ₽.
Если за этот период фонд получил убыток, он не должен уменьшить зафиксированную ранее сумму и внесенные за это время деньги. Например, при убытке вместо 87 000 ₽ на счете останется как минимум 75 000 ₽: 60 000 ₽ предыдущей фиксации плюс 15 000 ₽ новых взносов.
При досрочном переходе такой защиты от инвестиционного убытка уже нет. Поэтому менять фонд только из-за временно неудачного результата обычно невыгодно.
Когда можно получить накопления
Чтобы начать получать накопительную часть пенсии, нужно обратиться с заявлением в СФР или НПФ. В исходных правилах указано, что женщины могут обратиться с 55 лет, мужчины с 60 лет.
В зависимости от суммы накоплений возможны разные варианты. Если рассчитанная ежемесячная выплата получается меньше 10% общероссийского прожиточного минимума пенсионера, деньги могут выдать сразу одной суммой. Если сумма достигает этого порога, назначается пожизненная ежемесячная выплата.
Добровольные взносы, материнский капитал и дополнительные деньги от работодателя могут выплачиваться по другим правилам. В частности, для них возможна срочная выплата сроком не менее 10 лет. Конкретный вариант лучше заранее уточнить в своем фонде.
Что происходит с накоплениями после смерти
Если человек умер до назначения пенсии, его пенсионные накопления могут получить наследники. Для этого им нужно обратиться в СФР или НПФ в течение шести месяцев.
Наследников можно заранее указать самостоятельно. Это могут быть не только родственники. Если такое заявление не подавалось, деньги в первую очередь получают дети, супруги и родители. При их отсутствии право переходит к братьям, сестрам, бабушкам, дедушкам и внукам.
После назначения пенсии возможность наследования зависит от выбранного варианта выплат. Неполученная единовременная выплата передается наследникам, как и остаток при срочной выплате. При пожизненной выплате остаток не наследуется.
Кроме обязательных пенсионных накоплений, человек может самостоятельно заключить с НПФ договор добровольного пенсионного обеспечения и формировать дополнительный доход к государственной пенсии. Также для долгосрочных накоплений можно использовать банковские вклады и другие финансовые инструменты.


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

Когда мы заводим домашнего питомца, мы рассчитываем получить верного друга, тепло и уют. Мы закладываем в бюджет стандартные расходы: привычный корм, плановые прививки и пару игрушек. Однако пушистые компаньоны обладают удивительным талантом - они умеют незаметно, но очень уверенно опустошать наши кошельки на суммы, которые изначально даже не снились. В сфере торговли это называется «эмоциональными покупками», а в жизни - нашей безграничной любовью к животным.
Ситуация: Заходишь в магазин после работы буквально за хлебом и молоком, а на кассе выкладываешь на ленту два полных пакета и отдаешь пару тысяч рублей. Самое интересное начинается дома: разбираешь покупки и искренне не понимаешь, зачем вообще была куплена третья пачка печенья по акции или очередной соус, который теперь будет месяцами стоять в холодильнике. В поведенческой экономике у этого явления есть четкое название - «шопинг-амнезия». Это состояние, когда человек тратит деньги на полном...
Разумное планирование бюджета является основой финансовой грамотности. В процессе шопинга принято сравнивать цены, искать промокоды и откладывать деньги на крупные приобретения. Однако маркетологи давно поняли, что логика и холодный расчет работают далеко не всегда. Самые прибыльные для бизнеса продажи совершаются тогда, когда у человека отключается рациональное мышление. И главным двигателем таких трат все чаще становится не радость от покупки, а скрытое чувство вины или неловкости, которое...
- Не снимайте наличные и не делайте переводы. На них льготный период не действует, плюс есть комиссия и проценты с первого дня.
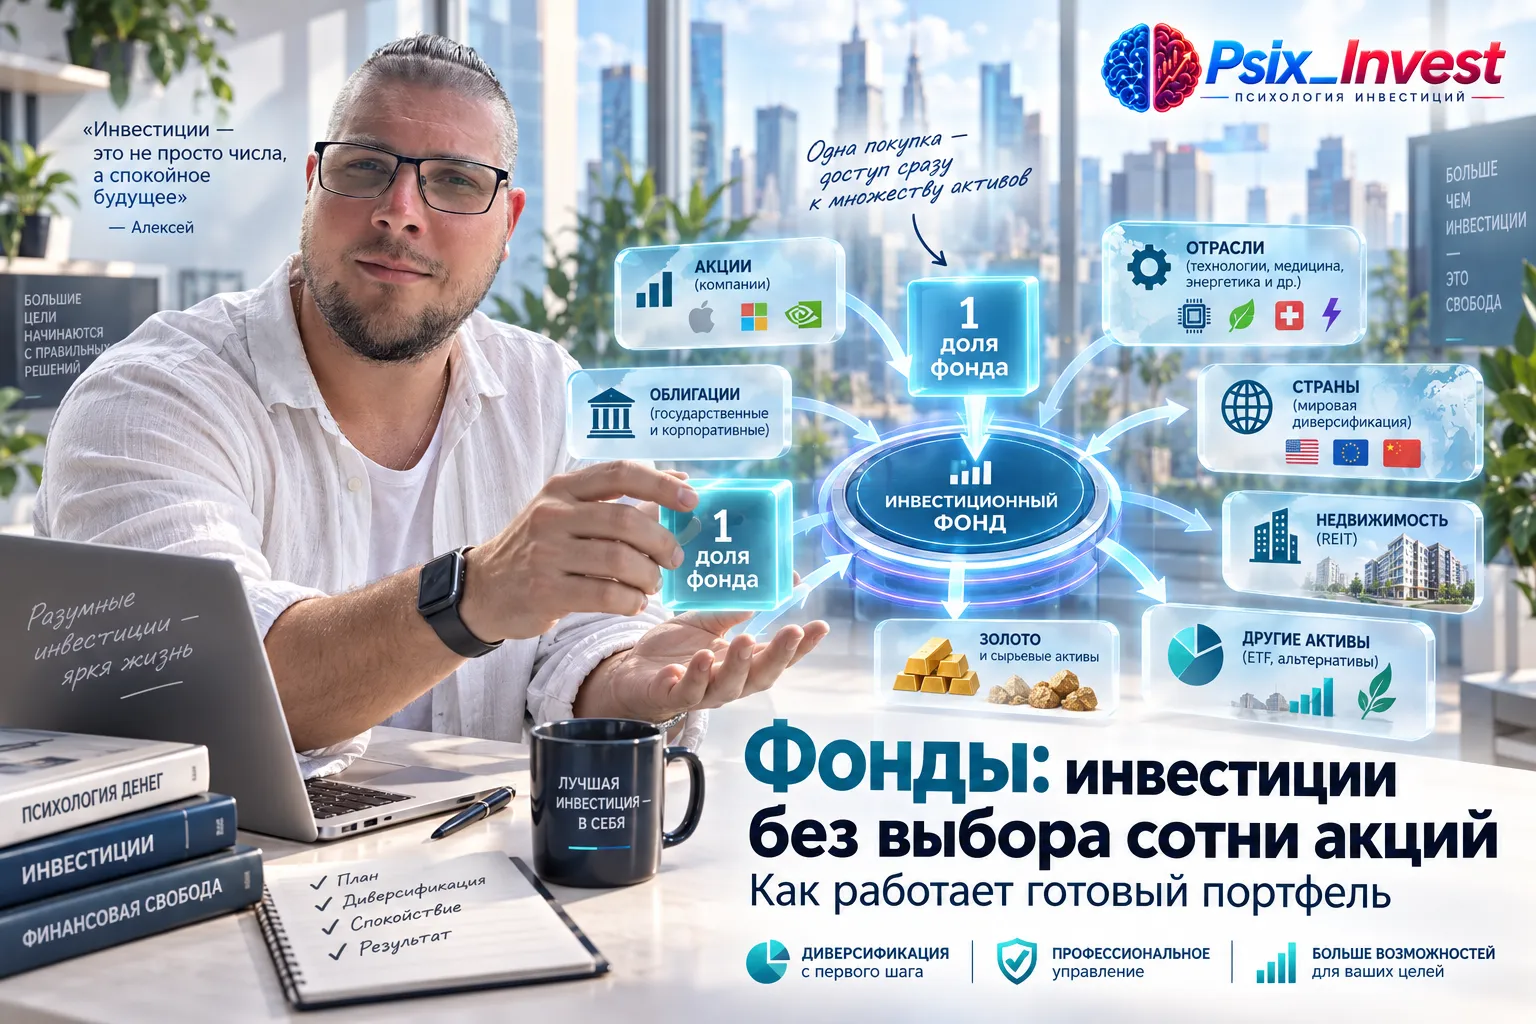
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Налоги до 50%, но уровень жизни - один из самых высоких в мире. Как работает северная модель и почему её не могут скопировать другие?
Заказал дебетовую карту - 6 сентября. Пришло смс, что «привезем 7 сентября».
Проценты, которые банк начисляет по вкладу, считаются доходом. В некоторых случаях с них нужно заплатить НДФЛ. Налог возникает не со всей суммы процентов, а только с той части, которая превышает установленный необлагаемый лимит.
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
В 1920 году в США вступила в силу 18-я поправка к Конституции, запретившая производство, продажу и транспортировку алкоголя. Это был «благородный эксперимент» - и он провалился с треском.