



Ключевая ставка 14%🤑Выбираю выгодный вклад🤑
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Оказалось, что ставки по вкладам особо не изменились.
Самые выгодные условия предлагает Банки.ру, если открыть первый вклад:
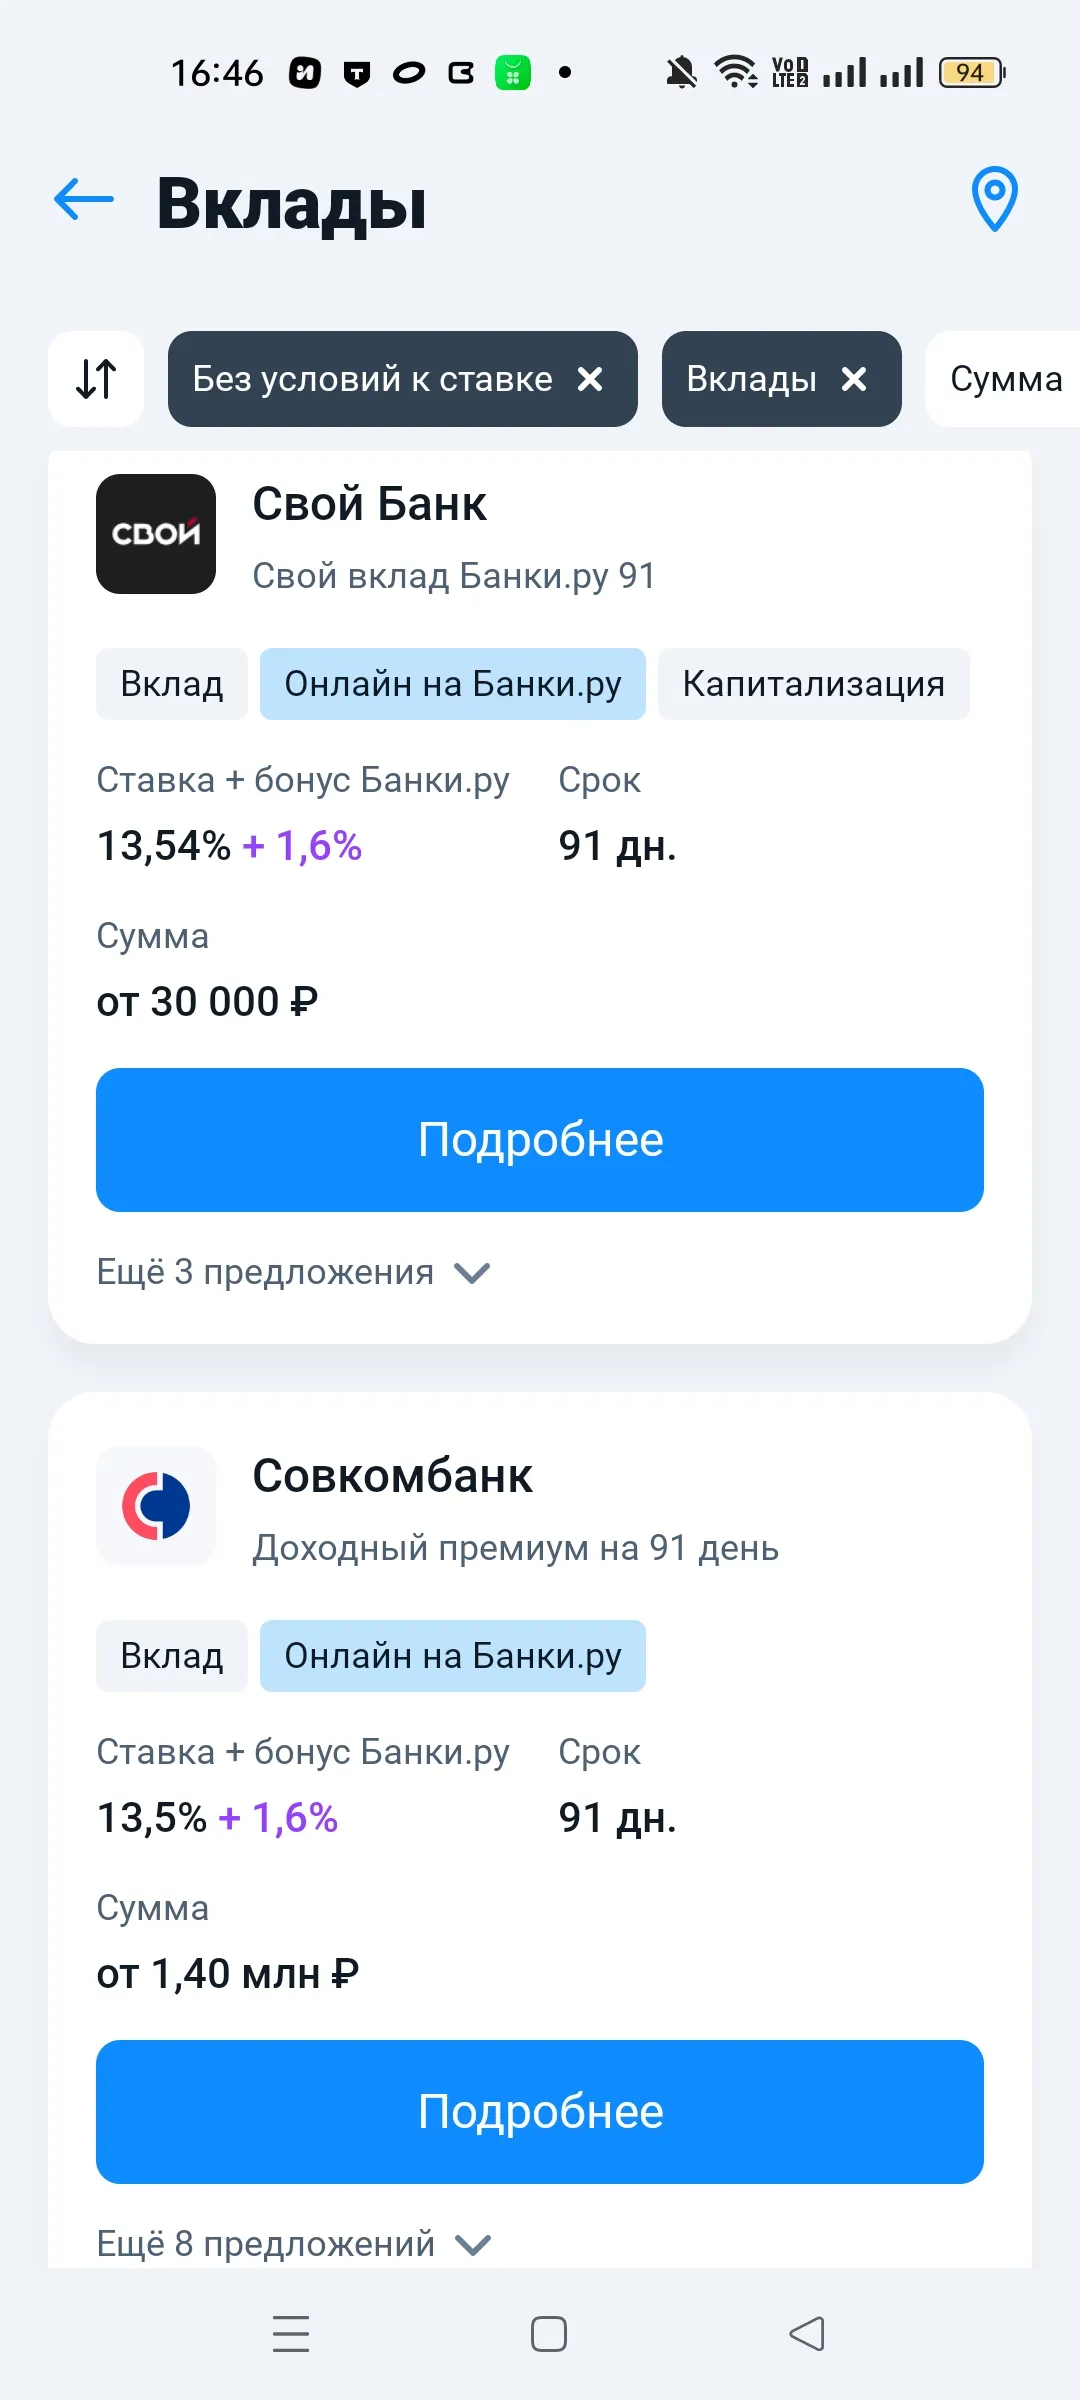
Свой Банк даст 13.54% + 1.6% бонус от Банки.ру = 15.14% на 91 день 📌
Совкомбанк даст 13.5% + 1.6% бонус от Банки.ру = 15.1% на 91 день 📌
Так же хороший процент у
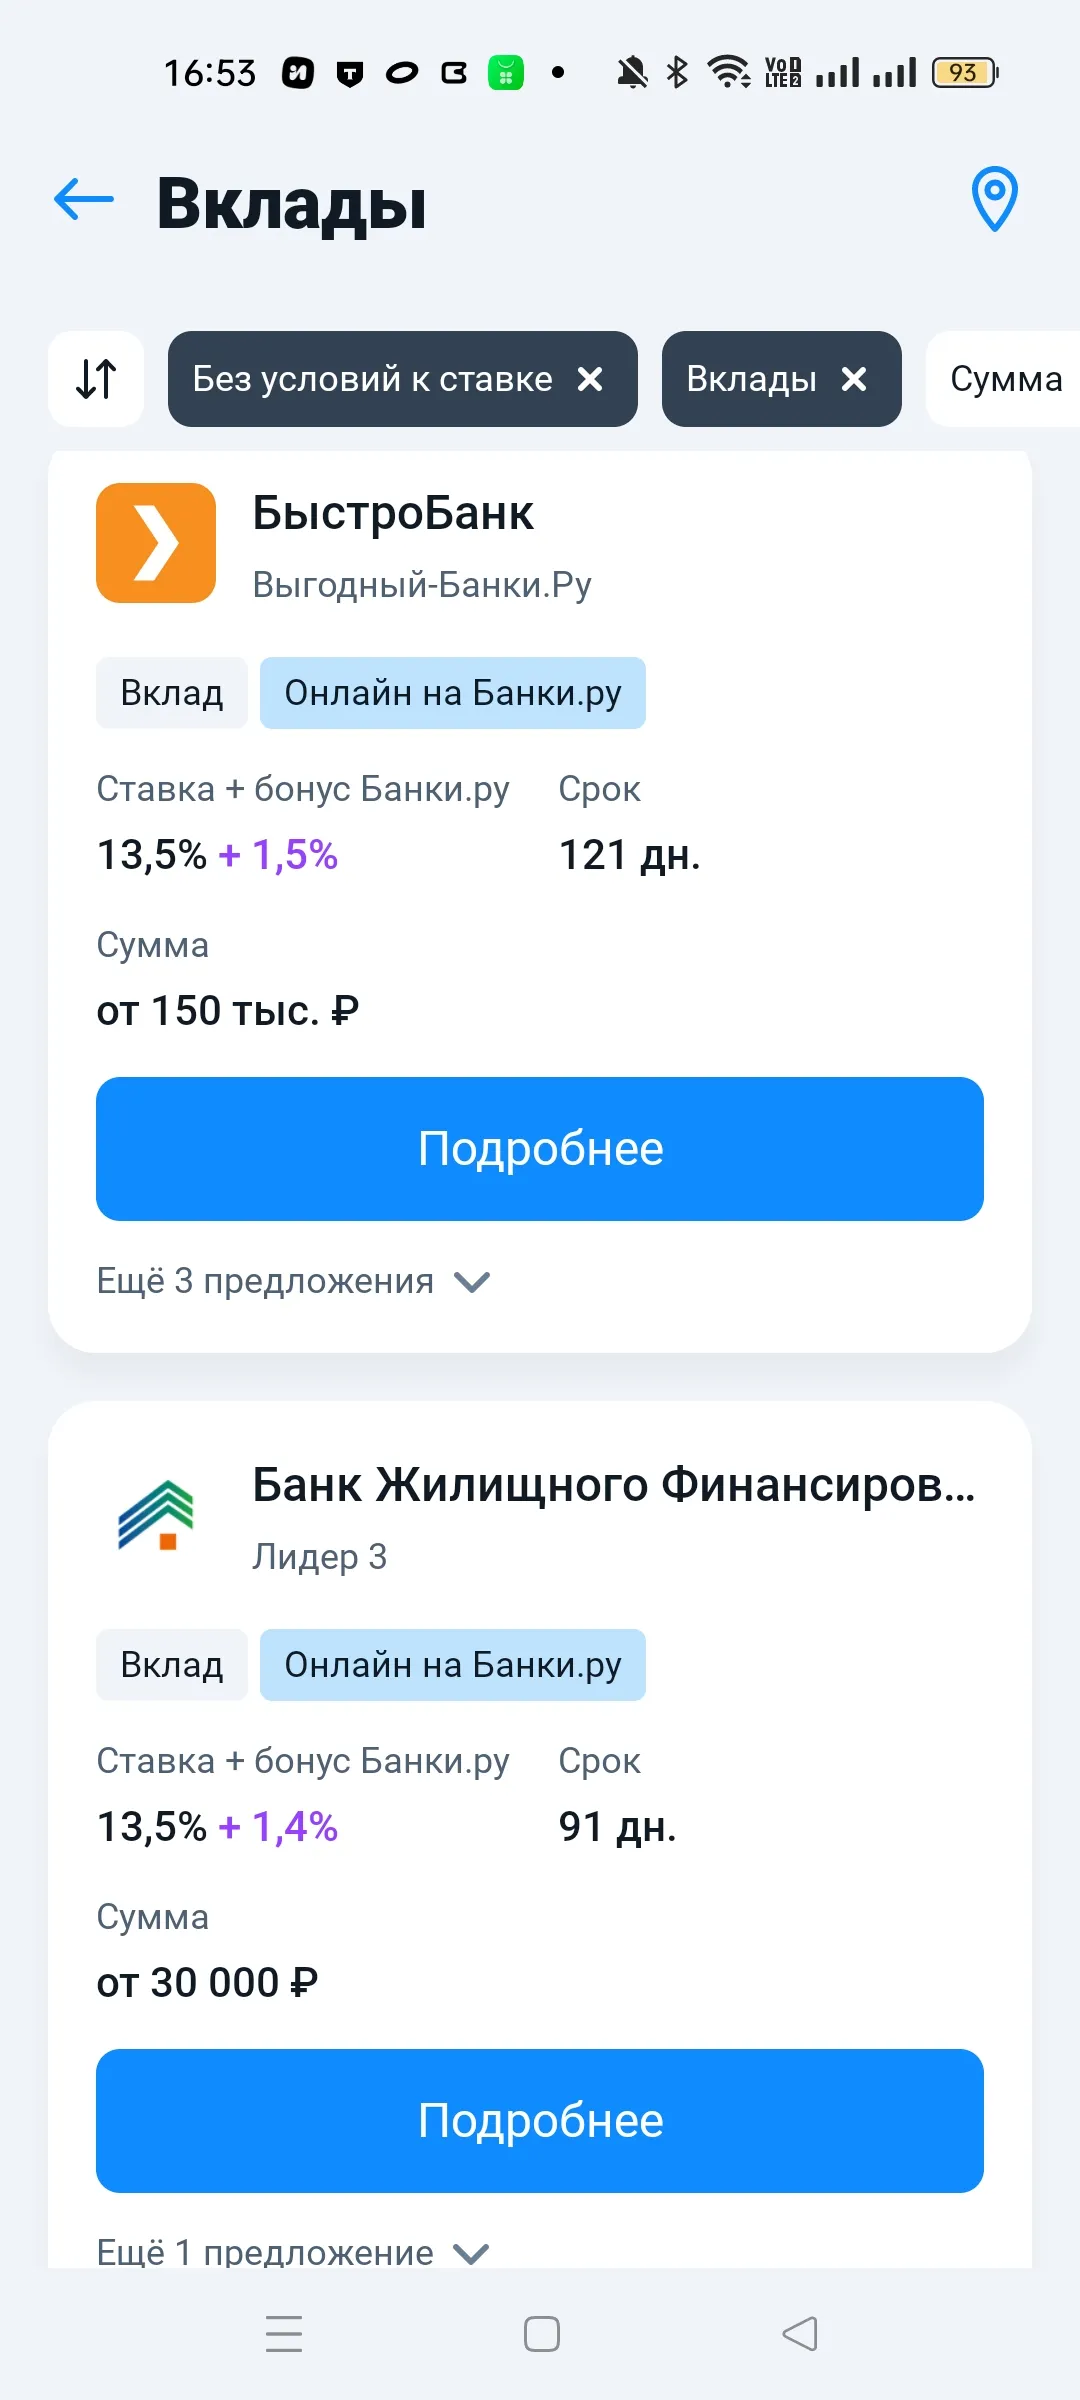
БыстроБанка 13.5% + 1.5% бонус от Банки.ру = 15% на 121 день 📌
Банк Жилищного Финансирования 13.5% + 1.4% бонус от Банки.ру = 14.9% на 91 день 📌
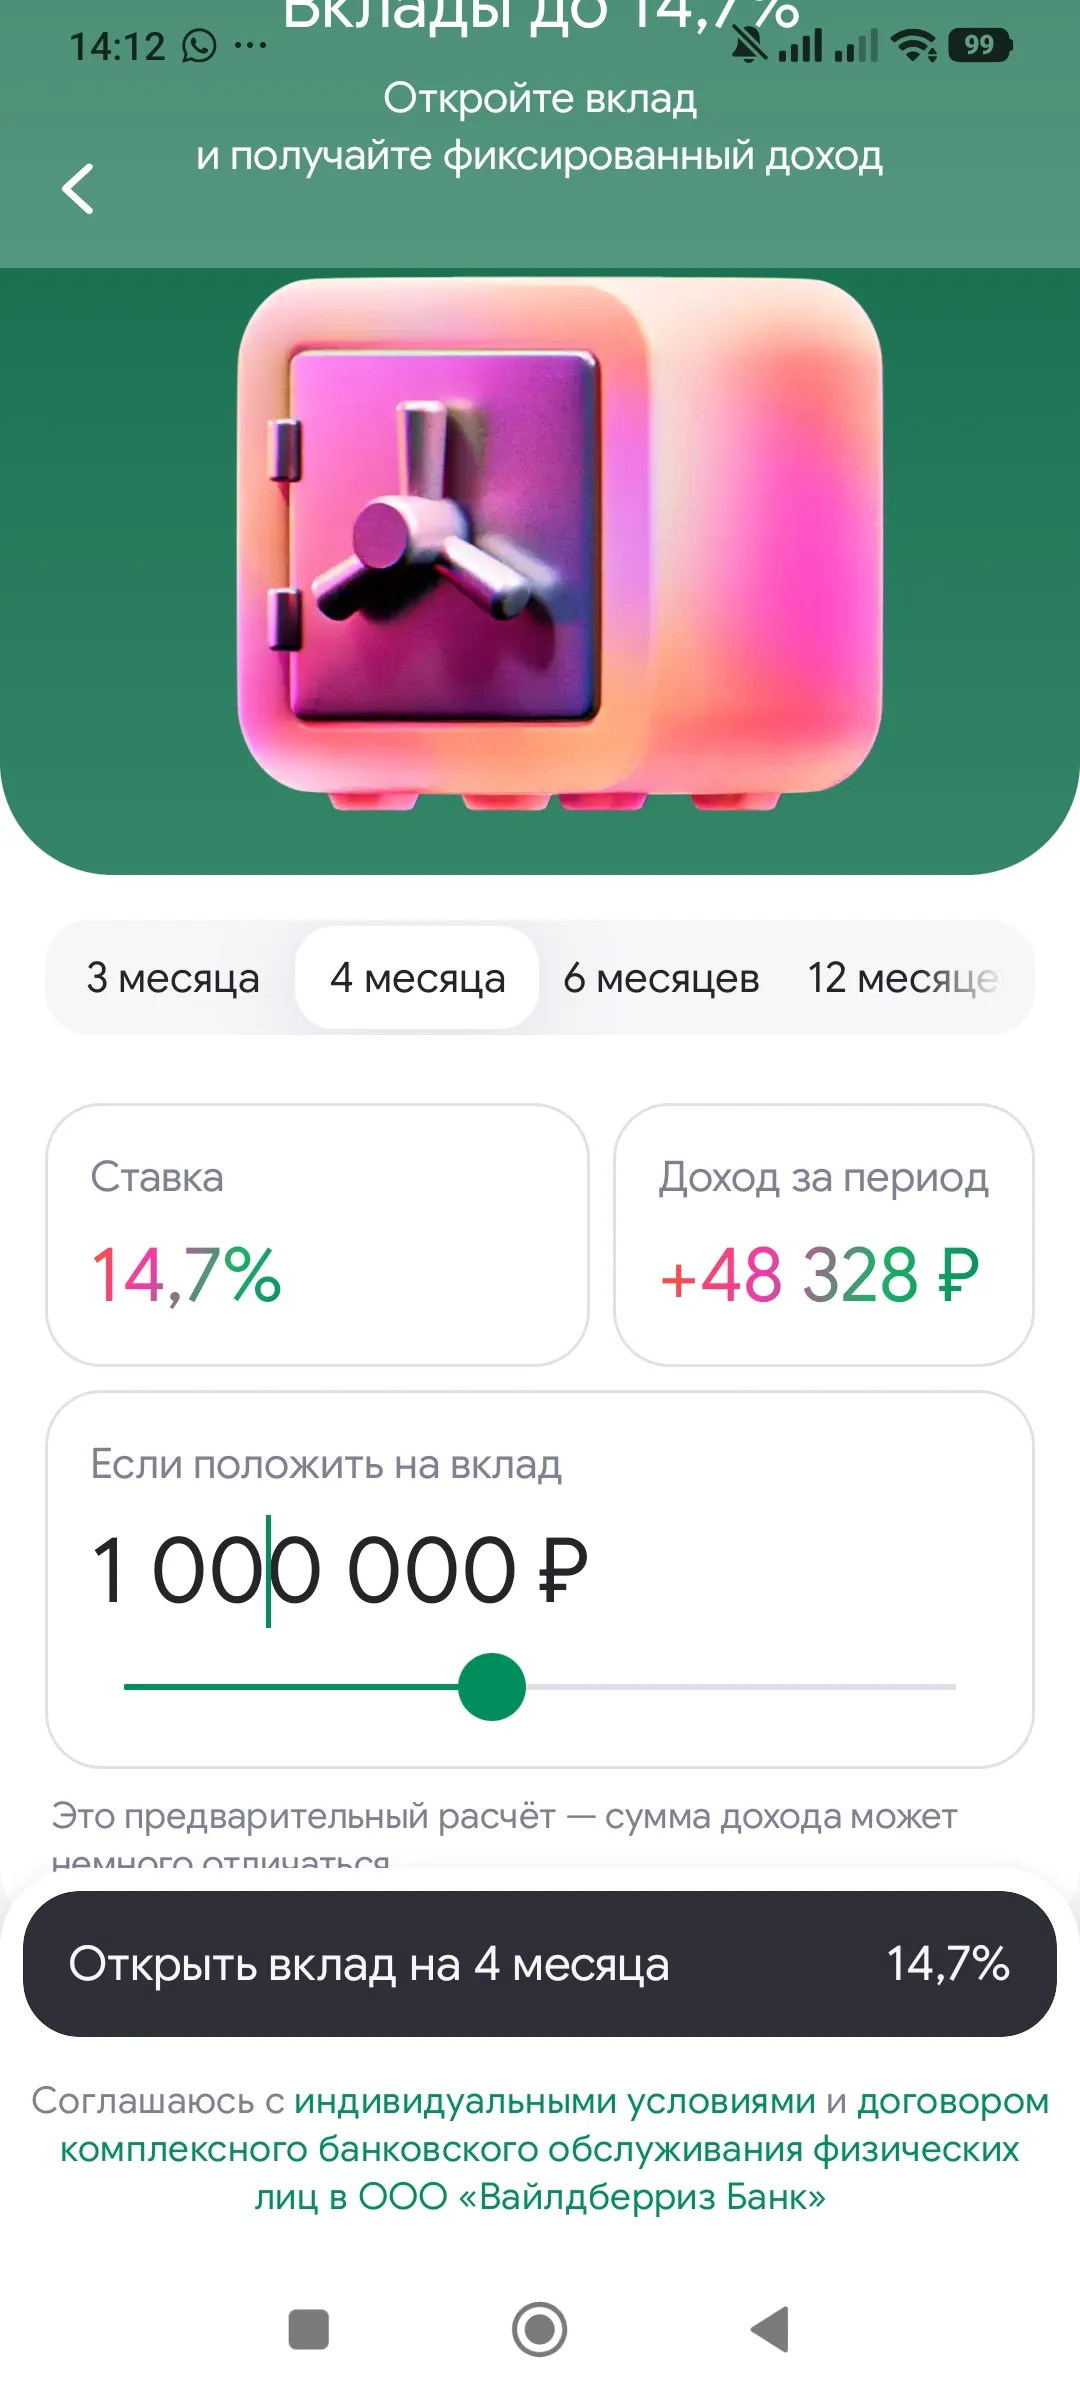
В остальной линейке лидирует WB Банк 14.7% на 4 месяца 📌
Остальные дают 12% - 13.5% 🧐
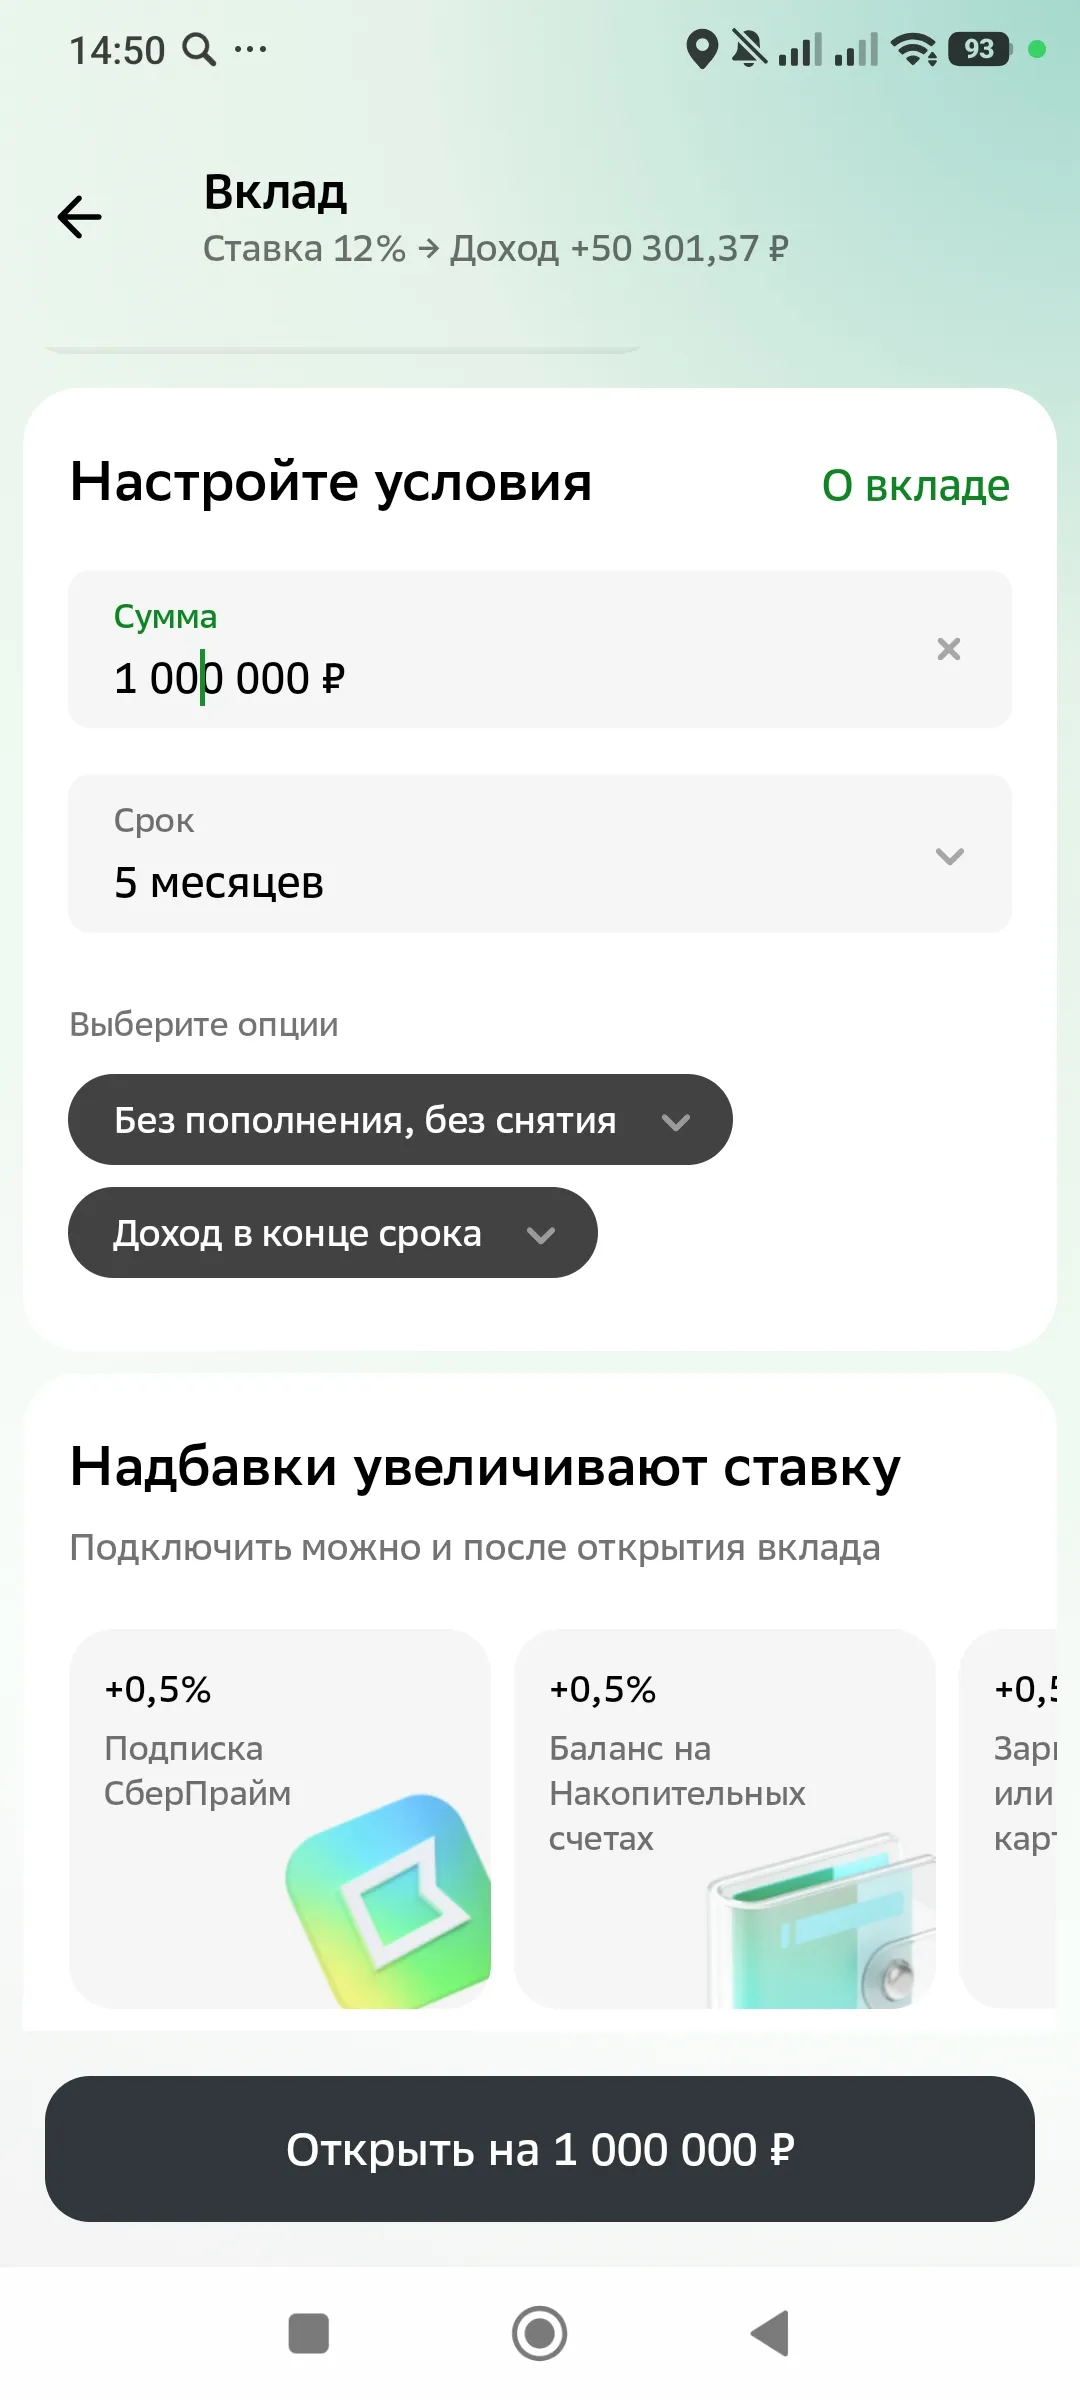
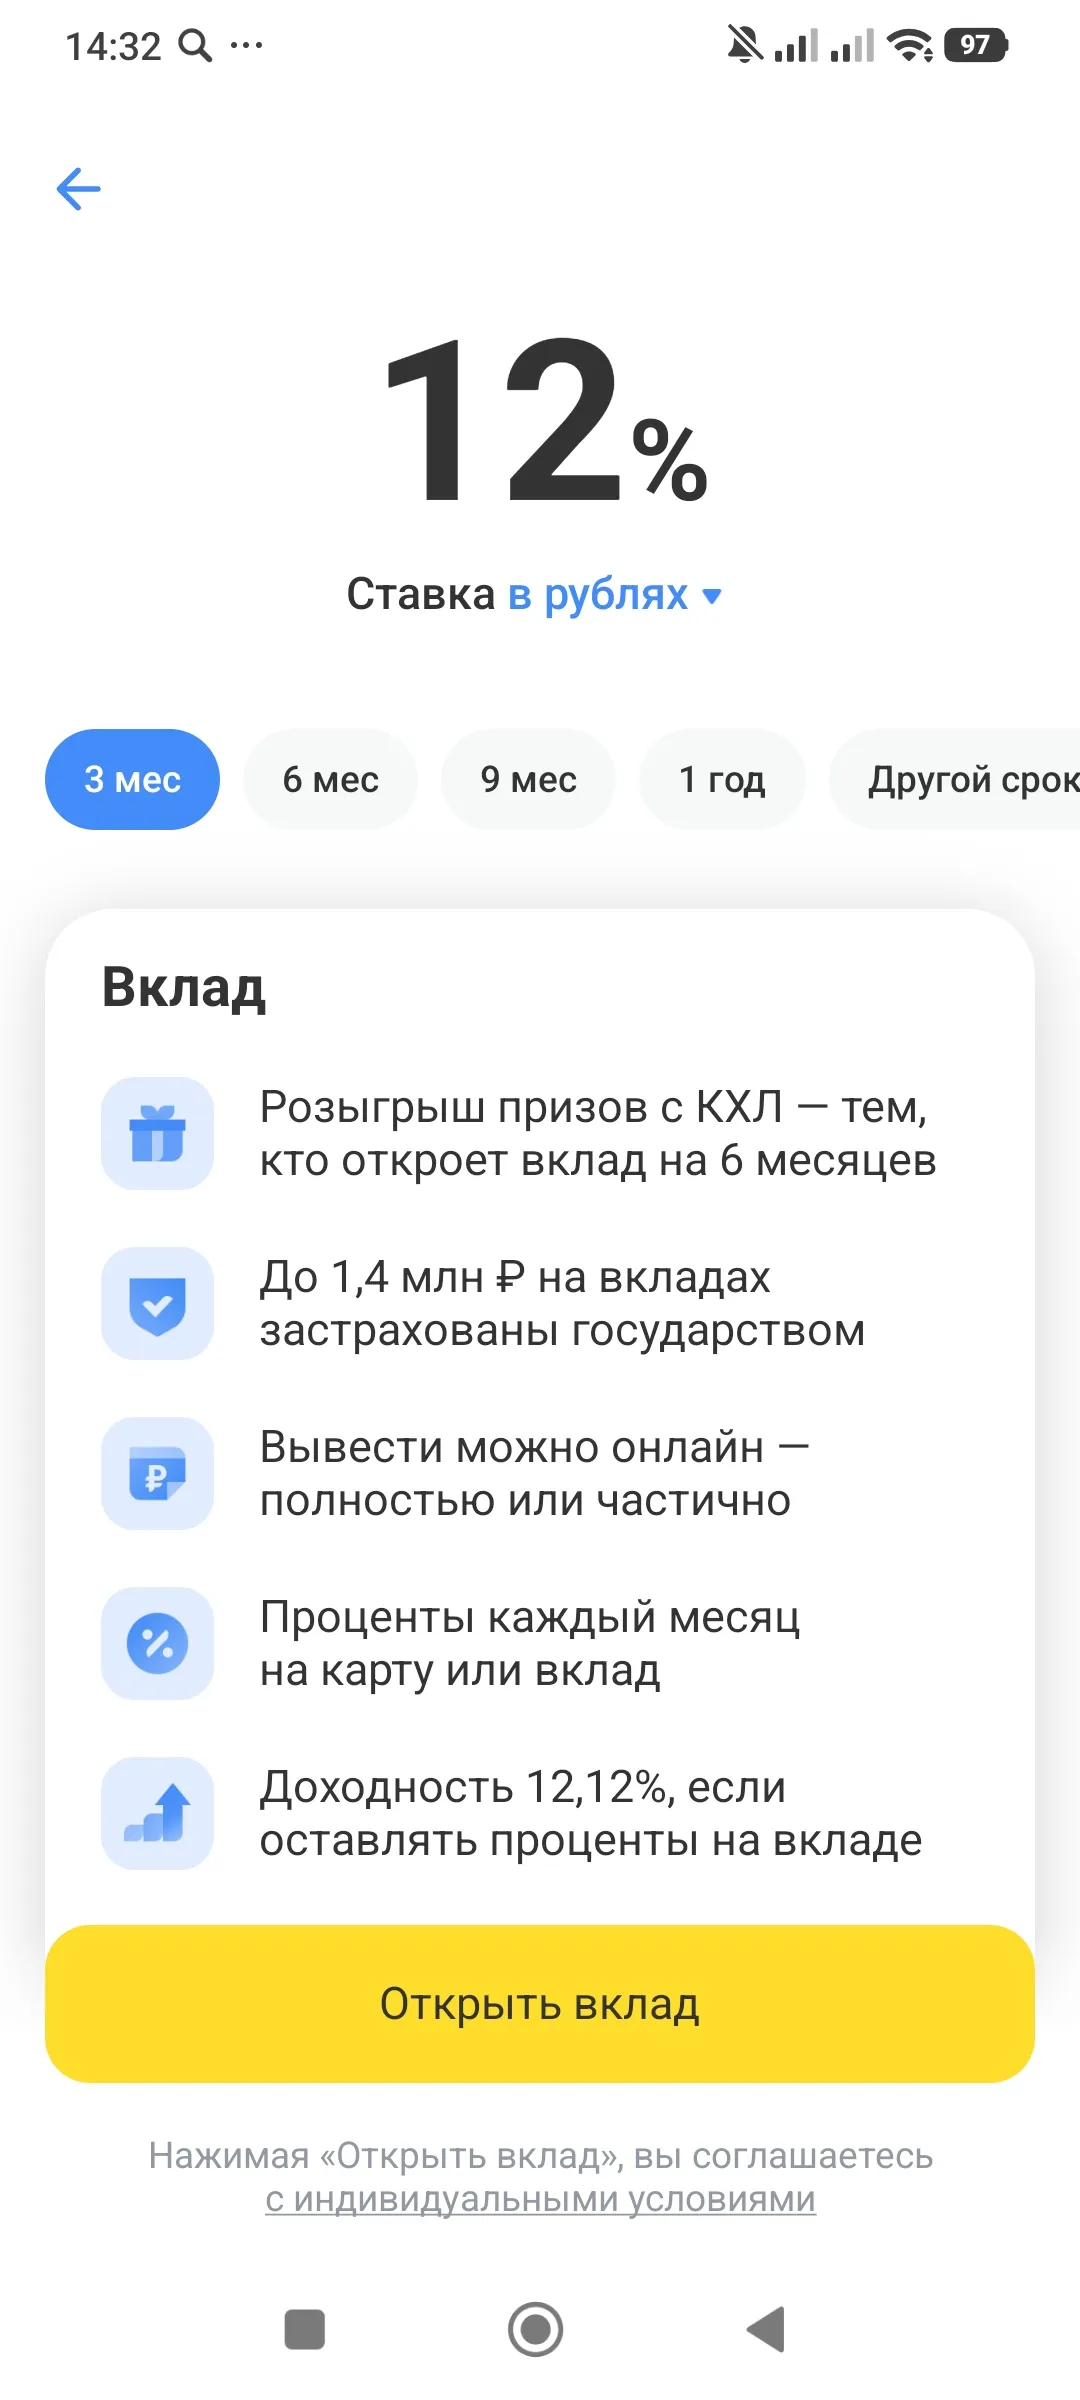
Сбер 12% на 5 месяцев
Т-Банк 12 % на 3 месяца
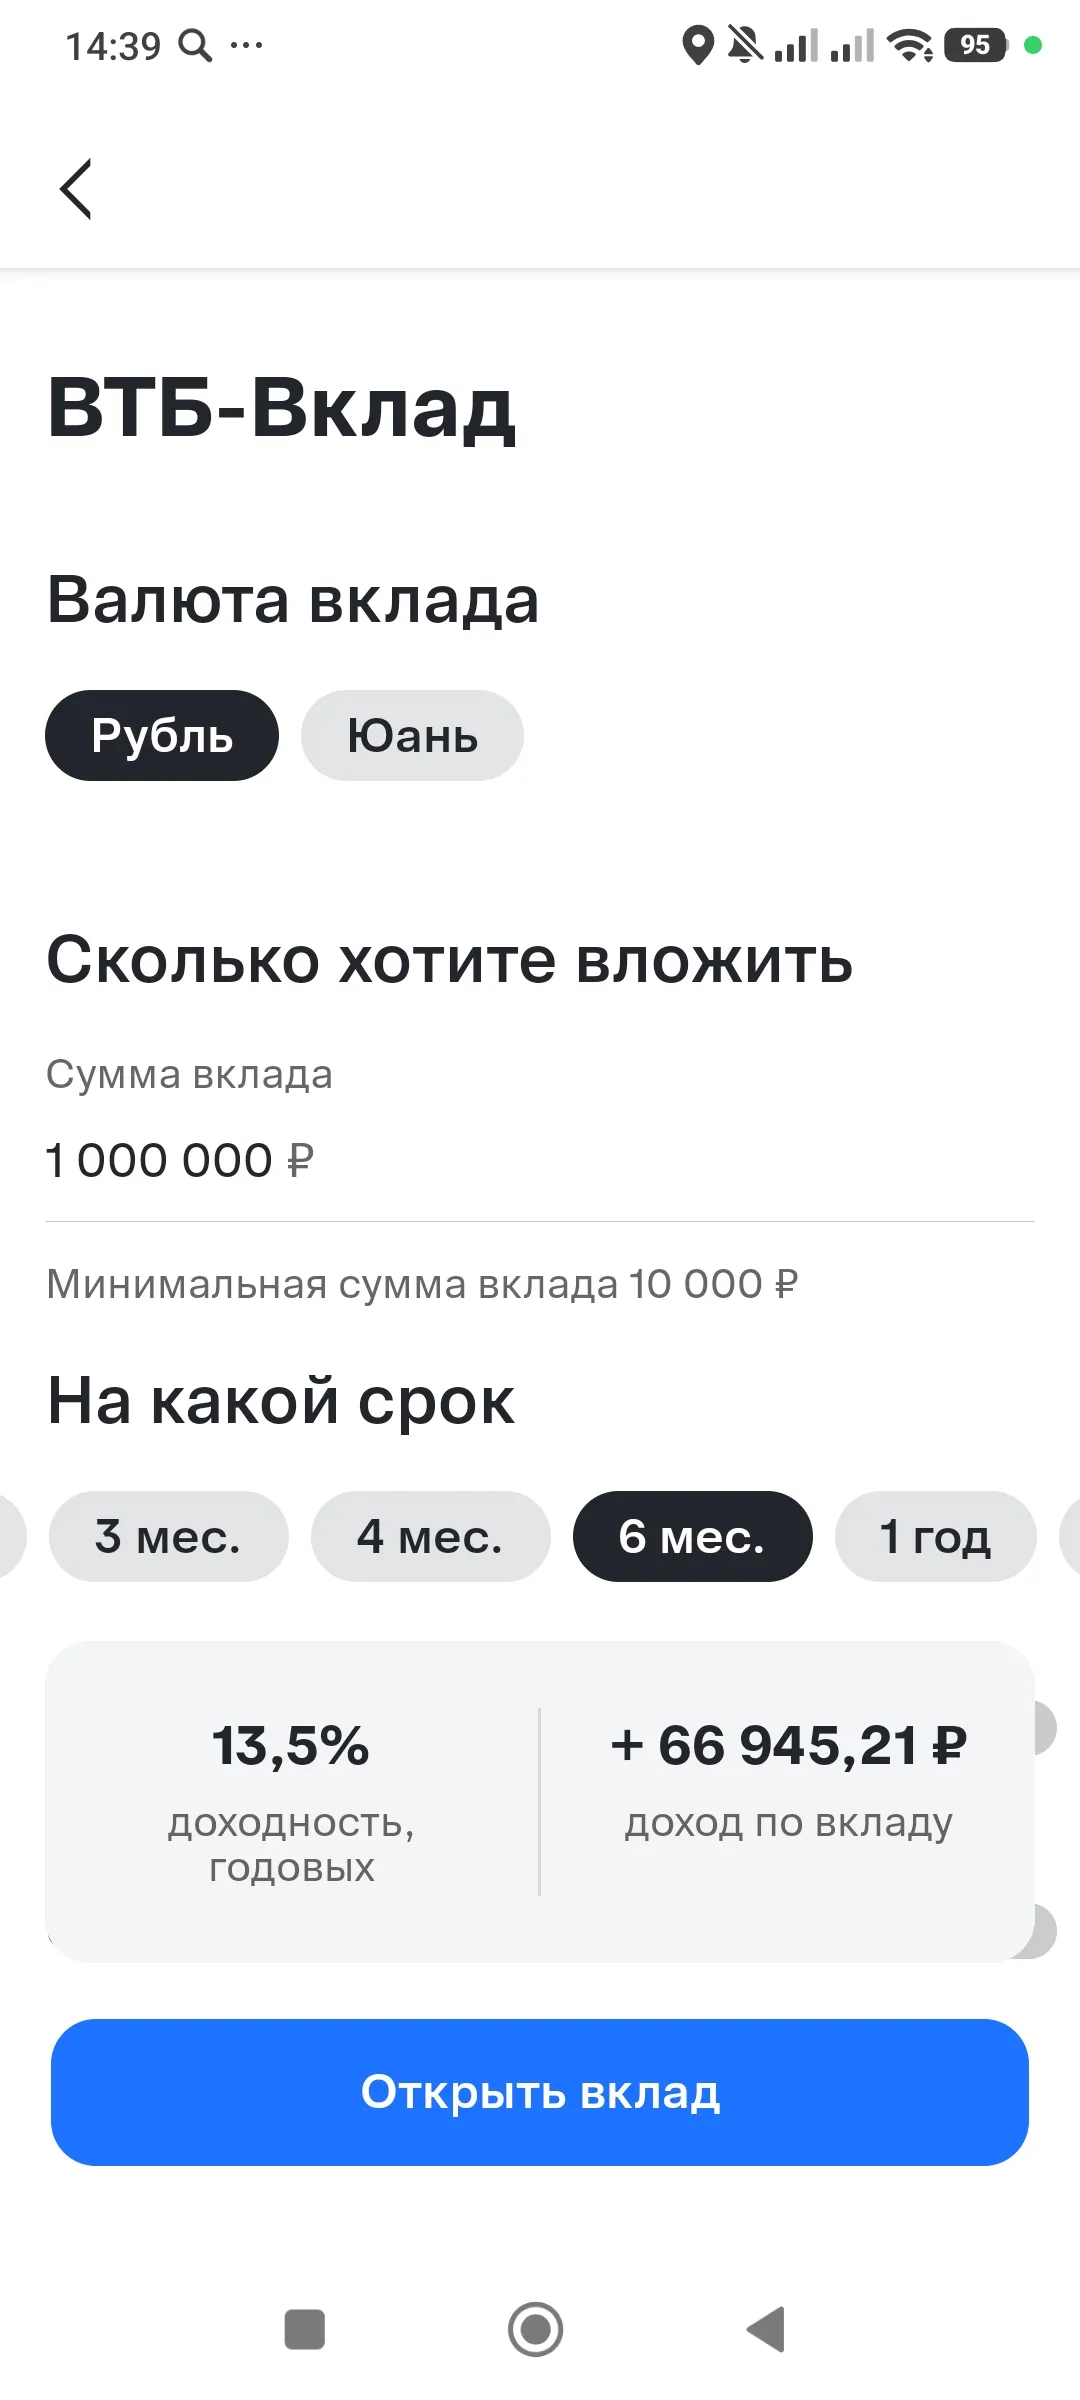
ВТБ 13.5% на 6 месяцев
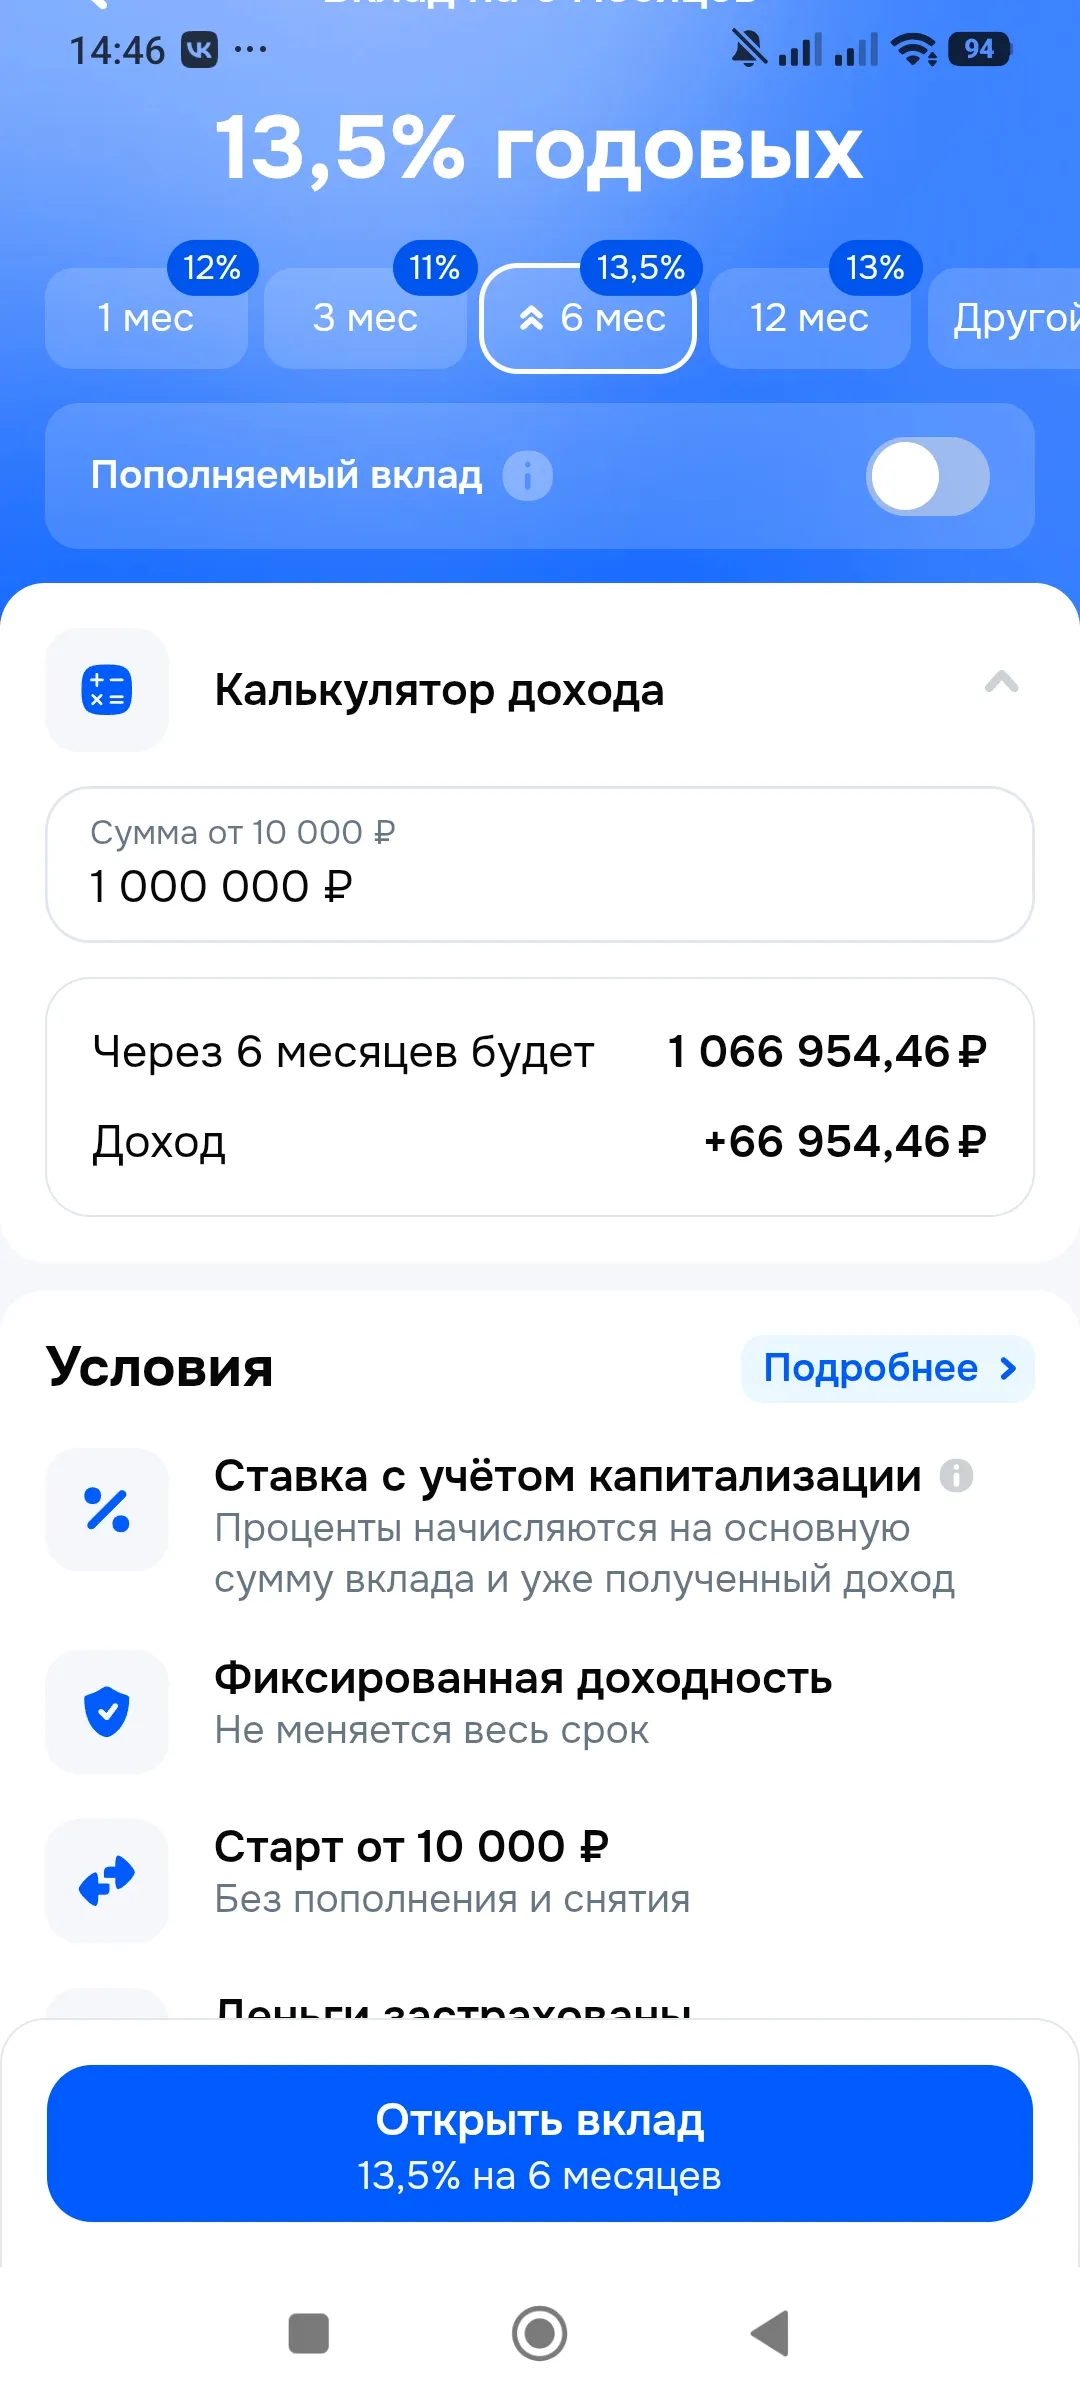
Россельхозбанк 13.5% на 6 месяцев
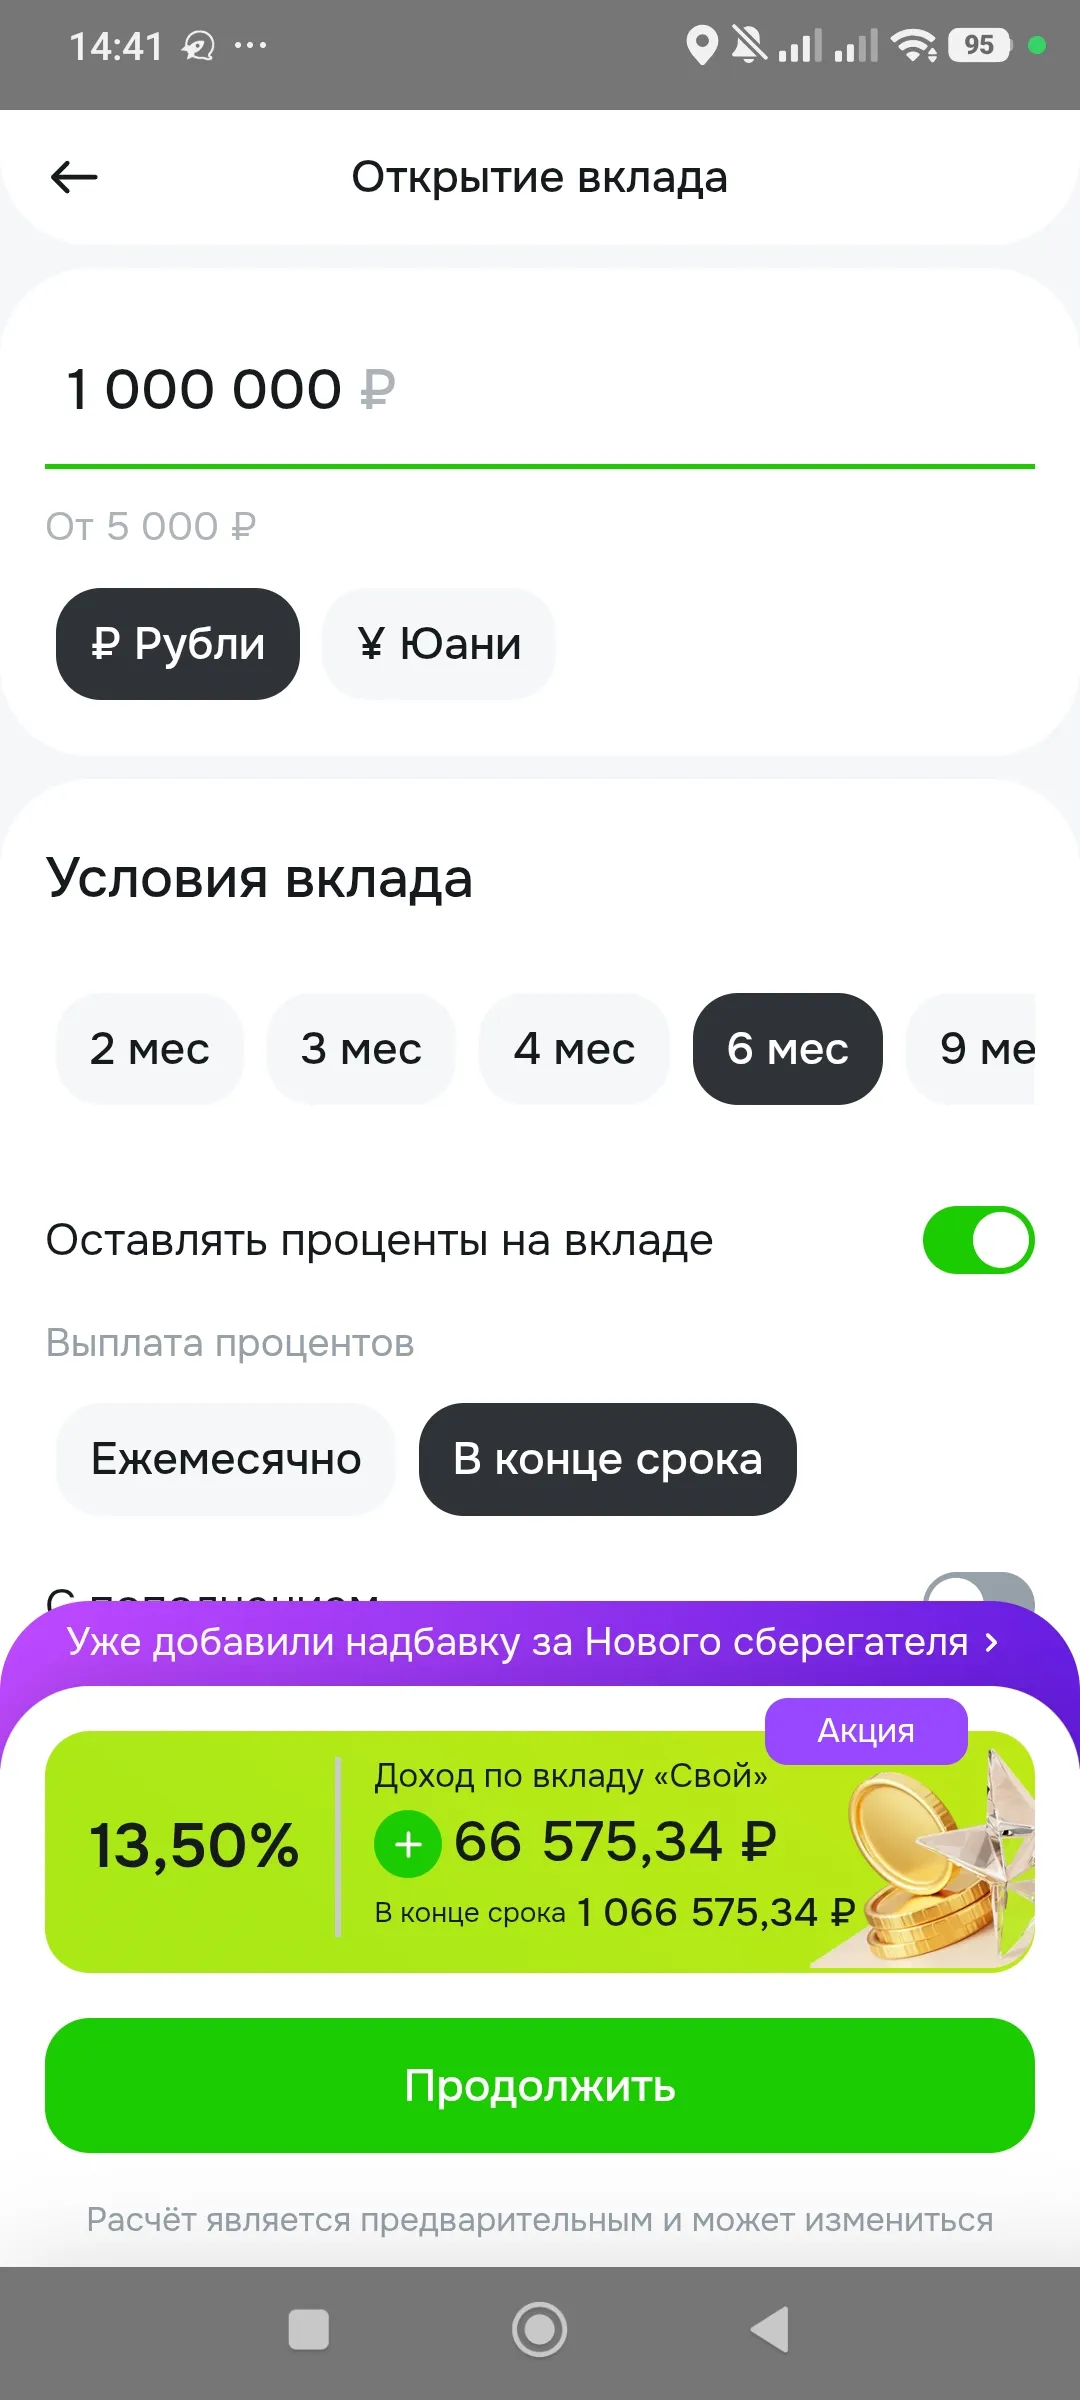
Озон Банк 13.5% на 6 месяцев
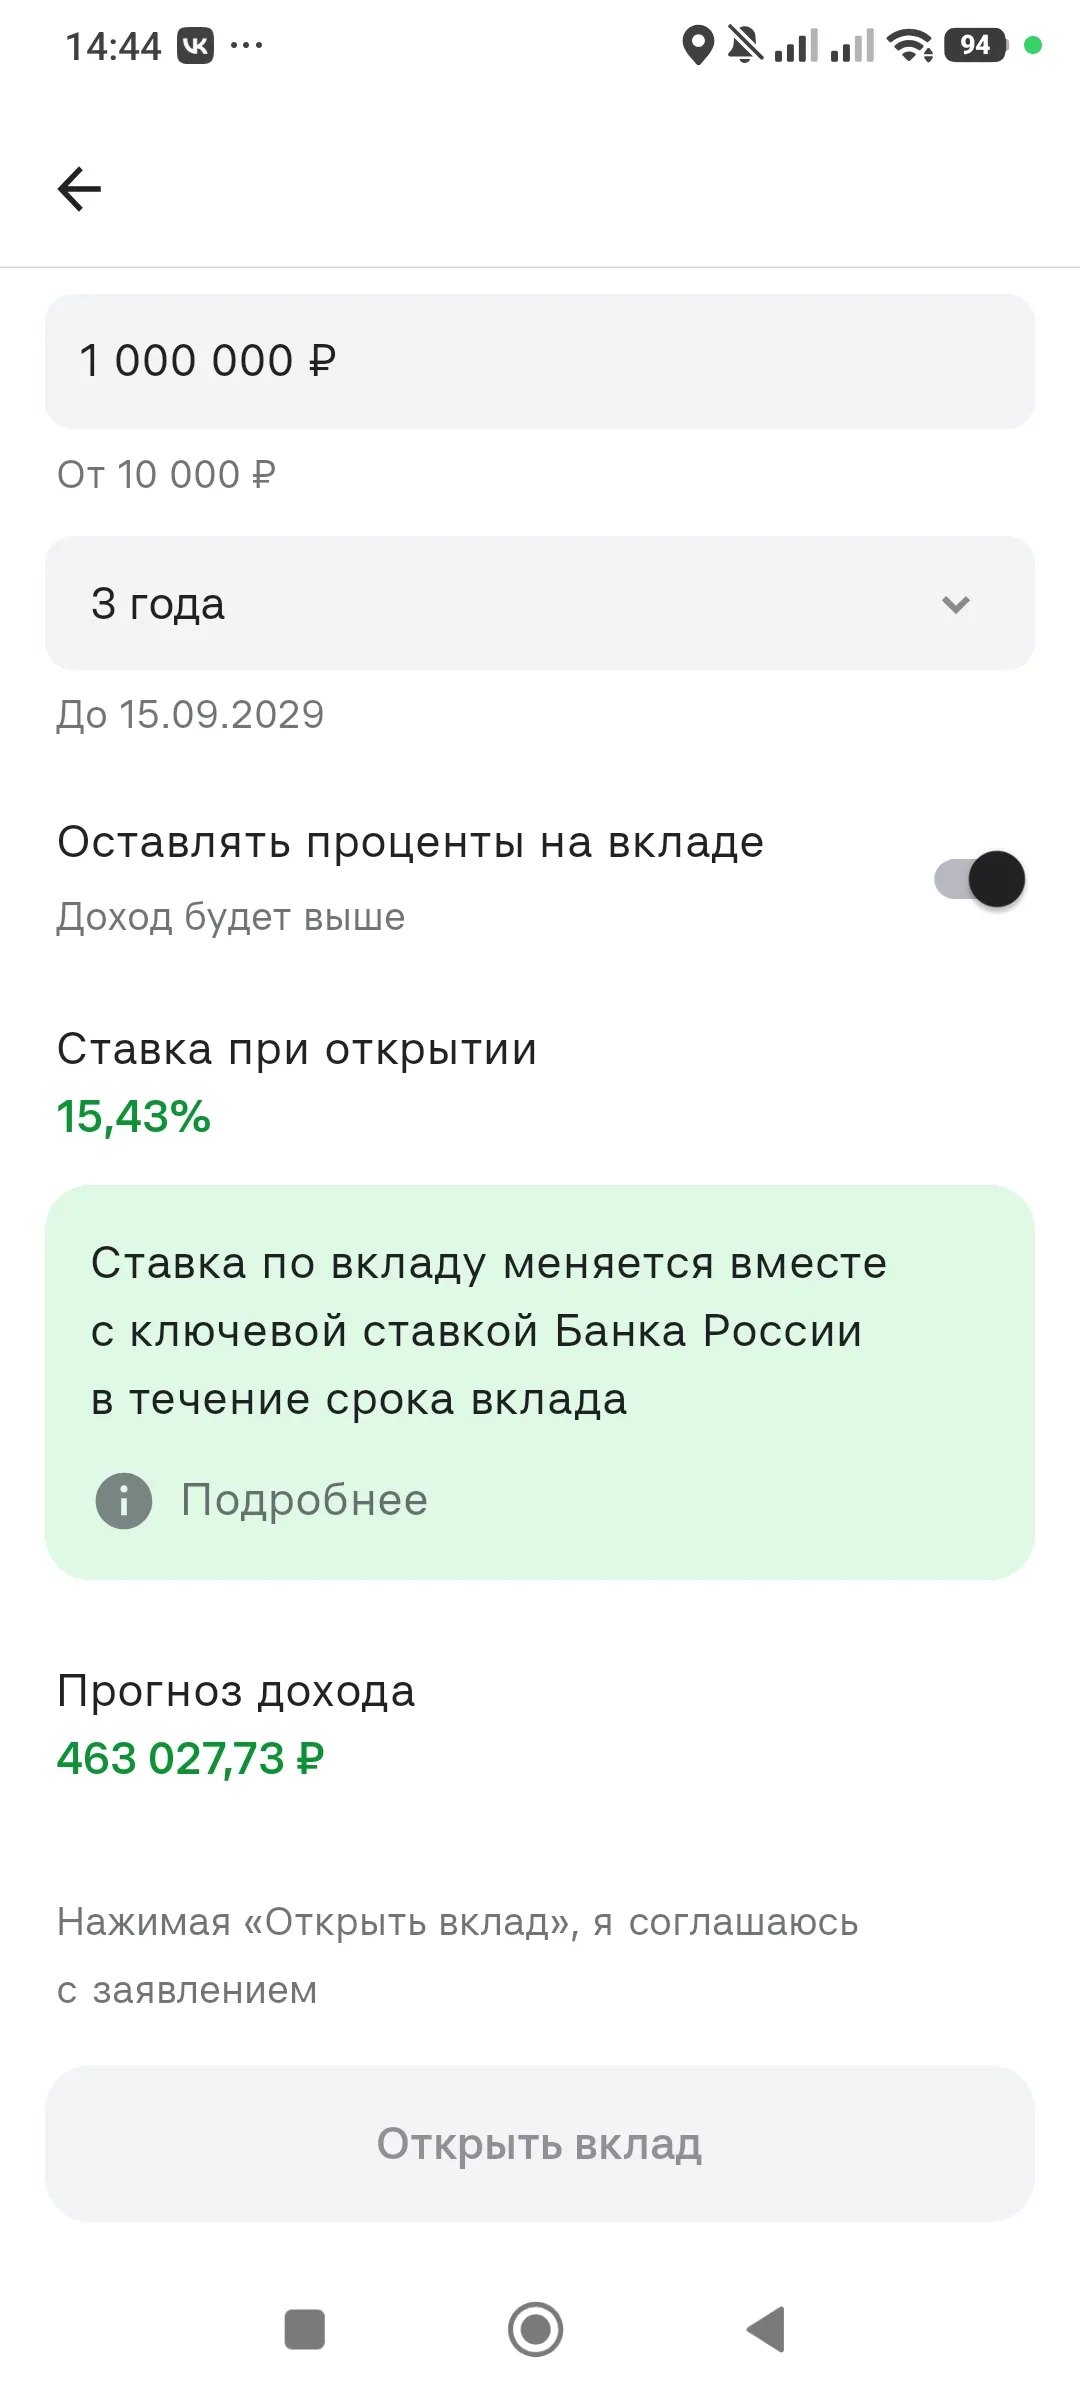
Альфа Банк дает 15.43%, но срок на 3 года, не знаю, насколько это выгодно, поэтому даже не буду рисковать.
Я бы в сентябре открыла вклад на Банки.ру 😇, но я не уже не новый вкладчик и своей приветственной ставкой уже воспользовалась🌞
Хотя, может быть Банки.ру и для нас придумает привлекательное предложение? 💸
Как известно "старый друг лучше новых двух" 💝💝💝

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.


Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
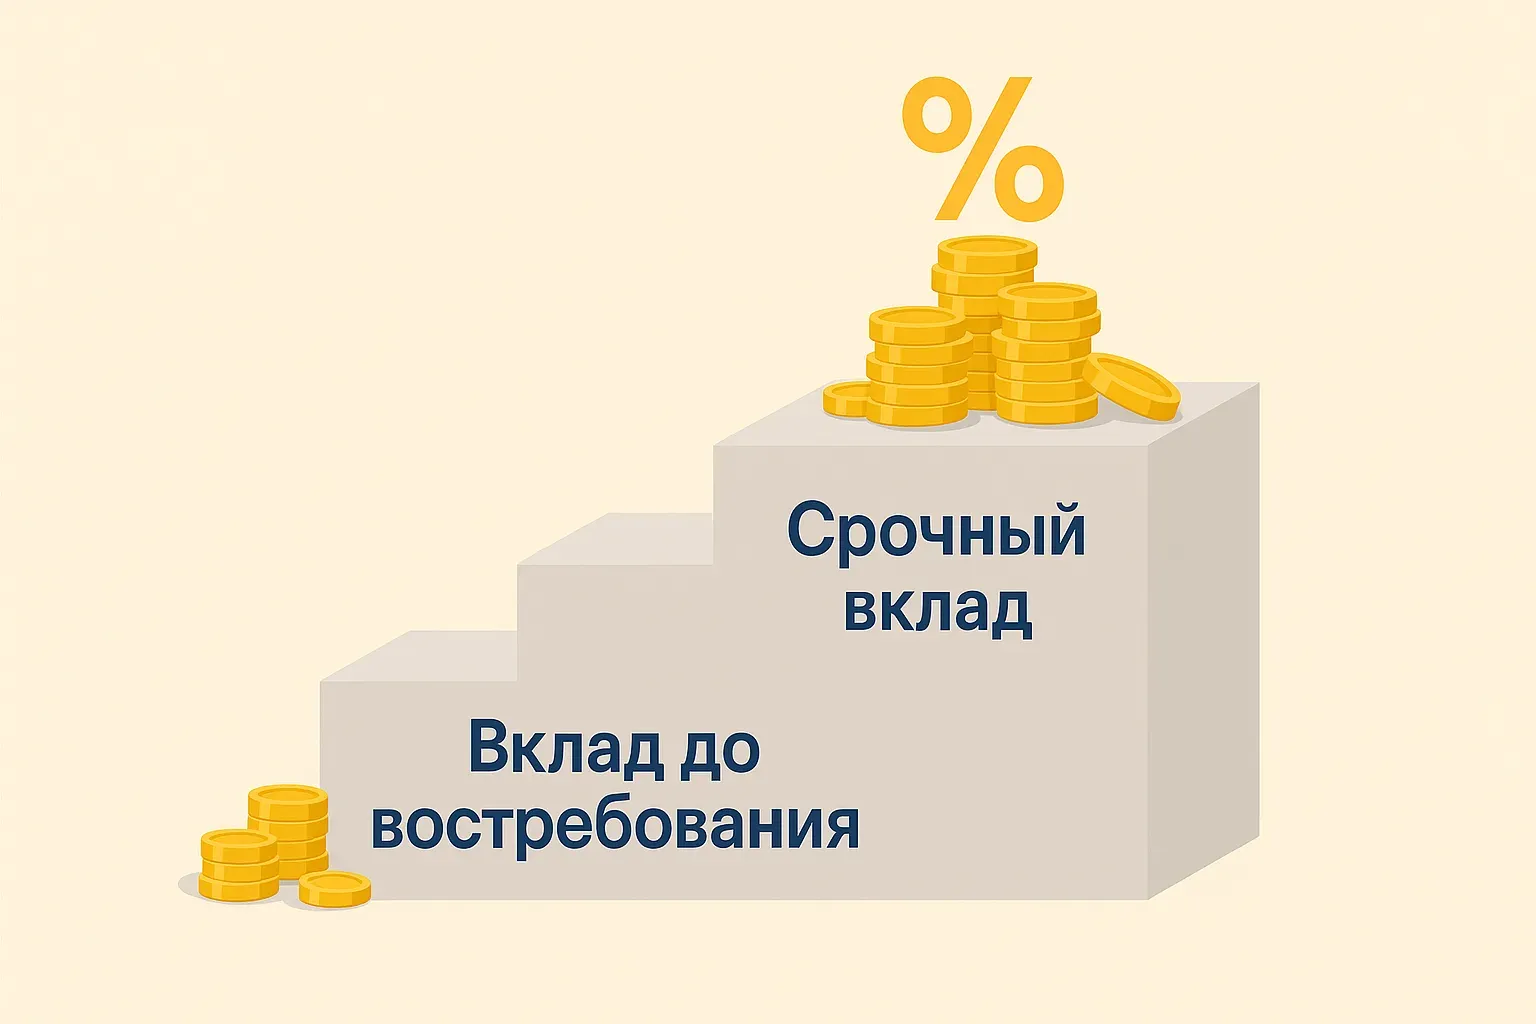
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
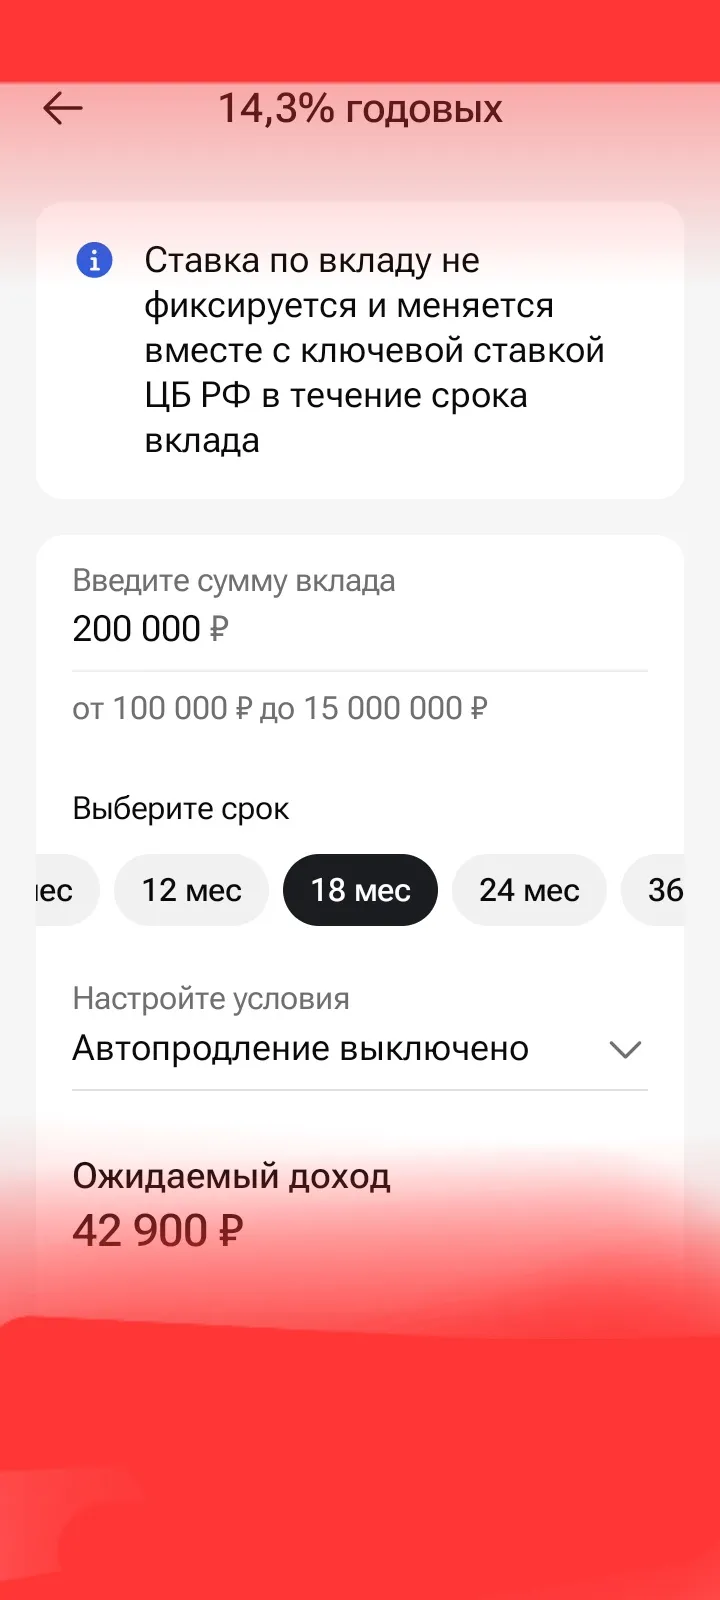
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.

ЗДРАВСТВУТЕ, дорогие коллеги!!!

Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗

Добрый день, уважаемые друзья!

Всем привет! Хочу поделиться мыслями, от которых у меня до сих пор легкий шок. Мы в России настолько привыкли к крутым приложениям, картам за 5 минут и переводам по СБП за секунду, что европейские банки кажутся каким-то порталом в прошлое. Особенно меня удивила Германия (изучала на досуге условия их гигантов вроде Deutsche Bank).Я думала, там технологии, а на деле — культ бумаги. Вот пара фактов:ПИН-код в конверте. Представьте, карту вам не выдают сразу, а шлют обычной почтой. Но самое...