как я распределяю сбережения этой осенью
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
Срочные вклады.Срочные вклады по-прежнему остаются надежным инструментом для сохранения капитала и получения фиксированного дохода. На данный момент многие банки предлагают привлекательные процентные ставки. Например, Сбербанк предлагает ставку 8% годовых на срочные вклады на 12 месяцев. Если я вложу 500,000 рублей, то через год получу:
500,000 × 0.08 = 40,000 рублей
Таким образом, общая сумма через год составит 540,000 рублей.
Накопительные счета. Накопительные счета стали популярными благодаря своей гибкости. Я открыл накопительный счет в Тинькофф Банке, где ставка составляет 7% годовых. Хотя доход по накопительным счетам ниже, чем по срочным вкладам, они позволяют мне свободно управлять средствами. При сумме в 300,000 рублей доход за год составит:
300,000 × 0.07 = 21,000 рублей
Итоговая сумма через год составит 321,000 рублей.
Диверсификация через ПИФы. Я также рассматриваю паевые инвестиционные фонды (ПИФы) как способ диверсификации. Хотя они несут больший риск, потенциальная доходность может быть значительно выше. Например, фонд акций может принести 12% годовых. Если я инвестирую 100,000 рублей, то через год:
100,000 × 0.12 = 12,000 рублей
Общая сумма составит 112,000 рублей.
Итоговое распределение
На данный момент мои сбережения распределены следующим образом:
• Срочный вклад: 500,000 рублей (540,000 через год)
• Накопительный счет: 300,000 рублей (321,000 через год)
• ОФЗ: 200,000 рублей (218,000 через год)
• ПИФы: 100,000 рублей (112,000 через год)
Общая сумма моих сбережений через год составит 1,191,000 рублей.
Заключение
Эта осень стала для меня временем стратегического планирования и диверсификации сбережений. Я стараюсь балансировать между надежностью и доходностью, выбирая различные финансовые инструменты. Надеюсь, мой опыт поможет вам в управлении вашими финансами! Как вы распределяете свои сбережения? Делитесь в комментариях!

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

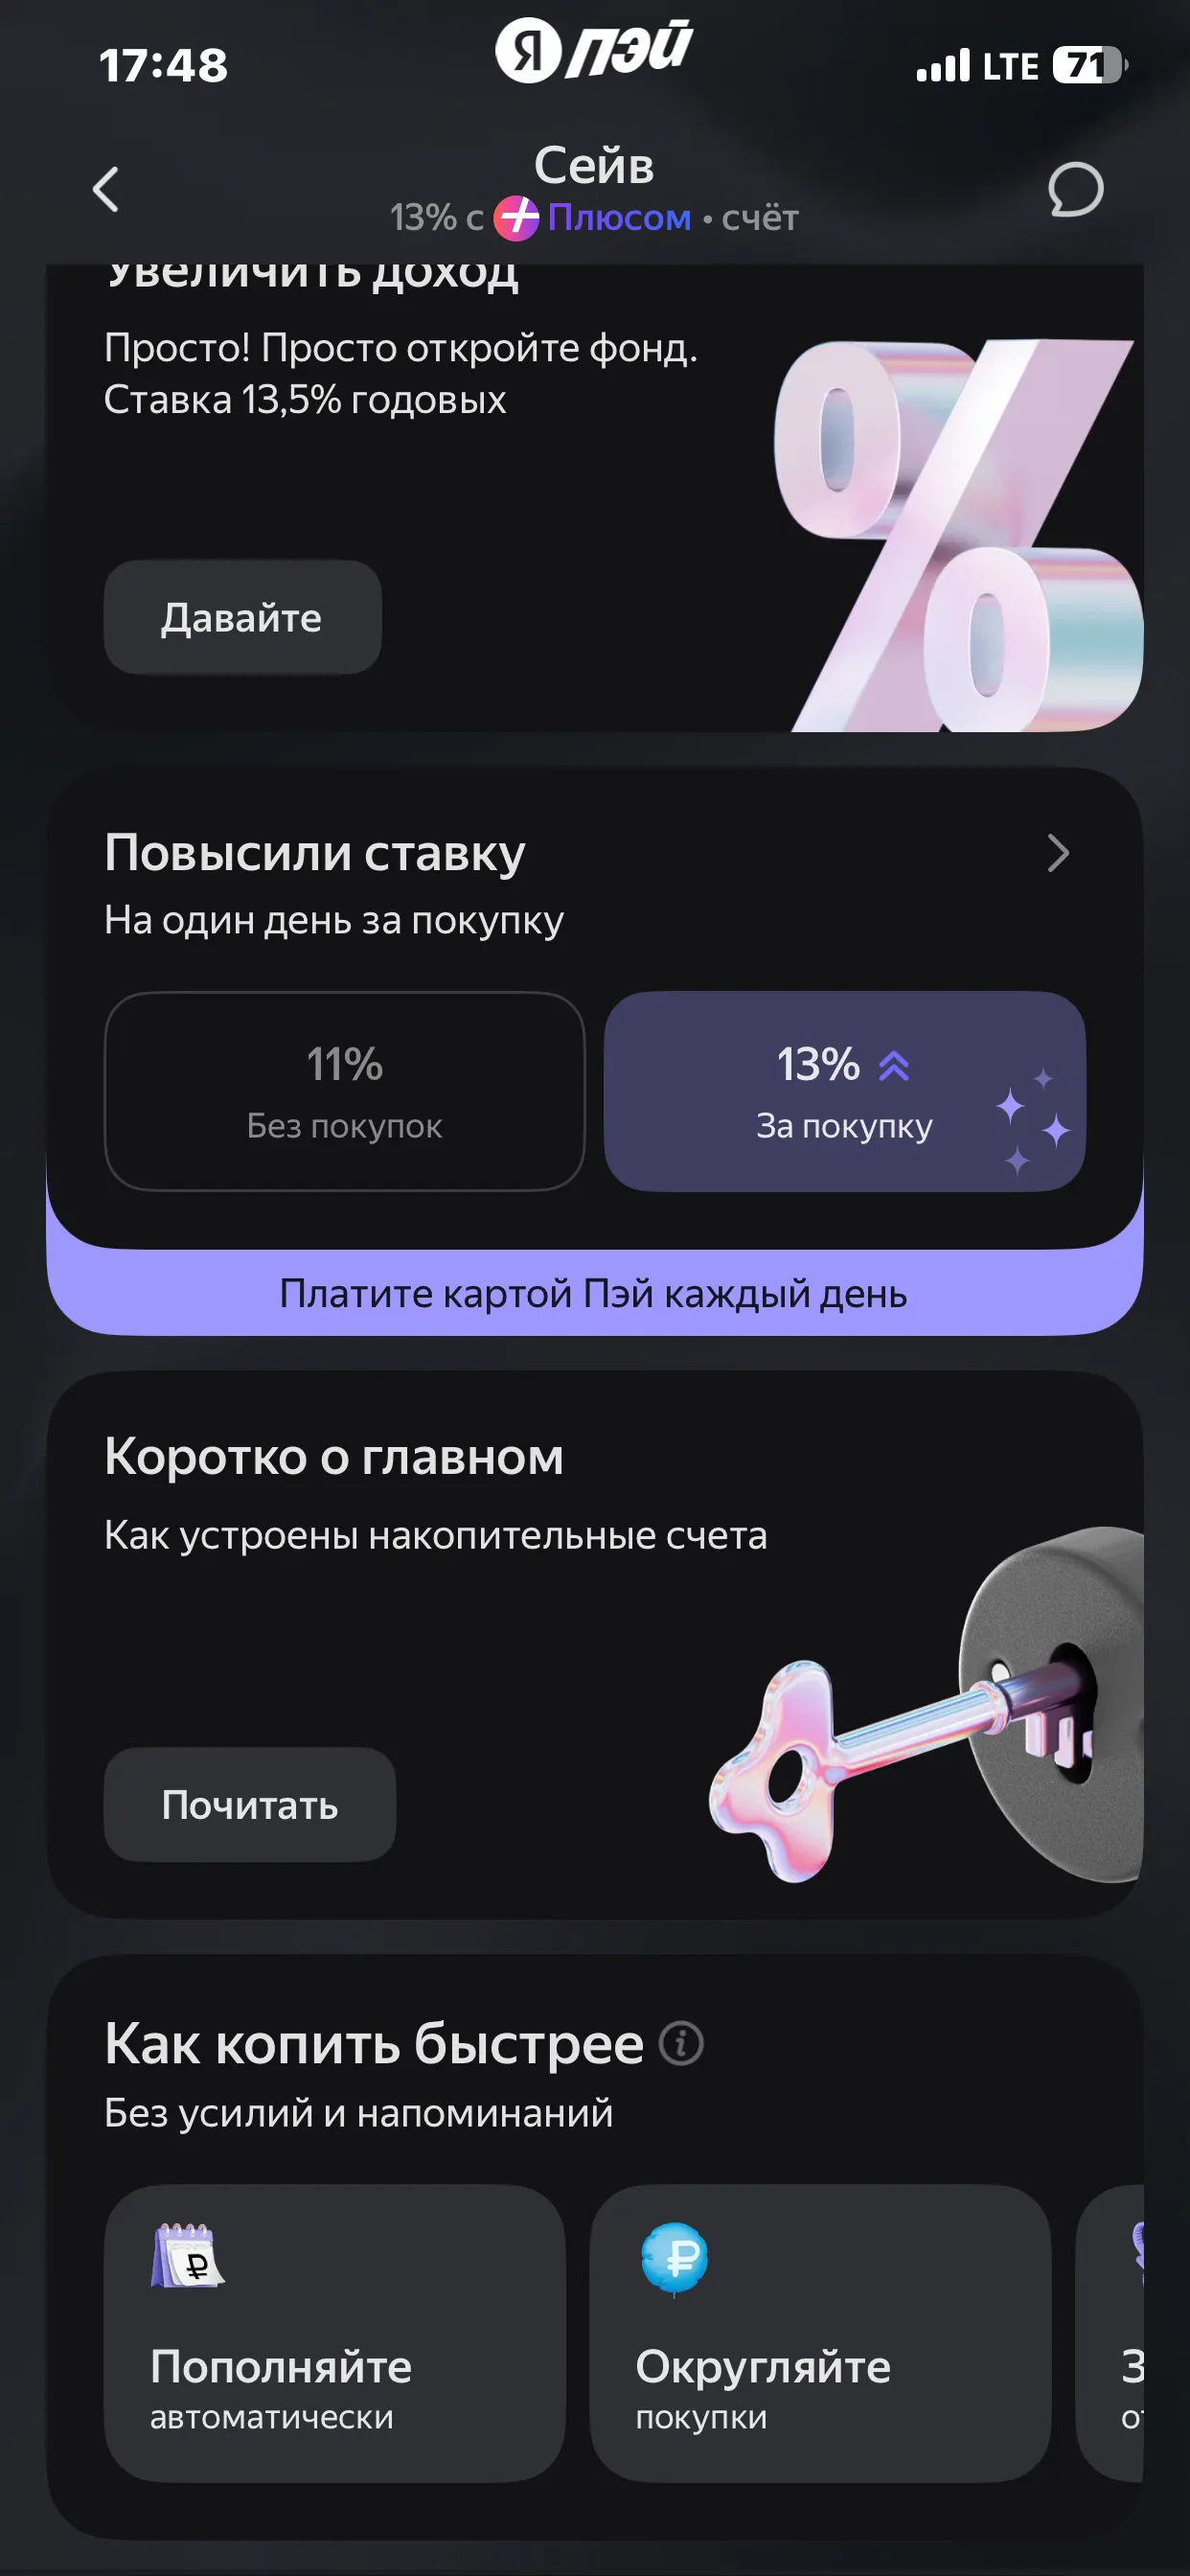
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.

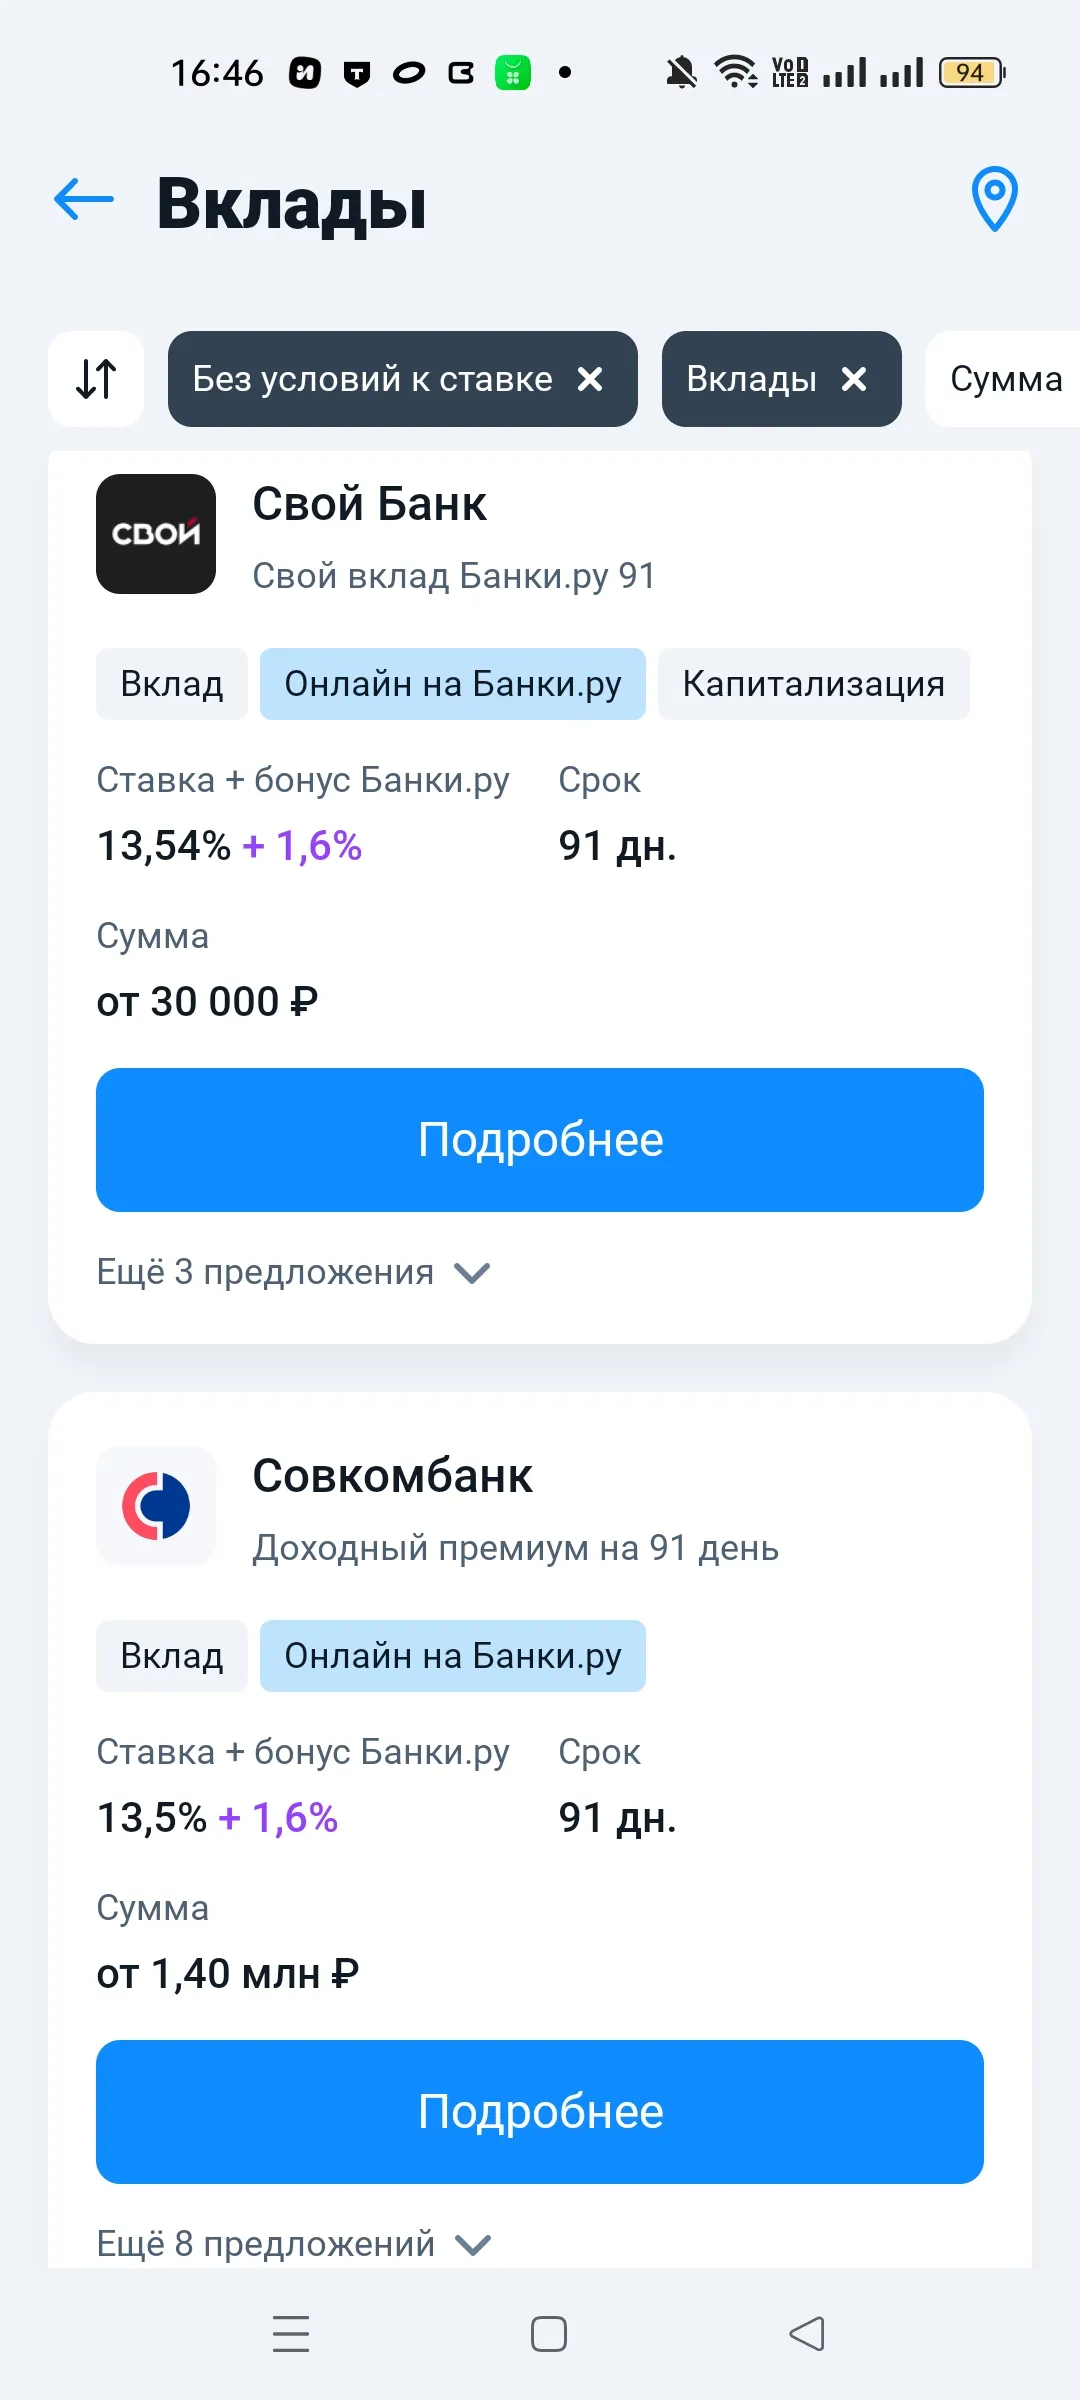
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
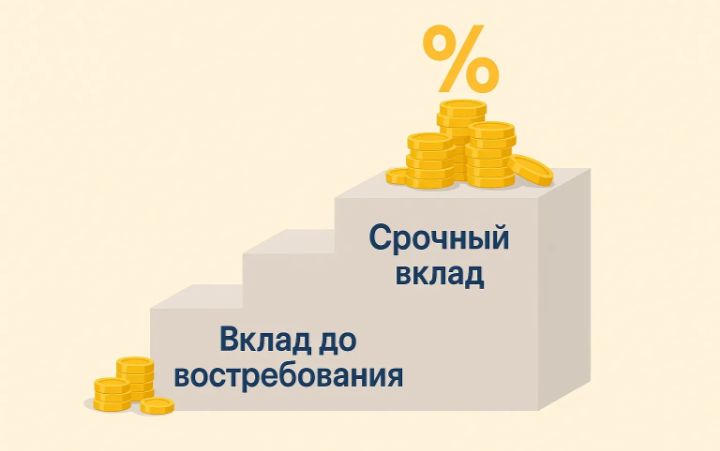
Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.

Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.