


Ловушки высоких ставок: на что я смотрю в условиях вклада, кроме процента
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Первое: срок действия повышенной ставки.
Это самый частый трюк. На баннере красуется 15%, а мелким шрифтом внизу написано: «на первые 2 месяца». Дальше ставка падает до 7–8%. Я всегда считаю среднюю доходность за весь срок. Если вклад на год, а высокая ставка только на 3 месяца — реальная доходность может оказаться ниже, чем у вклада с честными 12% на весь срок.
Второе: условия досрочного расторжения.
Жизнь непредсказуема. Если деньги понадобятся срочно, я не хочу терять весь доход. Некоторые банки при досрочном закрытии возвращают вклад по ставке «до востребования» — это 0,01%. Другие сохраняют часть процентов. Я выбираю вторые, даже если ставка чуть ниже.
Третье: навязанные услуги.
Повышенная ставка часто доступна только при условии: оформи карту, купи страховку, открой брокерский счёт. Я такие предложения сразу отсекаю. Считаю: если я подписываюсь на ненужные продукты ради лишних 1–2%, я в итоге теряю больше. Мне нужен вклад, а не набор обязательств.
Четвёртое: капитализация процентов.
Это когда проценты прибавляются к вкладу и на них тоже начисляются проценты. Если капитализация есть — доходность выше. Если проценты выплачивают ежемесячно на отдельный счёт — это тоже неплохо, но итоговая сумма будет меньше. Я всегда сравниваю вклады с одинаковым способом начисления.
Пятое: автопродление.
Многие банки автоматически продлевают вклад по окончании срока, но уже по ставке, которая действует на тот момент, а не по той, что была у вас. Я всегда отключаю автопродление. Пусть лучше вклад закроется, и я сам решу, куда переложить деньги.
Шестое: надёжность банка.
Да, вклады застрахованы до 1,4 млн рублей. Но я не хочу ждать возврата денег месяцами, если банк лопнет. Поэтому проверяю рейтинг на сайте ЦБ и читаю отзывы. Мой личный порог — банк не ниже «BBB+». Лучше ставка на 0,5% ниже, но спокойный сон.
Мой итог:
Высокая ставка — это ещё не показатель. Я всегда читаю условия до конца, считаю реальную доходность и проверяю банк. И вам советую: не ведитесь на большие цифры в рекламе. Иногда вклад под 11% с честными условиями выгоднее, чем вклад под 15% с десятком оговорок.
Если у вас есть свои лайфхаки по выбору вкладов — делитесь в комментариях. Вместе мы точно не попадёмся на удочку банков. Проверено на себе!

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.

Процентная ставка составляет 13,75% годовых (вместо 14%).
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

Когда в новостях снова говорят про решение ЦБ и рост ставок, у меня внутри включается режим «надо срочно что-то сделать с деньгами». Но опыт подсказывает: в такие моменты лучше не поддаваться панике и не тыкать на первый попавшийся баннер с «до 15%». Расскажу, как я выбираю вклад этой осенью — спокойно, по пунктам и с оглядкой на реальную жизнь.

Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.
Теперь ряд вкладов доступен на срок 550 дней со следующими ставками:
Теперь вклад «МТС Специальный» можно оформить на срок 91 день по ставке 12% годовых.
Давно уже прошли те времена, когда у человека имелась одна пластиковая карта и один вклад в любимом банке. Чаще всего, в наличии несколько банковских продуктов, которыми можно ловко управлять и получать больше выгоды.
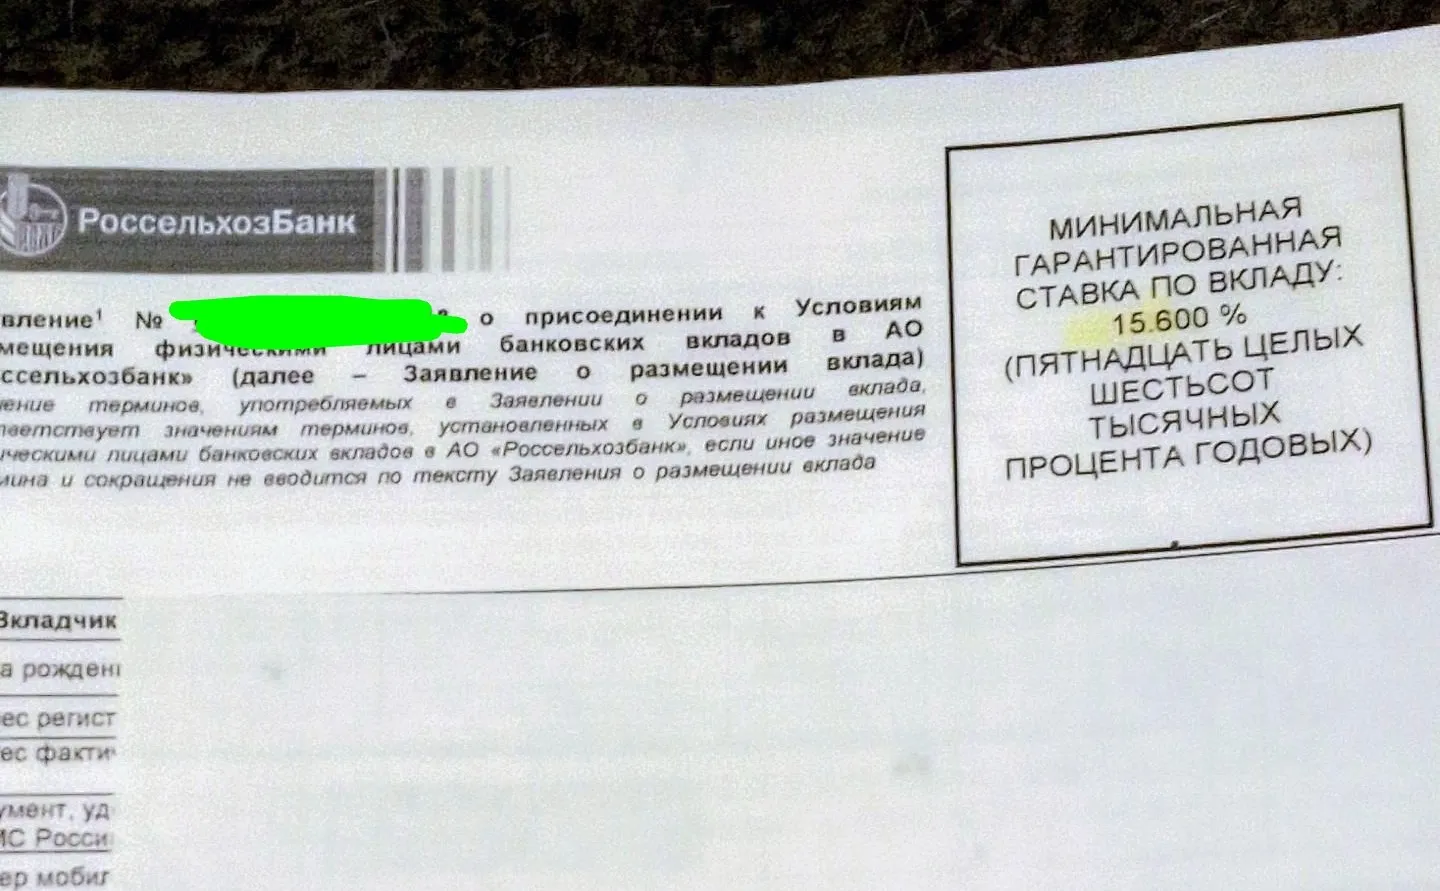


ПСБ конечно 30% ставка и на год - это мегашикарное предложение, которым вы очень удачно воспользовались!!!