


Франшиза — почему более дешевый полис не всегда означает меньшие расходы.
Раньше при выборе страховки я смотрел почти исключительно на цену полиса. Условно: один вариант стоит 30 тысяч рублей, другой — 24 тысячи. Казалось очевидным, что второй выгоднее. Потом столкнулся с полисом с франшизой и понял, что сравнивал предложения слишком поверхностно.
Франшиза — это часть убытка, которую при страховом случае клиент оплачивает сам. За счет этого стоимость полиса может быть ниже. На бумаге всё просто, но когда начинаешь считать реальные расходы, картина меняется. Например, представим два варианта страхования имущества. Первый стоит 20 тысяч рублей в год и без франшизы. Второй — 16 тысяч, но с франшизой 10 тысяч рублей. Если страхового случая не произойдет, второй вариант действительно обойдется дешевле на 4 тысячи. Но при небольшом ущербе часть расходов придется взять на себя. И вот здесь я раньше делал ошибку: сравнивал только стоимость полисов, а нужно было смотреть на общую финансовую нагрузку при разных сценариях. Причем франшиза бывает особенно заметна при небольших повреждениях. Если ущерб сопоставим с ее размером, обращение в страховую может вообще не дать того эффекта, которого ожидаешь. С другой стороны, сама по себе франшиза не означает, что страховка плохая. Если человек страхует крупный риск и готов самостоятельно покрывать небольшие убытки, снижение стоимости полиса может иметь смысл. Для меня важнее стало другое — заранее понимать, какой именно размер расходов я беру на себя. Еще один момент — условия конкретной франшизы. В договоре могут быть разные варианты ее применения, поэтому одной цифры рядом с названием тарифа недостаточно. Я теперь обязательно смотрю, при каких обстоятельствах она применяется и от какой суммы считается. Особенно внимательно читаю этот пункт в добровольном страховании автомобиля и имущества. В этих продуктах разница между тарифами иногда складывается не только из цены, но и из размера собственного участия в убытке. После нескольких таких сравнений я перестал спрашивать: «Где полис дешевле?»
Теперь вопрос другой: «Сколько я заплачу сам, если произойдет страховой случай?» Иногда более дорогой полис без франшизы дает более предсказуемые расходы. Иногда наоборот — разумнее заплатить меньше за полис и оставить на себе небольшие риски. Тут уже всё зависит от суммы покрытия, стоимости самого имущества и того, какую сумму человек спокойно может выплатить из своего бюджета.
Мне кажется, именно поэтому сравнивать страховки только по цене не очень корректно. У двух полисов за 20 и 30 тысяч рублей может быть совершенно разная реальная стоимость для клиента. Сейчас перед оформлением я сначала смотрю покрытие и франшизу, а уже потом цену. Разница в несколько тысяч рублей при покупке полиса выглядит заметно. Но гораздо важнее понимать, что произойдет с расходами в тот момент, когда страховка действительно понадобится.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.



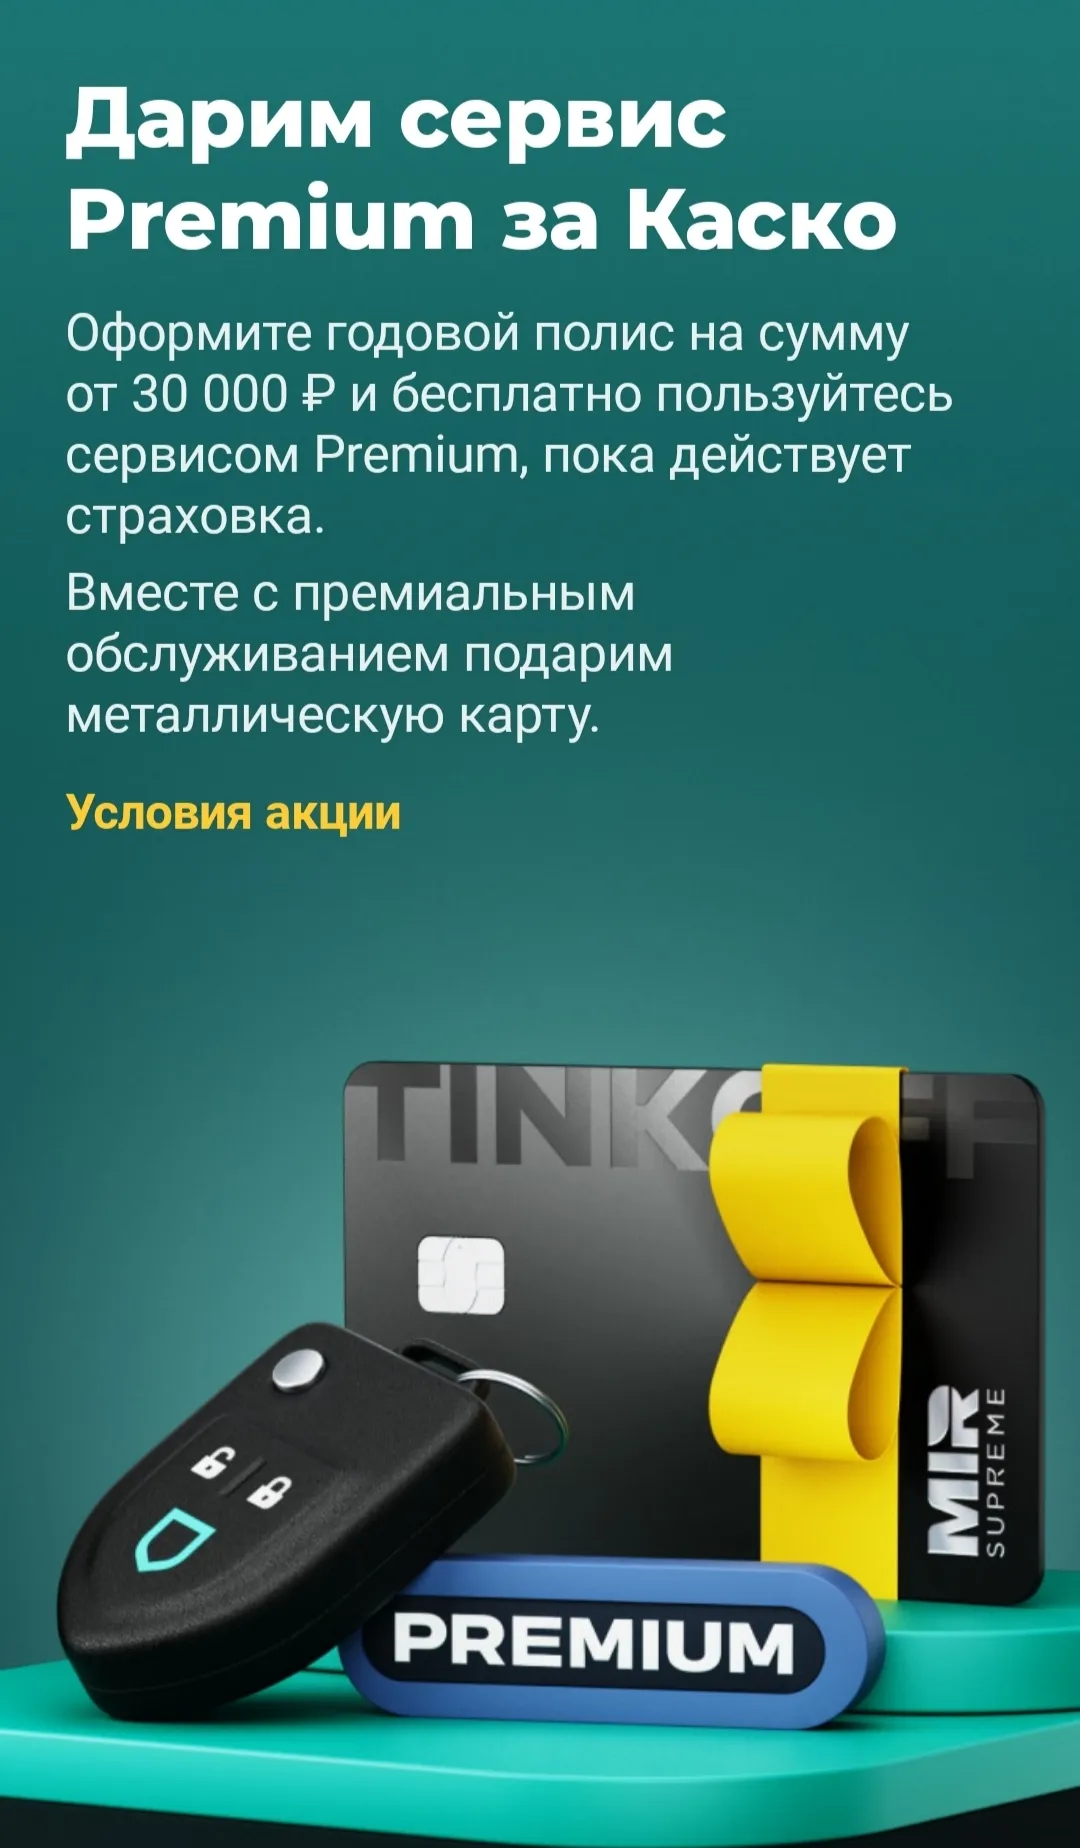
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
Ассоциация менеджеров и ИД «Коммерсантъ» представили 27-й ежегодный рейтинг «https://www.kommersant.ru/apps/77/316">Топ-1000 российских менеджеров». По итогам рейтинга сразу четыре руководителя «Абсолют Страхование» стали лидерами в своих профессиональных категориях.
По итогам ежегодного рейтинга «Топ-1000 российских менеджеров» генеральный директор СК «Ингосстрах-Жизнь» Владимир Черников вошел в ТОП-250 высших руководителей и ТОП-2 среди руководителей компаний, с лицензией на страховании жизни принявших участие в рейтинге.
Подъем адреналина, новые достижения и хорошая физическая форма – у занятий спортом много преимуществ. Но некоторые виды спорта требуют особой осторожности: падения, столкновения и высокие нагрузки могут привести к травмам.
Страховая Компания «Гелиос» разработала и запустила страховой продукт «Финансовая стабильность», доступный клиентам АО «Банк Жилищного финансирования» в рамках партнёрства.
Каждый водитель знает, что ОСАГО нужно оформить, но мало кто действительно задумывается, зачем оно нужно.
«Ингосстрах», один из лидеров страхового рынка России, совместно с другими страховщиками застраховал риск полной гибели ракеты-носителя «Союз-2.1б» с транспортным грузовым кораблем «Прогресс МС-35». Запуск состоялся 16 сентября с космодрома Байконур.
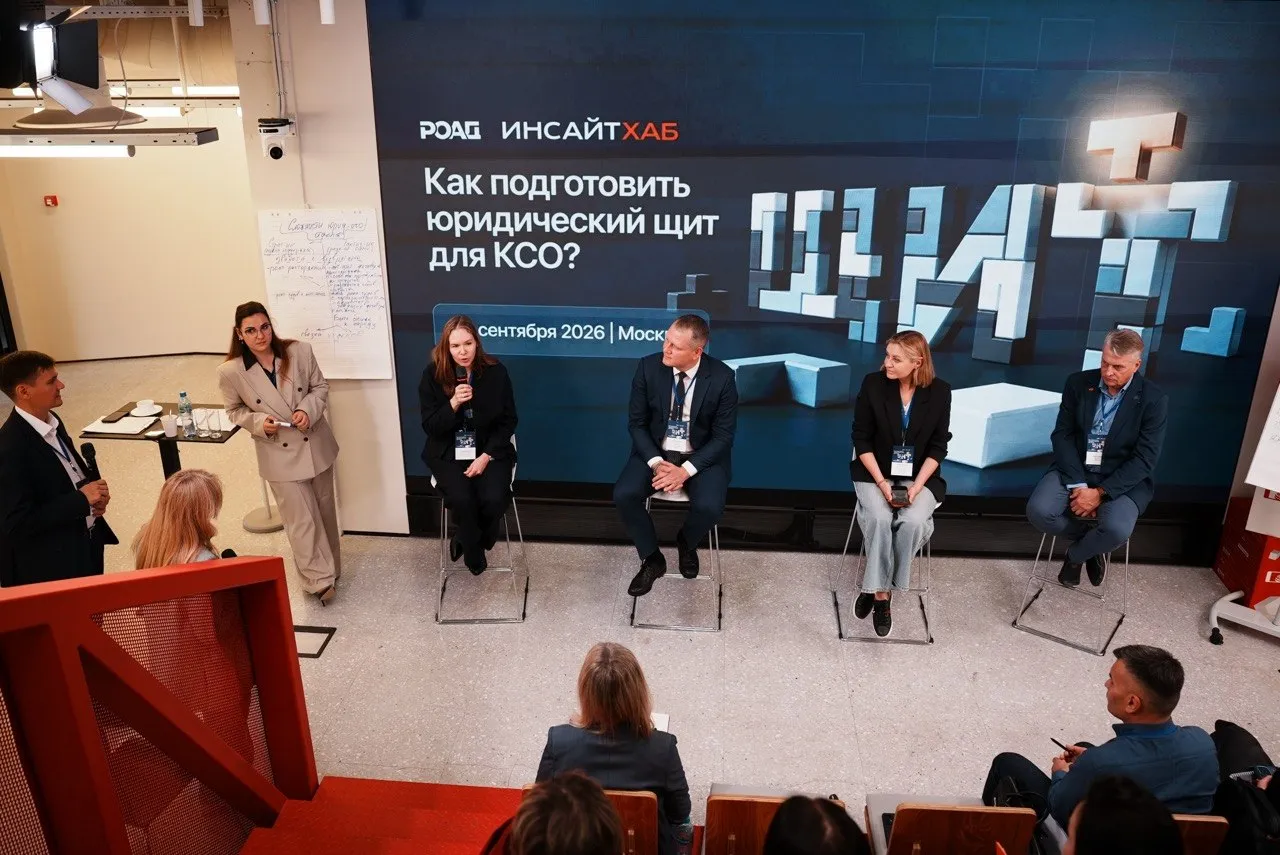
15 сентября 2026 года в Москве прошла закрытая встреча «Юридический щит для КСО», организованная Ассоциацией РОАД и компанией «ИнсайтХаб», которая занимается организацией экспертных бизнес-мероприятий. На встречу были приглашены руководители КСО и юристы из сферы автобизнеса.
15 сентября «Ингосстрах» начал предварительные выплаты застрахованным продавцам Ozon, чьи товары были повреждены или утрачены в результате происшествий на логистических объектах маркетплейса в Чапаевске (Самарская область) Махачкале (Республика Дагестан) и Энеме (Республика Адыгея). В этот день первый транш выплат был перечислен 50 тысячам предпринимателей.
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 3,1 миллиарда рублей в сегменте автострахования за период 31 августа — 13 сентября. В том числе, по каско было выплачено более 942 миллионов рублей, а по ОСАГО — более 2,1 миллиарда рублей.
СОГАЗ стал лидером рэнкинга Эксперт РА, итоги которого были анонсированы 10 сентября 2026г., в сегментах non-life и страхования имущества юридических лиц. Компания оценила перспективы развития отрасли и обозначила наметившийся тренд перехода от обеспечения классической страховой защиты и проведения выплат бизнесу к более активной консультационной поддержке предприятий по управлению рисками и повышению защищенности объектов критической инфраструктуры.