Правило 10%: почему СТОИТ откладывать десятую часть дохода
Почему именно 10%?
Это психологически комфортно. Отдать десятую часть дохода почти незаметно: вы не меняете образ жизни, не отказываете себе в привычных вещах. Именно поэтому правило легко превращается в привычку, а привычка — в результат.
Это работает при любом доходе. Зарабатываете вы 40 000 или 400 000 рублей — 10% всегда посильная сумма. Метод масштабируется вместе с вашим доходом: растёт зарплата — растут и накопления.
Это эффект сложного процента. Деньги, отложенные сегодня, завтра начнут приносить доход. Чем раньше вы начнёте, тем сильнее работает время — ваш главный финансовый союзник.
Это меняет мышление. Человек, который откладывает, перестаёт быть заложником зарплаты. У него появляется выбор: уйти с нелюбимой работы, пережить непредвиденные расходы, начать своё дело.
Как это выглядит на цифрах
Представим клиента с доходом 80 000 рублей в месяц. Он откладывает 10% — 8 000 рублей.
- За год: 96 000 рублей.
- За 3 года: 288 000 рублей (без учёта процентов).
- За 10 лет: 960 000 рублей только за счёт регулярности.
А если эти деньги размещать на вкладе или накопительном счёте со средней ставкой, итоговая сумма будет заметно выше — вклад добавит к вашим сбережениям доход, который вы не зарабатывали.
Главное правило: платите сначала себе
Секрет в последовательности действий. Большинство людей поступает так: получил зарплату → оплатил обязательные расходы → потратил на жизнь → что осталось, отложил. Остаётся, как правило, ноль.
Правильный порядок другой: получил доход → сразу отложил 10% → остальное распределил. Это принцип «заплати сначала себе». Откладывайте в день поступления денег, автоматически, а не «если получится».
Как начать: 4 шага
- Определите свою цифру. Возьмите 10% от среднемесячного дохода. Если пока тяжело — начните с 5%, но не отказывайтесь от цели выйти на 10%.
- Автоматизируйте процесс. Настройте автоперевод с зарплатного счёта на отдельный накопительный счёт в день зачисления дохода. Так решение принимает не сила воли, а банк.
- Откройте отдельный счёт. Деньги «под рукой» тратятся незаметно. Отдельный счёт или вклад создаёт психологический барьер и помогает копить осознанно.
- Не трогайте накопления без причины. Подушка безопасности — это защита от потери работы, болезни, срочного ремонта. Это не отпуск и не спонтанная покупка.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Честно? Сначала казалось, что 400 000 ₽ на ИИС — это много. Но когда смотришь на цифры спокойно, всё становится проще. Уже внесено 300 000 ₽, осталось добрать 100 000 ₽. Это не так страшно, если делать по чуть-чуть.
А вы пробовали заходить в акции под закрытие реестра, или предпочитаете не суетиться перед отсечкой?

Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
Бкс есть у кого от полу лямов на счету, рефку попилим
Облигации-флоатеры: как работает плавающий купон и кому они подходят

«Российский рынок акций недооценен» – как часто приходится это слышать? Чаще, чем хотелось бы! Во-первых, относительно чего недооценен? Одного объективного критерия просто нет: одни сравнивают капитализацию с ВВП и видят «недооценку», другие – дивдоходность с депозитной ставкой и делают противоположный вывод. Во-вторых, эталоны для сравнения сами являются плавающими, и премия за риск в акциях тоже непостоянна.
Золото вновь оказалось в центре внимания после заметного роста мировых котировок. Однако высокая цена металла сама по себе ещё не означает, что покупать его сейчас выгодно. Для одних инвесторов золото может стать способом диверсифицировать накопления, для других — оказаться слишком волатильным инструментом.
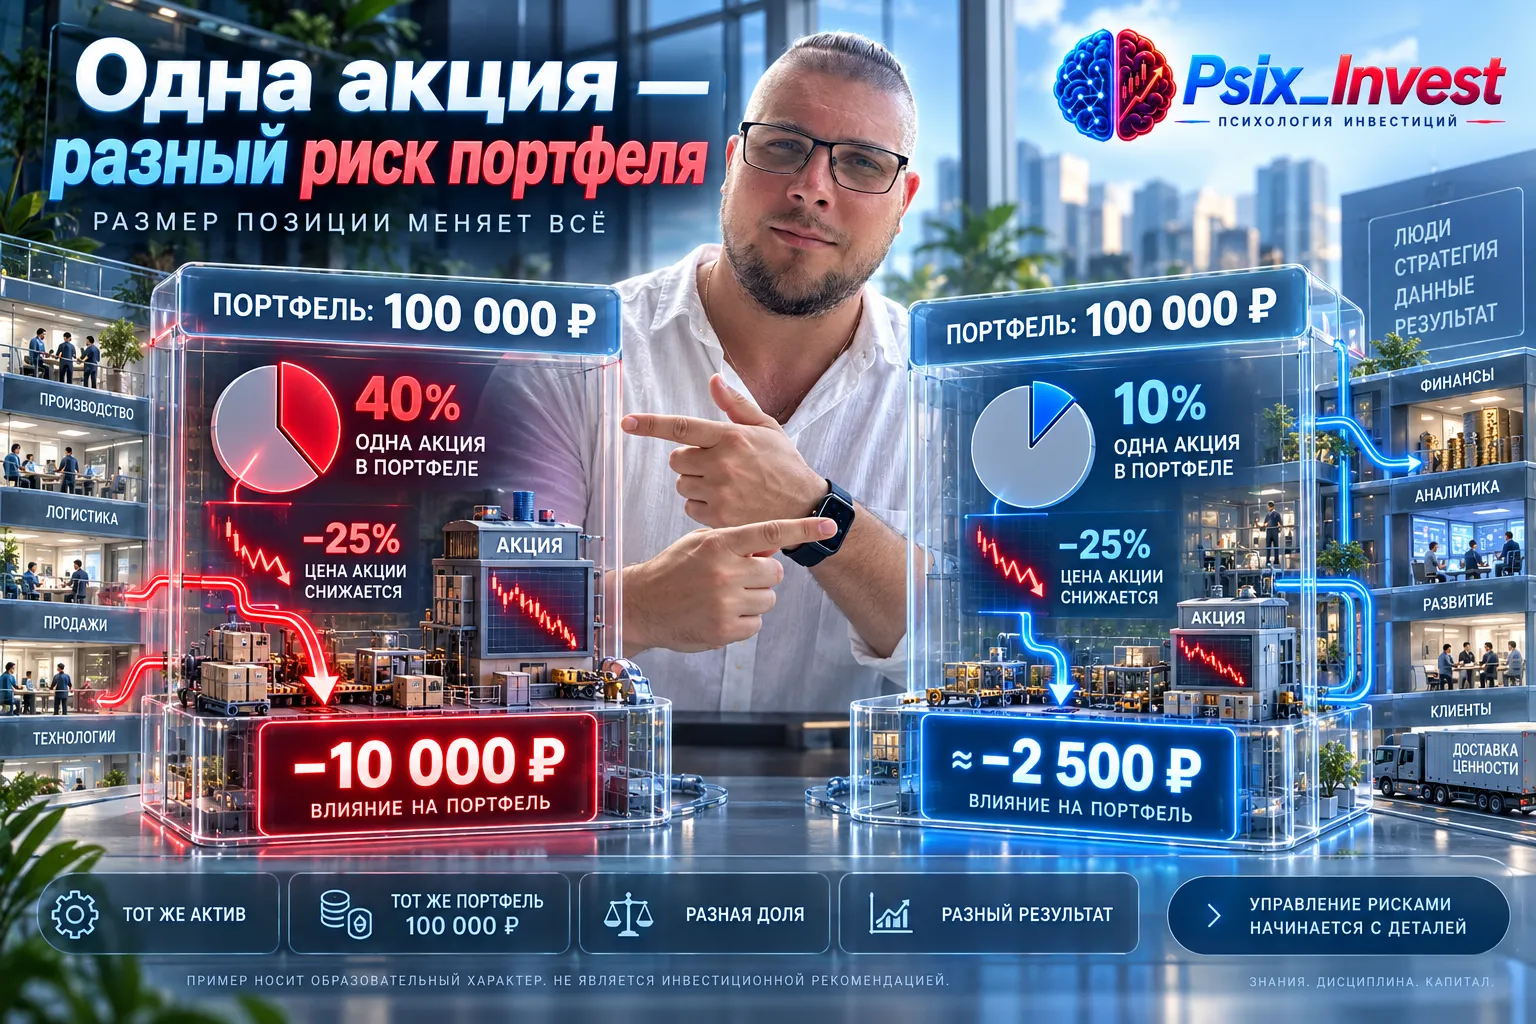
Когда человек собирает портфель из нескольких голубых фишек, возникает ощущение, что риск уже распределён: компаний много, названия разные, бизнесы крупные. Но количество тикеров и количество независимых источников риска — не одно и то же.

Инвестиционный вклад - это гибридный продукт, который объединяет плюсы обычного депозита и возможность заработать на инвестициях.
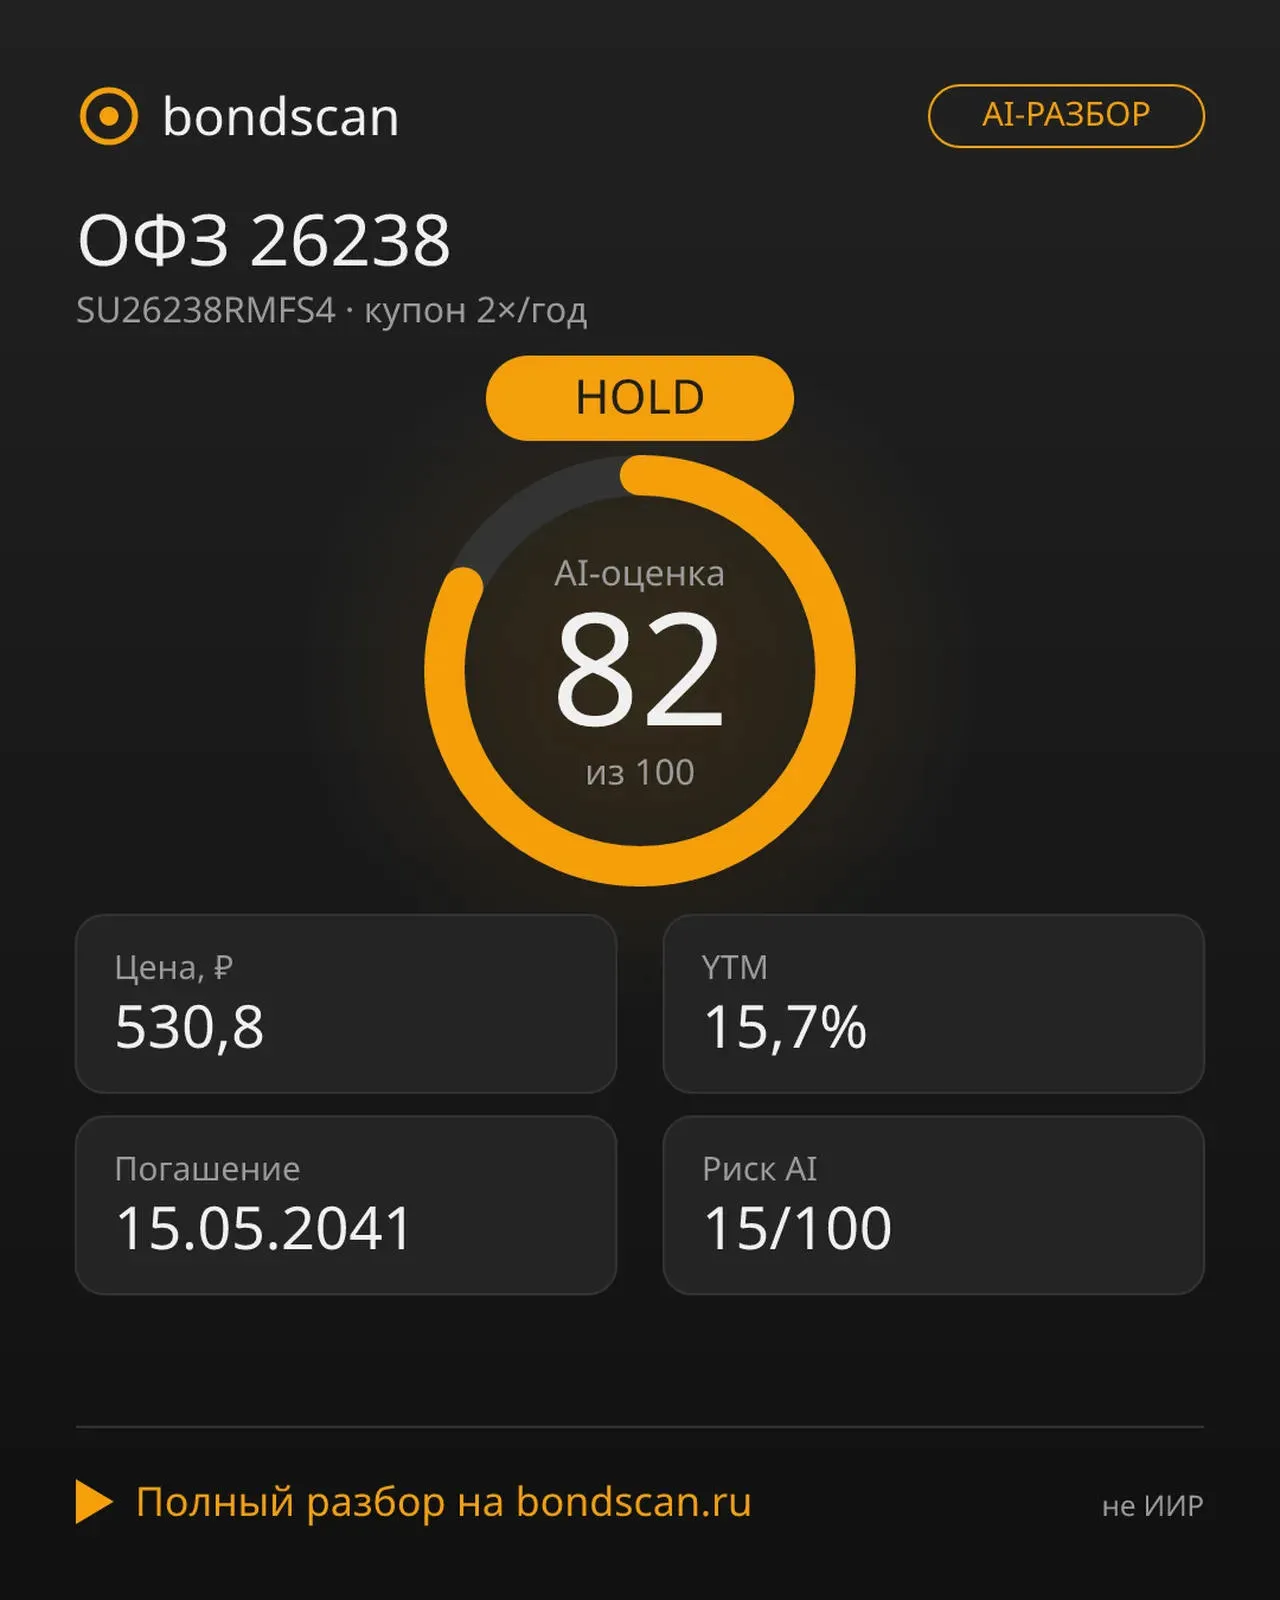
🟢 **AI-РАЗБОР: РЖД БО 001P-53R (RU000A10F8P9)** Доходность 16% при минимальном риске: разбираем цифры.
В отчёте компании можно увидеть растущую чистую прибыль и решить, что бизнес чувствует себя отлично. Но прибыль — это ещё не деньги, которые реально пришли на счёт. Для инвестора расхождение между бухгалтерским результатом и денежным потоком — один из самых полезных сигналов для дополнительной проверки.
Ставка ЦБ осталась прежней, 14%. Интересно было узнать как же поступят банки после сохранения ставки?
После снижения ставок по вкладам значительно повысился интерес россиян к фондовому рынку. Аналитики ожидают, что при снижении ключевой ставки часть денег начнет перетекать из депозитов в фондовый рынок, что может дополнительно поддержать котировки. С начала года объем средств населения на фондовом рынке увеличился. Инвесторы отдавали предпочтение долговым бумагам, чаще всего они приобретали долгосрочные облигации федерального займа со сроком погашения свыше десяти лет, а также среднесрочные...