
Дебетовая карта для ребёнка: полезный инструмент или лишняя свобода?
Сегодня многие родители дают детям не наличные, а оформляют ребенку собственную банковскую карту. Это удобно: деньги всегда под рукой, расходы можно контролировать, а ребёнок постепенно учится самостоятельно распоряжаться финансами.
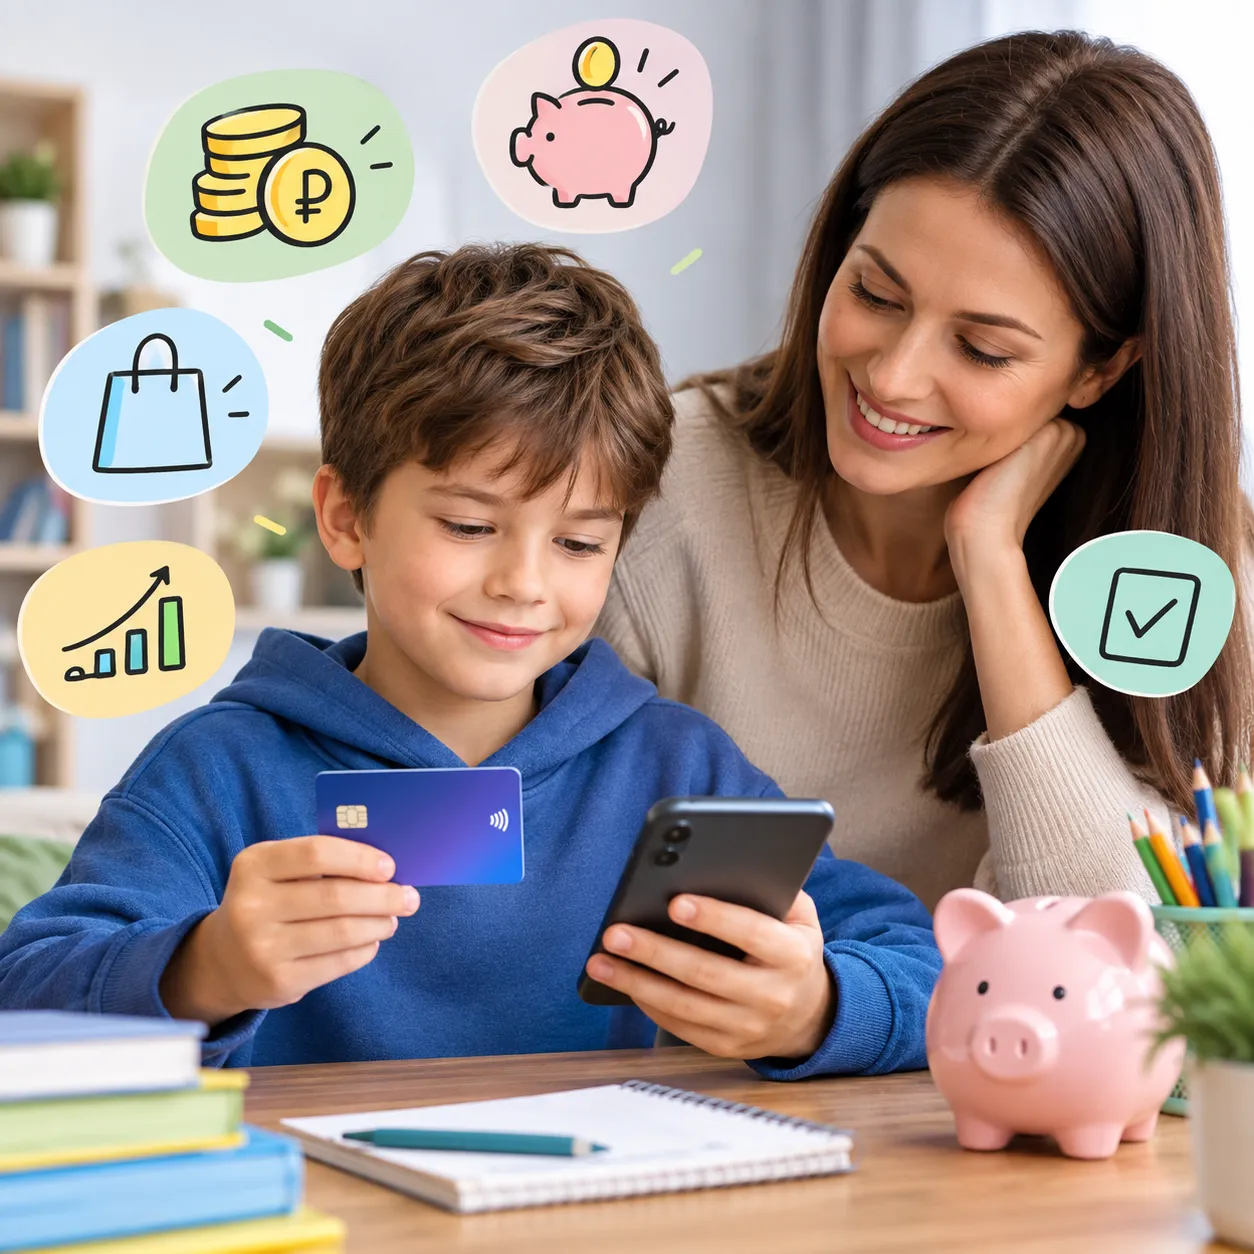
Но детская карта — это не только удобство. Она может стать первым практическим уроком финансовой грамотности, если правильно установить правила.
👦 Зачем ребёнку вообще нужна своя карта?
Представим обычную ситуацию: родители каждую неделю или месяц дают ребёнку карманные деньги. Если это наличные, ребёнок просто тратит их, а понять, куда именно ушла сумма, бывает сложно.
С картой появляется возможность увидеть историю операций: сколько потрачено на перекусы, развлечения, игры или покупки. А значит, можно не просто сказать ребёнку «экономь», а вместе показать, как его решения влияют на остаток денег.
Плюсы:
- Ребёнок учится самостоятельности
Постепенно он получает возможность самостоятельно оплачивать небольшие покупки и принимать финансовые решения.
Например: потратить деньги сейчас на игрушку или сохранить часть суммы на более крупную покупку.
- Можно контролировать расходы
Родители обычно могут видеть операции по карте, устанавливать лимиты и получать уведомления о покупках.
Это позволяет дать ребёнку больше самостоятельности, но при этом не оставлять его один на один с финансовыми рисками.
- Удобно выдавать карманные деньги
Не нужно постоянно искать наличные или вспоминать, сколько денег уже дали ребёнку. Перевести необходимую сумму можно за несколько секунд.
- Можно наглядно объяснять бюджет
Например, ребёнку выделяют 3 000 рублей на месяц:
- 1 500 ₽ — свободные расходы;
- 500 ₽ — на накопление;
- 1 000 ₽ — резерв.
Так ребёнок начинает понимать, что деньги имеют ограничения, а желания нужно соотносить с доступной суммой.
- Формируются полезные финансовые привычки
Ребёнок постепенно знакомится с понятиями расходов, накоплений, бюджета, планирования и финансовой безопасности.
И это гораздо эффективнее, чем просто рассказывать о финансовой грамотности в теории.
👎 А какие есть минусы?
- Риск импульсивных покупок
Когда деньги находятся на карте, тратить их психологически проще, чем наличные.
Особенно это актуально для покупок в играх, приложениях и интернет-магазинах.
- Ребёнок может не воспринимать деньги как реальные
Оплата телефоном или картой происходит за несколько секунд. Поэтому у ребёнка может возникнуть ощущение: деньги просто «исчезают» с экрана.
Здесь важно периодически обсуждать реальные суммы и показывать, сколько денег осталось после покупки.
- Возможны мошеннические схемы
Ребёнок может столкнуться с фишинговыми ссылками, просьбами сообщить код из СМС, «выигрышами» или другими попытками получить доступ к деньгам.
Поэтому вместе с картой ребёнку нужно объяснить базовые правила безопасности:
🔐 никому не сообщать ПИН и коды подтверждения;
🔐 не передавать карту посторонним;
🔐 не переходить по подозрительным ссылкам;
🔐 при странной операции сразу сообщать родителям.
Слишком сильный контроль тоже может быть проблемой
Если родители отслеживают абсолютно каждую покупку и постоянно критикуют решения ребёнка, карта перестаёт быть инструментом обучения самостоятельности.
Задача родителя — не контролировать каждый рубль, а постепенно учить ребёнка контролировать свои деньги самому.
💡 Как сделать карту инструментом финансового воспитания?
Можно заранее договориться о нескольких правилах:
Первое — определить сумму карманных денег.Ребёнок должен понимать, сколько денег он получает и на какой период.
Второе — договориться о накоплениях.Например, часть каждой суммы откладывается на большую цель.
Третье — установить разумные лимиты.Особенно для покупок в интернете и играх.
Четвёртое — обсуждать расходы, а не ругать за них.Если ребёнок потратил все деньги раньше срока, это может стать хорошим поводом обсудить последствия и планирование бюджета.
Пятое — постепенно увеличивать самостоятельность.Чем старше ребёнок и чем лучше он умеет обращаться с деньгами, тем меньше может быть родительский контроль.
🧠 Главное
Детская банковская карта сама по себе не научит ребёнка финансовой грамотности. Она лишь даёт возможность тренироваться на реальных деньгах.
А главная задача родителей — помочь ребёнку понять простую вещь:
Деньги — это ограниченный ресурс. У каждой покупки есть цена, а у каждого финансового решения — последствия.
А вы уже давали ребёнку собственную банковскую карту? Какой возраст, на ваш взгляд, подходит для первых самостоятельных финансовых решений?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Банк ,, Приморье,, ввёл в линейку своих депозитных продуктов новый вклад,, Формула дохода ,, на различные сроки. Максимальная ставка на сроке 90дней- 13, 85%. Вклад представлен по возможности открытия аж на 20 сроках и возможностью досрочного закрытия , на некоторых сроках по установоенным % ставкам в таблице, при таком закрытии , что весьма необычно для восприятия.
НС банк снизил ставку на сроке 3 мес , до 13, 3% и повысил на сроке 6 мес до 12, 9% по вкладу НС ,, Пенсионный,, с 21.09
Быстробанк изменил с 21.09 ( повысил) ставки по вкладу ,, Быстрый старт.. и ввёл новый срок 1год , дополнительно для этого вклада
Что такое кредитный рейтинг

Альфа-Банк изменил ставки по вкладам на сроки 92, 153, 184, 550 дней, а также 2 и 3 года.
Многие уверены: если на кредитной карте нулевой баланс, а срок её действия истек — обязательства перед банком закончены. К сожалению, это опасное заблуждение, которое может стоить вам рейтинга в БКИ и денег. Рассказываю, как закрыть кредит так, чтобы он не «воскрес» через год.
1. «Закрыть карту» ≠ «Закрыть счет»
Карта — это всего лишь кусок пластика, ключ к вашему банковскому счету. Когда вы просто режете карту или выбрасываете её, счет остается активным. На нем могут продолжать работать платные...
В 2021 году завел кредитку тогда еще тинькофф-банка. Меня заманили подпиской «pro». Я тогда был студентом и трудностей с финансами не испытывал (как ни странно), а бесплатная подписка с повышенным кэшбэком была кстати. Затем выпуск, взрослая жизнь, съезжаюсь с девушкой. За 5 лет в вузе я накопил подушку около 100000₽, это помогло при съеме квартиры. И вроде бы все хорошо, затем первый совместный отпуск, подушка сильно похудела. На слетающий год в отпуске потратил с кредитки примерно 20к, а...
Долгое время я действовал по стандартной схеме: видел в ленте банк с самым высоким процентом — оформлял вклад. Казалось, что 16% годовых — это безусловный победитель, а все остальные предложения — трата времени. Но после очередного пересчета доходности я понял, что цифра в рекламном баннере и реальные деньги на руки — это две разные истории.Как я считал раньше. Я брал сумму, умножал на процент, делил на 12 и получал примерный ежемесячный доход. Ошибка была в том, что я не учитывал, как именно...
Каждый месяц банки обещают «до 30% кэшбэка» и «лучшие условия на рынке». Но когда начинаешь разбираться, выясняется, что за красивыми цифрами скрываются лимиты, плата за обслуживание и бонусы вместо живых рублей. Я сравнил четыре популярные дебетовые карты по ключевым параметрам, которые реально влияют на выгоду. Без рекламы, только цифры и факты.