Какие налоги на проценты по вкладам и стоит ли ждать изменений в ближайшее время
- сентября 2026 года Минфин предложил изменить порядок налогообложения некоторых доходов граждан. Проценты по вкладам, дивиденды, доходы от продажи имущества и ряд других поступлений хотят включить в общую базу НДФЛ. Тогда ставка для такой части дохода будет зависеть в том числе от зарплаты и других облагаемых поступлений.
24 сентября 2026 года Минфин предложил изменить порядок налогообложения некоторых доходов граждан. Проценты по вкладам, дивиденды, доходы от продажи имущества и ряд других поступлений хотят включить в общую базу НДФЛ. Тогда ставка для такой части дохода будет зависеть в том числе от зарплаты и других облагаемых поступлений.
Пока это только предложение. Точного текста поправок и даты их возможного вступления в силу нет, поэтому приведённые расчёты являются примерными.
Как налог считают сейчас
Сейчас проценты по вкладам облагаются отдельно от зарплаты. Для доходов за 2026 год действует необлагаемый лимит 160 000 рублей. Он рассчитывается исходя из максимальной ключевой ставки ЦБ в течение года. Проценты учитываются по всем вкладам и накопительным счетам в российских банках.
Если доход по вкладам не превышает этот порог, налог платить не нужно. Например, при ставке около 13% годовых лимит соответствует примерно 1,2 млн рублей на вкладах.
Сейчас проценты также имеют собственную шкалу. Пока общий доход от процентов, дивидендов и некоторых других пассивных поступлений не превышает 2,4 млн рублей в год, применяется ставка 13%. Более высокие ставки действуют только для части дохода, превышающей установленные пороги.
Что предлагает Минфин
Смысл инициативы в том, чтобы объединить пассивные доходы с основной налоговой базой. В результате зарплата и облагаемые проценты могут учитываться вместе, а ставка налога будет определяться общей суммой дохода.
Например, если человек получает 3 млн рублей зарплаты в год и имеет 140 000 рублей облагаемых процентов, сейчас с процентов получается 18 200 рублей налога. При предложенном подходе эта сумма могла бы облагаться по ставке 15%, и налог составил бы 21 000 рублей. Это расчёт по предполагаемой механике, а не окончательное правило.
При этом сам необлагаемый лимит для процентов предлагают сохранить. Поэтому небольшие вклады для большинства людей, согласно опубликованным условиям инициативы, не должны привести к появлению нового налога.
Кого изменения могут затронуть
Размер вклада сам по себе не определяет будущую сумму налога. Существенную роль играет зарплата и другие доходы человека.
Например, при вкладе 5 млн рублей под 13% годовых проценты составят около 650 000 рублей. После вычета необлагаемых 160 000 рублей останется 490 000 рублей облагаемого дохода. При зарплате 250 000 рублей в месяц по приведённой в источнике модели налог с этих процентов может увеличиться с 63 700 до 73 500 рублей.
При этом у человека с крупным вкладом, но без других доходов, повышение может быть значительно меньше. Источник приводит пример с вкладом 40 млн рублей: при отсутствии зарплаты разница в расчёте составляет около 1 200 рублей, а при зарплате 500 000 рублей в месяц она достигает 139 200 рублей.
Из-за объединения доходов изменения могут затронуть не только вкладчиков. В зоне влияния могут оказаться люди, которые получают значительные дивиденды, продают имущество с налогооблагаемым доходом или получают другие виды пассивных поступлений.
Нужно ли сейчас закрывать вклады
Пока принимать решения только из-за предложения Минфина преждевременно. Законопроект с конкретными правилами ещё не опубликован, а депутаты могут изменить первоначальные формулировки.
Налог за 2025 год рассчитывается по действующим правилам, и заплатить его нужно до 1 декабря 2026 года. При досрочном закрытии вклада можно потерять часть начисленных процентов, тогда как возможная будущая налоговая доплата пока не определена.
Поэтому при сравнении депозитов имеет смысл смотреть не только на рекламную ставку, но и на сумму дохода после налогообложения, срок размещения денег и условия досрочного снятия.
Окончательно оценить последствия предложения можно будет после появления текста законопроекта. Тогда станет понятно, с какого года изменится порядок, как именно будут объединяться зарплата и проценты и сохранятся ли предусмотренные сейчас налоговые льготы.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Банк «Санкт-Петербург» повысил ставки по базовым ипотечным программам на 0,5–1,5 процентного пункта.
С 1 сентября у нас массово запустили цифровой рубль. Я решила не ждать и сразу открыла кошелек. Весь месяц им пользовалась. Но пока не поняла, зачем.
В данном своём посте , я хочу рассказать, вам , своим читателям, пользователям Площадки Диалог банки ру. о своём опыте по оформлению и дальнейшему, выгодному пользованию дебетовой картой МИР Альфа-Банка , на основе банк- клиент.и по итогу , рекомендовать её оформление..Данную карту , я , сам, оформил, несколько лет назад,через маркетплейс банки ру. в ЛК https://www.banki.ru/card-master в разделе,, Подберите себе лучшую банковскую карту,, где каждый пользователь , может...

В сентябре 2026 года у меня с мужем появилась свободная сумма — 300 000 рублей. Деньги могли понадобиться через полгода, но не раньше, и я хотела зафиксировать максимальную доходность. Ключевая ставка ЦБ после заседания 11 сентября осталась на уровне 14% — золотое время двадцати процентов прошло, но варианты всё ещё есть. Сравнила вклады и накопительные счета на Банки.ру и делюсь выводами.
Каждый день мы читаем новости о том, как телефонные мошенники развели очередного человека и заставили его взять миллионный кредит. Но теперь у нас есть легальный способ защитить себя раз и навсегда.
Мы разыграли типичный диалог между скептиком Максимом и финансовым экспертом Анной, чтобы разложить всё по полочкам.
—————————
Анна: Привет, Максим! Абсолютная правда. С 1 марта 2025 года в России официально заработал закон о самозапрете на кредиты и микрозаймы. Ты действительно можешь установить...
Банк России сообщает, что средняя максимальная ставка по вкладам в топ-10 банков во второй декаде сентября 2026 года составила 13,01% годовых, вернувшись на майские уровни. Одновременно годовая инфляция в августе ускорилась до 6,33% (в июле — 5,98%). Таким образом, реальная доходность вклада сейчас составляет около 6–7% годовых. Для сравнения: вклады на срок от 91 до 180 дней дают в среднем 12,79%, на срок свыше года — 11,64%.

Год назад открыла для себя финансовый маркетплейс Банки.ру. Тогда, в августе 2025, я подбирала для себя вклад с высокой процентной ставкой. Изучала информацию на просторах интернета, в частности читала отзывы на разных сайтах. Мне посчастливилось наткнуться на один отзыв, в котором было подробно рассказано о Банки.ру: что это такое, алгоритм регистрации на платформе, выбор и механизм открытия вклада. А для наглядности и убедительности были приложены скриншоты. С легкой подачи этого отзыва я...
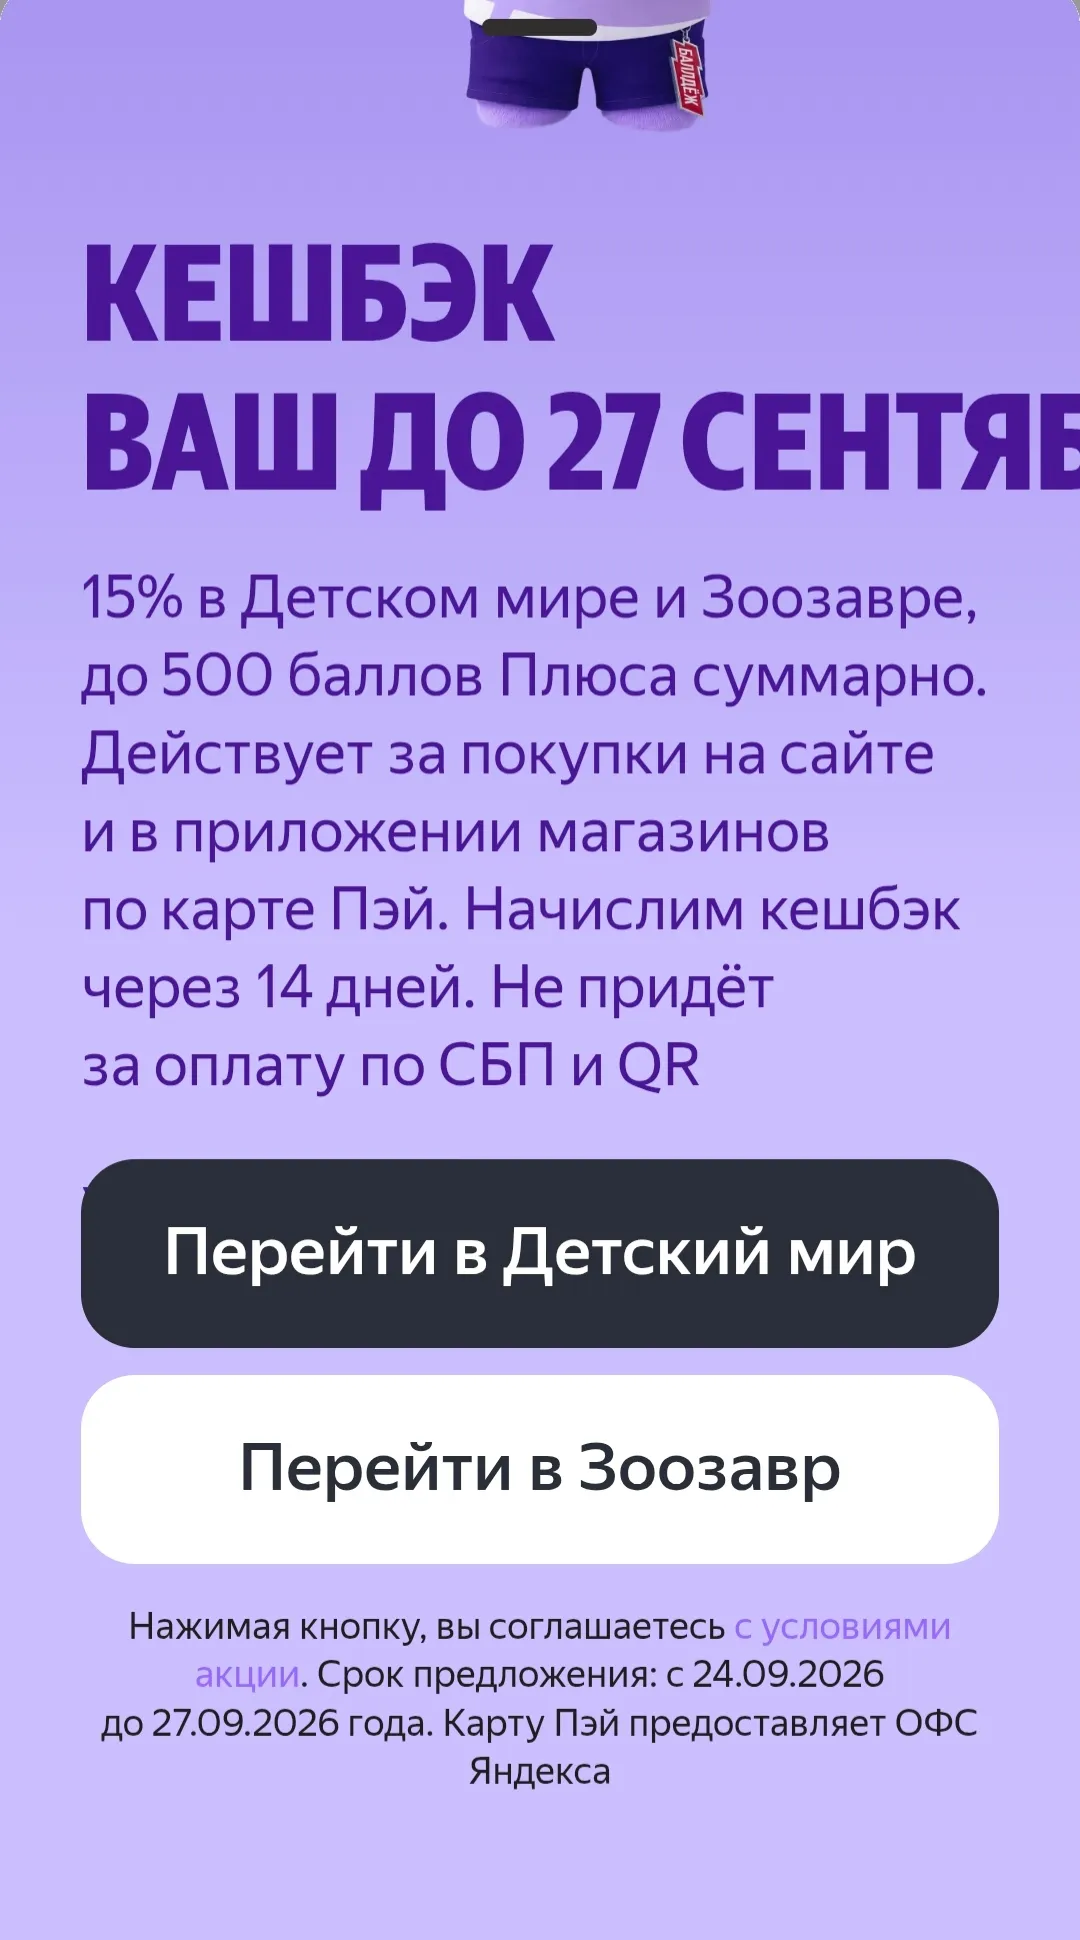
Сегодня в балдежной категории Яндекса 15% детский мир и Зоозавр, 500 баллов максимум
С 24 сентября обновлены условия по двум продуктам.
В данном своём посте , я продолжаю цикл постов по дебетовым банковским продуктам- вкладам и на этот раз , постараюсь раскрыть тему по краткосрочным вкладам, которые , в настоящее время активно;предлагают банки своим клиентам,рассказать об их преимущесвах, нюансах и алгоритма открытия , на примере банка ,, Металлинвест,,