ЦБ начал борьбу с «рассрочками», которые на деле являются кредитом
Регулятор выявил устойчивую практику на рынке: часть банков и сервисов оформляет клиентам обычный потребительский кредит, но подаёт его как бесплатную рассрочку. Центробанк ведёт переговоры с банками и маркетплейсами, чтобы убрать эту путаницу. Об этом заявил Сергей Колганов, и.о. директора департамента поведенческого надзора Банка России, выступая в кулуарах Международного банковского форума.
Почему регулятору важно отличать рассрочку от кредита
По словам Колганова, все банки и операторы рассрочек находятся под постоянным контролем. ЦБ следит за тем, какие продукты выходят на рынок, и заранее обсуждает их с компаниями. Если в продукте, который рекламируют как «рассрочку», зашивается скрытая плата или процент, регулятор видит, что по сути это обычный кредит.
«Рассрочка — бесплатная. А здесь уже появляется комиссия за её предоставление или что-то подобное», — пояснил представитель ЦБ. При выявлении таких схем к компаниям применяются меры, включая предписания.
Маркетплейсы как «витрина»
Отдельно Колганов рассказал о ситуации на маркетплейсах. В каталоге товаров клиенту предлагают разные способы оплаты: кредит, рассрочку, другие варианты. После перехода по ссылке человек попадает на страницу банка или стороннего кредитного брокера, где и оформляется сделка.
Формально покупка подаётся как рассрочка, фактически — как потребительский кредит.
По оценке регулятора, маркетплейсы активно взаимодействуют с ЦБ по устранению таких случаев. При этом сам маркетплейс выполняет роль витрины, а продукт выдаёт банк или брокер.
Что меняет новый закон о BNPL
В апреле 2026 года вступил в силу закон о регулировании сервисов «купи сейчас, плати потом» (BNPL). С его помощью покупатели могут делить оплату на части без переплат, а продавец сразу получает всю сумму.
Закон ввёл ряд требований:
если долг по рассрочке превышает 50 тысяч рублей, оператор обязан передать данные в бюро кредитных историй — это помогает банкам оценивать долговую нагрузку заёмщика;
оператором рассрочки может быть хозяйственное общество, банк или микрофинансовая организация. Если это не банк и не МФО, минимальный капитал компании должен составлять 5 млн рублей;неустойка по договору не может превышать 20% годовых от просроченного долга;клиенту обязаны предоставить возможность досрочно погасить долг полностью или частично без комиссии, а при частичном погашении — рассказать об остатке, графике и суммах следующих платежей.
Таким образом, регулятор закрывает зону, где под маской «бесплатной рассрочки» могли скрываться платные кредитные продукты, и делает условия прозрачнее для потребителя.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).

В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

В определённом возрасте желание заработать уступает желанию сэкономить. Вопрос: сэкономить на чем или на ком, если на «ком», он (она) тоже, вероятно, думает над этим. Вывод: реально можно только на себе. Начинаю перебирать все статьи расходов: одежда, обувь, развлечения, хобби, духовная пища, телесная. Вывод таков: самая расходоёмкая это - каждодневные расходы на питание. И тут само собой выстраивается стратегия гастрономического поведения. С удивлением понимаешь, что сладкое, жирное, вкусное...


Моего сладкоежку не обмануть. Беру маленькую шоколадку, а прихожу в себя с засохшим пряником)
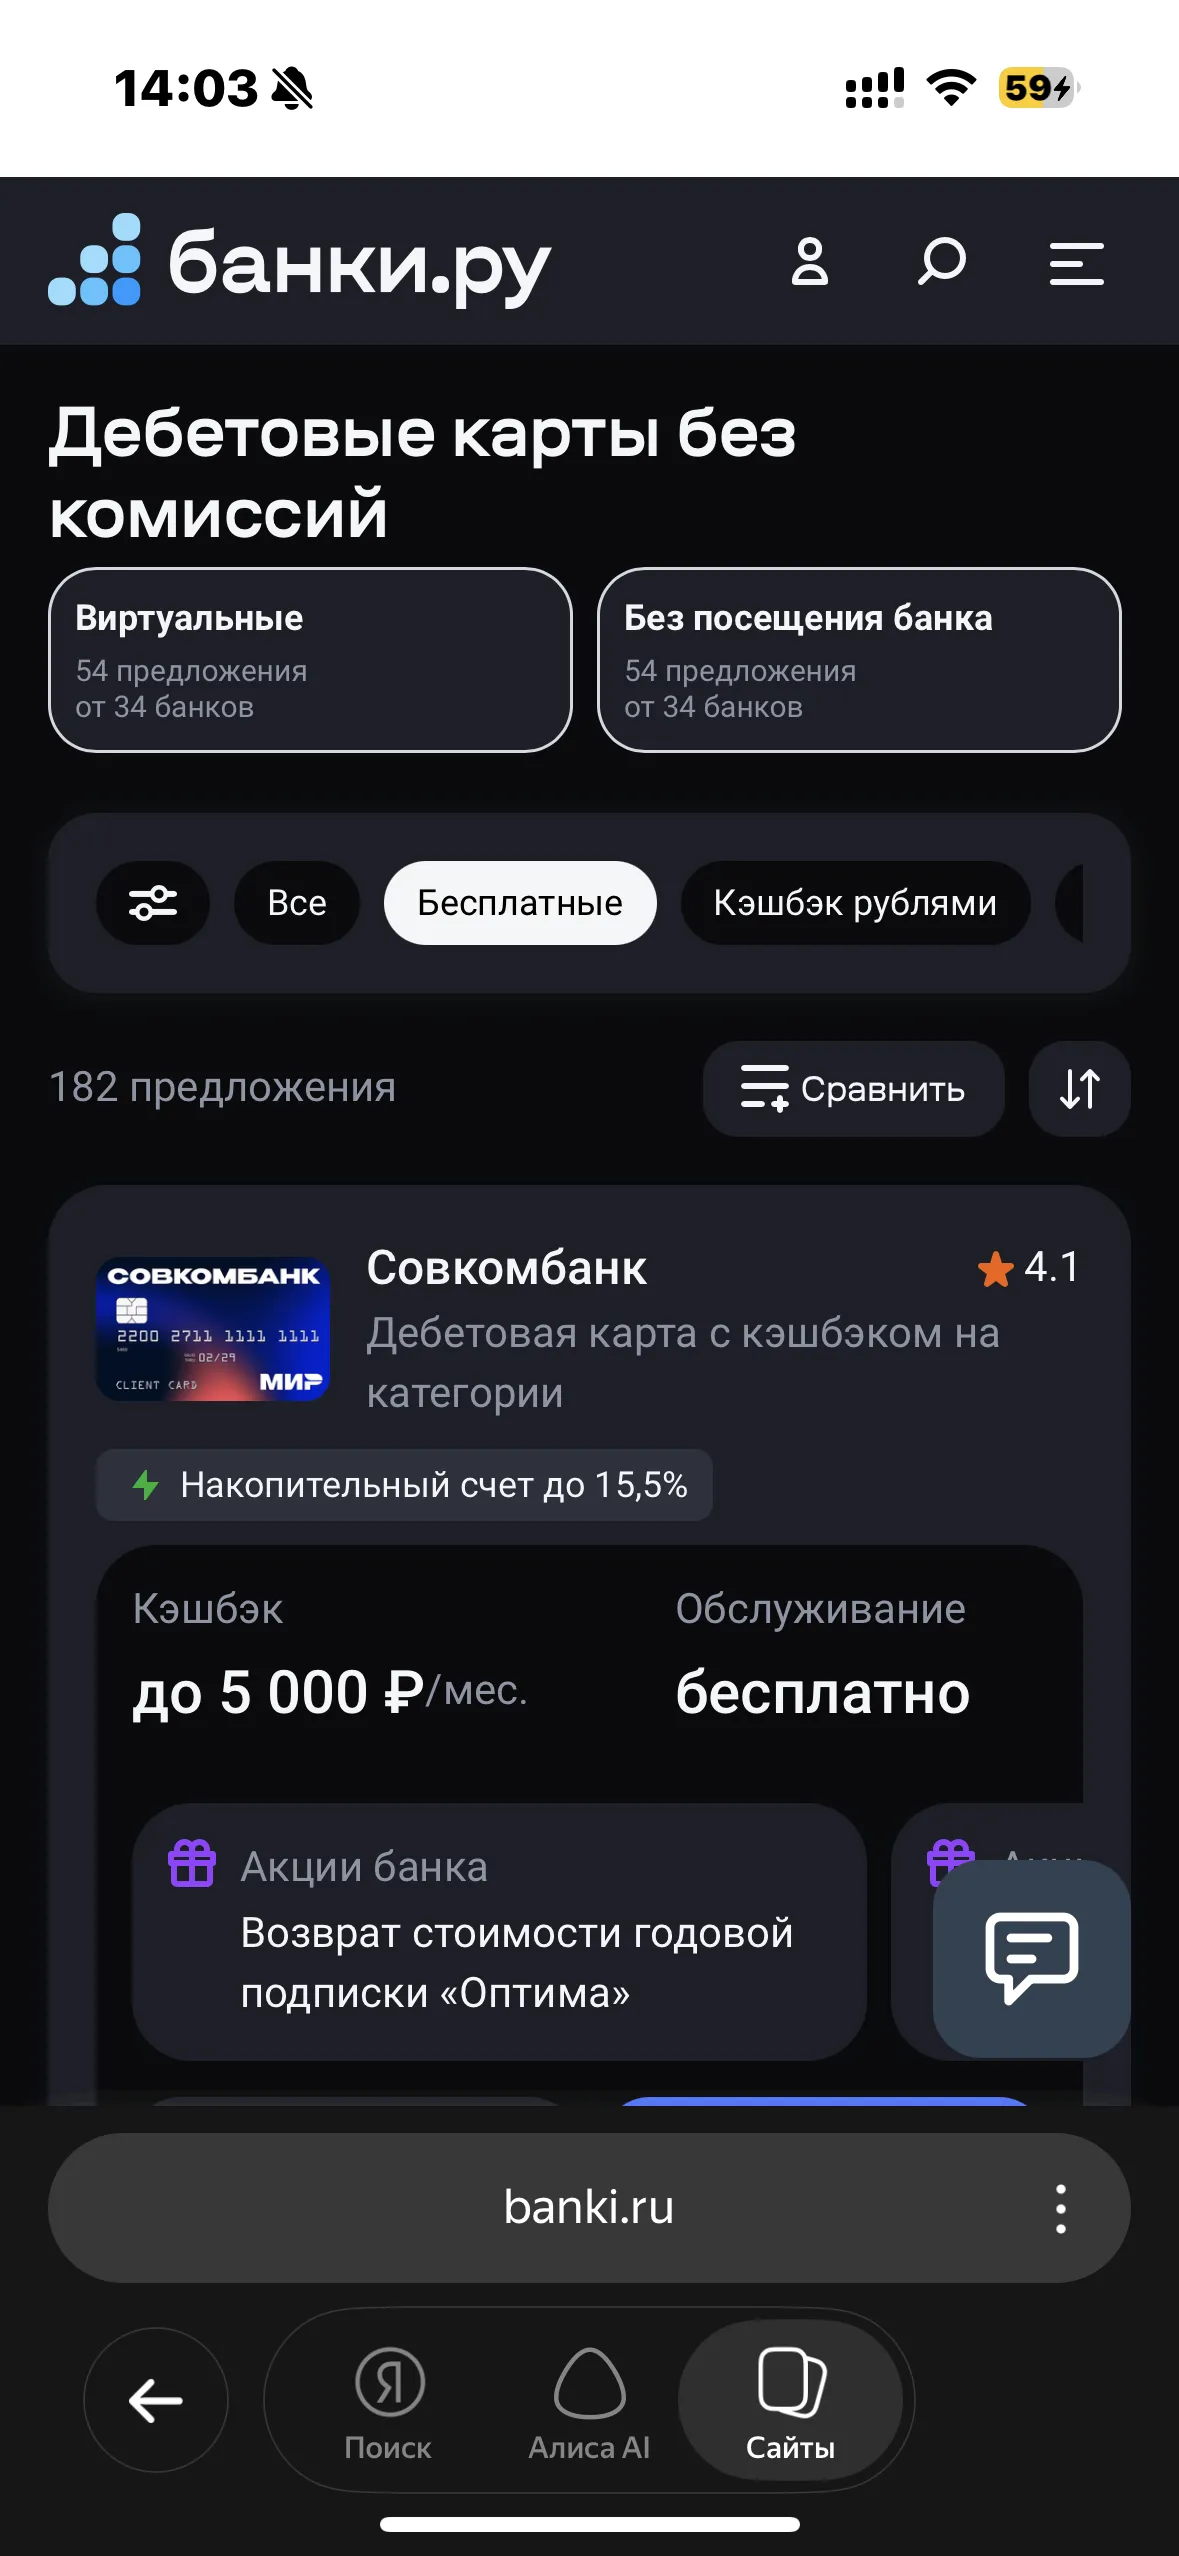
В сентябре я оформила дебетовую карту "Кешбэк на категории" в Совкомбанке. И в офисе банка мне предложили оформить подписку "Оптима". Первый месяц использования этой подписки бесплатный. И в этом посте я хочу поделиться своим опытом использования этой подписки и рассказать о полученной выгоде.
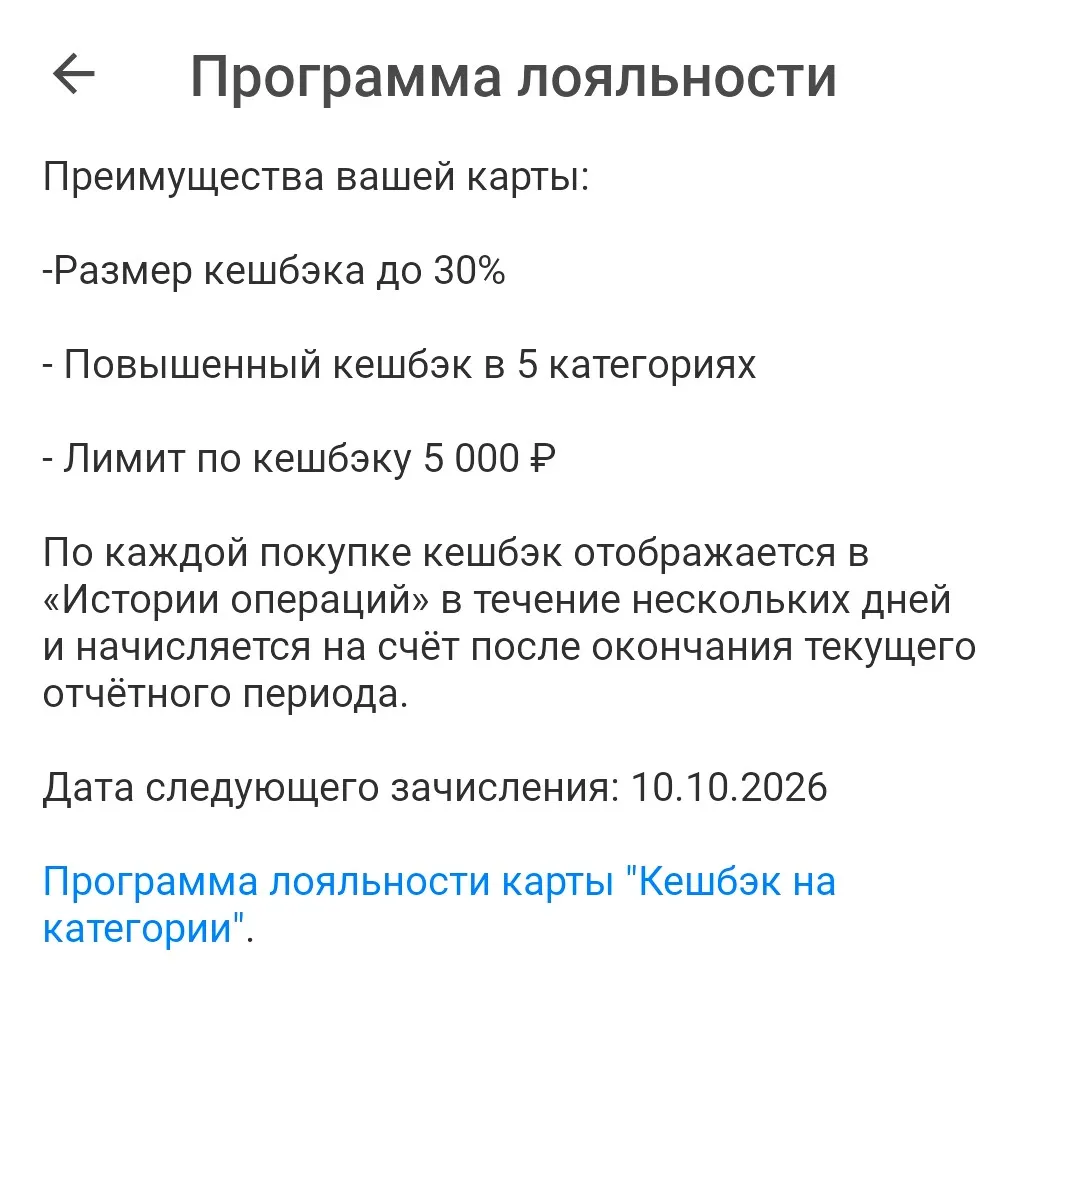

Получила карту в феврале 2026, но подписку пока что не подключала

В сентябре 2026 года нам понадобилось снять 120 000 ₽ наличными — расчёт с подрядчиком за ремонт. У меня три дебетовые карты разных банков, и я решила проверить, где условия снятия выгоднее. Оказалось, что различия между банками огромные: где-то можно снять бесплатно в любом банкомате, а где-то комиссия съест почти 2000 ₽.
В конце месяца отдал человеку 6 000 за нарезку ролика. Он скинул номер карты. Карта не Сбера. Я уже привык, что своим в Сбере можно кидать без платы, и чуть не нажал подтверждение на автомате.
Хочу поделиться своим опытом открытия нового комбо-продукта от Сбербанка - вклада "Забота о будущем". Заманчивая ставка в 22% годовыхзаставила меня детально разобраться в условиях, и, как оказалось, здесь есть очень важные нюансы, о которых лучше знать заранее.
Очень отличный подборщик кредитов займов помогает во всём в чат отвечает 2 4 на семь нравится баллы которые можно менять на рубли
Сейчас дилемма классическая: брать короткий депозит под максимум или фиксировать процент на несколько лет вперед
Вот уж не думала, что лежащая в дальнем кошельке кредитная карта с ни разу не распакованным лимитом окажет мне такую плохую услугу😵💫 Делюсь своей историей, не повторяйте моих ошибок!

У меня никогда не было и нет этих кредитных карт. Мне даже рассрочку по карте Халва не открывают (лицом регионом не вышла), но теперь (прочитав вашу статью) понимаю, что если приспичет, то и благонадежным клиентам не дают! Спасибо за рассказ! Очень поучительно для клиентов многих кредитных карт

Приветствую всех пользователей данной платформы. Мой пост снова об актуальном- об категориях кэшбэка на октябрь, которыми порадовали или не порадовали меня банки.
Сколько у Вас карт открыто! 👍 Я бы уже запуталась - где и какой у меня кешбек. Имею на руках 4 карты и уже торможу возле кассы))
Являюсь активным клиентом банка Альфа-Банк , по своим вложениям денежных средств в дебетовые банковские продукты, на выгодных условиях для себя и ,по итогу с отличным получением дохода, о чём и размещаю свои посты, по этим тематике, тут ,но, в этом своём посте , я хочу поделится с читателями Площадки Диалог банки ру. о своей выгоде и при пользовании кредитным счётом в...