


Куда положить деньги на 3–6 месяцев: как я выбирала вклад
Куда положить деньги на 3–6 месяцев: как я выбирала вклад, если накопления могут понадобиться
Недавно у меня появилась небольшая сумма, которую я не хотела просто держать на карте. С одной стороны, хотелось, чтобы деньги приносили доход. С другой — понимала, что через несколько месяцев они могут понадобиться на учёбу и личные расходы.
Я решила разобраться, что выгоднее: оставить деньги на карте или открыть вклад на короткий срок.
Исходные данные
У меня было 50 000 ₽ накоплений. План — не тратить их примерно 3–6 месяцев.
Я сравнивала несколько вариантов и смотрела условия: процентную ставку, срок, возможность снять деньги раньше и как начисляются проценты.
На что я обращала внимание
Для себя выделила четыре важных пункта:
- срок вклада;
- процентная ставка;
- можно ли пополнять вклад;
- что будет, если деньги понадобятся раньше срока.
Оказалось, что высокая ставка — не всегда самый выгодный вариант. Иногда при досрочном закрытии проценты почти полностью теряются.
Пример расчёта
Допустим, вклад предлагает 17% годовых на 6 месяцев.
Если положить 50 000 ₽, то примерно через полгода можно получить около 4 250 ₽ процентов (до удержания налога, если он применяется).
А если деньги просто лежат на обычной карте без процентов, доход будет равен 0 ₽.
Даже за несколько месяцев разница получается заметной.
Что я выбрала
Для себя я решила искать вклад именно на короткий срок, потому что деньги могут понадобиться раньше конца года. Мне было важно не только получить процент, но и понимать условия досрочного закрытия.
Ещё я сравнила предложения сразу нескольких банков — условия оказались разными, хотя срок был одинаковым.
Что я поняла
- Не стоит выбирать вклад только по самой большой ставке.
- Всегда нужно смотреть срок и условия досрочного снятия.
- Если деньги могут понадобиться в любой момент, иногда лучше рассмотреть накопительный счёт, а не классический вклад.
Вывод
Теперь перед тем как открыть вклад, я сначала сравниваю условия в одном месте, а уже потом принимаю решение. Так намного проще увидеть разницу по ставкам, срокам и дополнительным условиям.
Сюда можно добавить 1–3 ссылки Банки.ру на подбор вкладов, сравнение ставок и статью о том, чем вклад отличается от накопительного счёта.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Недавно у меня произошла ситуация, после которой я начала намного внимательнее относиться к банковским картам. Деньги никто не украл, но почти 2 400 ₽ я потеряла просто из-за своей невнимательности.
Банк ,, Самолёт,, поднял % ставки по линейке своих вкладов с 28.09.
НС банк изменения по линейке вкладов %ставок. Есть и повышение и понижение в линейке вкладов на разных разных сроках.
Банк,, Пойдём,, ввёл в линейку своих депозитных продуктов вклад с 28.09 ,, 100 дней,, со ставкой-13, 6%
ГПБ снижает ставки по линейке своих архивных НС до 4% с 30.09. Напомню , что в настоящее время , в ГПБ кроме архивных НС , есть 2 вида НС : на минимальный остаток и на ежедневный остаток , с одинаковым названием,, Доходный,,
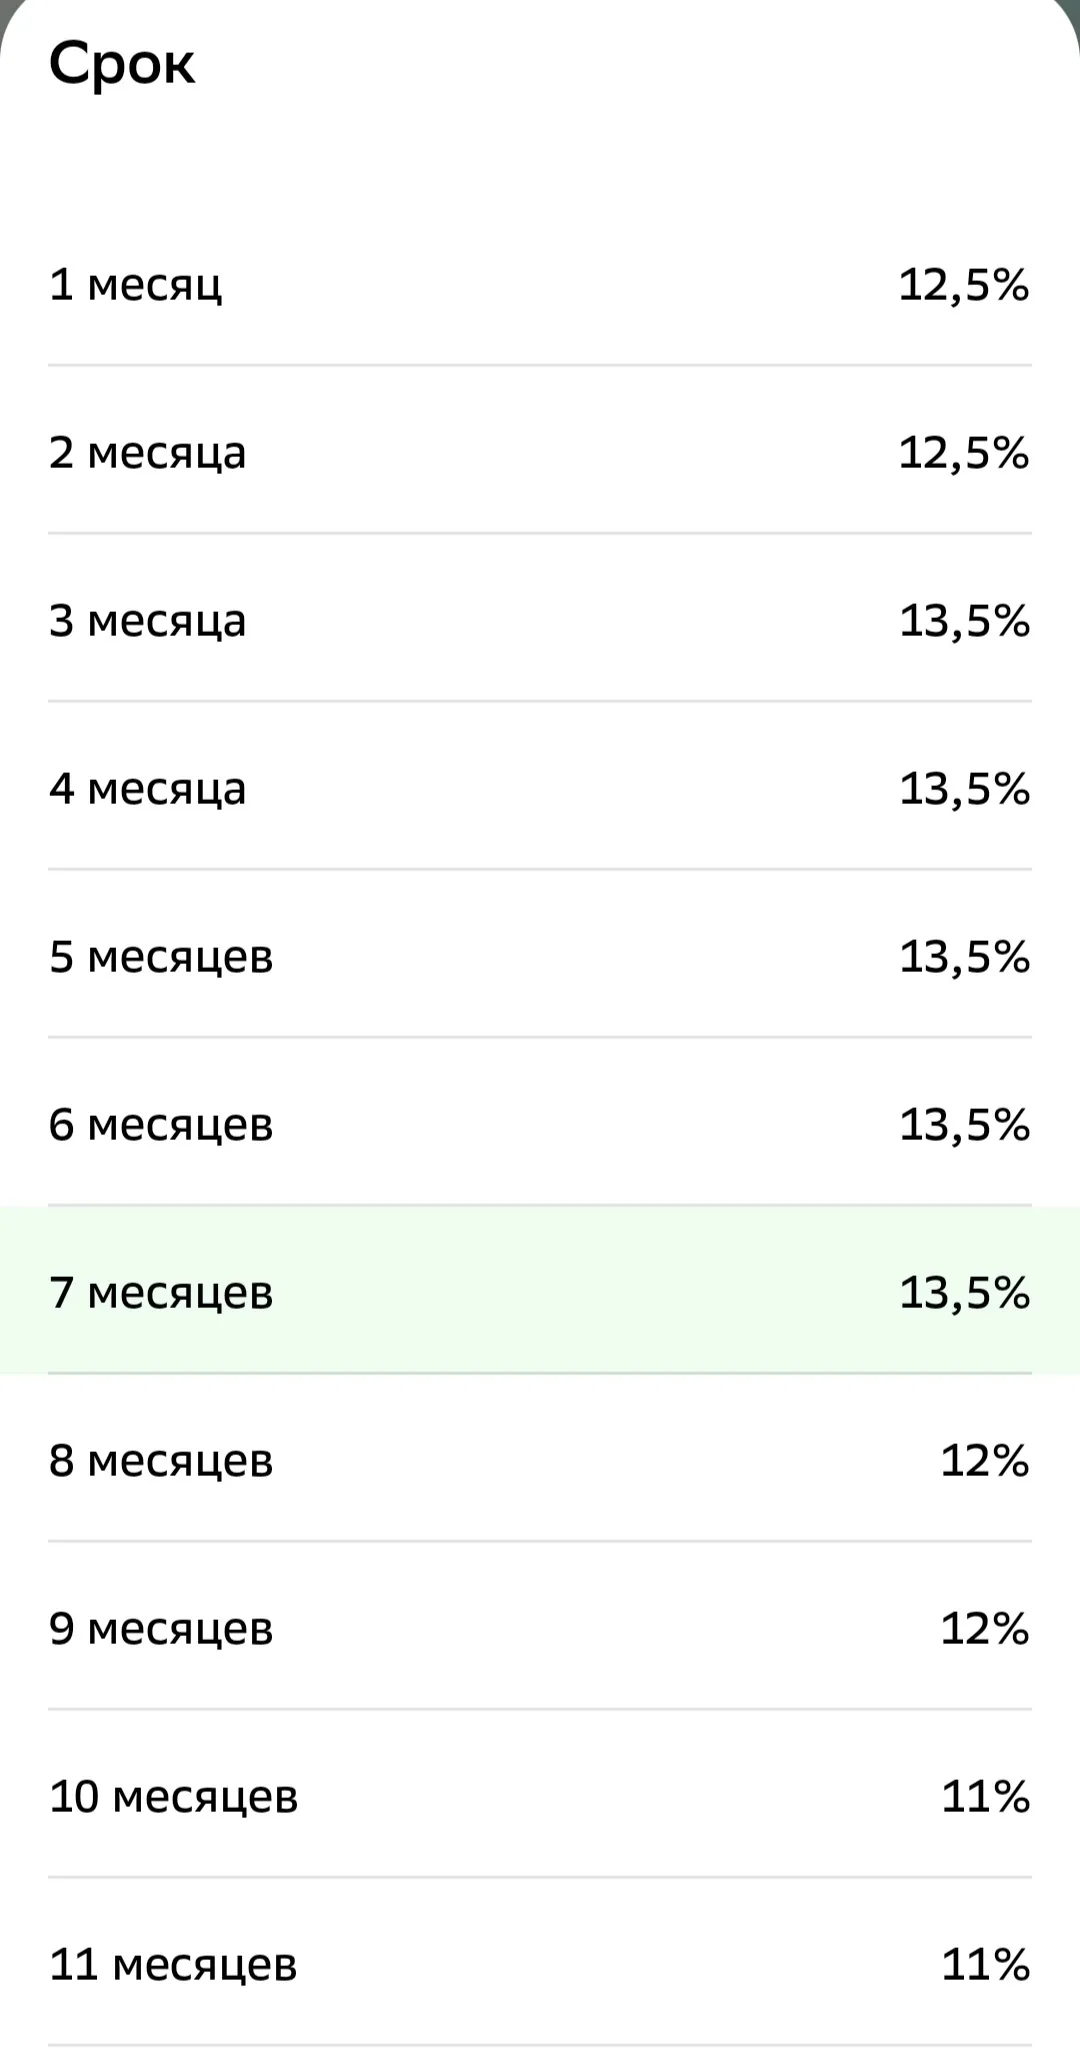
Я выбрал вклад "Лучший%" в Сбербанке на 7 месяцев под 13,5% годовых, потому что это один из самых выгодных и сбалансированных вариантов краткосрочного размещения новых средств под актуальный процент.
Вот да, преимущество конечно, что офисы Сбербанка очень легко найти в случае чего.

Всем привет! Давайте сразу к делу. Я долго думала, как рассказать о своих финансах так, чтобы это не было похоже на скучный учебник по экономике. И тут меня осенило: мой путь в финансах — это точная копия моих отношений с одеждой.
- Льготный период сбрасывается, если не внести минимальный платёж. Минимальный платёж — 8% от суммы долга. Пропустил — и прощай, грейс.
Заголовок кликбейтный, но правдивый. Рассказываю без прикрас.
Увидел отличное предложение в Банки.ру и открыл вклад в Свой Банке под 13,79% плюс 1,5 % банки мани. В реальном банковском секторе такого не найти...