


Условия ипотеки в сентябре 2026 года, актуальные ставки и условия от банков
В сентябре ипотечный рынок практически не изменился. Банк России сохранил ключевую ставку на уровне 14% годовых, поэтому кредитные организации не спешат заметно пересматривать условия жилищных займов. По данным на 24 сентября, средняя полная стоимость ипотеки изменилась всего на несколько сотых процентного пункта.
Из 50 крупнейших банков ипотеку сейчас предлагают 27. При этом в течение 2026 года состав участников рынка почти не менялся. Один из банков отказался от стандартных рыночных ипотечных программ, переключившись на другой формат кредитования.
Сколько стоит ипотека
По состоянию на 24 сентября средняя ПСК для покупки квартиры в новостройке составила 21,71% годовых. За месяц показатель снизился на 0,02 процентного пункта.
Для вторичного жилья средняя ПСК достигла 21,96% годовых. Здесь изменение оказалось также минимальным, показатель вырос примерно на 0,02 процентного пункта.
В среднем ипотека на готовое жилье обходится немного дороже. При оформлении такой сделки банку приходится учитывать дополнительные риски, связанные с проверкой объекта, его истории и документов.
При этом средние значения не означают полного отсутствия движения на рынке. Восемь банков за рассматриваемый период пересматривали отдельные параметры ипотечных программ. Наиболее заметные изменения базовых ставок и диапазонов ПСК произошли у МКБ и Азиатско-Тихоокеанского Банка.
Какие ставки предлагают банки
В сентябре рыночная ипотека в представленной выборке начинается примерно от 15% годовых. Среди предложений для новостроек минимальная ставка 15% указана у Кубань Кредит. Далее в таблице присутствуют программы с показателями от 15,9% до 18,9% годовых.
Для вторичного жилья ставки в рассматриваемых программах начинаются от 15,9% годовых. Среди банков из выборки есть предложения примерно от 16% до 18,9% годовых. Первоначальный взнос по большинству таких программ начинается примерно с 20%.
При этом потенциальному заемщику недостаточно просто найти минимальную ставку. Нужно проверить максимальную сумму кредита, срок, размер первоначального взноса и требования конкретного банка.
Почему ставки почти не меняются
В первой половине 2026 года Банк России несколько раз снижал ключевую ставку. В феврале, марте и апреле снижение составляло по 0,5 процентного пункта, а в июне и июле регулятор уменьшил показатель еще на 0,25 процентного пункта. В результате с начала года ключевая ставка снизилась суммарно на 2 процентных пункта.
В сентябре регулятор взял паузу и оставил показатель на уровне 14%. Банки поэтому заняли выжидательную позицию и не стали массово менять стоимость ипотеки. Отдельные корректировки связаны в том числе с более ранними изменениями стоимости фондирования.
Региональные банки тоже участвуют в рынке
Большая часть банков, выдающих ипотеку, работает сразу во многих регионах. Из 27 участников рынка 18 относятся к федеральным организациям. Есть также региональные, столичные и один дистанционный банк.
При этом наличие широкой филиальной сети не гарантирует минимальную ставку. В сентябрьской выборке несколько региональных банков оказались среди предложений с наиболее низкими ставками, однако их программы доступны только в ограниченном числе субъектов России. Поэтому сначала нужно проверить, работает ли выбранный банк в регионе, где покупается жилье.
Стоит ли ждать снижения ставки
По оценке источника, до заседания Банка России 23 октября резких изменений ипотечных условий ожидать не приходится. При этом прогноз не является гарантией: банки могут корректировать собственные программы независимо от среднего уровня рынка.
Для заемщика здесь есть практический момент. Ожидание небольшой скидки по ставке не всегда оказывается выгоднее покупки жилья сейчас. В качестве примера источник приводит кредит 4,5 млн рублей на 25 лет: при снижении ставки с 18,5% до 18% ежемесячный платеж уменьшается примерно на 1 803 рубля, а общая переплата сокращается примерно на 540,7 тыс. рублей.
Но за время ожидания могут измениться цены на недвижимость или сами условия банков. Поэтому решение стоит принимать с учетом не только процентной ставки, но и стоимости квартиры, размера первоначального взноса и собственных финансовых возможностей.
На что смотреть при выборе ипотеки
Перед подачей заявки стоит проверить несколько вещей.
Требования банка. Возраст заемщика, гражданство, официальное трудоустройство, стаж и кредитная история могут влиять на решение и доступные условия.
Регион действия программы. Особенно внимательно это нужно проверять при обращении в небольшой региональный банк.
Размер платежа. В материале рекомендуется ориентироваться на нагрузку не более половины дохода.
Полную стоимость кредита. Процентная ставка не показывает всех расходов. В ПСК могут учитываться дополнительные затраты, связанные со страхованием и другими услугами.
Также заранее стоит узнать, нужна ли страховка для сохранения заявленной ставки, сколько придется заплатить за оценку недвижимости и регистрацию сделки. Отдельного внимания требуют скидки. Рекламная ставка может учитывать сразу несколько условий, которые конкретному клиенту получить не удастся.
Первоначальный взнос и дополнительные расходы
В представленных рыночных программах первоначальный взнос начинается примерно от 20%. Поэтому при выборе квартиры нужно рассчитывать не только сумму, которую банк готов предоставить, но и собственные накопления.
Кроме первоначального взноса потребуются деньги на сопутствующие расходы. Это может быть оценка недвижимости, страхование, регистрационные действия, услуги риелтора и другие платежи, которые не всегда входят в сумму кредита.
Как сравнивать предложения банков
Не стоит ориентироваться исключительно на рекламную процентную ставку. Лучше получить расчеты сразу в нескольких банках и сопоставить ПСК, первоначальный взнос, срок кредита, максимальную сумму, обязательные страховки и дополнительные платежи.
В сентябре рынок находится в относительно стабильном состоянии: средние показатели почти не изменились, а корректировки отдельных банков пока не привели к заметному движению всего рынка. Поэтому при выборе ипотеки имеет смысл оценивать конкретное предложение целиком, а не ждать только изменения одной цифры в рекламной ставке. Данные рейтинга актуальны на 24 сентября 2026 года и основаны на публичных рыночных программах банков; льготные программы в сравнении не учитывались.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

После того, как я смогла без нервов оплатить с кредитной карты срочный выезд сантехника за город, на дачу, я с радостью решила написать отзыв о кредитке Т-банка, который назывался еще Тинькофф, когда я стала его клиенткой.
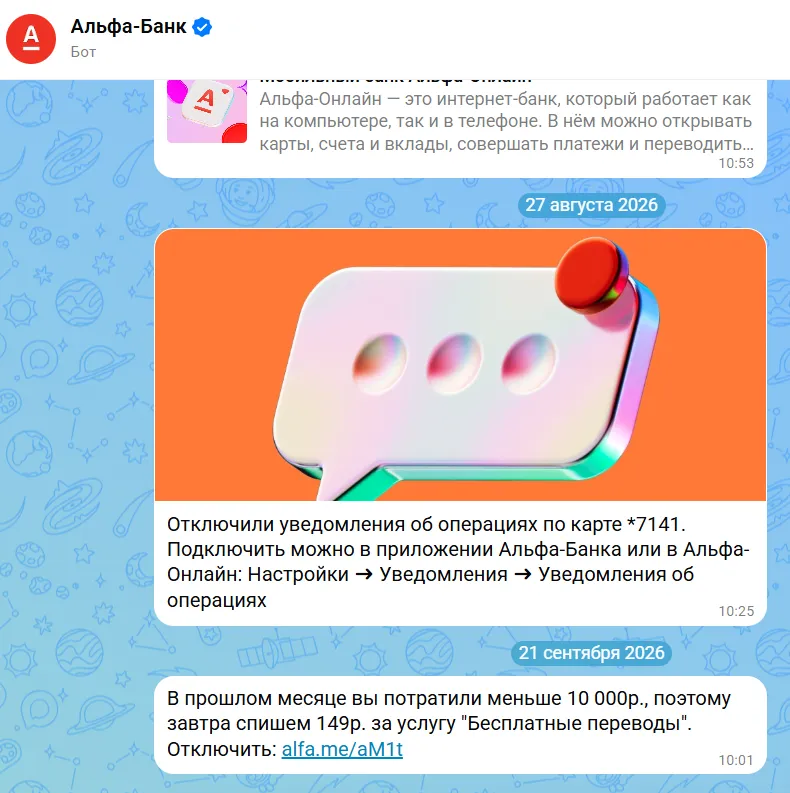
Альфа банк и его Апельсиновая карта каждый месяц дают мне неисчерпаемые темы для постов, которыми я с удовольствием делюсь на платформе Банки.ру.
Я сначала вообще не собиралась покупать стикер, потому что не видела особого смысла, ведь карта и так есть. Но дочка часто просила оплатить что-нибудь в магазине, а кошелёк и деньги в сумке вечно где-то на дне. Постоянно доставать было неудобно, поэтому решила попробовать приклеить стикер на чехол и так расплачиваться. Заказать стикер оказалось проще, чем я думала, привезли его уже на следующий день.
Как снять деньги в Альфа банке если они в этом отказываю ссылаясь на 161ст
Ну вот и подошёл к концу очередной календарный месяц сентябрь. Все владельцы банковских карт стали изучать и выбирать для покупок категории товаров с начислением определённого кэшбэка (до 20%). Конечно, и я, как постоянный пользователь различных карт и магазинов, стал "закреплять" предложенные варианты категорий.


Мне досталось nemoloko с кэшбеком 30%.
РСХБ изменения по НС ,, Мой счёт,, , в том числе и после приветственного периода с 29.09.Отслеживайте изменения , кто пользуется.
Трансстройбанк, Челинбанк изменения по вкладам с 29.09 по % ставкам.

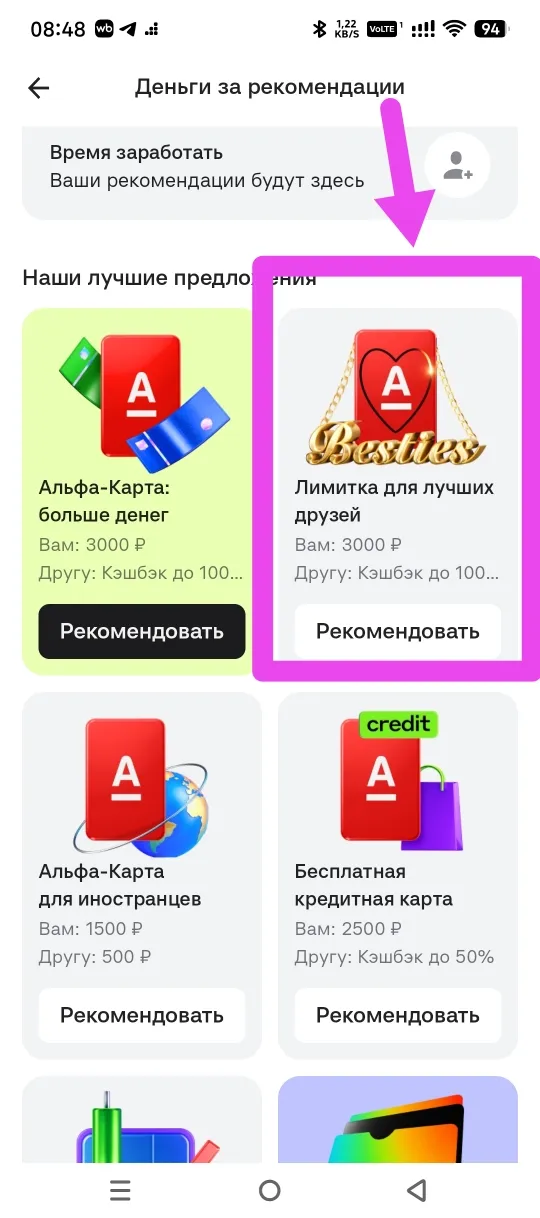
Вчера в приложении Альфа банка обнаружила новый продукт- лимитированную дебетовую карту с с гравировкой. Действительно, она ярко выделяется на фоне других. Вот она на скриншоте- в верхнем правом углу.
РСБ с 29.09 изменения по вкладам, % без изменений , по срокам : убрали 92дн , ввели 105дн
WB понизил % ставку на сроке 120дн до 14,5%, но повысил ставки на другие сроки ( из лучшего по - моему анализу 14, 7% на полгода)