


Опасные автоплатежи или почему регулярное пополнение карт приводит к блокировкам
Современные мобильные приложения предлагают пользователям множество удобных инструментов для автоматизации финансовых потоков. Большинство людей активно настраивают регулярные платежи для оплаты коммунальных услуг, интернета или мобильной связи. Огромной популярностью пользуется функция автоматического пополнения счетов, когда система в определенный день месяца самостоятельно переводит фиксированную сумму с одной дебетовой карты на другую.Кажется, что это идеальный способ экономить время и избавляться от рутины. Однако в работе этих автоматических алгоритмов скрывается глубокая техническая проблема. При возникновении секундного сбоя в системе связи между разными организациями обычная настройка регулярного перевода может превратиться в причину мгновенной блокировки всех сбережений на карте. Давайте разберем изнанку автоматических платежей и поймем, как избежать скрытых рисков.

Суть проблемы и феномен двойного списания денег
Главный подвох заключается в том, что любой автоматический перевод между картами разных финансовых структур проходит через несколько этапов подтверждения. Робот банка отправителя должен одобрить списание, а робот банка получателя обязан зафиксировать приход средств.Если в момент проведения операции на стороне одной из организаций происходит кратковременное зависание интернета или обновление серверов, автоматический алгоритм может запутаться:
Банк отправитель успешно списывает деньги со счета и отправляет их в систему.
Банк получатель из за секундной задержки связи не успевает подтвердить прием платежа.
Автоматическая система видит ошибку проведения транзакции и мгновенно запускает повторную попытку списания той же самой суммы.
В этот самый момент на дебетовой карте запускается процесс, который специалисты называют техническим дублированием. Со счета списываются двойные суммы, а система безопасности банка воспринимает такую подозрительную активность как хакерскую атаку или попытку мошеннического вывода средств.
Математический разбор последствий и реальная стоимость блокировки
Давайте посмотрим на простую математику и последствия такого сбоя для обычного бюджета, если на карте настроен автоматический перевод на сумму 30 000 рублей для пополнения накопительного счета в другом месте.При возникновении технической ошибки расчеты и последствия распределяются следующим образом:
Система списывает сумму дважды, забирая со счета 60 000 рублей вместо тридцати тысяч.
Алгоритм безопасности блокирует дебетовую карту из за подозрительных одинаковых операций подряд.
На решение проблемы и разблокировку счета через подачу официальных заявлений уходит в среднем от 3 до 5 рабочих дней.
Если у человека на этой карте хранились все свободные деньги на жизнь, то из за ошибки робота он остается без доступа к своим финансам почти на неделю. Ему приходится тратить время на звонки в службу поддержки, доказывая, что операции совершались автоматической системой, а не злоумышленниками.
Как правильно настраивать регулярные платежи без риска для кошелька
Чтобы пользоваться благами автоматизации и при этом не рисковать своими деньгами, необходимо соблюдать правила цифровой гигиены. Изучение независимых финансовых инструкций и аналитических материалов позволяет выработать безопасную стратегию управления безналичными переводами.Существует несколько простых правил, которые позволяют полностью нейтрализовать риски автоматических систем:
Вместо настройки жесткого автоматического списания в конкретный день недели лучше использовать функцию создания шаблонов с ручным подтверждением в один клик, что полностью исключает программные сбои.
Если автоматический перевод необходим, его баланс следует настраивать на ночные часы, когда нагрузка на банковские серверы минимальна и вероятность сбоев связи стремится к нулю.
Для автоматических списаний нужно использовать отдельную виртуальную карту, устанавливая на ней жесткий суточный лимит расходов, который равен сумме одного перевода. В таком случае робот просто не сможет списать лишние деньги при сбое.
Для полной проверки безопасности своих счетов эксперты рекомендуют регулярно заглядывать в детальные выписки по картам в личном кабинете. Это позволяет вовремя заметить скрытые комиссии за технические оповещения об автоматических операциях и вовремя отключить ненужные фоновые сервисы.
Заключение
Автоматические переводы и регулярные списания созданы для облегчения нашей жизни, но слепое доверие алгоритмам может привести к неприятным финансовым последствиям. Технические сбои и несовершенство межбанковских систем способны в один момент заблокировать доступ к честно заработанным накоплениям. Использование независимых аналитических подходов к настройке приложений и контроль лимитов позволяют сохранить все преимущества современных технологий, гарантируя абсолютную безопасность и неприкосновенность личного бюджета в любой ситуации.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


С 1 января 2027 года российская система гарантирования сохранности вкладов
станет шире: к ней добавят три страховых продукта, ориентированных на
долгосрочные накопления. Речь идет
о долевом страховании жизни (ДСЖ), а также о страховании жизни с гарантированной и
расчетной доходностью. Об этом пишут «РИА Новости».
Напомню, что с 1 января 2026 года долевое страхование жизни (ДСЖ) пришло на смену инвестиционному страхованию жизни (ИСЖ). Страховщики больше не могут заключать новые договоры ИСЖ. При...
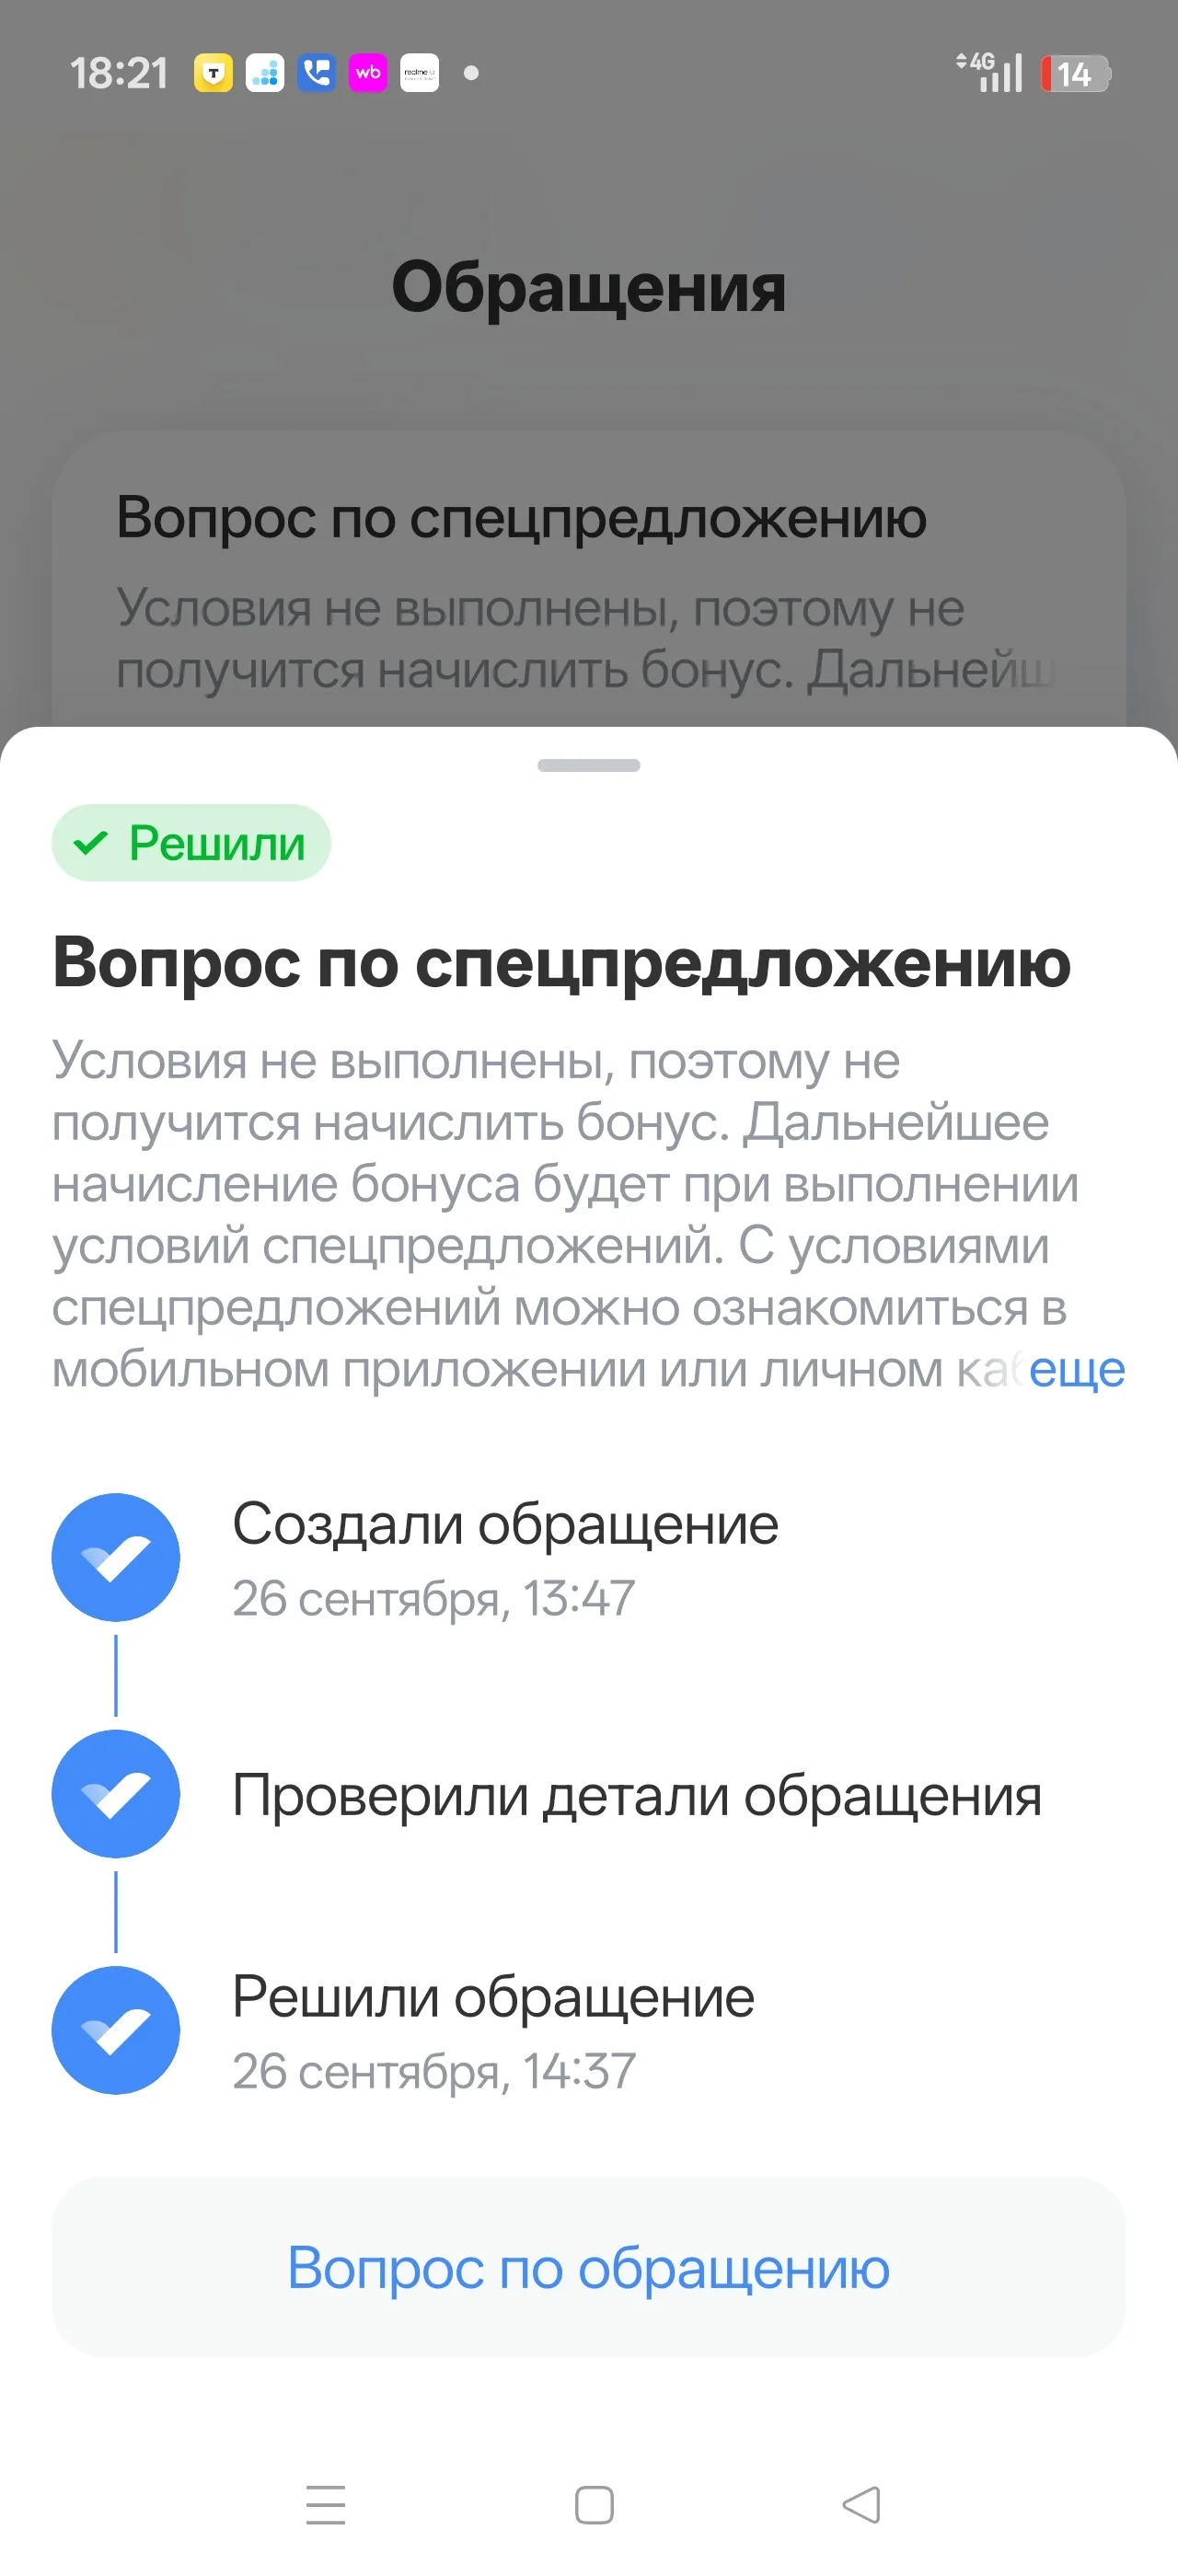
Всем привет. 26 сентября у т- банка было предложение дня :100% кэшбэка за покупку лимонада "Старые добрые традиции" Совершив данную покупку в "Красном и белом" , заметила, что в чеке она прошла с неродным названием лимона, как лимонад "СТ". Написала в поддержку по этому вопросу, создали обращение. В итоге обращение решилось не в мою пользу, хоть я и предоставила доказательства покупки именно акционного товара:прислала фотографию лимонада и чек вместе с ним в одном...
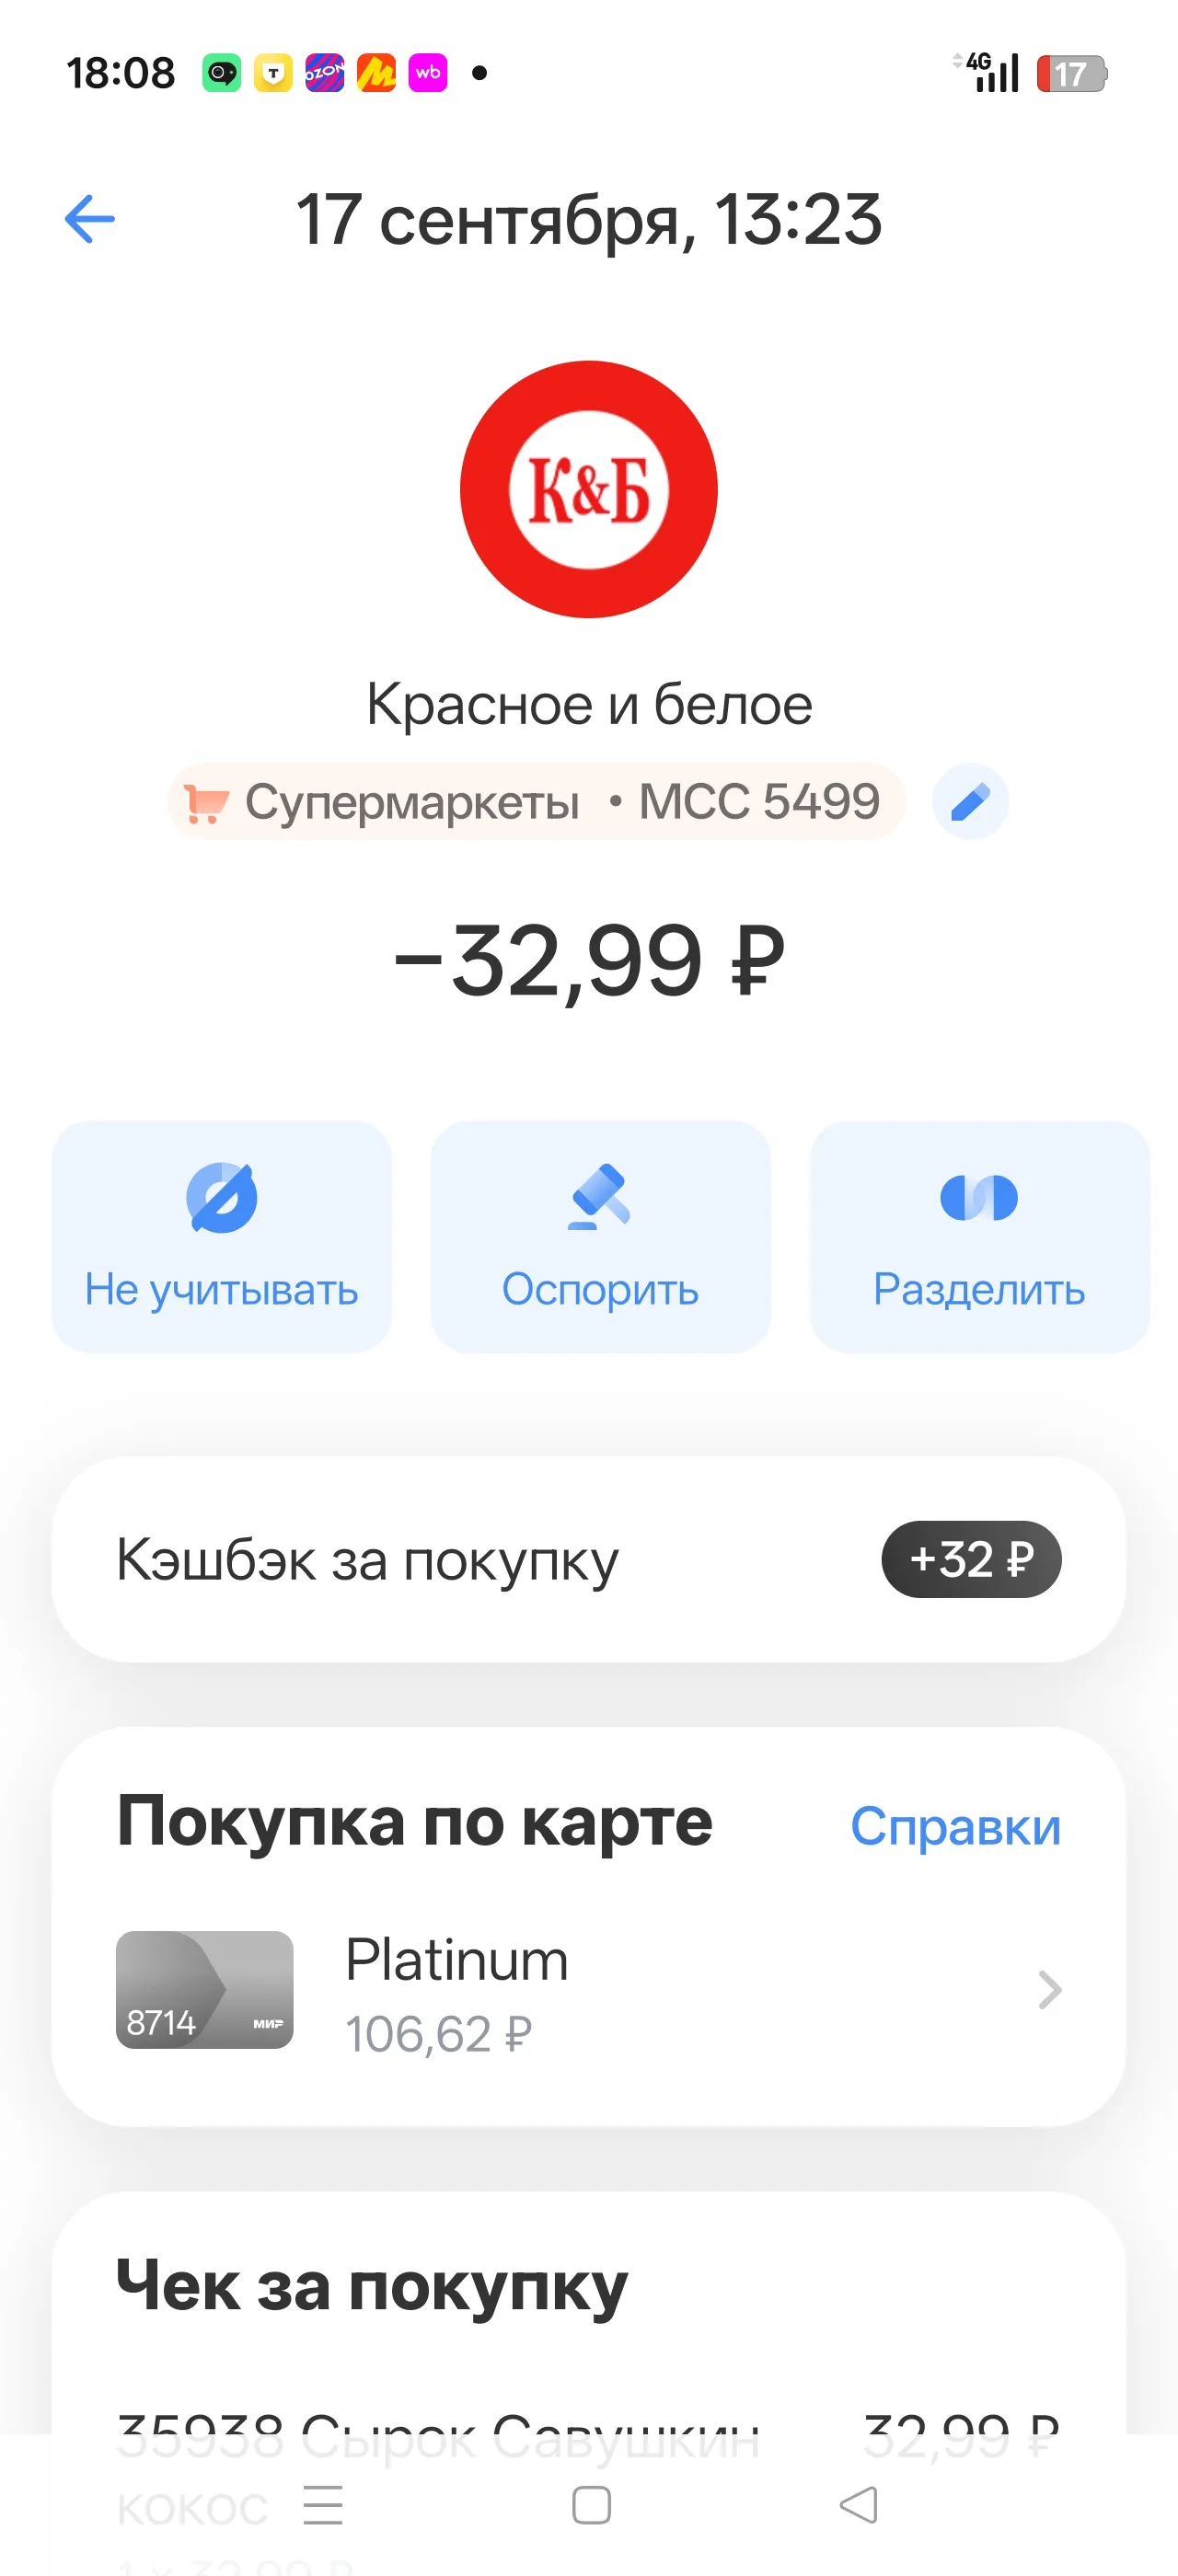
- 17сентября в приложении т-банка увидела в разделе "товары с кэшбэком" предложение 100% кэшбэка за покупку сырка "Савушкин", обрадовалась, что это нередкий товар в магазинах, которые находятся у меня рядом с домом и сразу же отправилась выполнять задание. Получила кэшбэк 32 рубля. Сырок , получается, обошёлся мне в 99 копеек, что не может не радовать.
- 18 сентября купила пиво "Брарио" в "Дикси" , рассчитывая на кэшбэк 99%, но в итоге мне вернули 100% и на одну...
добрый день,заблокировали карту ОТП банка по 115 ФЗ,не могу никак разблокировать,никаких переводов не осуществлял,попался под действия мошенников,картой активно пользуюсь,получаю зарплату и стипендию,помогите решить вопрос
Недавно я задумался, куда переложить деньги, которые лежат на вкладе в другом банке. Ставка там уже не такая вкусная, а на горизонте замаячила цель — накопить на первоначальный взнос. Начал сравнивать варианты и понял, что накопительный счёт может быть выгоднее вклада, если правильно подойти к выбору.
Всем привет! Решил заглянуть в категорию «Карты» и поделиться своим опытом. Сейчас у каждого в кармане (ну или в телефоне) по 3-4 пластика от разных банков. Я не исключение, но основной картой для меня уже долгое время остается дебетовка от Т-Банка (бывший Тинькофф).
Я занимаюсь 3д моделированием в кружке, но решил приобрести себе 3д принтер домой. Выбирая 3д принтер на маркет плейсах увидел, что яндекс маркет позволяет приобрести покупку в беспроцентную рассрочку на 12 месяцев. Стоимость моего 3д принтера 89 000 рублей. Ежемесячный платёж 7420 рублей. А оставшиеся деньги я размещаю на вкладе с возможностью снятия под 12% годовых. Через 12 месяцев мы закроем рассрочку, а на вкладе останется 6200 рублей. Таким образом, мы приобрели вещь и заплатили за нее...
Ак Барс Банк поменял % ставки по линейке своих вкладов и надбавки за свои подписки.
Свой банк повысил ставки по линейке своих вкладов, по линейке,с 29.09 , в том числе и через маркетплейс банки ру.
Как я сегодня чуть не попал на удочку с «выгодным» вкладом