


Бесшовность по QR: незаметные этапы списания
Современная индустрия финансовых технологий предлагает городскому жителю беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение систем мгновенных графических расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется физическая дебетовая карта или смартфон со специальным чипом. Достаточно просто навести камеру телефона на черно-белый квадрат на экране терминала, дождаться автоматического перехода в приложение и нажать одну кнопку подтверждения. Деньги списываются со счета за долю секунды, создавая ощущение абсолютного цифрового удобства.Большинство людей относятся к этой финтех-инновации как к безусловному бытовому благу, избавляющему от необходимости носить с собой пластик и упрощающему расчеты в розничных точках. Нам кажется логичным: раз графические шлюзы работают моментально, безопасно и без явных комиссий за сканирование, то личный бюджет находится под идеальным современным контролем. Это стандартное житейское представление о передовых цифровых удобствах.Однако за этой привычной и комфортной картиной скрывается жесткая ловушка внутренней психологии бесконтактного рынка, которую специалисты называют эффектом мгновенного кода. Мы воспринимаем оплату по QR-кодам как утилитарное удобство. Но на практике автоматизированный софт тарификации торговых сетей устроен совсем иначе. На стыке полного исчезновения физических барьеров при тратах и жестких правил начисления прибыли на остаток возникает скрытая временная аномалия, из-за которой свободные средства тайно тают на полном автопилоте.
Анатомия бесплотного биллинга: как сканирование квадрата обнуляет бережливость
Главная финансовая проблема при использовании графических расчетов заключается в полном, абсолютном стирании психологического порога сопротивления тратам. Переход от бумажных денег к пластиковым картам в свое время уже снизил контроль за расходами, но оплата через моментальное сканирование кода полностью доводит эту иллюзию бесплотности капитала до максимума. Когда при совершении покупки человеку не нужно совершать вообще никаких осознанных физических действий с кошельком, мозг полностью перестает воспринимать транзакцию как реальную потерю ресурсов. Процесс покупки превращается в секундное фоновое движение, лишенное малейшего транзакционного трения. Стирание физического контакта с деньгами приводит к лавинообразному росту спонтанных, необдуманных расходов. Под влиянием этой точечной финтех-стимуляции человек гораздо легче соглашается на покупку более дорогих розничных товаров, берет незапланированные позиции у кассы или тратит свободные средства на сиюминутные бытовые капризы. Включается паттерн небрежного потребления: на масштабе одного дня списания по каплям кажутся пустяком, но к исходу тридцати дней общая сумма этих утечек составляет весомую часть бюджета, тайно вымывая ликвидность из кошелька.
Авторизационные лаги графических шлюзов
Вторая серьезная опасность моментальных графических платежей связана со спецификой продуктов, где доход начисляется исходя из минимального баланса, зафиксированного на счете в течение календарного месяца. Наноуровень обработки данных в кассовом терминале создает иллюзию, что операция завершена со швейцарской точностью. На самом деле на уровне межбанковского клиринга верификация графического токена и сверка ключей безопасности требуют сложного каскада запросов, из-за чего окончательное финансовое списание часто происходит с задержкой в несколько дней.Если в период между вашим секундным наведением камеры на кассе и фактическим прохождением денег через платежный шлюз остаток на накопительном счете опустился ниже установленной планки, автоматический скрипт банка применит жесткие ретроспективные санкции. Робот банка найдет ту самую искусственную минимальную точку, возникшую из-за наслоения отложенных графических чеков посреди месяца, и принудительно пересчитает доход за все тридцать дней расчетного периода по минимальной ставке. Вы полностью обнуляете накопленную за недели прибыль по сбережениям ради секундного интерфейсного соблазна, а ваши свободные ресурсы часть месяца работали на структуру абсолютно бесплатно.
Как сохранить контроль
Чтобы моментальная оплата по кодам не превращалась в постоянный канал утечки пассивного дохода, архитектуру своих цифровых расчетов необходимо перестроить по строгому алгоритму ручной гигиены:
Жесткое квотирование лимитов: Зайдите в настройки своего мобильного банка и принудительно установите жесткий суточный лимит на проведение моментальных графических платежей. Это вернет системе необходимое транзакционное трение и защитит кошелек от каскада спонтанных трат.
Выпуск пустых виртуальных буферов: Никогда не проводите сканирование кодов напрямую с той дебетовой карты, на которой хранятся основные свободные ресурсы. Выпустите отдельный бесплатный виртуальный пластик строго в качестве изолированного шлюза для повседневных расходов и всегда держите его баланс на уровне нуля.
Пополнение под расчет у кассы: Переводите деньги со скрытого накопительного кошелька на карту для трат вручную непосредственно перед тем, как навести камеру на терминал, отправляя туда ровно точную сумму чека до копейки. Основной же капитал паркуйте в продукты строго с ежедневным расчетом базы, что полностью заблокирует возможность ретроспективных потерь.
Подведем итог
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические и технические ловушки розничного маркетинга. Эффект мгновенного кода, иллюзия бесплотности капитала при оплате через сканирование экрана и жесткие ловушки минимальных остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.


Здравствуйте, уважаемые участники Диалога! 🌞Помните недавний опрос и розыгрыш от Банки.ру здесь, ВКонтакте?? Сам опрос проходил 21 сентября, а уже 25 сентября огласили список победителей! 📅

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

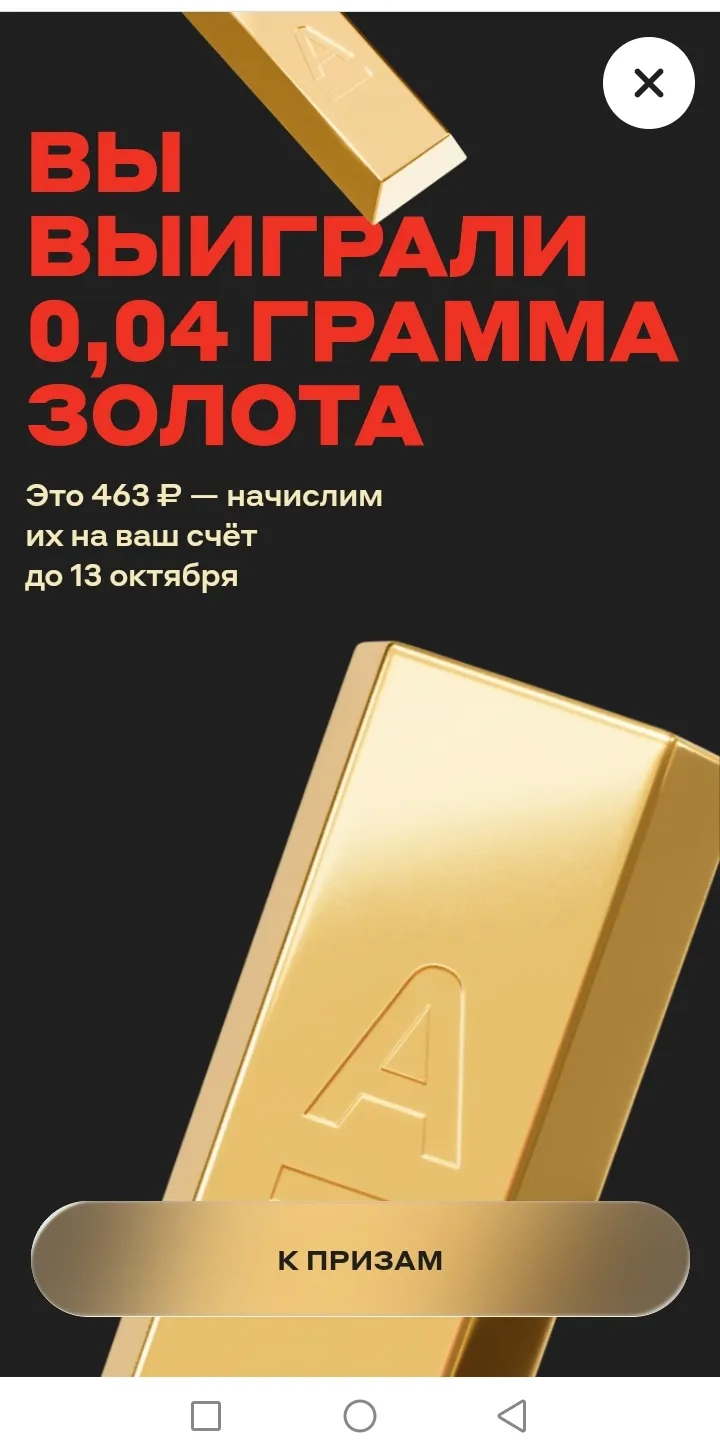
Много я писала про игры на альфе, и про то, что вот выигрывают ли люди реальные деньги. Оказывается выигрывают, сегодня банк написал поздравительное письмо.
В нынешнее время нам предлагают сложные мобильные приложения, автоматические инвестиции и подписки на аналитиков. Но если присмотреться, самые эффективные методы управления деньгами были придуманы задолго до появления интернета. Наши бабушки и дедушки умудрялись откладывать деньги, делать крупные покупки и жить без долгов, используя простые житейские хитрости.
Подскажите, кто на опыте.Если отзыв висит более 30 дней и администратор уже ответил в теме, задал вопрос и после пропал. И до сих пор висит плашка "Администратор Банки.ру проверит ваш отзыв. Если он соответствует правилам, ваша оценка будет учтена в рейтинге"
dmittry Здравствуйте! Извини за долгое ожидание, я у точнил у коллег информацию. Ваш отзыв был рассмотрен и оценка зачтена!
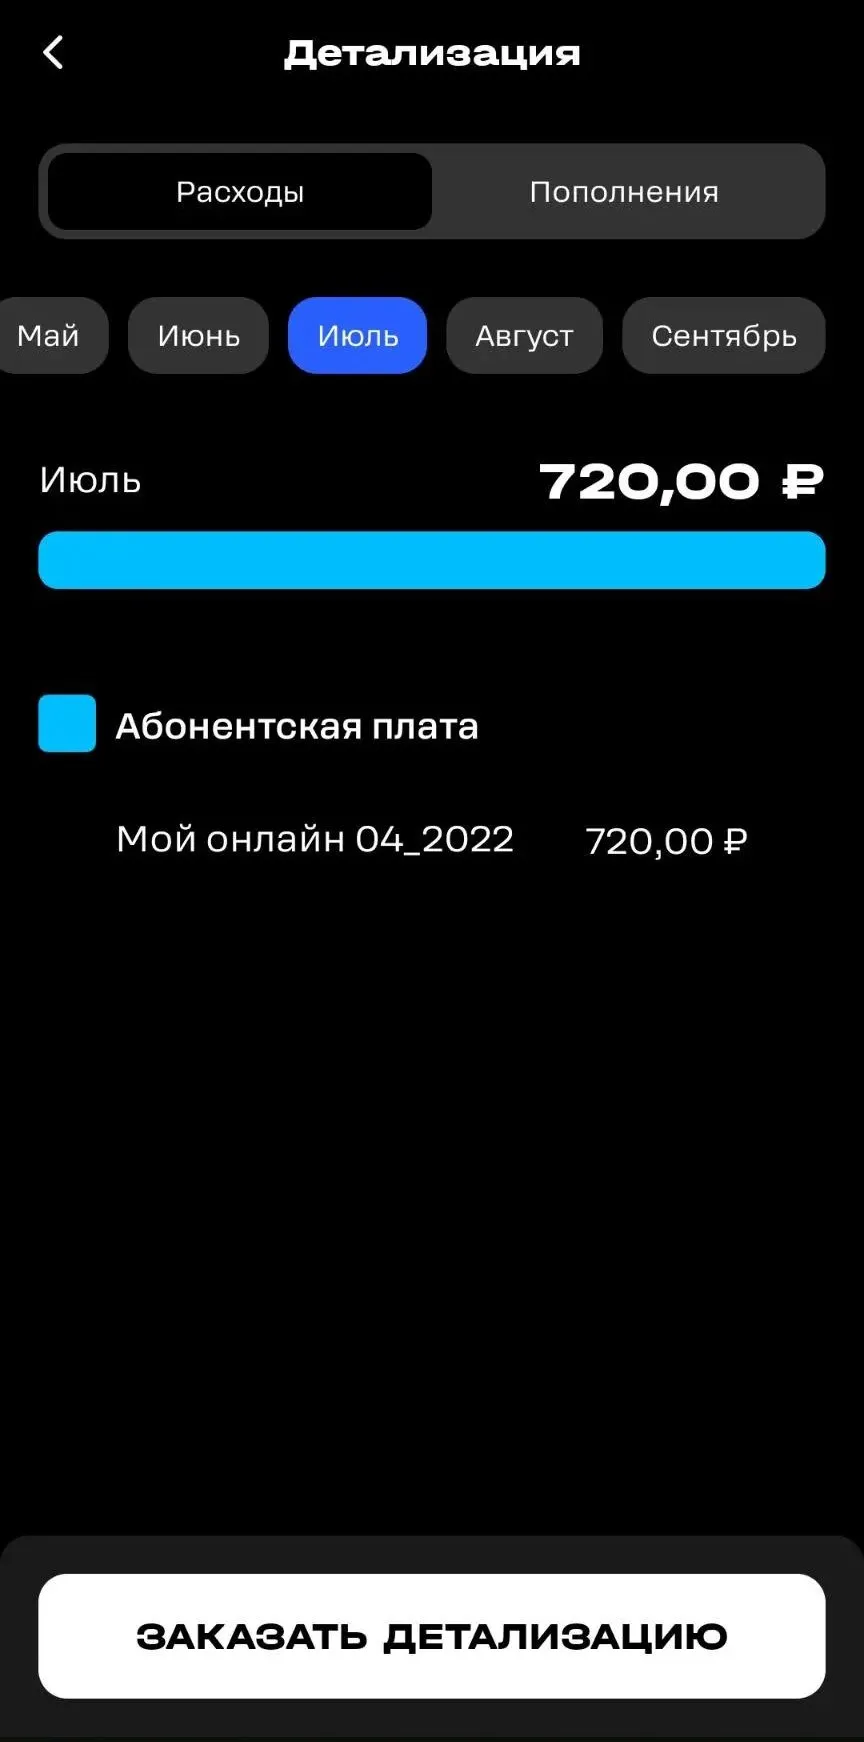
У меня был старый тариф Tele2 «Мой онлайн 04_2022» за 720 ₽ в месяц.
Каждый человек хотя бы раз в жизни давал себе обещание начать откладывать деньги со следующего месяца. Однако, когда наступает этот самый месяц, находятся сотни причин, чтобы отложить это решение еще на потом. Мы привыкли винить в этом слабую силу воли или непредвиденные расходы. Но на самом деле виной всему глубинное свойство нашей психики, которое ученые называют временным искажением. Наш мозг воспринимает деньги в разное время по-разному, и эта невидимая «гравитация» заставляет нас...
Впервые о цифровой дебетовой карте Яндекс -банка я узнала пару лет назад. Помню, как быстренько оформила её в приложении и вскоре поняла, что не хочу ею пользоваться. Не совсем были понятны условия, поэтому так же быстро я её закрыла.
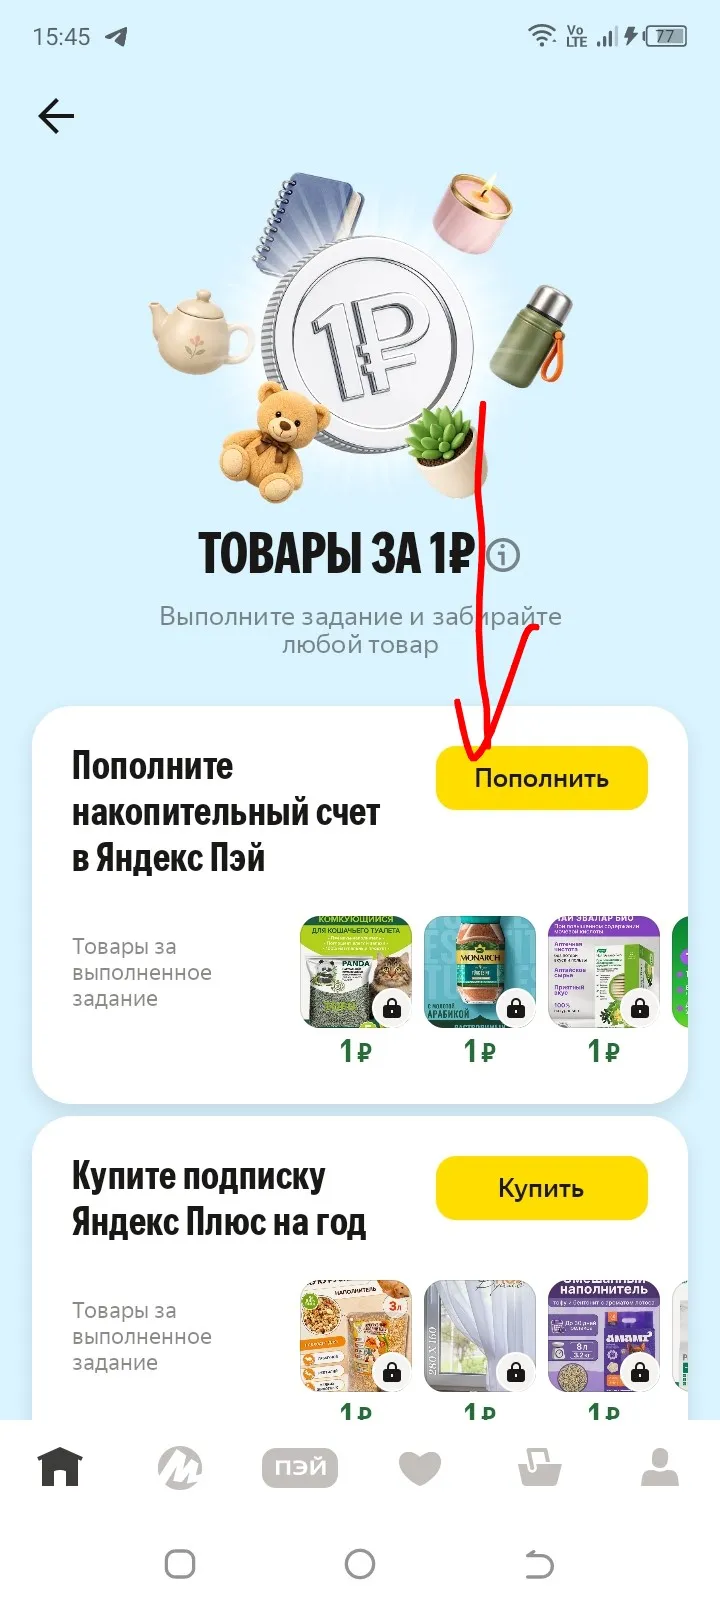

Долгое время я пользовалась WB кошельком, где начислялся ежедневный процент, на сумму превышающую 10000 рублей
Я давний клиент, пользуюсь этим банком, поэтому к Т-Премиум сначала отнеслась без особого интереса. Мне всегда казалось, что премиальный тариф нужен тем, кто постоянно летает и пользуется разными продуктами банка типа страховки, кучей дополнительных услуг типа проходы в бизнес залы, разбирается в инвестицииях. Но потом решила попробовать, потому что я довольно много плачу картой банка и подумала, почему бы не посмотреть, что входит в обслуживание.
Читала реальные отзывы о программе Премиум и поэтому обратила внимание на этот отзыв. Здесь всё получилось довольно спокойно: чем-то человек пользуется, чем-то нет. Такой подход мне понятнее, потому что программа у каждого работает по-разному. И если ты становишься премиум клиент, всё равно нет обязанности использовать каждую услугу.

В приложении Wildberries стала доступна для оформления программа «Аптечный абонемент» от СК «Росгосстрах Жизнь». Она позволяет сэкономить до 50 тыс. рублей за год или до 90% от покупки лекарств, назначенных врачом. Полис оплачивается по подписке, стоимость – 149 рублей в месяц. Обратиться за выплатой можно онлайн в несколько кликов.
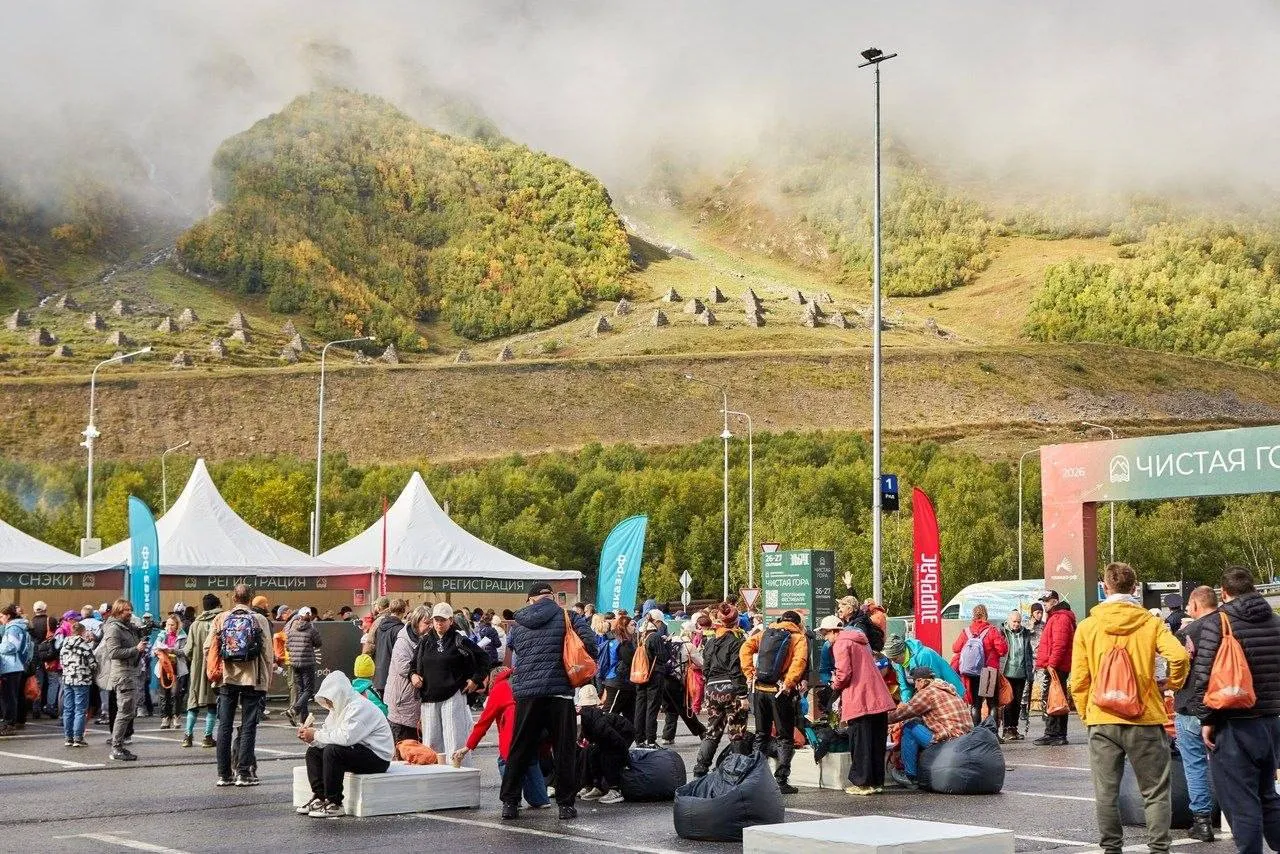
«Абсолют Страхование» второй год подряд поддерживает акцию экологического туризма «Чистая гора», которая прошла на территории высокогорного курорта «Эльбрус» в Кабардино-Балкарии. Организатором фестиваля выступает Кавказ.РФ. В этом году мероприятие впервые состоялось в двухдневном формате и объединило более 5000 участников со всей страны.
Я думаю, что разделю мнение простых россиян, если скажу о желании скорейшего укрепления нашего Родного Рубля до значения мирового уровня! Тогда жизнь наконец начнёт улучшаться, нация окрепнет, враг в зависти потерпит поражение и сдастся на милость Нам! Биржевые котировки устремятся вверх, банки наполнятся ликвидностью, население живее станет участвовать в финансовой сфере. Жизнь станет лучше и веселей 🥳